この記事の結論
- 日本政策金融公庫の国民生活事業には、これから開業する人や開業後おおむね7年以内の人が使う「新規開業・スタートアップ支援資金」があります。個人事業主・法人のどちらも対象になり得ます。
- 融資は返済が必要な事業用の借入れです。自己資金の古い「10分の1」要件を当てはめず、必要額・準備状況・返済見込みを整理します。無担保・無保証人の原則は、税務申告を2期終えていない創業期などの条件と合わせて確認します。
- まず資金の使いみちと創業計画書を用意し、相談・申込み→面談→審査→契約・融資へ進みます。個人か法人か、申告・決算を終えたかで、そろえる書類を分けてください。
これから開業する人、開業したばかりの個人事業主、ひとりで会社を設立する人に向け、申込み前に確認する制度・自己資金・必要書類と手順をまとめます。対象は国民生活事業の創業向け事業資金です。国の教育ローンや、中小企業事業の別のスタートアップ向け制度とは区別します。情報の確認日は2026年11月6日です。
日本政策金融公庫の創業融資は、開業の設備や運転資金を借りる仕組み
日本政策金融公庫は、民間金融機関による金融を補い、事業者などの資金調達を支える政策金融機関です。国民生活事業では、小規模事業者や個人事業主などへ事業資金の融資を行っています。創業融資も補助金や出資とは違い、契約に従って元金(借りたお金の本体)と利息(借入れへの対価)を返します。
出典:日本政策金融公庫:プロフィール・業務の目的、日本政策金融公庫:総合FAQ・政策金融機関の役割。
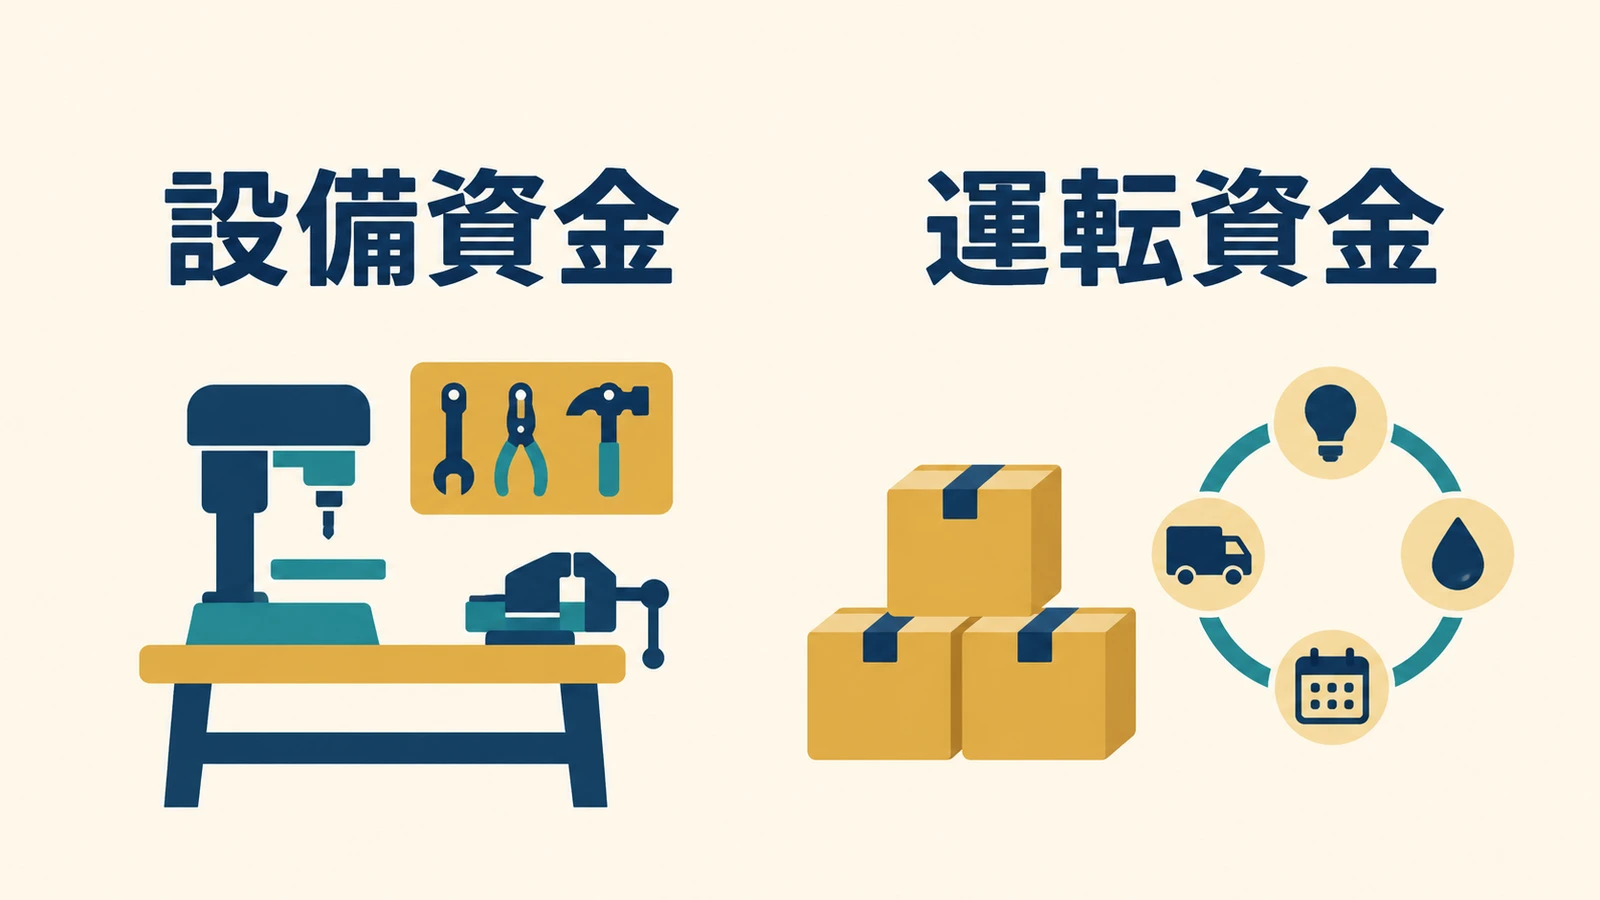
設備資金は店舗の内装や機械・器具などの設備を用意する資金、運転資金は仕入れ、人件費など日々の事業を動かす資金です。図の2区分に分け、何をいつ買い、いつ支払うのかを見積書や事業計画に結び付けます。
資本金の払込みを借りる制度ではない
公庫の創業支援Q&Aは、会社設立の資本金の払込みに使う資金を対象外としています。法人として創業する場合、融資の対象は設立登記後の法人です。設立費用・出資・登記の順序は、合同会社の設立手順と費用で確認してください。
出典:日本政策金融公庫:新規開業・スタートアップ支援資金、日本政策金融公庫:創業支援Q&A・自己資金・申込先等。
現在の主な制度は、新規開業・スタートアップ支援資金
| 確認する項目 | 国民生活事業の制度概要 |
|---|---|
| 利用対象 | 新たに事業を始める人、または事業開始後おおむね7年以内の人。適正な事業計画と、それを実行する能力などを公庫が確認 |
| 使いみち | 開業のため、または開業後に必要な設備資金・運転資金 |
| 融資限度額 | 7,200万円。制度上の上限で、希望すればその額を借りられるという意味ではない |
| 設備資金の返済期間 | 20年以内。うち据置期間は5年以内 |
| 運転資金の返済期間 | 原則10年以内。うち据置期間は5年以内。再チャレンジの一定の場合は別の取扱い |
| 利率 | 基準利率、または対象要件に応じた特別利率。使いみち・期間・担保等で異なる |
| 担保・保証人 | 制度概要は希望を聞いて相談する扱い。創業期は下記の無担保・無保証人の原則を別に確認 |
据置期間は、借入れの元金の返済を一定期間待ってもらう期間です。返済期間とは別に5年を足せるわけではなく、表の「うち」に含まれます。元金を据え置いても利息の支払いはあるため、返済開始まで支出がないとは考えません。
出典:日本政策金融公庫:新規開業・スタートアップ支援資金、日本政策金融公庫:国民生活事業の初回利用者向け案内・返済方法。
無担保・無保証人の原則は、税務申告を2期終えていない創業期の取扱い
公庫は、新たに事業を始める人または事業開始後に税務申告を2期終えていない人について、原則として無担保・無保証人で各種制度を利用できると案内しています。担保は返済の確保のために差し入れる不動産など、保証人は借りた人が返済できない場合に返済責任を負う人です。
制度全体の「開業後おおむね7年以内」と、創業期の「税務申告を2期終えていない」は同じ範囲ではありません。一部の制度を利用できない場合もあるため、自分の申告状況と希望制度で担保・代表者保証の条件を公庫に確認します。法人が借りる場合も、無保証と法人の返済義務がなくなることは別です。
金利は最新の公表値と、自分に適用される特例を分けて確認する
2026年11月6日に確認した公庫の金利情報は、2026年11月2日現在の表示でした。次は「無担保・税務申告を2期終えていない方」の金利表に掲載された値の一部です。申告を2期終えている人や、有担保の表を混ぜて使わないようにします。
| 利率の区分 | 金利表の掲載値(年利) | 制度の対象を確認する点 |
|---|---|---|
| 基準利率 | 3.75〜5.15% | 新規開業・スタートアップ支援資金の基本となる区分 |
| 特別利率A | 3.35〜4.75% | 女性、35歳未満・55歳以上の人、有効な特定創業支援等事業の証明書取得者等。対象資金など条件あり |
| 特別利率B | 3.10〜4.50% | 特定創業支援等事業の証明に加えて年齢等の条件を満たす場合など。制度ページの該当要件を確認 |
さらに創業支援貸付利率特例制度は、新たに事業を始める人または税務申告を2期終えていない人について、各種制度に定める利率から0.65ポイント、雇用拡大を図る場合は0.9ポイント引き下げる取扱いです。一部対象外の制度があります。上表だけで適用後の金利を決めず、どの区分と特例が適用され、契約する年利がいくらになるかを公庫に確かめてください。
創業支援Q&Aでは、契約時の金利が最後まで適用される固定金利と案内されています。一方、公表される金利は金融情勢によって変わるため、今日の掲載値と後日の契約金利は同じとは限りません。返済期間と据置期間も合わせて、申込み時点で確認します。
出典:日本政策金融公庫:国民生活事業の金利情報(2026年11月2日現在)、日本政策金融公庫:創業支援貸付利率特例制度、日本政策金融公庫:新規開業・スタートアップ支援資金、日本政策金融公庫:創業支援Q&A・自己資金・申込先等。
自己資金の古い割合要件を使わず、準備状況と資金計画を説明する
公庫が2024年4月1日に公表した拡充資料は、「旧:新創業融資制度」の自己資金等の要件を、2024年度は「なし」としています。以前の「創業資金総額の10分の1以上」や、旧制度の限度額・運転資金の内枠を、現在の条件として使わないでください。現行の制度名と対象は、上の制度ページで確認します。
要件がなくなったことから、「自己資金がなくても必ず借りられる」とは言えません。公庫の創業支援Q&Aは自己資金を重要な要素の一つとし、創業計画全体がしっかりしているかを重視しています。準備してきた状況や、必要額に対して調達をどう組み立てるかを説明できるようにします。調査上の平均割合を、最低条件や合格ラインに置き換えることもしません。
出典:日本政策金融公庫:2024年4月1日公表の融資制度拡充(参考3)、日本政策金融公庫:創業支援Q&A・自己資金・申込先等。
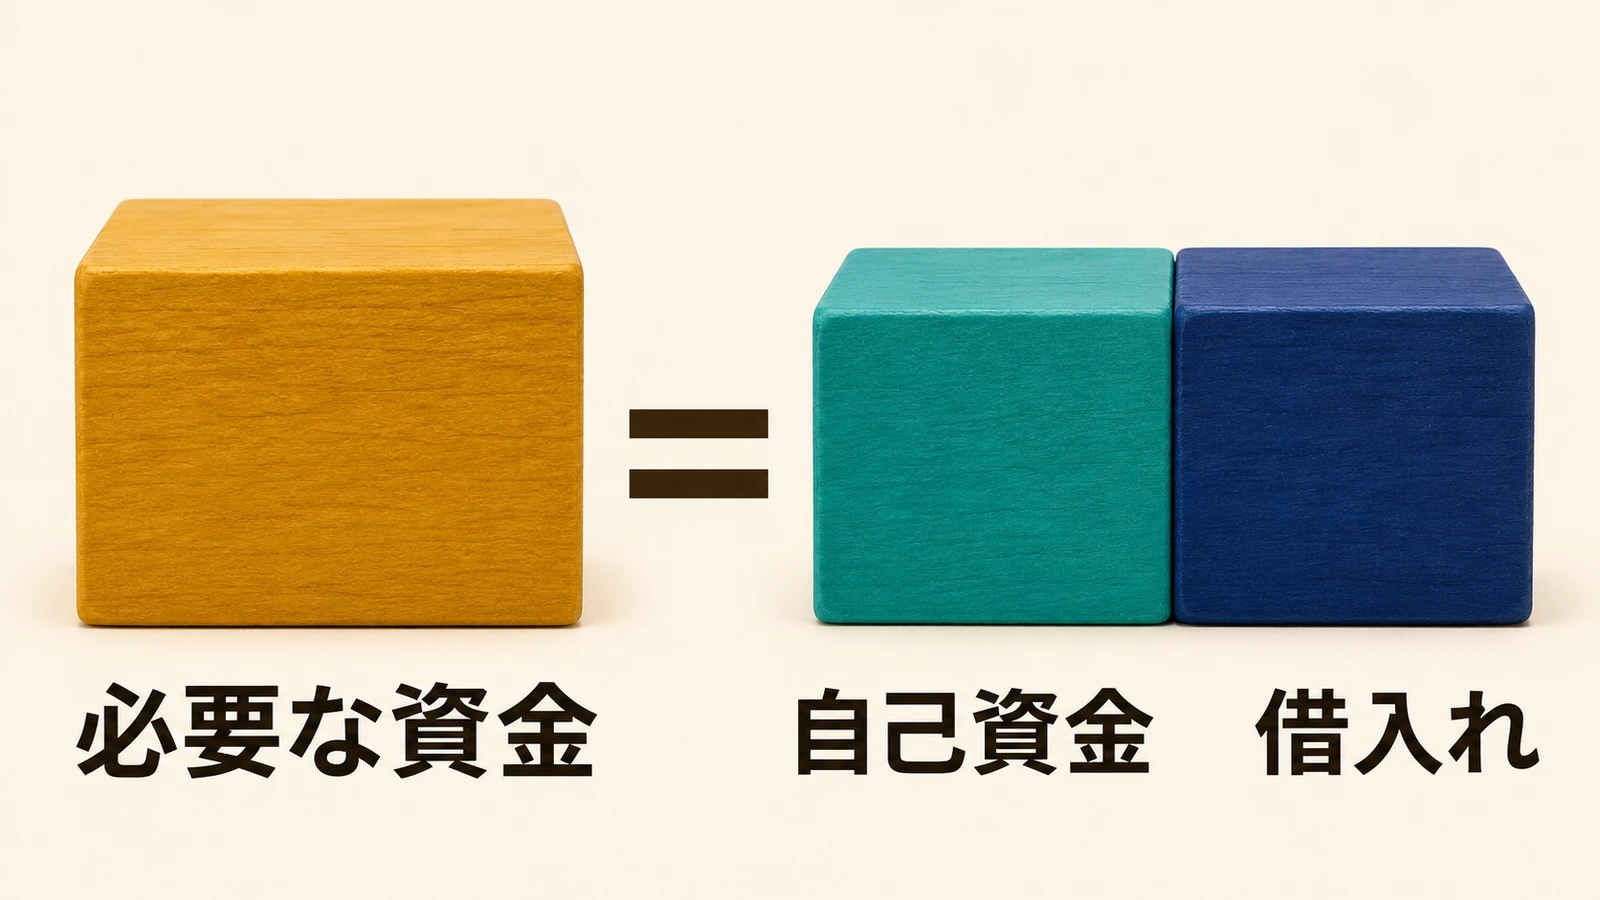
図は必要な資金=自己資金+借入れという、今回の単純な資金計画の照合を示します。自己資金と借入れの比率を指定する図ではありません。ほかの調達がある人はそれも区分し、同じお金を二重に数えないようにします。
例えば、設備300万円と運転資金200万円が必要で、使える自己資金150万円、ほかの調達なしとする架空の例なら、必要額500万円−自己資金150万円=借入希望350万円です。この350万円は資金計画上の不足額で、融資される額の予測ではありません。設備の見積りと、入金までの事業上の支払い予定で根拠を用意します。
創業計画書は、経験・取引・必要資金・収支のつながりを整理する
公庫の創業計画書は、創業の目的や事業の見込みを説明する資料です。公式の様式には、動機、経歴、取扱商品・サービス、取引先、借入状況、必要資金と調達方法、事業の見通しなどの欄があります。ここでは申込準備の全体像だけを整理します。 具体的な項目の埋め方と数字の組み立ては、事業計画書の書き方と売上・利益・返済の計算例で確認できます。
| 確認するまとまり | 説明できるようにすること |
|---|---|
| 動機・経営者の略歴 | なぜその事業をするのか。担当業務・経験・技能が事業とどうつながるか |
| 商品・サービス、取引先等 | 誰に何を提供するか、販売や仕入れ・回収と支払いの条件、従業員や関連企業の状況 |
| 現在の借入れ | 事業・住宅・車などの借入残高と返済状況。法人では代表者の借入れの欄もある |
| 必要資金と調達方法 | 設備・運転資金の内訳と、自己資金・借入れ等の出所が対応するか |
| 事業の見通し | 創業当初と軌道に乗った後の売上・原価・経費の根拠。返済して事業を続けられるか |
様式は国民生活事業の公式ダウンロードページから取得できます。公式PDFは、自分で作成した計画書を代わりに提出できることも案内しています。独自の計画書を使う人も、必要な項目がそろうかを担当支店に確認し、提出した内容を手元に残してください。
必要書類は、個人・法人と開業前後で分けてそろえる
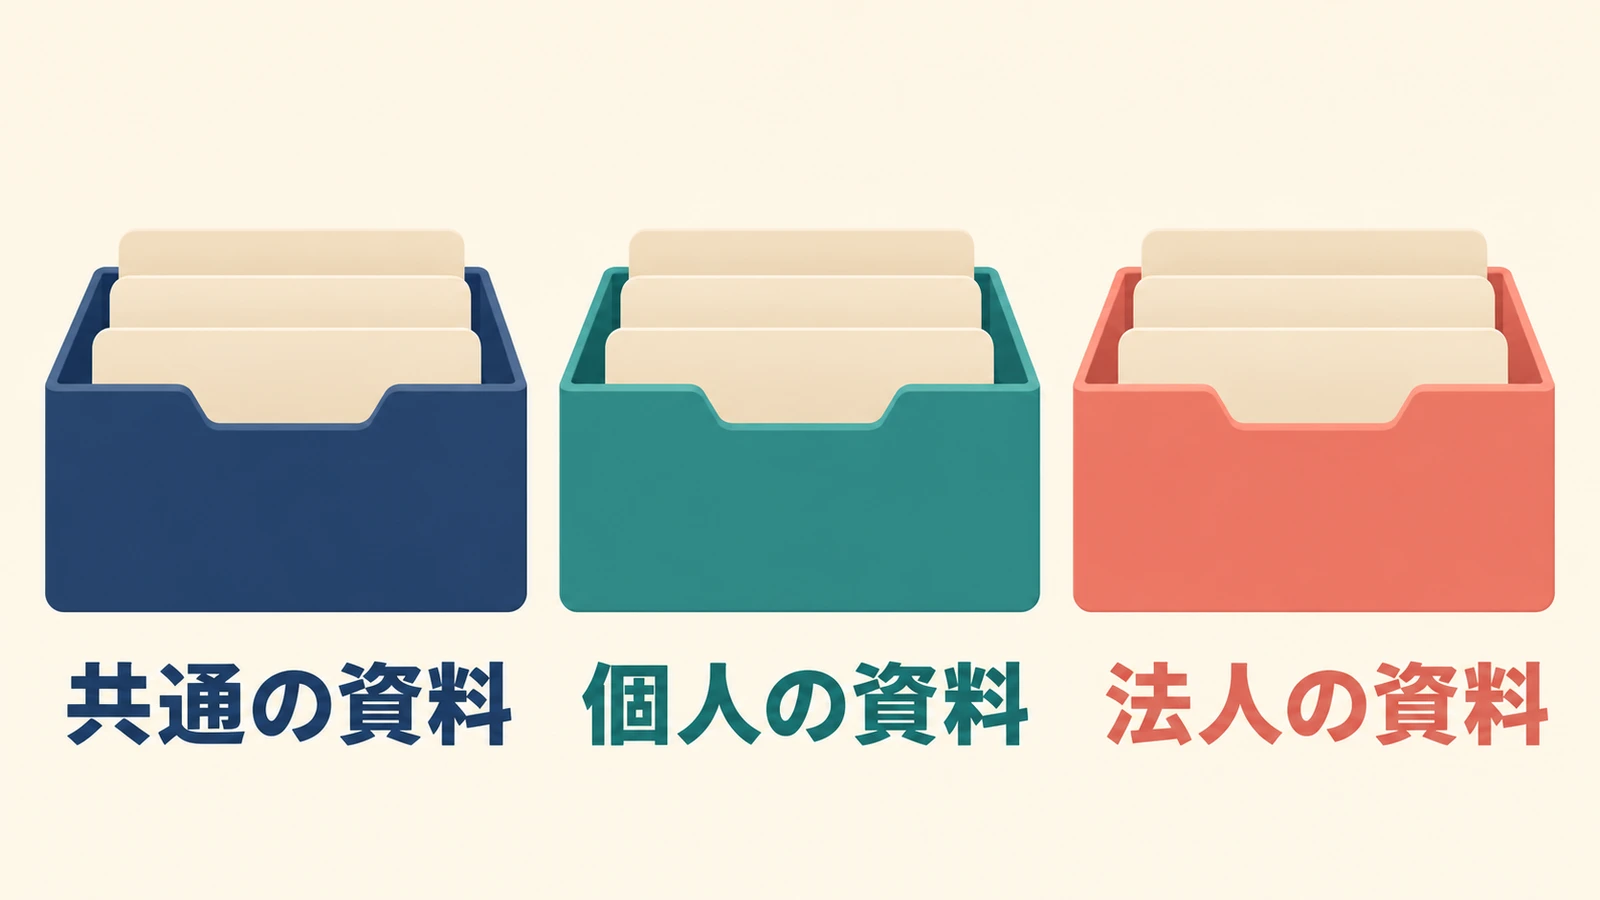
資料は図のように共通の資料・個人の資料・法人の資料に分けます。以下は、国民生活事業の事業資金を初めて利用する創業者を想定し、現行のインターネット申込ページを基に整理した一覧です。書類は電子データで用意し、最新の申込画面と担当支店の追加案内を優先してください。
- 創業計画書。設備資金を申し込む人は設備の見積書。開業直後の人も、計画の説明資料を用意する。
- 本人確認書類。運転免許証は両面、マイナンバーカードは表面のみなど、公庫の指定どおりにする。法人では代表者の書類を用意する。
- 送金先の預金通帳の表紙・見開き1ページ目等。通帳がなければ金融機関名・支店番号・口座種別・番号・名義が分かる画面の写し等を用意する。
- 許認可が必要な業種で取得済みなら許認可証等。申込時に未取得でこれから取得する場合は、その時点の準備は不要とされるが、取得時期と融資手続きの関係を支店へ確認する。
| 申込人・段階 | その段階で分ける書類 | まだない書類の扱い |
|---|---|---|
| 個人・開業前 | 創業計画書と、上記の該当する共通資料 | まだ行っていない事業の確定申告書を作る必要はない |
| 個人・開業後 | 原則最近2期分の確定申告書一式。青色申告決算書または収支内訳書を含む | 税務申告が1期なら1期分。事業開始直後で申告未了なら申告書は不要 |
| 法人・開業前/設立直後 | 創業計画書、履歴事項全部証明書(最近6か月以内)、代表者の本人確認資料、決算未了なら最近の試算表 | 法人で借りる対象は設立登記後。税務申告未了なら申告書・決算書は不要 |
| 法人・開業後 | 原則最近2期分の確定申告書・決算書一式。勘定科目明細書、履歴事項全部証明書等も確認 | 申告済みが1期だけなら1期分。決算後6か月以上経過した場合等は最近の試算表も必要 |
履歴事項全部証明書は会社の登記内容を証明する書類、試算表は決算前でも帳簿を集計して現在の経営状況を示す表、勘定科目明細書は決算書の主な項目の内訳を示す書類です。法人用の書類へ、代表者個人の所得税の決算書を代わりに出せばよいとは限りません。
個人の申告書一式は、確定申告と決算書の作成の流れで確認できます。資産や借入金の残高は個人事業主の貸借対照表、売上・経費・所得のつながりは個人事業主の損益計算書へ。これらは個人用の記事なので、法人の決算書は税理士等に確認してください。
電子申告をしている人は、申告書の表紙だけでなく決算書等の一式と受信通知もそろえます。公庫のインターネット申込FAQは、紙申告の収受印について2024年12月以前の申告に限定した案内です。最近の申告書に受付印がないことだけで不足と判断せず、提出状況を示す資料が必要かを支店へ確認します。
出典:日本政策金融公庫:インターネット申込・個人と法人の必要書類、日本政策金融公庫:事業資金のインターネット申込FAQ。
業種や方法によっては別の書類もある
生活衛生関係営業の制度を使う場合の推せん書・資金証明書、担保を希望する場合の不動産の登記資料などは、該当者だけの書類です。書類を一律に増やすのではなく、公庫の該当区分で確認します。
申込みは、相談・申込から面談・審査・契約・融資の順に進む
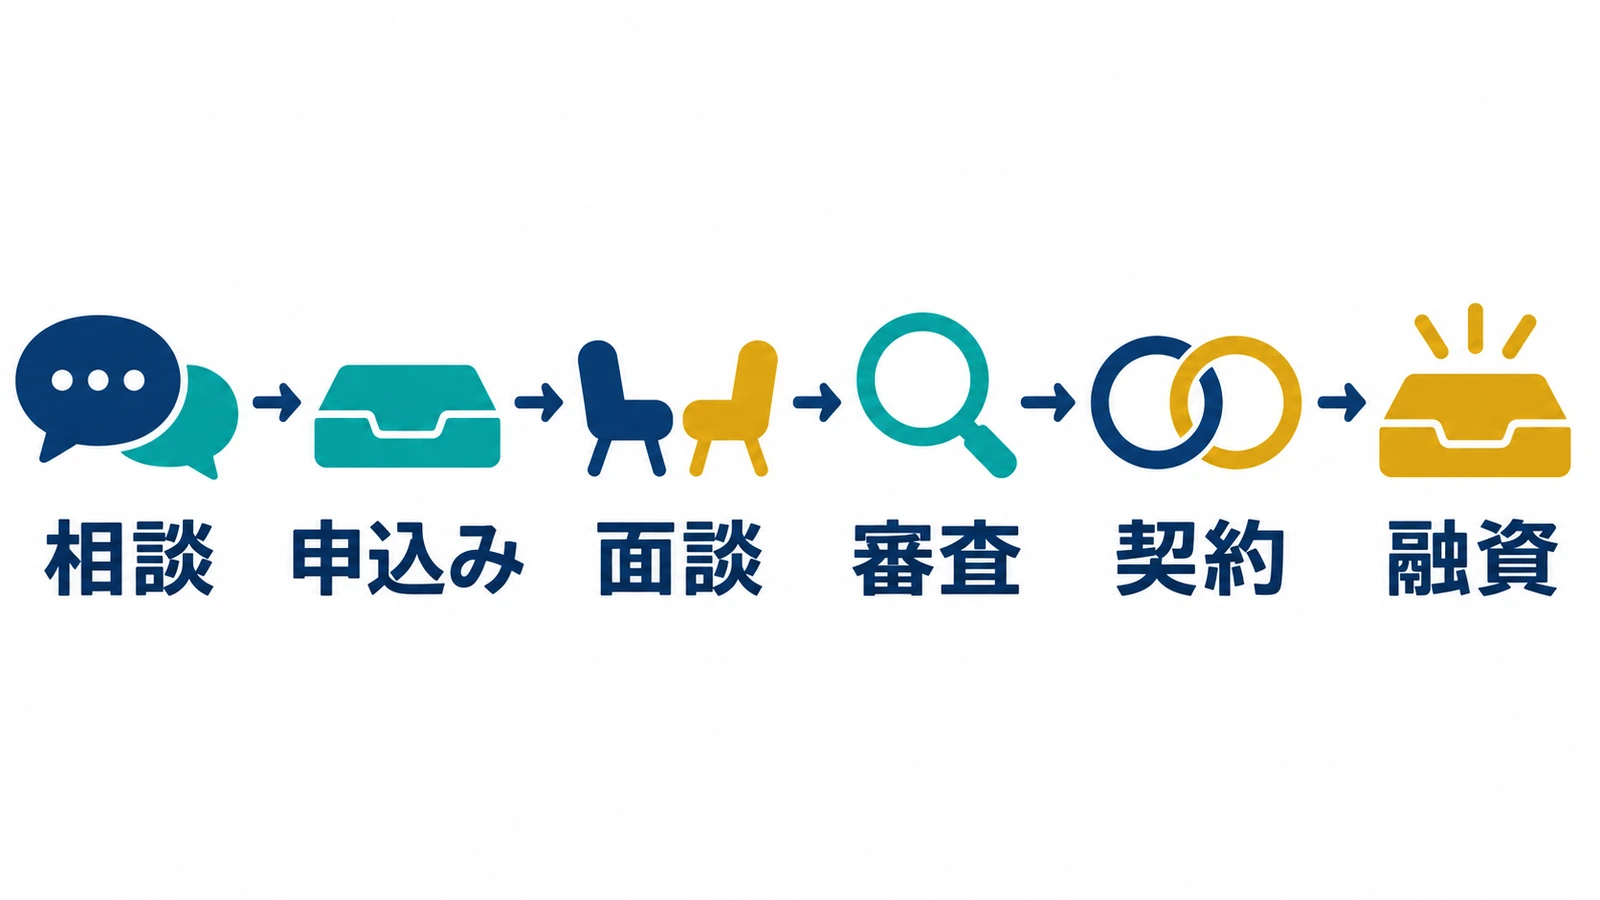
全体は相談→申込み→面談→審査→契約→融資です。相談は必要に応じて申込前に利用できます。申込みの受付、融資の決定、契約の完了、入金はそれぞれ別の段階なので、いつ資金を使えるかを分けて確認します。
相談先を決め、事業場所と必要資金の見通しを伝える
まず国民生活事業の相談窓口へ、開業予定日・業種・希望額・個人か法人か・場所を伝えます。公庫は支店窓口やオンラインの事前予約相談を案内しています。申込窓口は通常、個人なら創業予定地、法人なら登記上の本店所在地を担当する支店です。遠方などの場合は近くの支店で相談してください。
事業場所の使い方はレンタルオフィスなど仕事場の形態と費用、住所だけを借りる場合の条件はバーチャルオフィスの契約前確認で整理できます。住所利用の契約があることだけで、融資や許認可の条件を満たすとは判断しません。
ネットまたは支店で案内された方法で、申込内容と書類を提出する
公庫はネット申込を案内しており、原則24時間365日受け付けています。必要書類の電子データをそろえ、日本公庫ダイレクトにログインし、未登録なら会員登録を行って、申込情報を入力・資料をアップロードします。保守等で停止する場合があるため、締切間際の操作を前提にしないでください。
窓口での申込みや郵送を希望する場合は、担当支店に方法を確認します。公庫の創業融資の案内は来店・郵送も可能とし、郵送では書類に「借入申込書(国民生活事業用)」を添えるよう案内しています。申込み後は受付メール等を保存し、支店からの面談案内に対応します。
面談では、使いみち・計画・現在の資産や借入れを説明する
面談では、何に資金を使い、どのように売上を作って返済するのかを説明します。計画に関連する資料や、資産・負債が分かる書類を用意します。予定する店舗・事業所への訪問があり、オンライン面談も案内されています。
提出した計画と見積書・契約予定・売上の根拠が対応するように整理し、未定の事項は未定として伝えます。説明用に実際と違う自己資金、売上や取引先を作ったり、借入れを伏せたりしないでください。
審査結果を待ち、金額・期間・利率などの決定内容を確認する
公庫が事業計画などを検討して融資を判断します。希望額や希望条件に沿えない場合があり、資料不足や追加確認で時間がかかることもあります。公式Q&Aの目安は申込から融資決定まで平均的に3週間程度ですが、入金までの日数の保証ではありません。必要日がある場合は、契約・送金の時間も含めて早めに相談します。
決定後に契約し、指定口座への入金まで確認する
融資決定後、公庫から契約に必要な手続きの案内を受けます。公庫は電子契約サービスを案内しており、契約が完了してから金融機関の口座へ融資金が送金されます。金額・金利・返済開始日・引落口座・担保や保証の条件を読み、契約内容と入金を確認してください。
書面の借入契約では文書に応じた印紙税の確認も必要です。金額や電子契約との違いは借入れの契約書にかかる印紙税と金額一覧で確認し、実際の契約は公庫の案内に従います。
出典:日本政策金融公庫:創業予定の方のお手続きの流れ、日本政策金融公庫:インターネット申込・個人と法人の必要書類、日本政策金融公庫:創業融資のご案内(申込・契約方法)、日本政策金融公庫:創業支援Q&A・自己資金・申込先等。
返済計画では、元金・利息と事業に残る現金を分けて見る
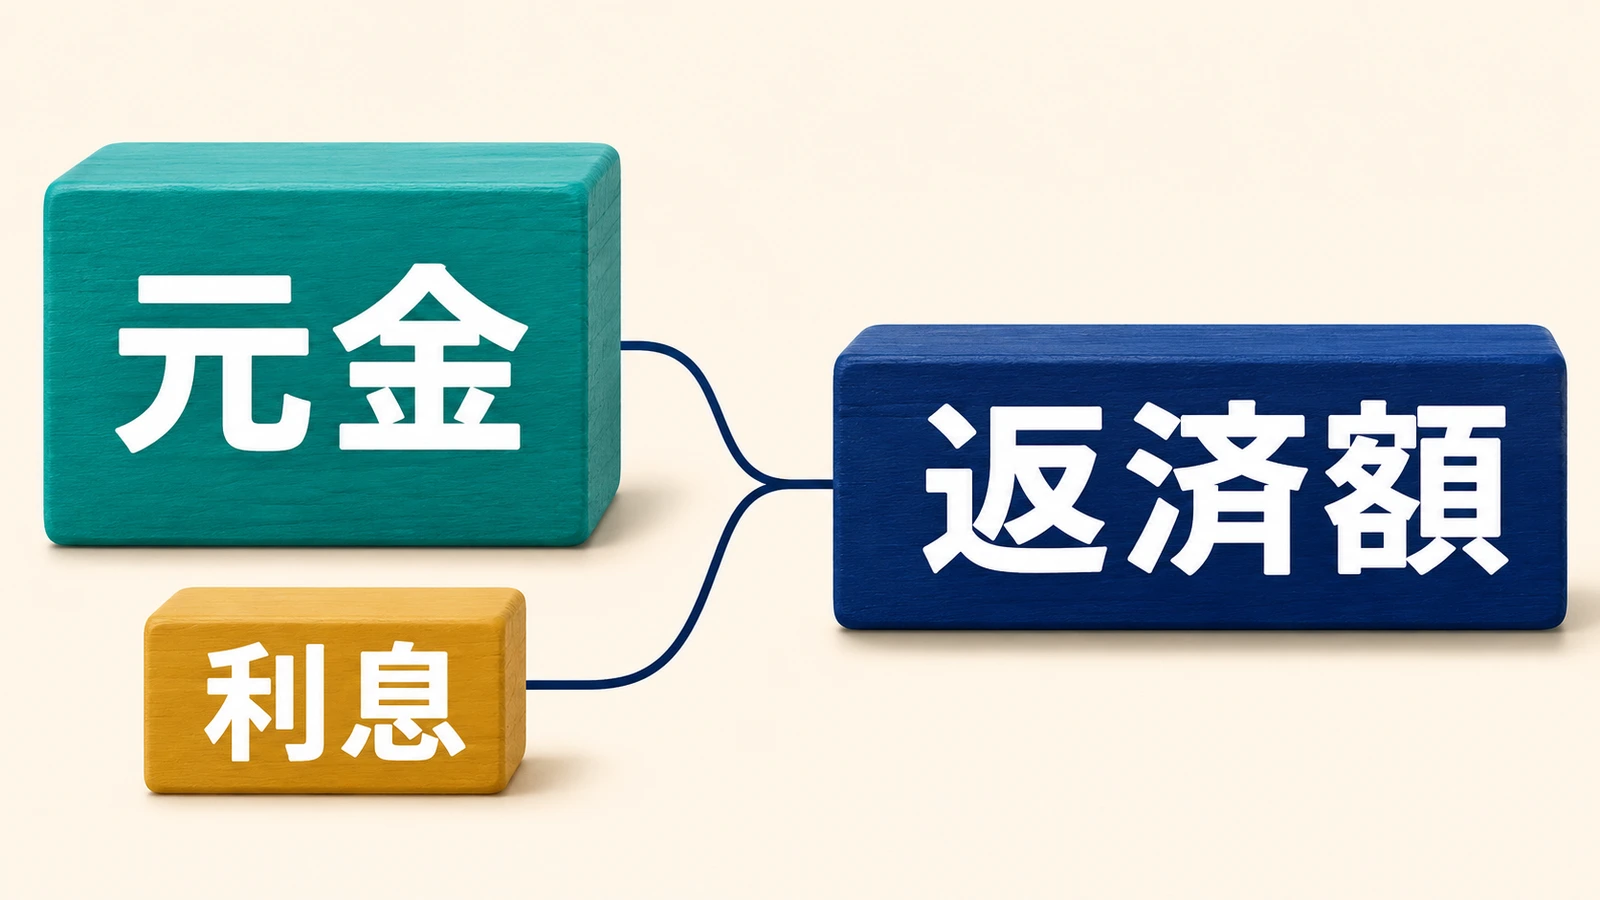
図のように返済額を元金と利息に分け、据置中と据置終了後の支払額を確認します。利息は借入残高や利率などに応じて変わります。図の大きさは利息の比率や金額を表しません。
公庫は原則月払いで、元金を一定額ずつ返す元金均等返済や、元金と利息を合わせた額を一定にする元利均等返済などを案内しています。売上が予定より少ない月や回収が遅い月にも、仕入れ・家賃・税金などを払い、返済後に必要な現金を残せるかを確認します。
返済額は契約する金額・利率・期間・据置条件で変わります。単に「借入額÷年数」だけで利息を含む総額を決めず、公庫から返済予定の案内を受けて確認してください。
出典:日本政策金融公庫:創業予定の方のお手続きの流れ、日本政策金融公庫:国民生活事業の初回利用者向け案内・返済方法。
公庫以外の資金調達と、計画づくりを相談する窓口も比べる
融資をする機関と、計画づくりを支援する窓口は役割が違います。公庫だけで決めず、自治体の制度融資や地域の金融機関、商工会議所・商工会の支援を、必要な時期と費用で比較できます。次の表は順位ではありません。
| 選択肢・窓口 | 役割 | 確認すること |
|---|---|---|
| 日本政策金融公庫・国民生活事業 | 公庫が事業計画等を審査し、事業資金を融資 | 対象制度、使いみち、金額、利率、返済期間、必要書類 |
| 自治体の制度融資(例:東京都「創業」) | 自治体・信用保証協会・金融機関が協調する融資。公庫からの借入れとは別 | 所在地・創業時期等の要件、金融機関と保証の審査、利率に加え保証料・補助、実行までの日程 |
| 商工会議所・商工会 | 経営指導員等が創業計画や資金調達等の相談に対応 | 対象地域、相談の予約、支援内容と利用条件。相談を受ければ融資が決まるものではない |
| 自治体・創業支援機関の窓口 | 計画づくり、手続き、支援制度への案内等 | 支援を受けられる地域・段階、証明書の対象になる支援か、必要な受講等 |
信用保証協会は、事業者が民間金融機関から融資を受ける際の保証を行う機関です。保証料は保証に対する費用で、借入れの利息とは別です。東京都の制度融資「創業」は東京都・東京信用保証協会・金融機関の三者が協調し、都が保証料を補助する仕組みを案内しています。保証が付いても借りた事業者の返済義務がなくなるわけではありません。
東京都はここで仕組みを示す一例です。自分の地域の現行要項で、対象者、利率、保証料、補助、申込先を確認してください。商工会議所・商工会で計画を相談する場合も、対応範囲は窓口ごとに異なります。
出典:東京都創業NET:東京都中小企業制度融資「創業」、東京都産業労働局:中小企業制度融資の申込条件、日本商工会議所:経営相談と創業計画の策定支援、全国商工会連合会:経営指導員と相談サービス。
よくある質問:個人と法人、場所が未定の場合、信用保証協会
個人事業より、法人で申し込むほうが有利ですか?
公庫の創業支援Q&Aは、融資を受けるうえで個人と法人のどちらが有利ということはないと案内しています。法人には登記証明等が必要ですが、融資のためだけに会社を作るのではなく、事業の目的と継続費用から形を選びます。出典:日本政策金融公庫:創業支援Q&A・自己資金・申込先等。
創業予定地をまだ決めていなくても、申し込めますか?
公庫の公式Q&Aは、資金計画と立地を踏まえた収支予測を固めるため、出店地を決めてからの申込みを案内しています。候補選びの段階では先に相談し、賃貸契約や支払いをいつ行うかも確認してください。出典:日本政策金融公庫:創業支援Q&A・自己資金・申込先等。
公庫の創業融資に、信用保証協会の保証を付けられますか?
公庫の総合FAQは、公庫の融資に信用保証協会の保証は利用できないと案内しています。自治体の制度融資などで、民間金融機関から借りる際の保証とは区別してください。資金調達先を比較するときは、どの機関が貸し手になり、どの契約で保証料が発生するかを確認します。出典:日本政策金融公庫:総合FAQ・政策金融機関の役割。
次は、開業日・使いみち・必要額をそろえ、担当支店へ相談する
- 開業予定日と事業場所、個人か法人か、申告・決算を終えた回数を整理する。
- 設備の見積りと当面の支払い予定から、必要額・自己資金・借入希望額を対応させる。
- 公式の創業計画書と、自分の区分の必要書類一覧を確認し、不明な条件を公庫へ相談する。
個人で始める税務手続きは開業届の書き方と提出方法で確認できます。開業の届出と融資申込みは別の手続きです。公庫への相談・申込みには、創業予定者向けの公式案内と現在のネット申込・必要書類一覧を使ってください。
出典と確認日
確認日:2026年11月6日。公庫の当日公開中の制度・必要書類・手順を確認しました。金利表は2026年11月2日現在の掲載値です。2024年の拡充資料は旧要件との違いを確かめる目的に限定し、現在の制度概要を優先しています。東京都の制度融資は地域の一例です。画像は抽象模型・説明図で、公庫のロゴ、公式書類、画面、実在の建物を再現していません。
- 日本政策金融公庫:プロフィール・業務の目的
- 日本政策金融公庫:総合FAQ・政策金融機関の役割
- 日本政策金融公庫:新規開業・スタートアップ支援資金
- 日本政策金融公庫:創業融資のご案内・創業期の取扱い
- 日本政策金融公庫:創業支援貸付利率特例制度
- 日本政策金融公庫:国民生活事業の金利情報(2026年11月2日現在)
- 日本政策金融公庫:2024年4月1日公表の融資制度拡充(参考3)
- 日本政策金融公庫:創業支援Q&A・自己資金・申込先等
- 日本政策金融公庫:創業予定の方のお手続きの流れ
- 日本政策金融公庫:インターネット申込・個人と法人の必要書類
- 日本政策金融公庫:国民生活事業の書式ダウンロード
- 日本政策金融公庫:創業計画書の公式様式(PDF)
- 日本政策金融公庫:事業資金のインターネット申込FAQ
- 日本政策金融公庫:創業融資のご案内(申込・契約方法)
- 日本政策金融公庫:国民生活事業の初回利用者向け案内・返済方法
- 日本商工会議所:経営相談と創業計画の策定支援
- 全国商工会連合会:経営指導員と相談サービス
- 東京都創業NET:東京都中小企業制度融資「創業」
- 東京都産業労働局:中小企業制度融資の申込条件