この記事の結論
- 収入印紙は、印紙税や国への手数料などを納めるための証票(支払いを示すもの)です。この記事では、紙の契約書・領収書などにかかる印紙税を中心に扱います。必要な額は、文書の内容・記載金額・作成日で決まります。
- 「5万円未満なら不要」は、主に領収書などの受取書の基準です。借入れ・請負・継続取引の基本契約は別の区分で確認します。不動産売買・建設工事の軽減税額には2027年3月31日までという期限があります。
- 額を決めてから、郵便局や取扱店に在庫を確認し、紙の文書へ貼って消印します。貼り忘れ・不足は税務署へ、貼り過ぎは還付、使わない未使用券は交換を確認。貼った印紙は、はがさず文書ごと残すことが大切です。
ひとりで事業をする人が、契約書の種類から印紙税額を調べ、必要な収入印紙を買い、貼り忘れや貼り間違いに対応するための記事です。領収書の詳しい書き方は別記事へつなぎ、ここでは契約書と印紙の取扱いを中心に整理します。
確認日:2026年11月6日。国税庁の令和8年6月の印紙税額一覧表・手引と、当日公開中のタックスアンサー等を確認しました。金額表は通常の国内取引の代表的な文書に絞ったもので、20種類すべての文書や、被災者等の特別な非課税措置を網羅するものではありません。
収入印紙は納付の手段で、印紙税は一定の文書にかかる税金
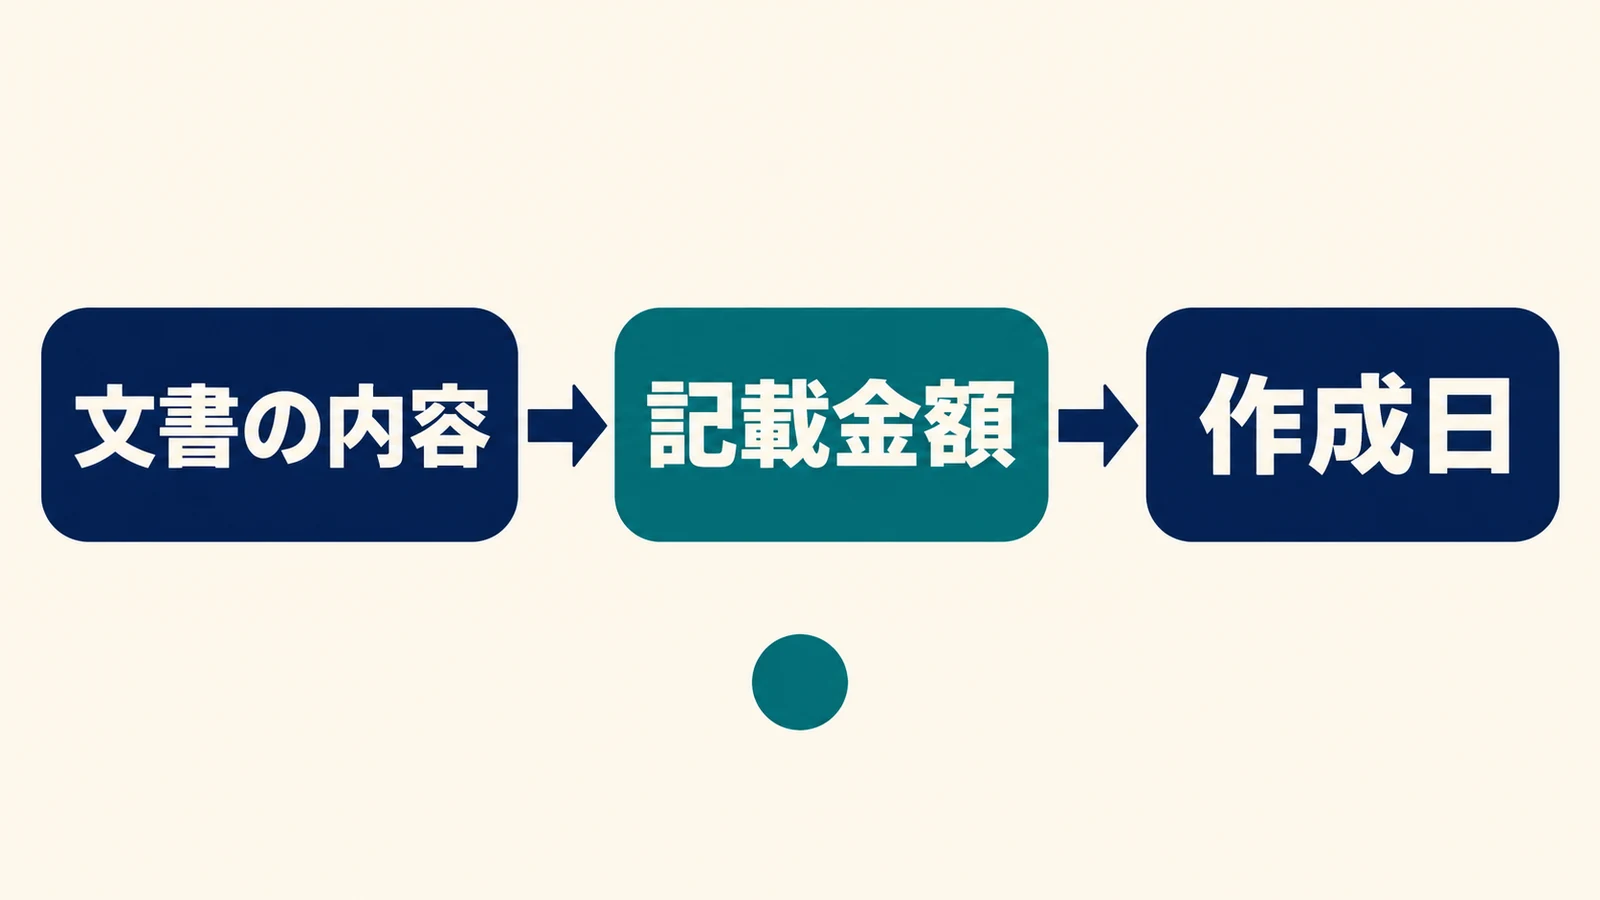
印紙税は、国税庁の一覧表に掲げる20種類の文書のうち、課税されるものにかかります。課税文書とは、その税の対象となる文書のことです。収入印紙には別の税金・手数料の納付用途もあるため、「印紙を使う支払い」と「印紙税」は同じ意味ではありません。
図の順に、まず文書の内容を確認し、次に記載金額、軽減措置があれば作成日を見ます。「業務委託」「覚書」「写し」という表題だけで決めず、何の契約や受取事実を証明する文書かを確かめてください。基本の一覧は国税庁の印紙税額一覧表(2026年6月)です。
借入れの契約書は、第1号文書の金額区分で確認する
金銭消費貸借契約書は、お金を借り、後で同額を返すことを約束する契約書です。金銭借用証書なども、第1号文書の消費貸借に関する契約書として確認します。次は、ほかの文書の課税事項と重ならない通常の金銭借入れ契約の基本税額です。
| 文書の種類 | 記載金額の区分 | 1通の税額 |
|---|---|---|
| 金銭借入れ契約 | 1万円未満 | 非課税 |
| 金銭借入れ契約 | 1万円以上10万円以下 | 200円 |
| 金銭借入れ契約 | 10万円超50万円以下 | 400円 |
| 金銭借入れ契約 | 50万円超100万円以下 | 1,000円 |
| 金銭借入れ契約 | 100万円超500万円以下 | 2,000円 |
| 金銭借入れ契約 | 500万円超1,000万円以下 | 10,000円 |
| 金銭借入れ契約 | 1,000万円超5,000万円以下 | 20,000円 |
| 金銭借入れ契約 | 5,000万円超1億円以下 | 60,000円 |
| 金銭借入れ契約 | 1億円超5億円以下 | 100,000円 |
| 金銭借入れ契約 | 5億円超10億円以下 | 200,000円 |
| 金銭借入れ契約 | 10億円超50億円以下 | 400,000円 |
| 金銭借入れ契約 | 50億円超 | 600,000円 |
| 金銭借入れ契約 | 金額の記載なし | 200円 |
たとえば、記載金額100万円ちょうどの通常の借入れ契約書は1,000円、100万円を超え500万円以下なら2,000円です。「超」はその金額を含まず、「以下」は含みます。借入金を受け取った証明として別に作る受取書は、借入れの契約書と別の文書区分です。
請負契約書は第2号文書、建設工事以外は通常税額を見る
請負(うけおい)は、仕事の完成を約束し、その結果に対して報酬を支払う契約です。建物を作る仕事だけでなく、国税庁は警備・機械保守・清掃など、形のない結果を目的とするものも含めています。国税庁No.7102に該当するか確認してから、次の表を使います。
| 文書の種類 | 記載金額の区分 | 1通の税額 |
|---|---|---|
| 通常の請負契約 | 1万円未満 | 非課税 |
| 通常の請負契約 | 1万円以上100万円以下 | 200円 |
| 通常の請負契約 | 100万円超200万円以下 | 400円 |
| 通常の請負契約 | 200万円超300万円以下 | 1,000円 |
| 通常の請負契約 | 300万円超500万円以下 | 2,000円 |
| 通常の請負契約 | 500万円超1,000万円以下 | 10,000円 |
| 通常の請負契約 | 1,000万円超5,000万円以下 | 20,000円 |
| 通常の請負契約 | 5,000万円超1億円以下 | 60,000円 |
| 通常の請負契約 | 1億円超5億円以下 | 100,000円 |
| 通常の請負契約 | 5億円超10億円以下 | 200,000円 |
| 通常の請負契約 | 10億円超50億円以下 | 400,000円 |
| 通常の請負契約 | 50億円超 | 600,000円 |
| 通常の請負契約 | 金額の記載なし | 200円 |
1万円未満でも、別の課税事項がある文書は再確認
上の非課税は、通常の借入れ・請負だけを前提とするものです。他の課税文書の事項も含む場合は、所属する号の判定により1万円未満でも非課税にならない例外があります。単価・数量や引用先から金額を計算できる場合もあるため、空欄だけで「金額の記載なし」と決めないでください。
消費税の課税事業者が、対象取引の消費税額等を明確に区分する場合などは、その税額を記載金額に含めない扱いがあります。対象は第1号・第2号・第17号の1文書で、免税事業者の消費税相当額は同じ扱いになりません。契約書の金額を選ぶ前に国税庁No.6925の条件を確認します。
不動産売買・建設工事は、2027年3月31日までの軽減を分けて使う
国税庁No.7108では、2014年4月1日から2027年3月31日までに作成する、所定の不動産譲渡契約書と建設工事請負契約書に軽減措置を案内しています。軽減とは、通常より税額を低くする特例です。借入れ契約や、建設工事ではない通常の請負へ一律に広げるものではありません。
不動産売買は10万円超の契約金額が軽減対象になる
| 文書の種類 | 記載金額の区分 | 1通の税額 |
|---|---|---|
| 不動産売買契約 | 1万円未満 | 非課税 |
| 不動産売買契約 | 1万円以上10万円以下 | 200円 |
| 不動産売買契約 | 10万円超50万円以下 | 200円 |
| 不動産売買契約 | 50万円超100万円以下 | 500円 |
| 不動産売買契約 | 100万円超500万円以下 | 1,000円 |
| 不動産売買契約 | 500万円超1,000万円以下 | 5,000円 |
| 不動産売買契約 | 1,000万円超5,000万円以下 | 10,000円 |
| 不動産売買契約 | 5,000万円超1億円以下 | 30,000円 |
| 不動産売買契約 | 1億円超5億円以下 | 60,000円 |
| 不動産売買契約 | 5億円超10億円以下 | 160,000円 |
| 不動産売買契約 | 10億円超50億円以下 | 320,000円 |
| 不動産売買契約 | 50億円超 | 480,000円 |
| 不動産売買契約 | 金額の記載なし | 200円 |
建設工事は100万円超が軽減対象で、通常の請負表と混ぜない
| 文書の種類 | 記載金額の区分 | 1通の税額 |
|---|---|---|
| 建設工事請負契約 | 1万円未満 | 非課税 |
| 建設工事請負契約 | 1万円以上100万円以下 | 200円 |
| 建設工事請負契約 | 100万円超200万円以下 | 200円 |
| 建設工事請負契約 | 200万円超300万円以下 | 500円 |
| 建設工事請負契約 | 300万円超500万円以下 | 1,000円 |
| 建設工事請負契約 | 500万円超1,000万円以下 | 5,000円 |
| 建設工事請負契約 | 1,000万円超5,000万円以下 | 10,000円 |
| 建設工事請負契約 | 5,000万円超1億円以下 | 30,000円 |
| 建設工事請負契約 | 1億円超5億円以下 | 60,000円 |
| 建設工事請負契約 | 5億円超10億円以下 | 160,000円 |
| 建設工事請負契約 | 10億円超50億円以下 | 320,000円 |
| 建設工事請負契約 | 50億円超 | 480,000円 |
| 建設工事請負契約 | 金額の記載なし | 200円 |
架空例として、ほかの課税事項のない記載金額300万円の契約書を2026年11月6日に紙で作る場合、一般の請負は1,000円、軽減対象の建設工事は500円です。不動産売買なら同じ300万円でも軽減後1,000円です。金額だけでなく文書の種類が必要になる理由がここにあります。
現行の軽減期限後に作る契約書は、その時点で延長等が公表されていないかを再確認してください。また、自然災害等の被災者の契約には別の非課税措置があるため、上表だけで判定しません。
業務委託は、仕事の完成・事務の処理・基本契約の条件で判定する
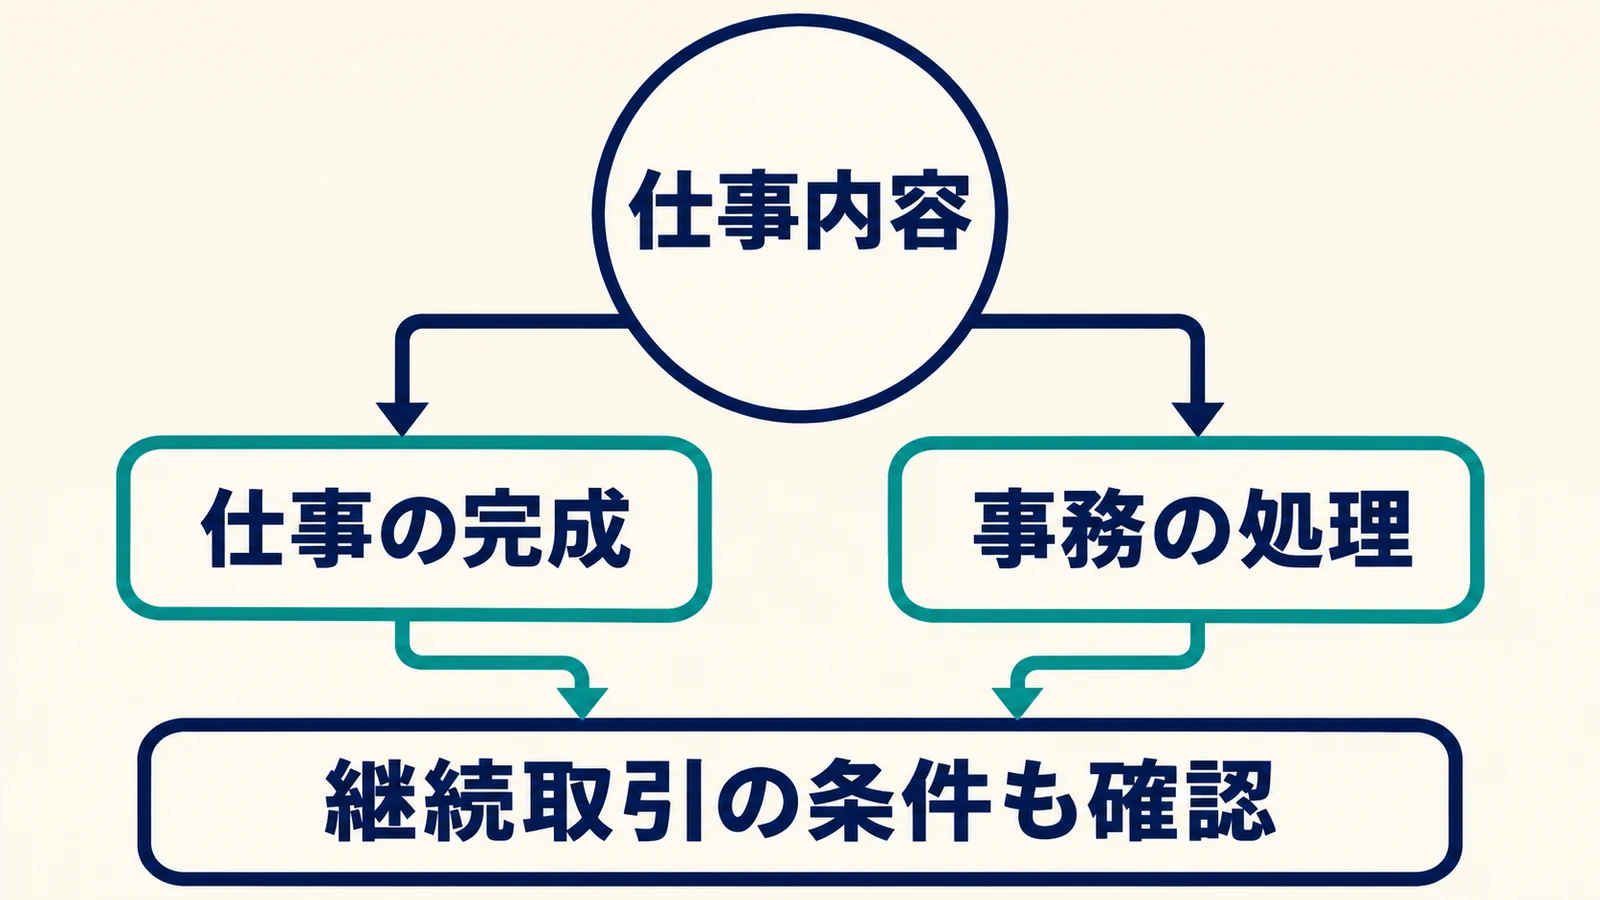
業務委託は幅広い仕事の頼み方を表す言葉で、印紙税の文書区分が一つに決まる名称ではありません。委任・準委任は、法律行為や事務の処理を頼む契約で、仕事の完成を目的とする請負とは区別します。ただし、成果物の有無や報酬の呼び方一つだけで確定せず、契約の義務の内容を読みます。
図の「仕事内容」から「仕事の完成」「事務の処理」を見分け、そのうえで「継続取引の条件も確認」します。請負の公式説明と継続的取引の基本契約の公式説明を合わせて確認してください。以下はすべて架空の仕事の例で、完成した契約書の課税判定ではありません。
| 架空の仕事・契約条件 | 確認する文書区分 | 判定前に読む条項 |
|---|---|---|
| ウェブサイト1件を完成・納品し、検収(内容の確認)後に報酬を払う | 仕事の完成を約束する内容なら、第2号の請負を検討 | 完成義務・検収・修正責任・報酬と結果の関係。ほかの課税事項も確認 |
| 月ごとにオンラインで業務相談を受け、事務処理の支援を行う | 委任・準委任だけの内容なら、課税文書に列挙されない場合がある | 完成の義務、請負に当たる作業の併記、代理店等の基本契約の要素がないか |
| 営業者同士で、1年間の反復する制作請負に共通する支払方法等を決め、金額は個別契約で定める | 所定の条件を満たせば、第7号の継続的取引の基本契約を検討 | 契約期間・更新、複数取引に共通する条件、記載金額、第2号との所属関係 |
第7号は1通4,000円です。たとえば営業者間の複数の請負取引に共通する目的物の種類・数量・単価・支払方法等の所定条件を定める契約書が対象になります。期間が長いだけで全契約が第7号になるわけではありません。
契約期間が3か月以内で、かつ更新の定めがないものは第7号から除かれます。ただし、第2号の請負などに該当する可能性は残ります。第2号と第7号の両方に当たる文書は、記載金額の有無等で所属を決める規則もあるため、「長期なら4,000円」「短期なら不要」と決めないでください。
継続取引・定款は定額で、領収書は5万円の基準を確認する
| 文書の種類 | 記載金額等の区分 | 税額 |
|---|---|---|
| 営業上の売上代金の領収書 | 5万円未満 | 非課税 |
| 営業上の売上代金の領収書 | 5万円以上100万円以下 | 200円 |
| 売上代金以外の受取書(借入金等) | 5万円未満/5万円以上 | 非課税/200円 |
| 第7号の継続的取引の基本契約 | 所定の取引条件・契約期間等に該当 | 4,000円 |
| 会社設立時の紙の定款原本 | 第6号の対象となる原本 | 40,000円 |
領収書の消費税区分、消印、PDF・メールで渡す場合の扱いは、領収書の書き方と収入印紙の詳しい判定で確認できます。上表の5万円は受取書の基準で、契約書全般の非課税ラインではありません。
定款(ていかん)は会社の基本ルールです。第6号は設立時に作成する所定の原本が対象で、すべてのコピーや設立後の変更に一律4万円を貼る意味ではありません。電子定款と株式会社の原本の扱いは、定款の作り方と電子定款の印紙税へ。
電子契約やPDFの送信だけなら、紙の課税文書の作成と区別する
電子データそのものは、印紙税が課される文書に含まれません。国税庁の電子メールで注文請書を送る場合の回答は、紙の現物の交付に代えてPDF等を送るという事実関係を前提に、課税文書を作成したことにならない扱いを認めています。PDFは、文書の配置を保って保存・送付するファイル形式です。
ただし、紙の原本も別に作って当事者が署名・押印し、契約成立の証拠として保有するなら、その紙について判定が必要です。後からスキャンしてPDFにするだけで、既に作った紙の課税関係が消えるわけではありません。
国税庁No.7120では、受け取ったメール等を出力しただけのものや、証明・署名等のない単なるコピーと、契約成立を証明するために作った写し・副本を分けています。「写し」と書いた紙でも、契約当事者の署名等により課税対象となる場合があります。契約1件につき印紙は1枚だけ、とも限りません。
収入印紙は1円から10万円の31券種で、税額とは別に選ぶ
券種は、印紙1枚に表示された金額の種類です。国税庁の形式改正の案内に示された31券種は次のとおりです。税額表で必要額を決めた後に、その額を満たす印紙の組合せを選びます。
| 額面の範囲 | 収入印紙の金額の種類 |
|---|---|
| 1円〜600円 | 1円・2円・5円・10円・20円・30円・40円・50円・60円・80円・100円・120円・200円・300円・400円・500円・600円 |
| 1,000円〜8,000円 | 1,000円・2,000円・3,000円・4,000円・5,000円・6,000円・8,000円 |
| 10,000円〜100,000円 | 10,000円・20,000円・30,000円・40,000円・50,000円・60,000円・100,000円 |
例として税額400円なら400円券1枚、または200円券2枚という組合せを考えられます。税額4,000円を小額券だけでそろえると枚数が増えるため、金額が大きいときは該当額面の在庫を先に問い合わせます。
買う場所は郵便局・売りさばき所・取扱いのあるコンビニから選ぶ
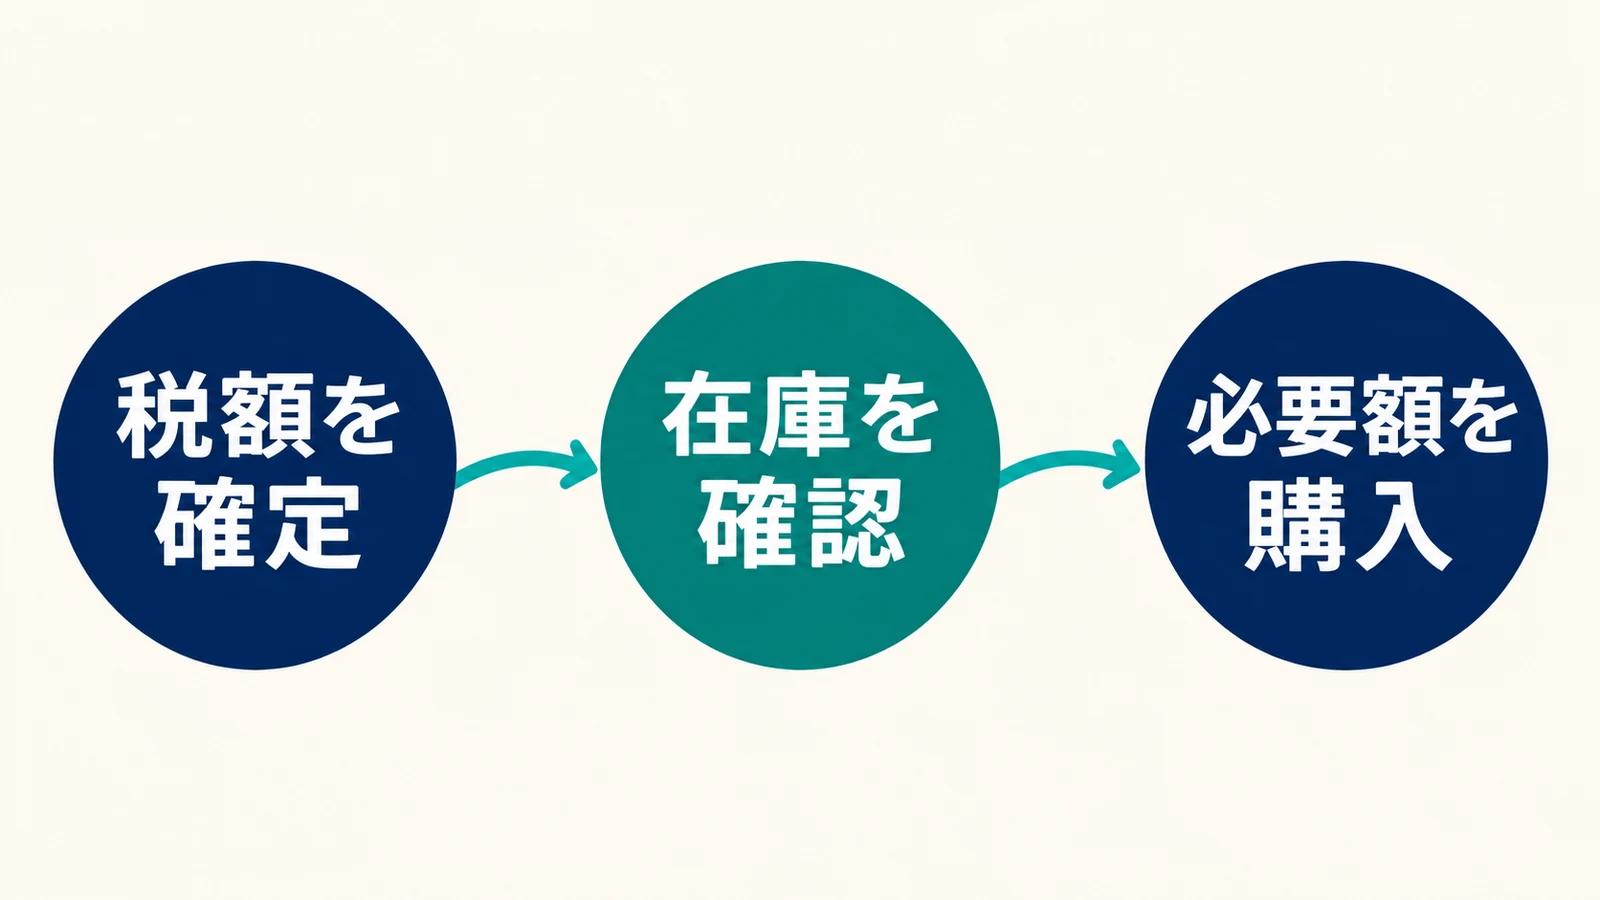
国税庁の2026年6月の案内は、郵便局・郵便切手類販売所・印紙売りさばき所を購入先として挙げています。売りさばき所は、収入印紙を販売する取扱店のことです。購入は図の「税額を確定→在庫を確認→必要額を購入」の順に進めます。
| 買う場所 | 向く場面 | 行く前に確認すること |
|---|---|---|
| 郵便局の窓口 | 必要額をまとめて用意したい。交換も相談したい | 希望の額面・枚数・在庫、取扱時間。すべての局に全額面が常備されるとは限らない |
| 印紙売りさばき所・郵便切手類販売所 | 近くの取扱店を利用したい | 収入印紙の販売有無と額面。手続き先の建物に売場があるかも個別確認 |
| 取扱いのあるコンビニ | 少額券を近くで探したい | 例:必要税額が200円なら「200円の収入印紙が何枚あるか」を照会。高額券・多枚数も店に確認 |
ファミリーマートの公式FAQは収入印紙を販売するとしつつ、一部の地域・店舗では取扱いがないと案内しています。セブン‐イレブンの公式FAQも、高額印紙等の在庫は利用店への事前確認を案内しています。コンビニで探す際は、まず200円券など自分が必要な少額券を指定して確認し、全店が200円券だけを扱うとは決めつけません。全国共通の取扱額面・在庫は確認できないためです。
購入時は、郵便切手と取り違えず、「収入印紙」「額面」「枚数」を伝えます。支払方法も窓口・店舗の条件を確認し、現金を準備しておくと支払手段が合わない場合に対応できます。
貼り方は、必要額を貼り、文書と印紙にかけて消印してから交付する
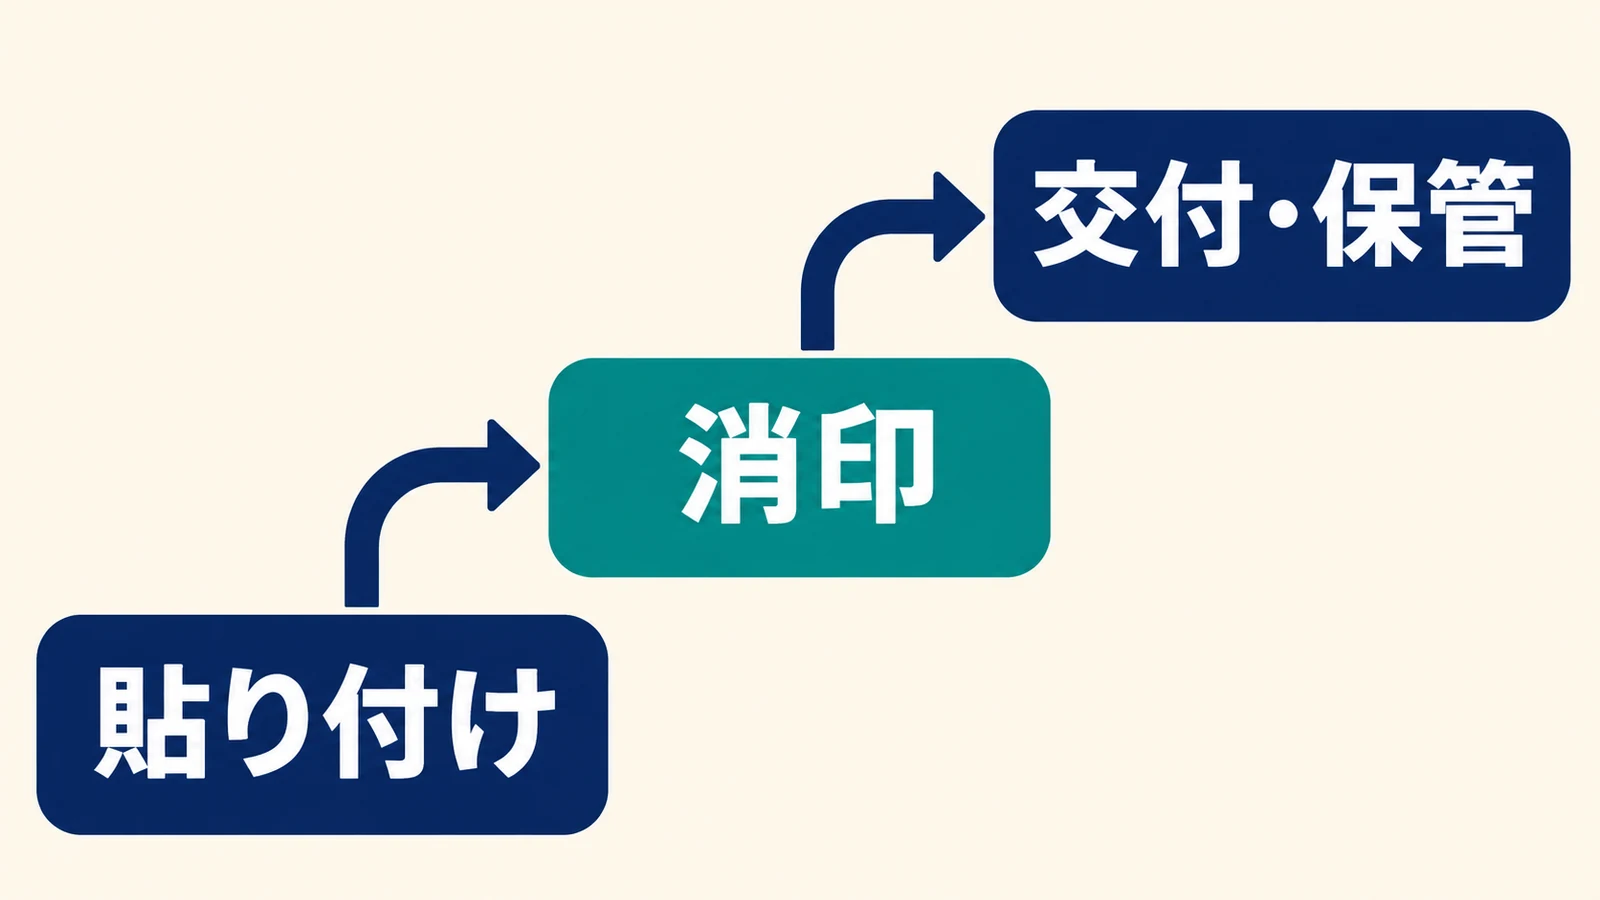
印紙税は課税文書の作成の時までに納めます。交付は相手に渡すことです。作成・交付の時期に間に合うよう、次の作業を進めてください。
- 作る文書の種類・記載金額・軽減期間を確認し、1通ごとの税額を確定する。
- 文書の本文を隠さず、消印を判別できる場所へ、合計が必要税額になる印紙を貼る。
- 文書と印紙の模様の両方にかかるよう、所定の印章または署名で消印する。
- 交付・保管の前に、額面の合計と消印を点検し、控えや管理記録を残す。
消印は、貼った印紙を使用済みと分かる状態にすることです。国税庁No.7129は、本人や代理人・従業者等の印章または署名で、文書と印紙の模様にかけて明瞭に消すと案内しています。印紙を貼るだけでは、この手続きは終わりません。複数枚を使う場合も、各印紙の消印を点検してください。
図は「貼り付け→消印→交付・保管」という作業順を表しています。なお、多量に継続して作成する事業者向けには、承認を受けて印紙貼付に代える納付方法もあるため、通常の貼付方法と分けて税務署へ確認します。
貼り忘れ・不足は過怠税の対象で、自主申出の条件を確認する
過怠税(かたいぜい)は、印紙税を所定の時までに納めなかった場合などに徴収される税です。国税庁No.7131によると、通常の不納付では、納めなかった税額とその2倍を合わせた3倍の過怠税となります。金額不足の場合も、不足した税額について確認が必要です。
作成者が「印紙税不納付事実申出書」を提出し、調査による過怠税の決定を予知してした申出でない等の条件を満たすと、不納付税額の1.1倍に軽減されます。「自分から言えばいつでも追加負担なし」という扱いではありません。貼り忘れや不足に気づいたら、文書と作成日・納付済み額をそろえて所轄税務署へ相談してください。
所定の消印をしなかった場合は、その消印されていない印紙の額面に相当する過怠税の対象です。印紙税法第20条には、通常の不納付と消印漏れによる過怠税の徴収合計が1,000円未満なら1,000円とする規定もあります。自主申出による1.1倍の扱いと、この最低額の規定を混同しないようにします。過怠税は、所得税の必要経費や法人税の損金(法人税を計算するときの費用)には算入されません。
架空例として、第7号の税額4,000円を全額納めなかった場合、通常の計算は4,000円×3=12,000円、自主申出の条件を満たす場合は4,000円×1.1=4,400円です。実際の徴収額は、ほかの文書や納付状況も含めて税務署へ確認します。
間違えたときは印紙をはがさず、還付か交換かを選ぶ
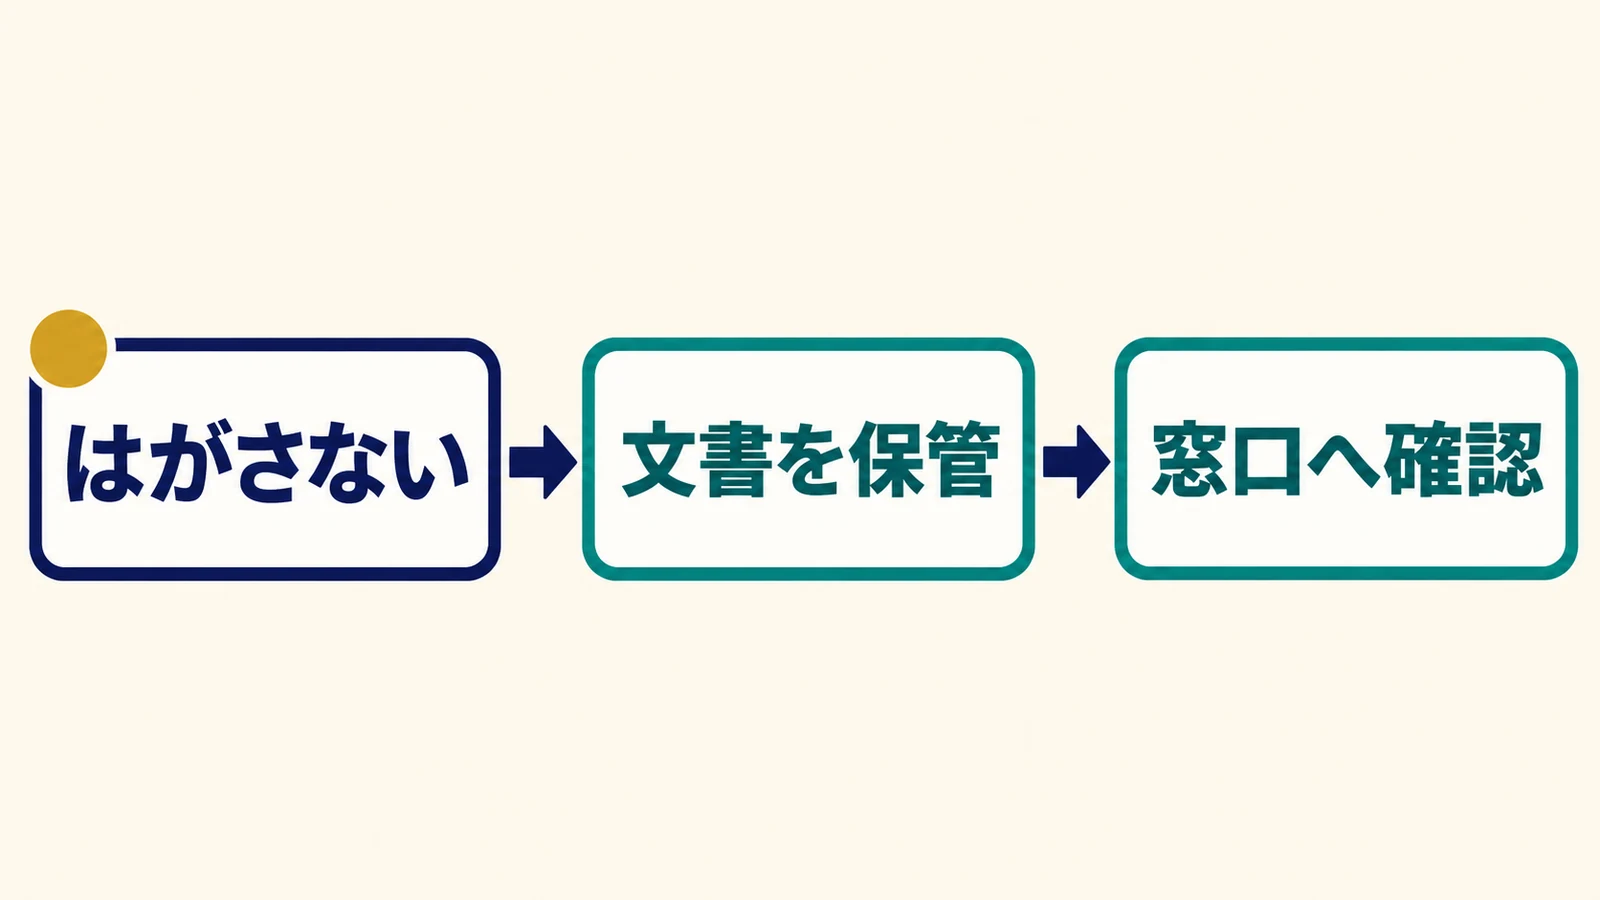
還付は、納め過ぎた税金などを返してもらうこと、交換は、使っていない印紙を別の額面の印紙に替えることです。図の「はがさない→文書を保管→窓口へ確認」を先に守り、次の表で相談先を選びます。
| 起きたこと | 確認する手続き・窓口 | 残すもの・注意 |
|---|---|---|
| 課税文書へ必要額より多く貼った | 税務署へ印紙税の過誤納確認・還付を申請 | 貼ったままの文書と申請書。過誤納は誤って多く納めたこと |
| 委任だけの契約書等、課税でない文書へ誤って貼った | 税務署へ還付対象か確認 | 契約内容が確認できる現物。表題だけで委任と決めない |
| 課税文書の用紙へ貼ったが、使用する見込みがなくなった | 税務署へ未使用文書としての還付を確認 | 既に成立した契約を後で解除・取消した場合とは区別 |
| 未使用券の額面を間違えた、購入したが使わない | 郵便局で他の収入印紙へ交換 | 汚れ・損傷等のない印紙。現金への交換はできない |
| 白紙・封筒等、明らかに課税文書でないものへ貼った | 郵便局で交換対象か確認 | はがさず紙ごと持参。使用済み・納付済みのものは別扱い |
還付は文書の現物と申請書をそろえ、原則5年以内に手続きする
印紙税過誤納の手続きでは、「印紙税過誤納確認申請(兼充当請求)書」と、過誤納の事実を証する文書の現物を用います。e-Tax(国税の電子申告等の仕組み)で申請書を提出する方法でも、現物の提示は別に必要です。文書を作成した日等から5年以内という期限も確認してください。郵便局の交換にかかる1枚ごとの手数料とは別の手続きで、郵送する場合の送料等は別途用意します。
書面で提出する場合、内部事務を集めて処理する業務センターの対象地域では、案内されたセンターへ郵送します。2026年6月の郵送提出案内には、日中に連絡できる電話番号、文書の返却希望の記載、相談で来署する場合の予約等が示されています。還付の支払手続きは提出からおおむね3か月の目安で、即日の現金返金ではありません。
貼り付けた部分を切り取ったり、印紙をはがしたりしたものは還付対象になりません。契約が成立した後に解除・取消したことだけで、当初正しく納めた印紙税が戻るわけでもありません。必要額を超えて納めた場合の還付と分けて、国税庁No.7130と申請手続きの条件を確認します。
未使用券の交換は、差し出す印紙1枚につき原則5円がかかる
国税庁の交換制度の説明と日本郵便の交換案内では、汚れ・損傷等のない未使用印紙などを、他の額面の収入印紙に交換できるとしています。交換手数料は、差し出す印紙1枚につき5円。10円未満の印紙は額面の半額という例外が国税庁の交換・還付パンフレットにあります。
たとえば200円券10枚を2,000円券1枚へ替える場合、手数料は受け取る1枚ではなく、差し出す10枚×5円=50円です。購入した未使用券を郵便局・税務署へ持参しても、そのまま現金へ換えることはできません。税務署の還付は、印紙税の過誤納等を確認する別の制度です。
迷う契約は、条項と別紙をそろえて税務署で確認する
実際の条項や複数の契約が関係する場合は、契約案と引用する別紙等をそろえ、最寄りの税務署へ事前に相談日時を予約して確認します。2026年6月の国税庁の手引も、課税文書に当たるかの相談では文書を持参するよう案内しています。
一般的な税の質問は国税庁の相談窓口を利用できます。実際の契約の義務や、複数の書類の関係を整理する必要がある場合は、税理士や契約を担当する専門家にも確認してください。
よくある質問:購入・金額の基準・交換
収入印紙はコンビニでも買えますか?
取扱いのある店舗で買えます。購入先の表で候補を選び、額面・枚数に加えて利用する日時も伝え、営業時間と在庫の両方を確認してください。店舗が開いていることと、必要な印紙がそろうことは別の条件です。
収入印紙が必要になるのは、記載金額が5万円からですか?
5万円は領収書等の受取書に関する基準です。通常の借入れや請負は1万円未満の非課税とそれ以上を確認し、継続取引の基本契約や定款は別の定額区分です。文書の種類を選んでから金額の行を選んでください。
誤った額面を買ったら、ほかの額面と交換できますか?
汚れ・損傷等のない未使用券など、対象条件を満たせば郵便局で交換できます。手数料は差し出す側の枚数で決まります。既に文書へ貼った場合は、はがさず、課税文書かどうかと使用状況を窓口へ伝えてください。
まずは文書1通の内容・金額・作成日をそろえて、必要額を確定する
作成予定の文書と、参照する別紙・見積書等を手元に置き、どの区分に当たるか、記載金額はいくらか、軽減期間内かを確かめましょう。判定ができたら、1通ごとの税額と必要な印紙の額面・枚数をメモし、購入先に在庫を確認して進めてください。
出典と確認日
以下を2026年11月6日に確認しました。税額一覧表・手引・還付の郵送案内は2026年6月版を参照し、軽減期限は2027年3月31日までという現行案内を反映しています。券種一覧は国税庁の公表資料、店舗の販売・在庫は各社公式FAQを用い、未確認の全国共通在庫や決済特典は記載していません。画像は抽象的な説明図とイメージで、契約書・印紙の見本ではありません。
- 国税庁「契約書や領収書と印紙税〈印紙税額一覧表〉」(令和8年6月・PDF)
- 国税庁 No.7140「印紙税額の一覧表(その1)」
- 国税庁 No.7141「印紙税額の一覧表(その2)」
- 国税庁 No.7108「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」
- 国税庁 No.7102「請負に関する契約書」
- 国税庁 No.7104「継続的取引の基本となる契約書」
- 国税庁「印紙税の手引」(令和8年6月・PDF)
- 国税庁「注文請書を電子メールで送信した場合の印紙税」回答
- 同・事前照会の事実関係と理由
- 国税庁 No.7120「契約書の写し、副本、謄本等」
- 国税庁 No.6925「消費税等と印紙税」
- 国税庁「収入印紙の形式改正について」(31券種・PDF)
- ファミリーマート「収入印紙は販売していますか?」
- セブン‐イレブン「高額な印紙等の取扱い」
- 国税庁 No.7129「印紙税の納付方法」
- 国税庁 No.7131「印紙税を納めなかったとき」
- e-Gov法令検索「印紙税法」第20条
- 国税庁 No.7130「誤って納付した印紙税の還付」
- 国税庁「印紙税過誤納[確認申請・充当請求]手続」
- 国税庁「印紙税過誤納確認申請書の郵送提出に関するお願い」(令和8年6月・PDF)
- 国税庁「収入印紙の交換制度」
- 国税庁「収入印紙の交換と印紙税の還付について」(PDF)
- 日本郵便「誤った額面の収入印紙の交換」
- 国税庁「税についての相談窓口」