この記事の結論
- 事業計画書は、誰に・何を・どう売り、いくら必要で、どのように事業を続けるかを文章と数字で示す資料です。融資・補助金では、最初に提出先の様式と確認項目を見ます。
- 数字は客単価×客数などの根拠から売上を作り、原価・経費・利益・返済後の資金へつなげます。借入れの元金(借りたお金の本体)の返済は経費に入れません。
- 作成は「目的→材料→文章→数字→見直し」の5段階。まず公式様式と見積書・取引条件を集め、不明な箇所を残した下書きでも無料の相談窓口へ持参しましょう。
これから開業する人、開業したばかりの個人事業主やひとり会社の経営者に向け、事業計画書に何を書き、数字をどう作るかを説明します。制度の利用条件や申込手順は繰り返さず、計画の内容に絞ります。確認日は2026年11月6日です。本文の金額例・店名・経歴はすべて架空で、審査結果や実際の税額を示すものではありません。
事業計画書は、使う目的と提出先の様式を決めてから書く
事業計画書は事業の内容・進め方・資金と収支の見通しをまとめる資料の総称です。創業時の計画をまとめたものは創業計画書と呼ばれます。全国共通の一つの様式を全用途に使うのではなく、相手が指定する項目・対象期間・提出方法へ合わせます。
| 使う目的 | 最初に確かめること | 内容の置き方 |
|---|---|---|
| 創業融資 | 金融機関・自治体・信用保証協会の指定様式と添付資料 | 経験、販売・仕入れ、必要資金、収支と返済のつながり |
| 補助金の申請 | その回の公募要領、様式、審査項目、入力方法 | 経営上の課題、取り組む内容、経費の必要性、見込む効果 |
| 自分の事業管理 | 開始日、月別の目標、見直す時期 | やること・担当・支払時期を決め、実績と比べる |
公庫の制度・自己資金・必要書類と申込み全体は、日本政策金融公庫の創業融資の条件と手順で確認できます。この記事の11項目は準備を整理するための区分で、公庫の欄番号や補助金の審査項目をそのまま並べたものではありません。
出典:日本政策金融公庫「創業計画書」公式様式、TOKYO創業ステーション「事業計画書の項目・作成支援」、小規模事業者持続化補助金「公募要領・確認時の第20回第9版」。
作成は、目的・材料・文章・数字・見直しの順に進める
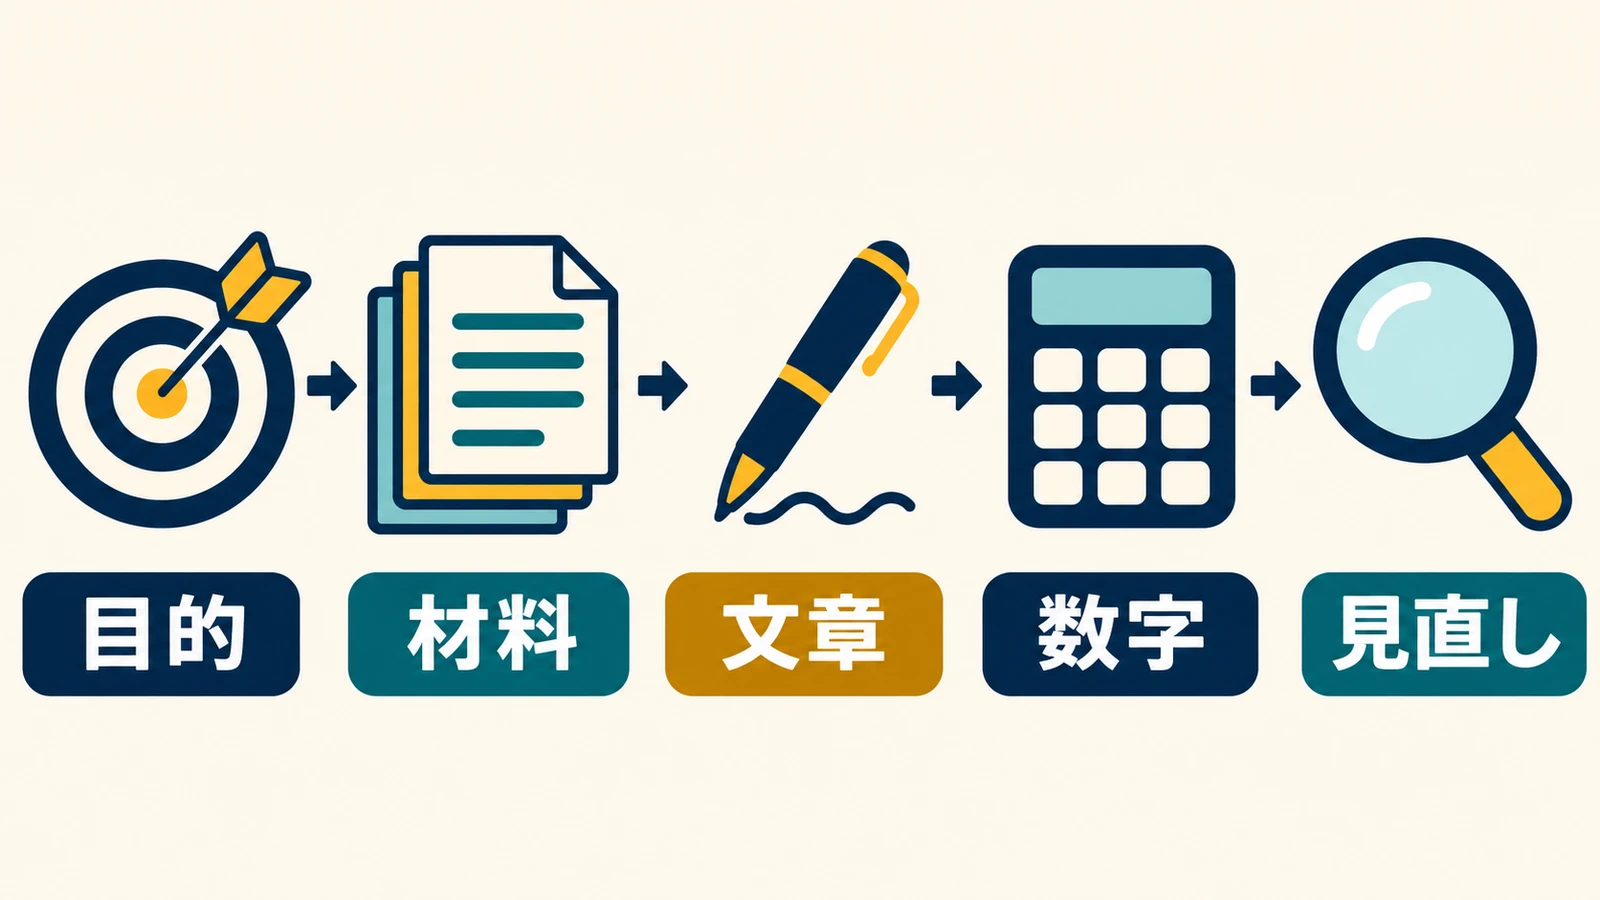
図の順に、目的で提出先と用途を決め、材料を集め、文章で事業を説明し、数字へ落とし込み、最後に全体を見直します。文章と数字は行き来して構いません。作成に必要な日数は、見積り・物件・取引先の確定状況で変わるため、一律には置きません。提出日から、相談・修正に使う時間を逆算してください。
- 提出先の最新様式・公募要領と、対象者・必要な添付資料の案内。
- 経歴、資格、過去の担当業務・実績。開業後なら売上・仕入れ・経費の実績。
- 商品ごとの価格、仕入れ・外注の見積り、事務所や店舗の契約条件。
- お客さま候補への聞き取り、商圏(来店が見込まれる範囲)の調査、競合の公式料金・提供内容など、確認日を記した資料。
- 使える自己資金、既存の借入残高(まだ返していない元金)と返済予定、設備代・家賃等の支払予定。
材料は「確認済み」「見積り・商談中」「まだ仮定」の三つに分けます。未契約の見込み客を確定注文と書かず、確認先と次に確かめる日を添えましょう。開業後の人は、予測に混ぜる前に実績の期間をそろえます。
出典:日本政策金融公庫「創業計画書」公式様式、TOKYO創業ステーション「事業計画書の項目・作成支援」。
文章は11項目に分け、何を書くかと書き漏れを確認する
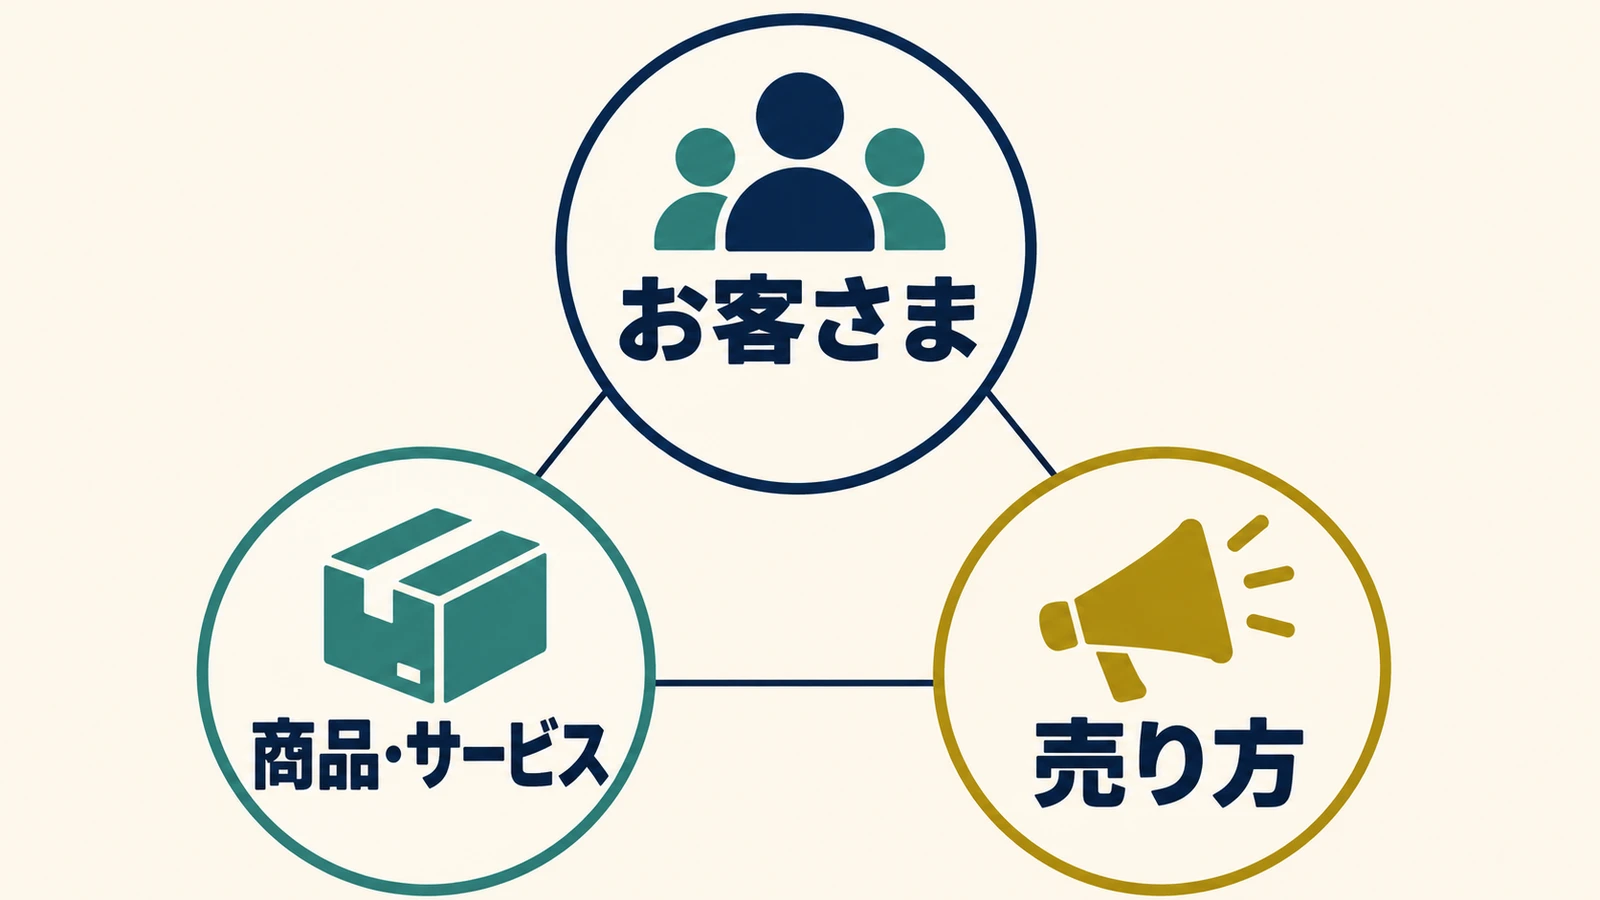
「お客さま」に合う「商品・サービス」を用意し、その人に届く「売り方」を説明します。図の三つをつなぎ、例えば「品質がよい」「SNSで集客」といった抽象語を、対象・内容・方法へ置き換えます。
| 項目 | 何を書くか | よくある書き漏れ |
|---|---|---|
| 事業の概要 | 個人か法人か、開業予定日、場所、誰に何をどう提供するかを短く書く | 事業名だけで、実際の提供内容・営業場所が分からない |
| 動機と経歴 | 始める理由と、担当業務・経験・技能が事業でどう生きるか | 勤務先名・在籍年だけで、何を担当し何ができるかがない |
| 商品・サービス | 内容、価格、提供時間、主な商品の売上構成 | 価格に含む範囲や納期、販売できる数量の上限がない |
| お客さまと市場 | 対象となる人や会社、困りごと、地域・規模、調査の根拠 | 「すべての人」が対象で、実際に来店・購入する層が不明 |
| 競合との違い | 同じお客さまが比較する店・商品と、価格・品質・利便性などの違い | 「競合はいない」「安い」だけで、比較相手や裏付けがない |
| 売り方 | 知ってもらう方法、受注・販売・代金回収の流れ、広告費 | SNSの投稿だけで、問い合わせから購入へ進む導線や入金日がない |
| 仕入れ・外注 | 相手先、発注量、単価、納期、締日・支払日、代わりの調達先 | 仕入単価だけで、送料・最低発注量・在庫・外注範囲がない |
| 人員 | 自分・役員・従業員の役割、人数、勤務時間、採用時期と費用 | 自分一人で処理できない件数なのに、外注・採用費を計上していない |
| 必要な資金と調達方法 | 設備・開業準備・運転資金(日々の仕入れ・経費を払う資金)の内訳、見積先、支払時期と調達先 | 設備代だけを挙げ、開業後の支払いに必要な資金がない |
| 売上と費用の見通し | 単価・数量・日数、原価・経費の根拠、創業当初と軌道に乗った後 | 希望売上だけで計算式がなく、売上増の理由や増える費用がない |
| 返済の計画 | 既存と新規の借入れを含む元金・利息の予定、返済後の現金 | 利益と預金を同じと考え、税金・生活費・入出金のずれを見ていない |
例えば、架空の「こもれび雑貨店」なら、概要は「近隣で暮らす人向けに、長く使える台所用品を店頭販売する個人事業。創業者一人で営業し、商品説明と使用相談に対応」と書けます。経歴には「小売店で仕入れ・在庫管理・接客を担当」など、できる仕事を続けます。実在店を使った実績ではなく、書く粒度を示す例です。
比較は競合の悪口ではなく、対象客が何を選ぶかの整理です。公式の価格や営業時間を調べた日、見込み客の聞き取り件数・方法などを資料に残し、事実と自分の推測を分けます。
出典:日本政策金融公庫「創業計画書」公式様式、TOKYO創業ステーション「事業計画書の項目・作成支援」、日本政策金融公庫「創業計画書セルフチェックリスト」。
数字は、客単価・客数・営業日数から売上を組み立てる
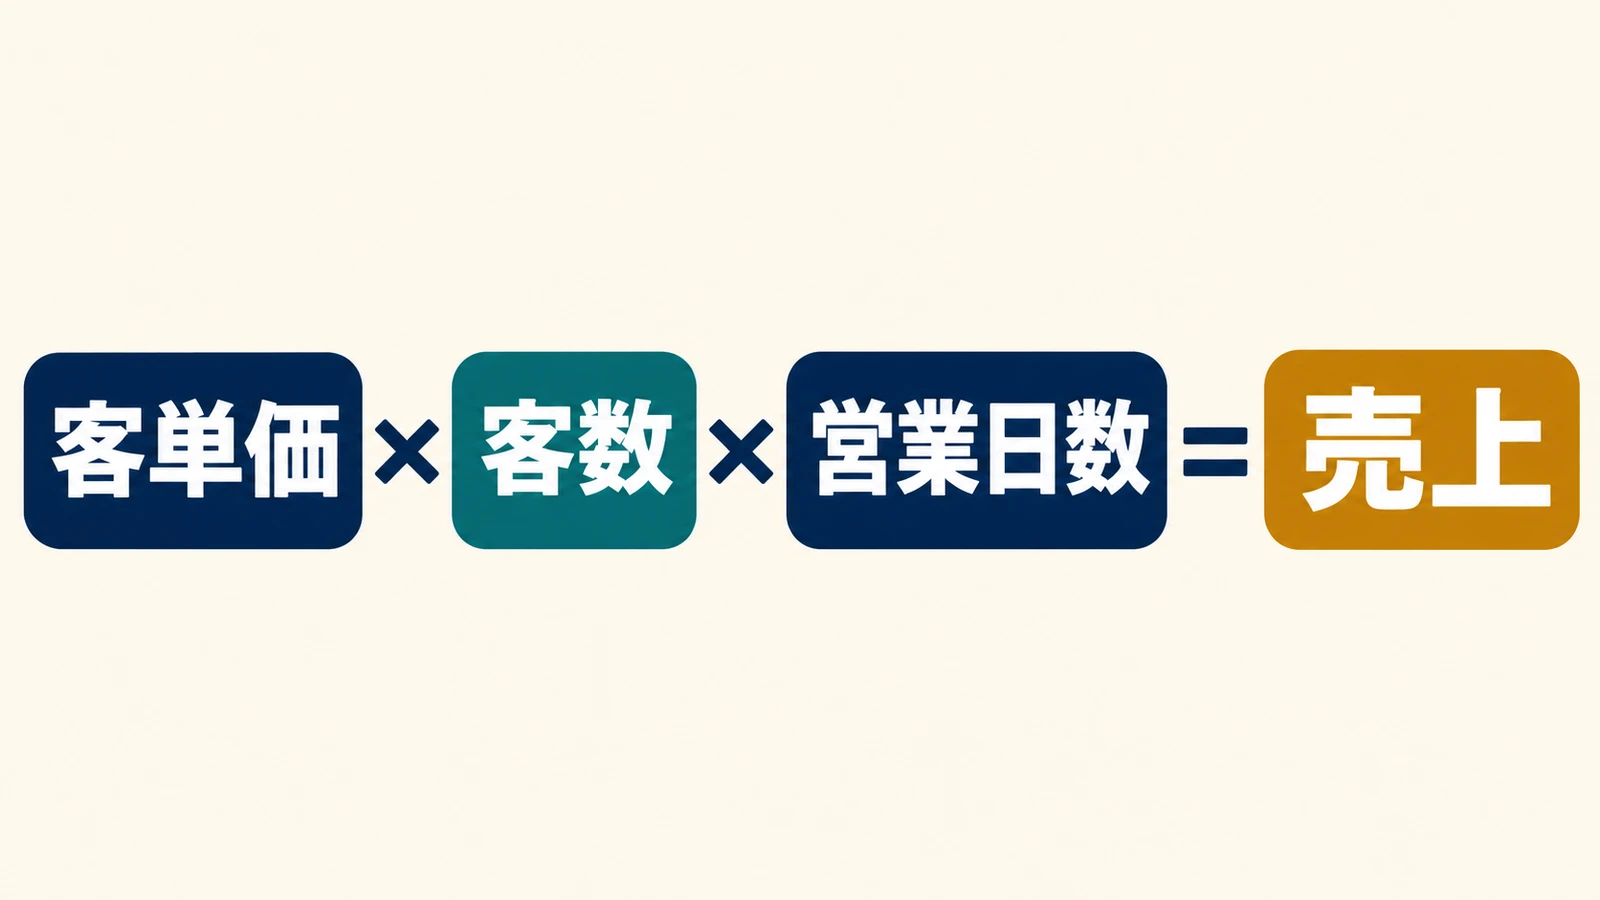
客単価は一人のお客さまが一度に支払う平均額です。店頭販売の月の売上なら、図のように客単価×1日の客数×営業日数に分けると、どの仮定が売上に影響するか分かります。客数を月合計で置いた場合は、営業日数をもう一度掛けません。
小売店以外なら、受託業は「1件の受注単価×月の件数」、定額サービスは「月額単価×契約数」など、その仕事に合う単位を選びます。公庫も、設備の能力、売場面積、席数・回転数、従業者数など、業種に合う方法で複数の角度から売上を検討するよう案内しています。
単価には商品構成と値引き、客数には場所・営業時間・認知・リピートを反映します。自分一人が接客や制作に使える時間を超えないかも確認しましょう。「市場が伸びているから売上が増える」だけでは、自店の件数の説明になりません。開業済みなら直近の実績と差が出る理由を示します。
出典:日本政策金融公庫「売上高等の計算方法」、日本政策金融公庫「創業計画書の記入例・洋風居酒屋」、日本政策金融公庫「創業計画書の記入例・ソフトウェア開発業」。
架空の小売店で、売上から原価・経費・利益を順に計算する
以下は架空の個人事業主一人による雑貨小売店の、開業後のある1か月です。単価2,000円、客数1日20人、月25日営業と仮定します。商品の原価率は60%、当月の仕入れと売れた商品の原価が一致し、在庫の増減はない前提です。季節変動や売上の立上がりは別に検討します。
売上原価は売れた商品に対応する仕入れ等の費用、原価率は売上に対するその割合、固定費は売上が増減しても一定範囲で発生する家賃などの費用です。この例では家賃等を固定額で置きますが、実際は光熱費・決済手数料など、売上に応じて変わる費用も分けます。
| 項目 | この例の計算・前提 | 月額 |
|---|---|---|
| 売上高 | 2,000円×20人×25日 | 1,000,000円 |
| 売上原価 | 売上1,000,000円×60% | 600,000円 |
| 原価を引いた利益 | 1,000,000円−600,000円 | 400,000円 |
| 家賃 | 店舗の月額費用という仮定 | 100,000円 |
| 水道光熱費・通信費 | 月額を仮置き | 30,000円 |
| 広告宣伝費 | 実施する広告の月予算 | 30,000円 |
| その他の経費 | 消耗品等の月予算 | 20,000円 |
| 減価償却費 | 設備代を使う期間へ配分した月額という仮定 | 20,000円 |
| 上記の経費小計 | 100,000+30,000+30,000+20,000+20,000 | 200,000円 |
| 支払利息 | 借入れに対して払う費用。当月分を仮置き | 5,000円 |
| 利益(税金等を差し引く前) | 400,000円−200,000円−5,000円 | 195,000円 |
個人営業の事業主本人の生活費や、自分への給与に相当する引出しは、上の経費に入れていません。法人の計画では役員報酬や会社負担の社会保険料(健康保険・厚生年金などの保険料)などを見込み、個人事業の例をそのまま転記しないでください。税務上の経費や役員報酬の扱いは税理士等へ確認します。
売上・原価・経費を集計する用語と在庫の反映は、個人事業主の損益計算書の見方と計算例へ。ここで計算した195,000円は計画上の月の利益で、青色申告特別控除後の所得や預金残高ではありません。
減価償却費は設備などの取得費用を使う期間へ配分する費用です。計算の条件は減価償却の仕組みと計算方法で確認できます。この月に20,000円の現金が戻るという意味ではなく、設備代そのものの支払いは資金計画へ別に入れます。
出典:日本政策金融公庫「売上高等の計算方法」、日本政策金融公庫「創業計画書」公式様式、沖縄振興開発金融公庫「創業の手引」18ページ・返済計画。
返済の元金は経費にせず、利益から現金の余裕を確認する
公庫の2026年5月版「創業の手引」は、返済元金と個人の家計費を経費に含めず、利益から支払う考え方を示しています。利息を経費に入れたうえで、元金返済まで経費として引かないようにします。
また、沖縄振興開発金融公庫の「創業の手引」18ページは、返済財源(返済の元手)を当期利益(その期間の税金等を反映した利益)と減価償却費の合計で考える例を示しています。減価償却費は利益の計算で引く一方、その計上時に同額の現金支出を伴わないため、現金を考えるときに足し戻します。個人の生活費に使う分は別に必要です。下の例は税金前の利益から始めるため、足し戻し後に税金等への備えを引く整理にしています。
| 利益からの確認 | この例の計算 | 月額 |
|---|---|---|
| 税金等を引く前の利益 | 上の表から | 195,000円 |
| 減価償却費を足し戻す | 195,000円+20,000円 | 215,000円 |
| 税金・社会保険料等への備えを引く | 215,000円−30,000円 | 185,000円 |
| 個人の生活費への引出しを引く | 185,000円−120,000円 | 65,000円 |
| 借入元金の返済を引く | 65,000円−50,000円 | 15,000円 |
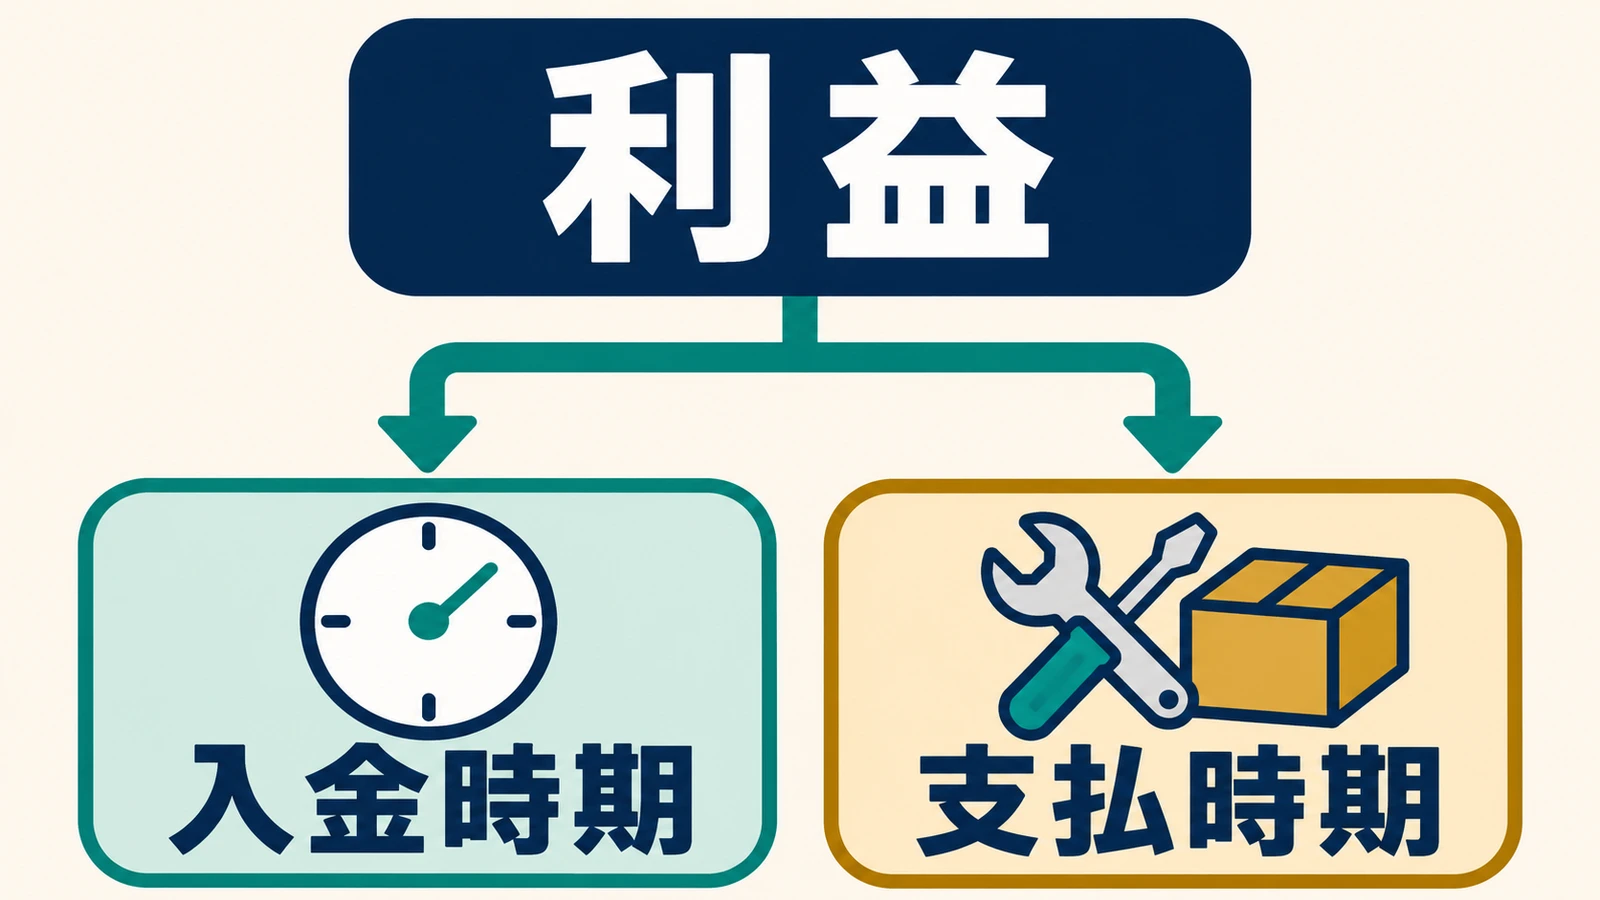
この15,000円は、そのまま預金残高や「自由に使える額」ではありません。図の入金時期・支払時期を確認し、売掛代金(まだ入金されていない売上代金)の未回収、仕入代金の支払、在庫の増加、設備購入などを月別に反映します。この簡略例では、そのずれと当月の新規設備購入がない前提です。現金・売掛金・借入残高などの区分は、個人事業主の貸借対照表の見方へ進めます。
客数が1日15人にとどまる月なら、同じ単価と25日営業で売上750,000円、原価450,000円、経費200,000円と利息5,000円を引いた利益は95,000円です。減価償却費を足しても、上と同じ備え・生活費・元金返済を引くと85,000円の不足になります。この変化を見て、支出の見直し、必要な手元資金、販売計画の修正を検討します。売上を上げた数字へ置き換えるだけでは解決しません。
出典:日本政策金融公庫「創業の手引」(2026年5月版)、沖縄振興開発金融公庫「創業の手引」18ページ・返済計画。
必要な資金と調達方法は、金額だけでなく支払月もそろえる
必要な資金は、設備など開業前の支払いと、開業後の仕入れ・家賃等に分けます。先ほどの架空店の開業時なら、設備120万円+初回の在庫60万円+その後の支払いに備える運転資金120万円=300万円、調達は自己資金120万円+借入予定180万円=300万円、という整理ができます。融資を受けられる金額を示す例ではありません。
設備の見積書には見積先と支払時期、借入れ等には入金予定と返済条件を対応させます。利益を作る月の費用と、開業時に先払いする資金は同じではありません。運転資金の120万円を「何となく数か月分」と置かず、月別の入金・支払を並べ、残高が最も少なくなる時期から必要額を検討してください。
事務所を使うなら、レンタルオフィスなどの契約時・毎月・退去時の費用を確認します。住所利用が中心なら、バーチャルオフィスの初期費用・転送費・契約期間も別に整理し、月額だけで必要資金を決めないようにします。
補助金の入金を、未確定のまま開業資金に充てない
申請予定額と確定した調達額を分け、交付決定・事業実施・支払い・実績報告・入金の順序を、その回の公募要領で確認します。補助対象になる費用や、いつ発注してよいかも制度ごとの条件です。立替えが必要な場合の資金を計画へ入れてください。
出典:日本政策金融公庫「創業計画書」公式様式、小規模事業者持続化補助金「公募要領・確認時の第20回第9版」。
公式様式は、公庫・自治体・補助金ごとに入手する
様式は公式ページから取得し、提出先に合う版を使います。記入例の数値は、自分の単価・能力・見積りへ置き換えて使うための参考です。
| 提出先・用途 | 公式の入手先 | 選ぶときの確認 |
|---|---|---|
| 公庫の国民生活事業 | 創業計画書・業種別の記入例・月別収支計画書 | 創業計画書はExcel・PDF。洋風居酒屋、美容業、ソフトウェア開発業などの記入例がある。近い業種でも内容・数値の転記はしない |
| 自治体の制度融資の例:横浜市 | スタートアップおうえん資金の必要書類と信用保証協会の様式一覧 | 市の対象区分から必要な計画書を選ぶ。同協会は創業関連保証とスタートアップ創出促進保証の様式を分けて掲載 |
| 補助金の例:持続化補助金・商工会地区 | 申請について・公募要領・参考資料 | 申請する回と地区を確認。経営計画・補助事業計画は電子申請で入力する案内があり、参考PDFを紙で提出すればよいとは限らない |
公庫の創業計画書では、商品・サービスや取引先、借入状況、必要資金と調達、月平均の見通しなどの欄がつながっています。関連企業や代表者個人の借入れなど、自分が考えた11項目のメモだけでは落ちる欄もあるため、最後は公式様式の全欄へ照合します。
補助金では、事業全体の計画に加え、補助を受けて行う取組とその費用・効果を明確にします。確認した持続化補助金の公募要領にも、経営状況の分析、方針・目標、実行する計画等を確かめる審査の観点があります。様式・審査項目は公募ごとに違うため、その回の公募要領を基準に、どの項目へ何を書いたかを点検します。
出典:日本政策金融公庫「創業計画書」公式様式、小規模事業者持続化補助金「公募要領・確認時の第20回第9版」。
提出前は文章と数字の矛盾を直し、開業後は実績と比べる
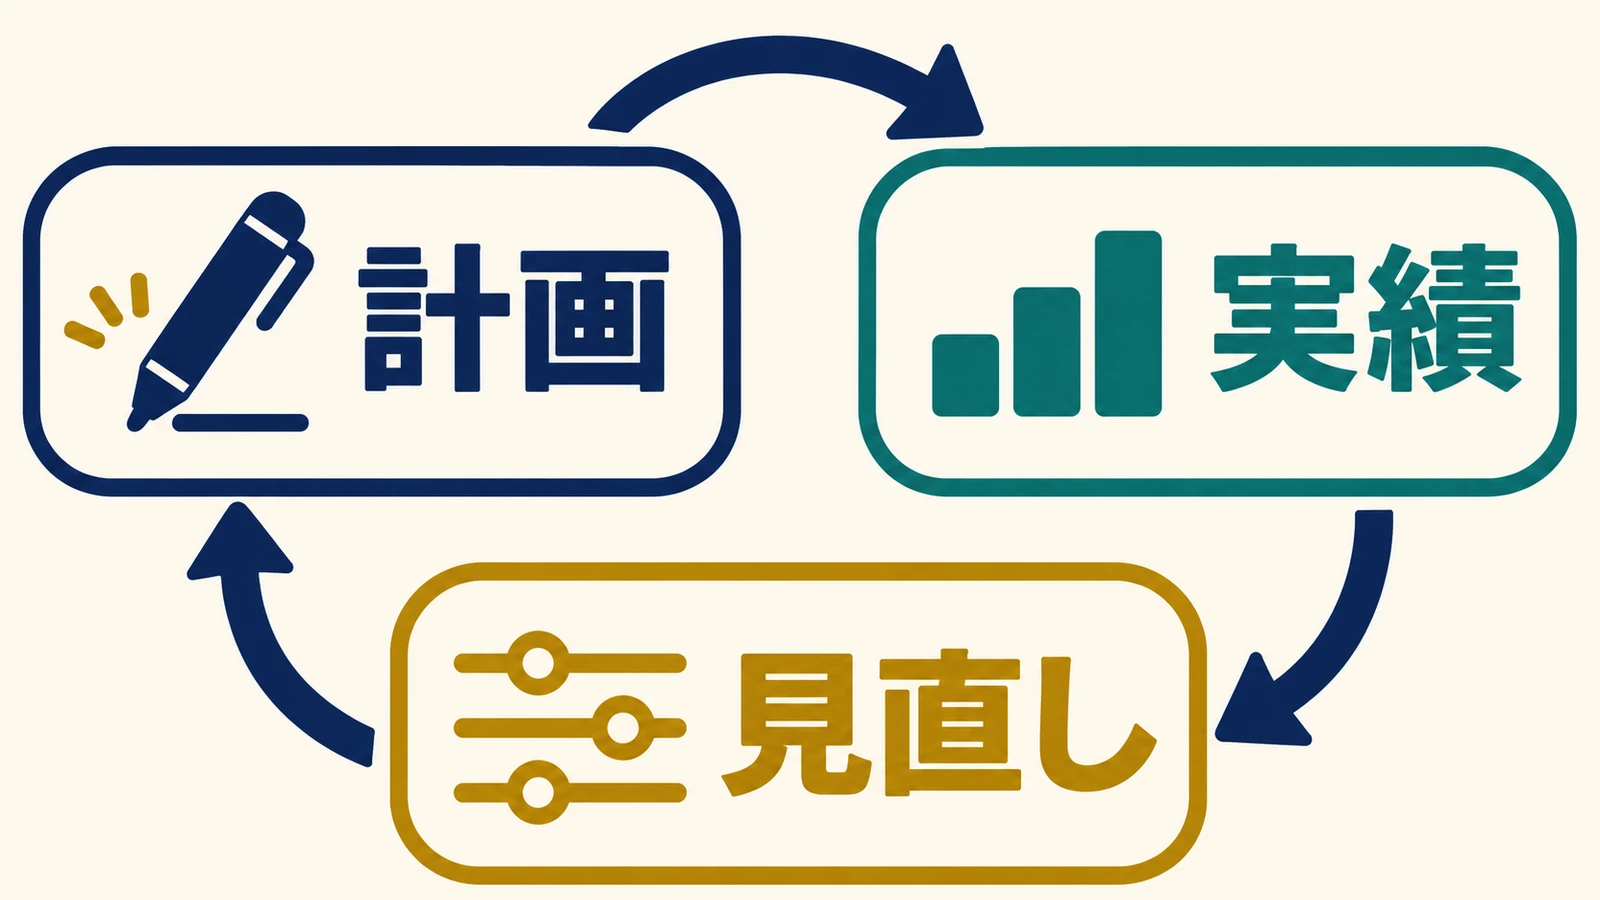
図の計画→実績→見直しを続けられるよう、計算の根拠と変更日を残します。提出前は以下を点検し、開業後は月ごとに、単価・客数・原価・経費のどこに差が出たかを確かめます。
- 月額・年額、円・万円、税込・税抜の集計条件がそろっているか。
- 文章の人数・営業時間・販売方法と、客数・受注件数・人件費が一致するか。
- 必要資金と調達額の合計、支払月と調達の入金予定が対応するか。
- 原価・外注費・決済手数料などの二重計上や、家賃・通信費等の漏れがないか。
- 利益の計算へ元金返済を混ぜず、現金の確認で利息を二重に引いていないか。
- 確定注文・商談中・仮定を区別し、調査日と見積書などの根拠を参照できるか。
売上だけを目標に合わせて修正せず、例えば客数を増やすなら、集客方法、広告費、接客時間も一緒に見直します。提出した版と修正した版を残し、申請中に重要な前提が変わったら提出先へ変更の扱いを確認してください。
出典:TOKYO創業ステーション「事業計画書の項目・作成支援」、日本政策金融公庫「創業計画書セルフチェックリスト」。
無料の相談先には、下書きと根拠資料を一緒に持っていく
完成まで一人で抱えず、「客数をどう見積もるか」「元金返済後に足りるか」など相談したい点を先に書きます。無料の相談と、書類の作成代行・申請代理は別です。予約、利用対象、対応範囲を窓口で確認してください。
| 相談先 | 確認した支援内容 | 利用前に確かめる点 |
|---|---|---|
| 商工会議所 | 東京商工会議所の例では、東京23区内で創業を検討する人向けに資金・経営計画等の無料予約相談 | 自分の地域の会議所、対象地域、開業前後の対応、予約 |
| 商工会 | 全国商工会連合会の案内は、無料相談・融資相談・補助金の情報や申請支援を掲載 | 地域ごとの提供状況、創業予定者の対応、会員条件等。相談と会費・講座等の費用を区別 |
| よろず支援拠点 | 国が全国に設置する無料経営相談所。何度でも相談でき、創業予定者の相談も案内 | 所在地の拠点と予約方法、売上・商品・経営計画など相談したい内容 |
| 自治体の創業支援窓口 | TOKYO創業ステーションの例では、担任制で事業計画の作成を支援 | 東京で起業予定、または起業5年未満の人への無料支援の案内。メンバー登録・利用申請・予約が必要。ほかの自治体は各窓口へ確認 |
持参するのは、計画の下書き、売上の計算メモ、設備・仕入れ・物件等の見積り、借入れの返済予定、確認したい質問です。相談で指摘された点は、文章だけでなく収支・資金計画にも戻します。
出典:TOKYO創業ステーション「事業計画書の項目・作成支援」、よろず支援拠点全国本部「創業予定者への相談案内」。
よくある質問:枠に収まらないとき、計画期間、面談での説明
公庫の様式に文章が入りきらないときはどうする?
文字を読めない大きさまで縮めず、欄には要点を置き、詳細の計画や経験を示す参考資料を添える方法を担当支店へ相談します。公庫の公式様式には、自分で作成した計画書の提出や参考資料の添付の案内があります。補助金はページ数・添付・文字数等の指定を先に確認し、同じ方法でよいとは判断しません。
事業計画書は何年分の数字を作る?
提出先が指定する期間を優先します。公庫の創業計画書は「創業当初」と「1年後又は軌道に乗った後」の月平均を記入する形で、すべての申請が同じ年数ではありません。自分用には、月別の入出金を並べると、年間合計で見えない資金不足の月を確認できます。
面談のために細かい数字をすべて暗記する必要がある?
数字の丸暗記を目的にするより、単価・件数・費用を置いた理由を、計画書と根拠資料で説明できるようにします。公庫のセルフチェックも売上・原価の根拠や経費の漏れを確認する内容です。持参資料や説明の進め方は担当者の案内へ従い、「この答え方なら通る」という方法は置きません。
出典:日本政策金融公庫「創業計画書」公式様式、日本政策金融公庫「創業計画書セルフチェック・収支計画」。
まず公式様式を選び、売上の計算式と見積りを一つずつ埋める
提出先の様式を開き、概要・商品・対象客を短く書いたら、単価と件数の根拠を集めましょう。設備・仕入れ・事務所等の見積りを取り、月別の利益と支払いへ結び付け、分からない点を相談します。個人として開業する届出の準備は、開業届の書き方と出し方で別に確認できます。
出典と確認日
確認日:2026年11月6日。公庫は当日掲載の国民生活事業の様式・業種別記入例・計算ガイドを確認し、「創業の手引」は2026年5月版を参照。返済財源の概念は沖縄振興開発金融公庫の2025年6月公開資料の18ページでも確認しました。同資料の税率の目安・融資条件はこの記事へ転記していません。補助金は確認時に掲載されていた公募要領の説明方法のみを参照し、締切・補助額は掲載していません。
- 日本政策金融公庫「国民生活事業の各種書式・業種別記入例」
- 日本政策金融公庫「創業計画書」公式様式
- 日本政策金融公庫「創業計画書の記入例・洋風居酒屋」
- 日本政策金融公庫「創業計画書の記入例・ソフトウェア開発業」
- 日本政策金融公庫「売上高等の計算方法」
- 日本政策金融公庫「創業の手引」(2026年5月版)
- 日本政策金融公庫「創業計画書セルフチェック・収支計画」
- 沖縄振興開発金融公庫「創業の手引」18ページ・返済計画
- TOKYO創業ステーション「事業計画書の項目・作成支援」
- TOKYO創業ステーション「プランコンサルティング」
- 横浜市「スタートアップおうえん資金・必要書類」
- 横浜市信用保証協会「制度別の様式ダウンロード」
- 小規模事業者持続化補助金・商工会地区「申請について」
- 小規模事業者持続化補助金「公募要領・確認時の第20回第9版」
- よろず支援拠点全国本部「無料の経営相談」
- よろず支援拠点全国本部「創業予定者への相談案内」
- 東京商工会議所「創業・起業窓口相談」
- 全国商工会連合会「相談・支援内容」
- 日本政策金融公庫「創業計画書セルフチェックリスト」