この記事の結論
- 減価償却は、パソコンや車などを買った費用を、使う年に分けて必要経費へ配分する仕組みです。支払いを分割することとは異なります。
- 個人事業主は、取得価額・使い始めた日・耐用年数・償却方法を確認します。仕事と私用を兼ねる場合は、計算した償却費のうち仕事に使う部分だけを経費にします。
- 2026年4月1日以後の取得分から、一定の青色申告者の少額資産の特例は30万円未満から40万円未満へ拡大。取得等の適用期限は2029年3月31日までです。まず、金額と取得日を確認しましょう。
初めて高額な設備を買った個人事業主・フリーランスに向けて、通常の減価償却と少額資産の扱い、パソコン・車の計算を説明します。事業所得の計算を中心に扱い、法人や不動産投資の個別計算は対象にしていません。
2026年11月5日確認。制度の中心となる金額・条件は、令和8年4月1日現在の法令等に基づく国税庁 No.2100「減価償却のあらまし」で確認しています。以下の金額例・購入日・利用割合は、すべて仕組みを説明するための架空の例です。
減価償却とは、長く使う資産の購入費を各年の経費に分けること
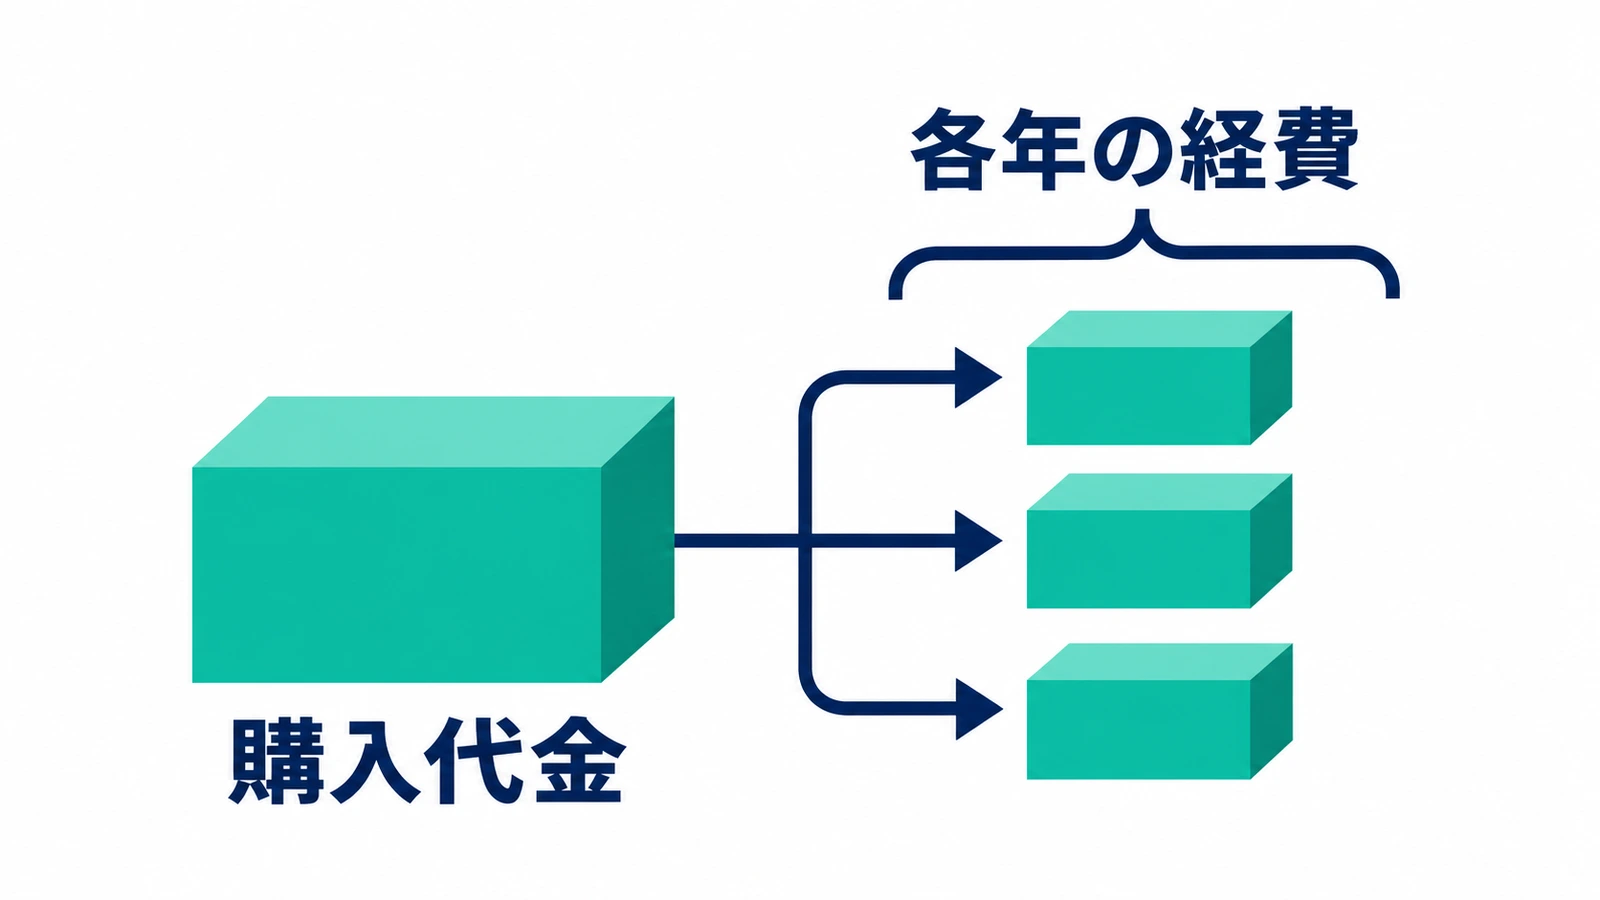
仕事に使う建物・機械・器具備品・車などは、通常、使うにつれて価値が減っていきます。こうした減価償却資産の購入にかかった金額を、一定の方法で各年の必要経費に配分するのが減価償却です。必要経費とは、収入を得るために必要な費用を指します。
たとえば、数年間使うパソコンは、買った年だけでなく翌年以降の仕事にも役立ちます。そのため、通常は購入代金を一度に経費にせず、各年の経費に分けます。一方、土地や、時の経過で価値が減らない骨とう品などは減価償却の対象ではありません。根拠は国税庁 No.2100「減価償却のあらまし」です。
支払額と、その年に経費にできる額は同じとは限らない
一括払いで購入しても、減価償却の対象なら数年に分けて経費にします。逆に、減価償却費を計上した年に、その分の現金が改めて戻るわけでもありません。購入に必要なお金と税金の計算上の経費を分けると、資金の見通しを誤りにくくなります。
10万円・20万円の区切りに加え、青色の特例は取得日で30万円と40万円に分かれる
取得価額は、資産を取得して使える状態にするまでにかかった金額です。通常は本体代金に送料・据付費などを加えます。以下は、自分の事業で使う、使用可能期間が1年以上の資産を想定した整理です。
| 1件の取得価額 | 青色・白色に共通する扱い | 一定の青色申告者が使える特例 |
|---|---|---|
| 10万円未満 | 原則、使い始めた年の必要経費 | 通常の少額資産の扱いを確認する |
| 10万円以上20万円未満 | 通常の減価償却、または一括償却資産として3年間で各年3分の1 | 要件を満たせば、少額減価償却資産の特例も選択肢 |
| 20万円以上30万円未満 | 通常の減価償却。一括償却資産の対象外 | 要件を満たせば、使い始めた年の経費にできる |
| 30万円以上40万円未満 | 通常の減価償却 | 2026年4月1日以後の取得分から、要件を満たせば特例の対象 |
| 40万円以上 | 通常の減価償却 | この少額資産の特例は対象外 |
10万円ちょうどは「10万円未満」に含まれず、20万円ちょうどは「20万円未満」に含まれません。2026年4月以後の特例も40万円ちょうどは対象外です。取得日が2026年3月31日以前なら、従来の30万円未満という基準で判定します。
一括償却資産は「一度に全額」ではなく、3年間で分ける方法
名前が似ていますが、一括償却資産は、10万円以上20万円未満の資産をまとめ、取得価額の合計の3分の1ずつを3年間の経費にする扱いです。たとえば事業専用の15万円の資産1件なら、各年5万円となります。白色申告でも対象になり、青色の40万円未満の特例とは別の制度です。国税庁「一括償却資産とは」も確認してください。
青色の少額資産の特例は、年300万円の上限と申告の手続きも確認する
少額減価償却資産の特例は、一定の中小事業者に該当する青色申告者が対象です。2026年4月1日以後は取得価額10万円以上40万円未満の資産について、要件を満たせば使い始めた年の必要経費にできます。一括償却資産の扱いを選んだものは、重ねてこの特例を使えません。
上限は、対象資産の取得価額の合計が年300万円に達するまでです。業務を開始・廃止した年は、300万円を12で割り、業務を営んだ月数を掛けて上限を計算します。月数の1か月未満の端数は1か月とします。根拠はe-Gov法令検索「租税特別措置法」第28条の2です。
適用期間内の2029年3月31日までに取得等し、業務に使うことが必要です。申告書への明細の添付等の条件もあります。「買えば自動的に全額経費」と考えず、対象者・取得日・使用開始・年間合計・申告の記載を確認してください。青色申告の承認申請などの前提は、青色申告の制度と承認申請の条件で説明しています。
「30万円未満」の古い案内を、2026年4月以後の取得分にそのまま使わない
国税庁の令和8年4月1日現在の案内では、特例の取得価額基準が40万円未満となり、取得等の期限も2029年3月31日まで延長されています。令和7年分の入力案内に残る30万円という金額とは、適用する取得時期を分けて読みます。
なお、2022年4月1日以後に取得した貸付用資産には、主要な業務として行う貸付けを除き、上の少額資産の扱いが適用されないものがあります。また、消費税を含む税込経理なら税込額、税を分ける税抜経理なら税抜額で金額を判定します。消費税の免税事業者は税込経理です。国税庁 No.2100「減価償却のあらまし」の注記に基づきます。
個人事業主は、届出がなければ一般に定額法で計算する
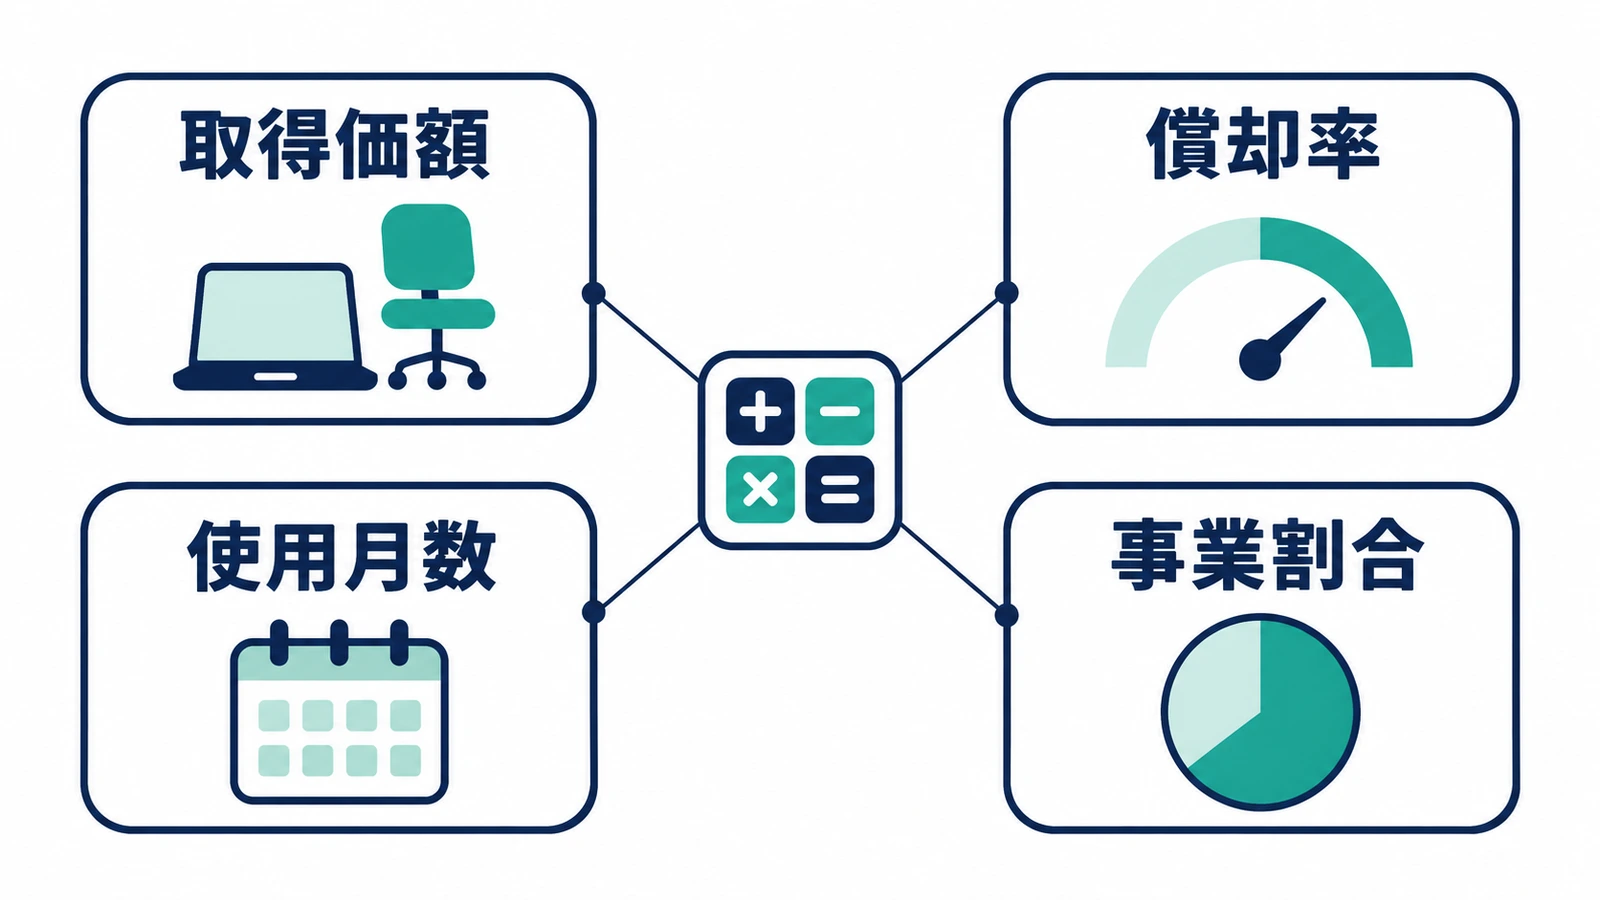
定額法は、取得価額に一定の償却率を掛けて各年の償却費を求める方法です。定率法は、まだ経費に配分していない残額を基に計算する方法で、通常は初期の償却費が大きくなります。個人の法定の償却方法は一般に定額法で、法人向けの説明をそのまま当てはめないことが大切です。
| 方法 | 計算の基礎・確認すること |
|---|---|
| 定額法 | 取得価額×所定の償却率が基本。年の途中なら月数で調整する。本記事の例はこの方法 |
| 定率法 | 年初の未償却残高×所定の償却率が基本。途中からの計算変更などがあり、届出・過去の選定状況を確認する |
未償却残高とは、取得価額のうち、まだ償却していない帳簿上の残額です。新たに業務を始めて償却方法を選定する場合の届出は、原則として翌年3月15日まで。方法を変更する場合は、変更したい年の3月15日までに申請し、承認を受ける必要があります。すでに選定した方法がある人は、それを先に確認してください。出典は国税庁 No.2100「減価償却のあらまし」と国税庁 No.2106「定額法と定率法による減価償却」です。
新品のパソコンは4年、一般の普通乗用車は6年、軽自動車は4年が目安
耐用年数は、税金の計算で取得価額を何年に配分するかを決める基準です。実際に使える年数や、買い替えなければならない期限を示すものではありません。まず種類・用途を国税庁の表と照合します。
| 資産・用途 | 新品の法定耐用年数 | 定額法の償却率 |
|---|---|---|
| パソコン(サーバー用を除く) | 4年 | 0.250 |
| サーバー用など、上記以外の電子計算機 | 5年 | 0.200 |
| 普通乗用車(一般用・特殊自動車等を除く「その他のもの」) | 6年 | 0.167 |
| 軽自動車(一般用・総排気量0.66L以下の小型車) | 4年 | 0.250 |
| 中古のパソコン・中古車 | 使用可能期間の見積り、または一定の場合の簡便法で計算 | 求めた耐用年数に対応する率を使う |
この車の年数は、運送事業用・貸自動車業用・自動車教習所用などの区分には当てはめません。貨物自動車にも別の区分があります。国税庁「主な減価償却資産の耐用年数表」(PDF)の用途まで確認し、計算には国税庁「減価償却資産の償却率等表」(PDF)の対応する率を使ってください。
中古車は経過年数から計算し、簡便法の結果が2年未満なら2年にする
中古資産は、購入後に使用できる期間を見積もって耐用年数とする方法があります。合理的な見積りが難しいときの簡便法では、法定耐用年数の一部を経過した資産は「(法定耐用年数−経過年数)+経過年数×20%」、全部を経過した資産は「法定耐用年数×20%」で計算します。1年未満の端数は切り捨て、結果が2年未満なら2年です。
| 架空の条件(一般の普通乗用車) | 簡便法の計算 | 使う耐用年数 |
|---|---|---|
| 新品から正確に3年経過して中古で取得 | (6−3)+3×20%=3.6年 | 3年(定額法0.334) |
| 新品から正確に4年経過して中古で取得 | (6−4)+4×20%=2.8年 | 2年(定額法0.500) |
| 法定耐用年数6年の全部を経過して取得 | 6×20%=1.2年 | 2年(最低年数を適用) |
中古資産を使うための資本的支出(価値を高めたり使用可能期間を延ばしたりする支出)が取得価額の50%を超える場合など、簡便法を使えないケースもあります。中古資産の基本は国税庁「令和7年分 青色申告の決算の手引き(一般用)」6ページ(PDF)、所得税の中古資産の年数・償却率の説明は国税庁 No.2108「中古資産を非業務用から業務用に転用した場合の減価償却」の「業務の用に供した後の中古資産の耐用年数および償却率の計算」で確認できます。後者の私物転用時の残額計算とは分けて扱います。
定額法は「取得価額×償却率×使用月数÷12」で計算する
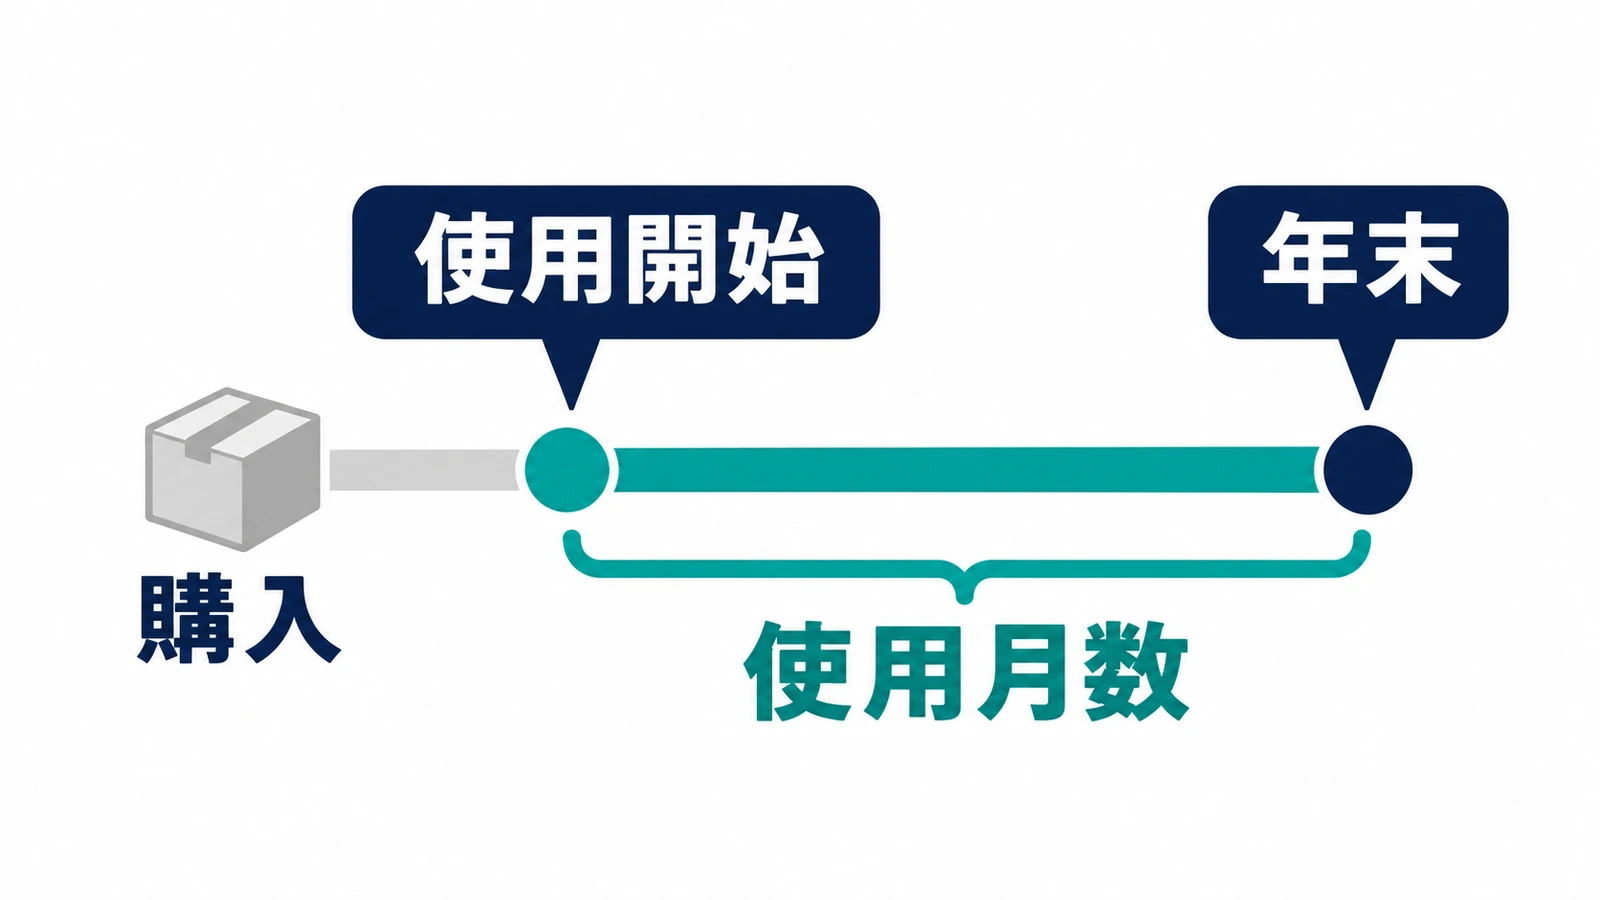
通常の定額法によるその年の償却費は、取得価額×償却率×その年の使用月数÷12が基本です。1月から12月まで使えば12か月。月の途中から使う場合も、その月を1か月に数えます。購入しただけで使っていない期間は、使用月数に含めません。
たとえば7月15日に購入して同日から仕事に使い、年末まで使った場合は7〜12月の6か月です。12月に買っても翌年から使うなら、使用開始した年から計算します。月数の扱いは国税庁「本年中の償却期間とは」に基づきます。
最終年は、同じ計算額をそのまま計上して残額を超えないようにします。2007年4月1日以後取得の一般的な有形資産では、帳簿上の残額1円を残す調整が必要です。
パソコン24万円を7月から使う例では、初年の償却費は3万円
架空の例:白色申告の個人事業主が、2026年7月15日に新品のパソコンを取得し、同日から年末まで使用。送料等込みの取得価額は24万円、サーバー用途ではなく、定額法・4年(償却率0.250)とします。消費税は税込経理です。
| 取得価額の内訳(架空) | 金額 |
|---|---|
| パソコン本体(税込) | 230,000円 |
| 送料(税込) | 10,000円 |
| 取得価額の合計 | 240,000円 |
| 計算する段階 | 計算式 | 金額 |
|---|---|---|
| 1年分の通常の償却費 | 240,000円×0.250 | 60,000円 |
| 初年6か月の償却費 | 60,000円×6÷12 | 30,000円 |
| 仕事に80%使う場合の必要経費 | 30,000円×80% | 24,000円 |
仕事に使う割合を掛けた購入額が192,000円になっても、20万円未満の一括償却資産として判定するのではありません。金額の区切りは資産全体の取得価額24万円で確認し、計算した償却費を仕事と私用に分けます。国税庁「所得税基本通達」49-39(少額資産の判定単位)は、通常取引される1台・1個・1組などを単位として判定する扱いを定めています。
仕事と私用を兼ねる場合は、使用記録から仕事の割合を求める
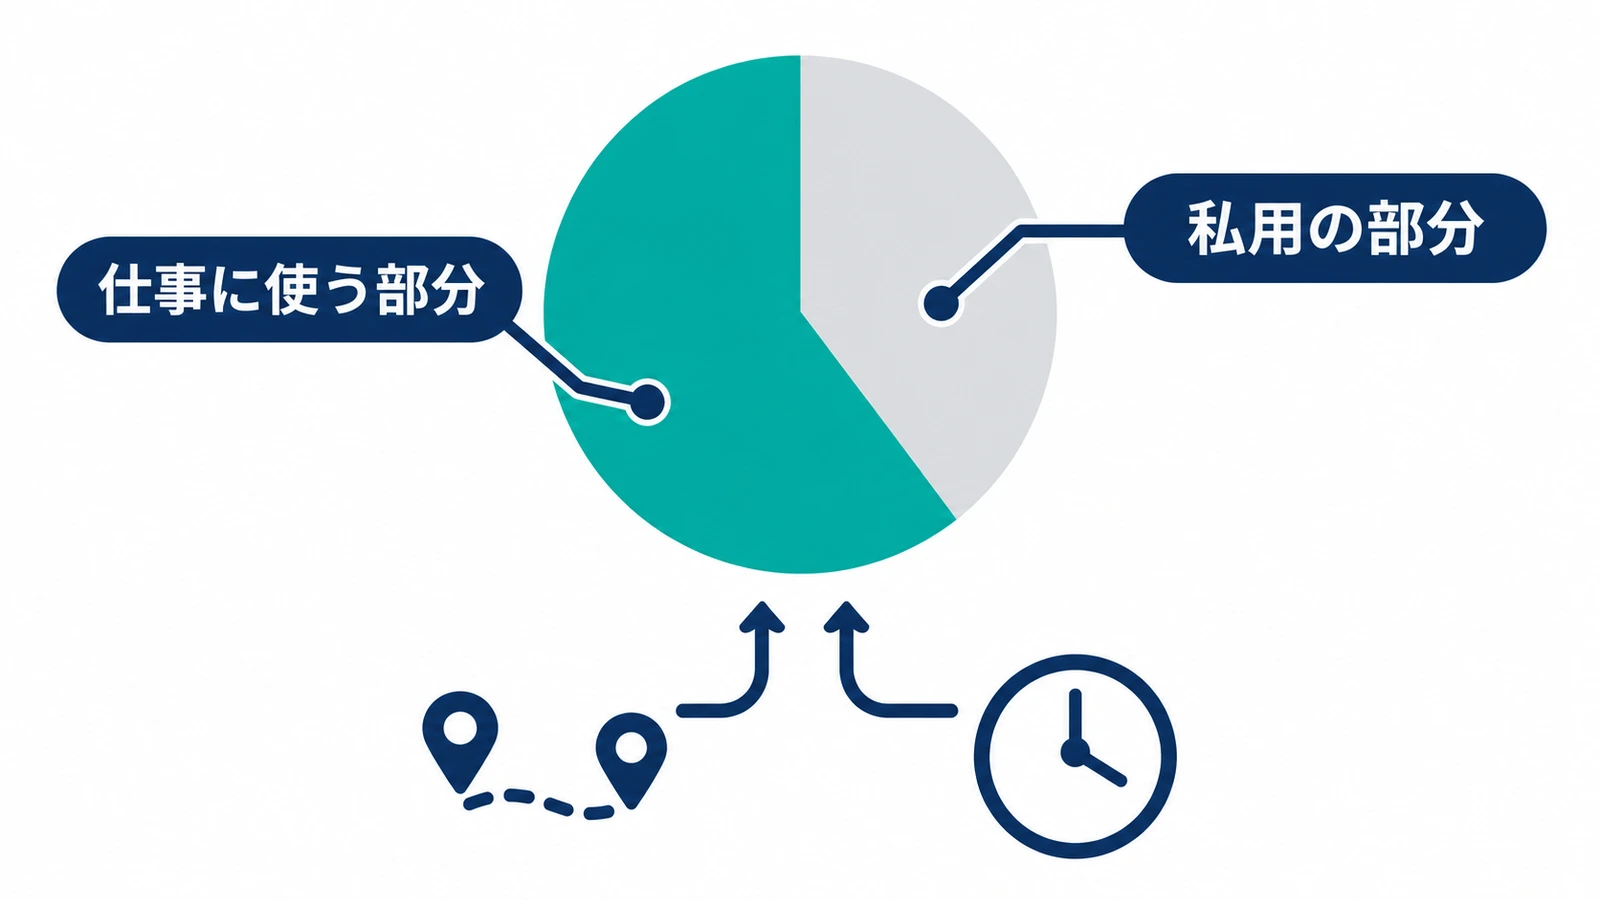
家事按分(かじあんぶん)は、仕事と生活の両方にかかる費用を、仕事分と私用分に分けることです。必要経費にできるのは、取引の記録などに基づき、業務に直接必要な部分を明らかに区分できる金額です。根拠は国税庁 No.2210「やさしい必要経費の知識」です。
割合の説明資料として、パソコンなら仕事と私用の使用時間、車なら年間の走行距離と業務走行の記録などを整理する方法が考えられます。これは区分のための例で、国税庁がすべての人に同じ割合を指定しているわけではありません。図の仕事と私用の区分も、実際には自分の記録に合う割合に置き換えます。
普通乗用車240万円を1年使い、仕事の割合が60%なら経費は240,480円
架空の例:一般用の新品の普通乗用車を2026年1月から年末まで使用。取得価額240万円、耐用年数6年、定額法、業務走行などの記録から仕事60%・私用40%とします。
2,400,000円×0.167×12÷12=400,800円が車全体の年間償却費。そのうち400,800円×60%=240,480円が事業の必要経費です。6年の定額法では、単純に240万円を6で割るのではなく、国税庁の償却率0.167を使います。
中古車120万円を7月から使う例では、耐用年数2年でも初年の経費は21万円
架空の例:新品から正確に4年経過した一般用の普通乗用車を、2026年7月1日に120万円で取得し同日から年末まで使用。簡便法が使え、追加の資本的支出はなく、定額法、仕事の割合70%とします。
耐用年数は(6−4)+4×20%=2.8年から端数を切り捨てた2年。定額法の償却率0.500で、1,200,000円×0.500×6÷12=300,000円、そこに仕事の割合を掛けて300,000円×70%=210,000円です。
「中古車の耐用年数2年」だけで、初年に全額を経費にできるとは決まらない
償却方法、使い始めた月、仕事の割合でその年の額が変わります。この例は個人事業主の定額法です。定率法の計算例や、法人の事業年度の説明を混ぜないでください。
減価償却は費用の年を整える仕組みで、購入負担をなくす仕組みではない
長く使う設備の費用を年ごとに分けると、購入した年だけ経費が膨らむことを避け、各年の事業の状況を把握しやすくなります。一方、取得日・年数・残額を翌年以降へ引き継ぐ記録が必要です。家事按分がある資産は、仕事の割合の根拠も残します。
少額資産の特例を使うと初年の経費が増える一方、その取得価額を翌年以降に通常の減価償却として重ねて計上することはできません。「経費にできるから買う」と決めず、仕事上の必要性と手元資金も確認してください。所得や他の条件により税額への影響が変わるため、一律の節税額は示せません。
修理代は購入代金と分け、内容で経費か資産かを判断する
通常の維持管理・修理の費用と、機能を高めたり使える期間を延ばしたりする資本的支出は、扱いが異なります。請求書の「修理」という名前だけで判断せず、内訳と作業内容を確認します。個別の判定条件は国税庁 No.1379「修繕費とならないものの判定」で確かめ、不明なら資料を持って税務署・税理士へ相談してください。
購入資料を資産の一覧に整理し、償却費を決算書へ反映する
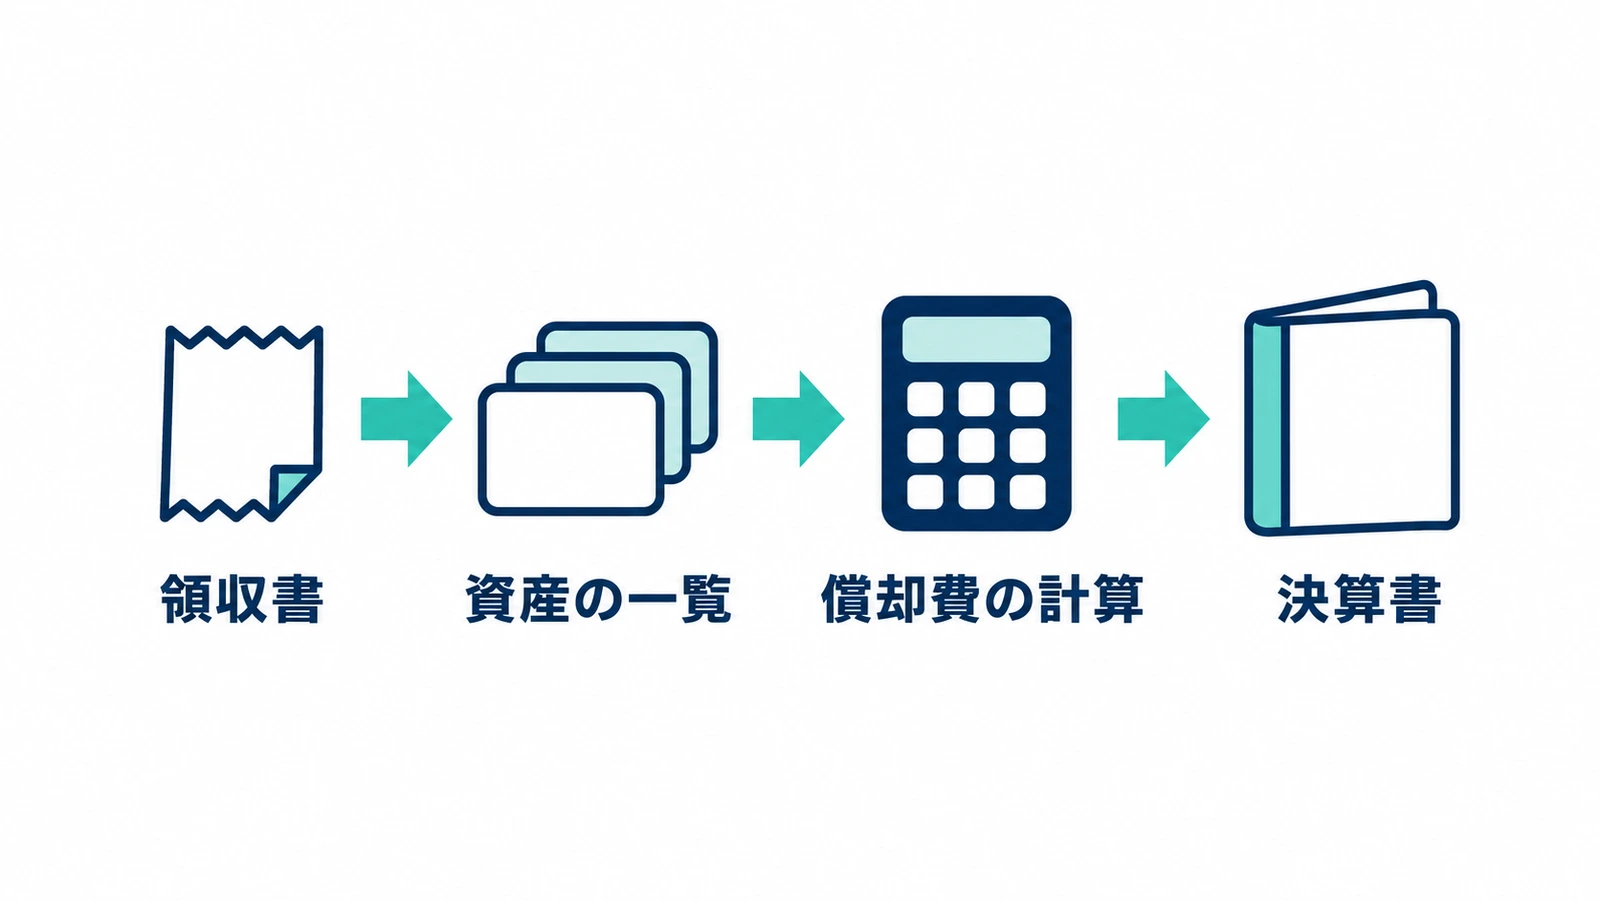
- 領収書・請求書から、資産名、取得日、本体と付随費用の内訳を確認する。
- 仕事に使い始めた日、用途、新品・中古の別、仕事の割合と根拠を記録する。
- 通常の減価償却・一括償却資産・青色の少額資産の特例のどれで処理するかを確認する。
- 耐用年数、償却方法、償却率、使用月数からその年の額を計算し、資産ごとの残額を残す。
- 青色申告決算書または収支内訳書の減価償却費の計算欄に整理し、必要経費へ反映する。
資産ごとの取得価額・償却費・残額を管理する一覧を固定資産台帳といいます。書類の並びだけでなく、翌年も同じ資産を追える形にしておきましょう。国税庁の作成コーナーでは、中古・譲渡・特例などに応じた摘要(補足事項)の記載もあります。入力の根拠は国税庁「摘要に記載する事項とは」で確認できます。
決算書の集計から申告書の作成・提出・納税までの流れは、個人事業主の確定申告のやり方へ進んでください。減価償却費を入力しても、所得税の申告・納付が終わったことにはなりません。
資産が少なければ作成コーナー、継続管理が多ければ台帳・会計ソフトを検討する
少数の資産で帳簿の集計が済んでいる人は、国税庁の確定申告書等作成コーナーで、対象年分の決算書等を作る方法を検討できます。日々の取引や資産が増えた人は、翌年への残額の引継ぎ、家事按分、中古資産、2026年改正後の特例に対応しているかを、使う会計ソフトの公式案内で確認しましょう。
私物から事業への転用や大きな改良費がある場合は、購入資料と使用履歴をそろえて税務署等の相談窓口や税理士に確認する方法が向いています。相談先によって費用や受付条件が異なるため、依頼前に確かめてください。
よくある質問
中古車の耐用年数が2年なら、購入額を24分割すればよい?
年分の所得税申告では、選定している償却方法と国税庁の償却率で年間の額を求め、初年などは使用月数で調整します。2年の定額法の率は0.500です。月ごとの帳簿入力と年分の申告計算を区別し、年合計・仕事の割合・最終年の残額まで照合してください。
以前から私用で使っていた車を、開業後に仕事で使う場合は?
以前に買った価格を、開業時に新しく買った金額としてそのまま登録する扱いではありません。まず私用期間の「減価の額」を計算し、取得価額から差し引いて、仕事に使い始めた時点の未償却残高を求めます。新品で買ったか中古で買ったか、元の取得日、私用期間などで確認事項が変わるため、国税庁 No.2108「中古資産を非業務用から業務用に転用した場合の減価償却」等を基に個別に確認してください。
償却が終わって帳簿の残額が1円になった資産は、買い替える必要がある?
耐用年数は税務上の配分の基準で、使用期限ではありません。2007年4月1日以後取得の有形資産を通常の方法で償却する場合、償却できるのは原則として帳簿上の残額1円までです。まだ使っているか、売却・廃棄したかを台帳で追い、使用実態に合わせて管理します。根拠は国税庁 No.2106「定額法と定率法による減価償却」です。
まずは購入資料と使い始めた日を、資産ごとにそろえる
領収書を集め、資産名・取得価額・取得日・使用開始日を1行ずつ一覧にしましょう。中古なら経過期間、仕事と私用を兼ねるなら使用記録も加えます。その資料で金額の区切りと取得日に応じた制度を確認し、通常の減価償却をする資産から耐用年数・償却率・使用月数を埋めていくと、年末の計算につながります。
出典と確認日
確認日:2026年11月5日。No.2100・2106・2108・2210・1379は令和8年4月1日現在の法令等に基づく案内を参照。作成コーナーの個別入力FAQは公開中の令和7年分を参照し、月数・記載・端数処理の確認に使用しました。2026年改正の金額・期限はNo.2100を優先しています。
- 国税庁 No.2100「減価償却のあらまし」
- 国税庁 No.2106「定額法と定率法による減価償却」
- 国税庁「主な減価償却資産の耐用年数表」(PDF)
- 国税庁「減価償却資産の償却率等表」(PDF)
- 国税庁「令和7年分 青色申告の決算の手引き(一般用)」6ページ(PDF)
- 国税庁 No.2108「中古資産を非業務用から業務用に転用した場合の減価償却」
- 国税庁 No.2210「やさしい必要経費の知識」
- 国税庁 No.1379「修繕費とならないものの判定」
- 国税庁「本年中の償却期間とは」
- 国税庁「一括償却資産とは」
- 国税庁「減価償却費の端数処理」
- 国税庁「摘要に記載する事項とは」
- 国税庁「確定申告書等作成コーナー」
- 国税庁「税についての相談窓口」
- e-Gov法令検索「租税特別措置法」第28条の2
- 国税庁「所得税基本通達」49-39(少額資産の判定単位)
計算例はすべて架空です。金額の端数が出る場合、国税庁の作成コーナーでは円未満を切り上げる処理をしています。本記事の例は端数が出ない条件とし、最終年・私物転用・特殊な資産の計算は、適用年分の案内と個別条件を確認してください。