この記事の結論
- 損益計算書は、1年間の売上や経費から所得を計算する書類です。個人事業主の青色申告決算書(一般用)では1ページ目にあります。
- 見る順番は、売上→売上原価→経費→青色申告特別控除前の所得→控除後の所得です。仕入額がすべて売上原価になるとは限らず、年初・年末の在庫を反映します。
- まず売上・仕入・経費の帳簿と棚卸表、減価償却の明細をそろえます。下の架空例では、売上600万円から控除後の所得209万円まで、各行を計算できます。
この記事は、個人事業主が青色申告決算書(一般用)を作るために、各欄の意味と数字のつながりを確認する記事です。会社の利益分析ではなく、帳簿からどの金額を集計し、明細と1ページ目をどう照合するかに絞って説明します。
損益計算書は1年間の収入・経費・所得をつなぐ書類
損益計算書(そんえきけいさんしょ)は、一定期間の収入と費用をまとめ、その差額を示す決算書です。個人の青色申告決算書では、売上や経費、青色申告特別控除を順に反映して、事業の所得金額を計算します。P/L(ピーエル)と呼ぶこともあります。
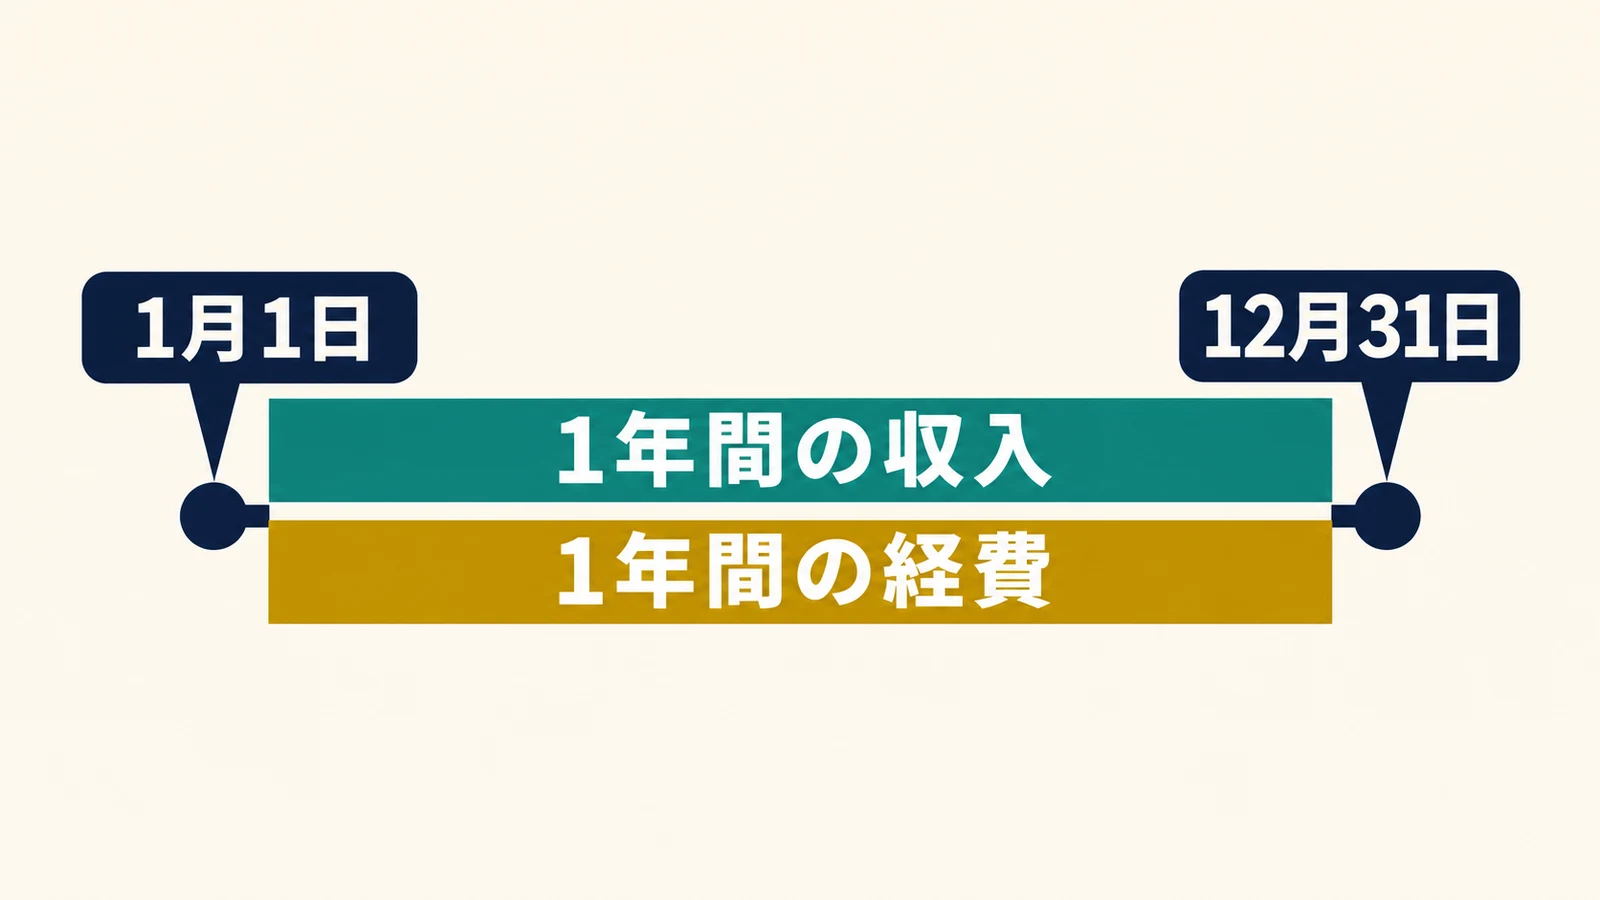
図は、事業を年を通じて続ける場合に、1月1日から12月31日までの1年間の収入と1年間の経費を集計する関係です。決算書の作成日までの累計や、手元の現金の残高を記入するものではありません。
売上原価とほかの経費を分けて見ると、「商品の仕入れに対応する費用」と「家賃や通信費など事業を続ける費用」を区別して確認できます。一方、所得が増えても同額の現金が残るとは限らないため、資金の残高とは分けて読みます。
貸借対照表が示すのは、ある時点に残る資産や負債などです。その表や元入金の読み方は、個人事業主の貸借対照表と元入金の計算例で確認できます。
2026年分の説明には、現行の「令和5年分以降用」と2025年分の手引きを使う
2026年11月6日時点で、国税庁の年分別一覧で最新確認できたのは2025年分の案内でした。一般用の決算書は「令和5年分以降用」として掲載されています。本記事はその現行様式と、令和7年分(2025年分)の「一般用の書き方」「青色申告の決算の手引き」を元に説明しています。
申告書と決算書の公表状況を分けて確認する
国税庁の確定申告の案内には2026年分の所得税の確定申告書の案が掲載されていますが、2026年分専用の青色申告決算書(一般用)の様式・記載手引きは確認できていません。実際に提出するときは、様式・手引き一覧で対象年分と新しい案内を確認してください。
本文にある①〜㊺は、確認した現行様式の欄番号です。見出しの手順番号ではなく、公式PDFのどこを見るかを示すために付けています。出典:国税庁「2025年分の様式・手引き等」。
青色の一般用・白色の収支内訳書・現金主義用は、使う書類が違う
| 申告・計算の区分 | 使う主な様式 | このページとの関係 |
|---|---|---|
| 青色申告・一般用 | 青色申告決算書(一般用)全4ページ | 本記事の中心。1ページ目が損益計算書 |
| 白色申告・一般用 | 収支内訳書(一般用)全2ページ | 収入・売上原価・経費から所得を計算するが、青色申告特別控除の欄はない |
| 青色申告・現金主義の特例 | 青色申告決算書(現金主義用)全2ページ | 1ページ目は「収支計算書」。一般用の在庫を反映する例をそのまま転用しない |
現金主義の特例は、小規模な青色申告者が一定の条件と届出の下で、収入を受け取った時や費用を支払った時を基準に所得を計算する特例です。「入出金しか記録していない」だけで選べるものではなく、2026年分の55万円・65万円の特別控除は使えません。
白色でも記帳は必要です。様式の違いは国税庁の収支内訳書(一般用)と現金主義用の青色申告決算書、記載方法は各手引きで確認してください。
会社の営業利益や経常利益を、個人用の欄へそのまま当てはめない
| 比べる点 | 個人の青色申告決算書(一般用) | 会社の損益計算書 |
|---|---|---|
| 売上から原価を引いた段階 | ⑦「差引金額」 | 「売上総利益」など。商品の粗利に当たる段階 |
| 費用を差し引く段階 | 経費を引いた㉝「差引金額」。利子割引料なども経費に含む | 営業利益(本業の利益)、経常利益(通常の活動全体の利益)などに分ける |
| 最後の所得・利益 | ㊸控除前所得→㊹青色申告特別控除→㊺所得金額 | 法人税等を反映した当期純利益など。個人の青色申告特別控除とは別 |
同じ「利益」という言葉でも、差し引いている費用の範囲が違います。特に個人用の㉝を会社の営業利益と同じ金額だと決めつけないようにします。会社側の区分は企業会計基準委員会の会計基準検索システム「企業会計原則」を参照しました。
1ページ目は、2つの「差引金額」と控除前後の所得を順に読む
| 現行様式の欄 | 意味・計算 | 照合する資料 |
|---|---|---|
| ① 売上(収入)金額 | その年の事業の収入。雑収入も含む | 月別の売上・雑収入などの年間合計 |
| ②〜⑥ 売上原価 | 期首の在庫+仕入−期末の在庫。⑥は「差引原価」 | 前年の期末在庫、仕入帳、年末の棚卸表 |
| ⑦ 差引金額 | ①売上−⑥売上原価 | 商品原価を差し引いた段階 |
| ⑧〜㉛ 経費、㉜ 計 | 科目ごとに集計した事業分の経費と、その合計 | 経費帳と明細。私用分を除き、年末の調整後の金額を使う |
| ㉝ 差引金額 | ⑦−㉜経費の合計 | 経費を引いた段階。まだ控除前所得と同じとは限らない |
| ㊲ 繰戻額等の計・㊷ 繰入額等の計 | 引当金等の戻入・繰入、専従者給与などの調整 | 当てはまる明細・給与記録 |
| ㊸ 青色申告特別控除前の所得金額 | ㉝+㊲−㊷ | 控除を引く前の所得 |
| ㊹ 青色申告特別控除額 | 要件と所得金額などに応じた控除額 | 2ページ目の控除額の計算 |
| ㊺ 所得金額 | ㊸−㊹ | この事業の控除後の所得。納税額ではない |
科目は支出の内容ごとに分ける名前です。租税公課は事業にかかる税や公的な負担、地代家賃は土地・建物の賃料などを指します。引当金は将来の損失などに備える金額、専従者給与は一定条件を満たす家族への給与です。該当しない調整を、所得を合わせるためだけに入れないでください。
経費欄には、租税公課、荷造運賃、水道光熱費、旅費交通費、通信費、広告宣伝費、接待交際費、損害保険料、修繕費、消耗品費、減価償却費、福利厚生費、給料賃金、外注工賃、利子割引料、地代家賃、貸倒金、雑費が並びます。自分の支出が当てはまる科目へ集計し、使わない科目を無理に埋める必要はありません。
表の経費には、㉕〜㉚の空欄へ内容に合う科目名を付けて使うものもあります。たとえば販売サイトの支払手数料を独立した科目で管理するなら、同じ支出を雑費などへ重ねて入れないようにします。
売上原価は、期首の在庫と仕入を足し、期末の在庫を引く
商品の売上原価は、その年の売上に対応する商品の費用です。基本の式は期首の在庫+今年の仕入−期末の在庫=売上原価。一般用では②「期首商品(製品)棚卸高」、③「仕入金額」、⑤「期末商品(製品)棚卸高」から⑥「差引原価」を求めます。
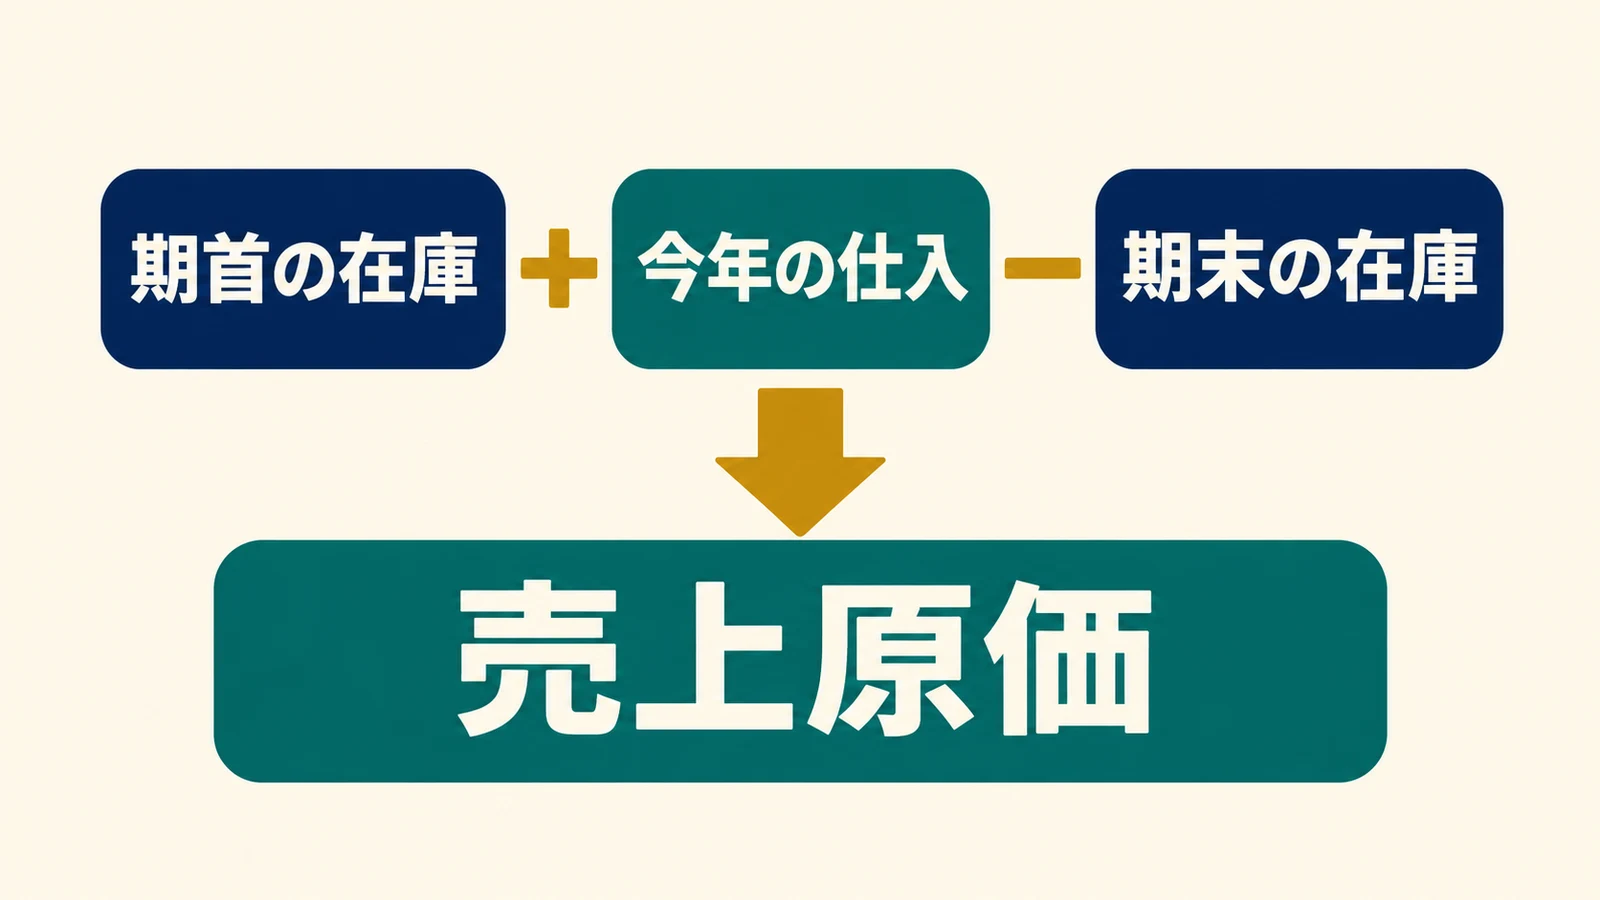
年末に売れ残った商品があると、今年の仕入額をそのまま全額引いた場合とは所得が変わります。期首は前年末からの在庫、期末は今年の年末に残った在庫です。数量・金額を確かめる棚卸しの作業は、確定申告の準備で年末の在庫を確認する方法で確認できます。
サービス業でも、材料や仕掛品(まだ完成していない仕事・製品)などがあれば、原価や在庫の扱いを確かめます。製造業で原価計算を行う場合は4ページ目の製造原価の計算につながるため、商品の仕入れだけの例と区別してください。出典:国税庁「青色申告の決算の手引き(一般用)」。
経費は事業分だけを集計し、設備の購入額と減価償却費を分ける
家事按分(かじあんぶん)は、仕事と生活の両方に使う支出を、事業で使った部分と私用部分に分けることです。国税庁は、記録などをもとに業務に直接必要な部分を明らかに区分できる金額を必要経費にする扱いを示しています。
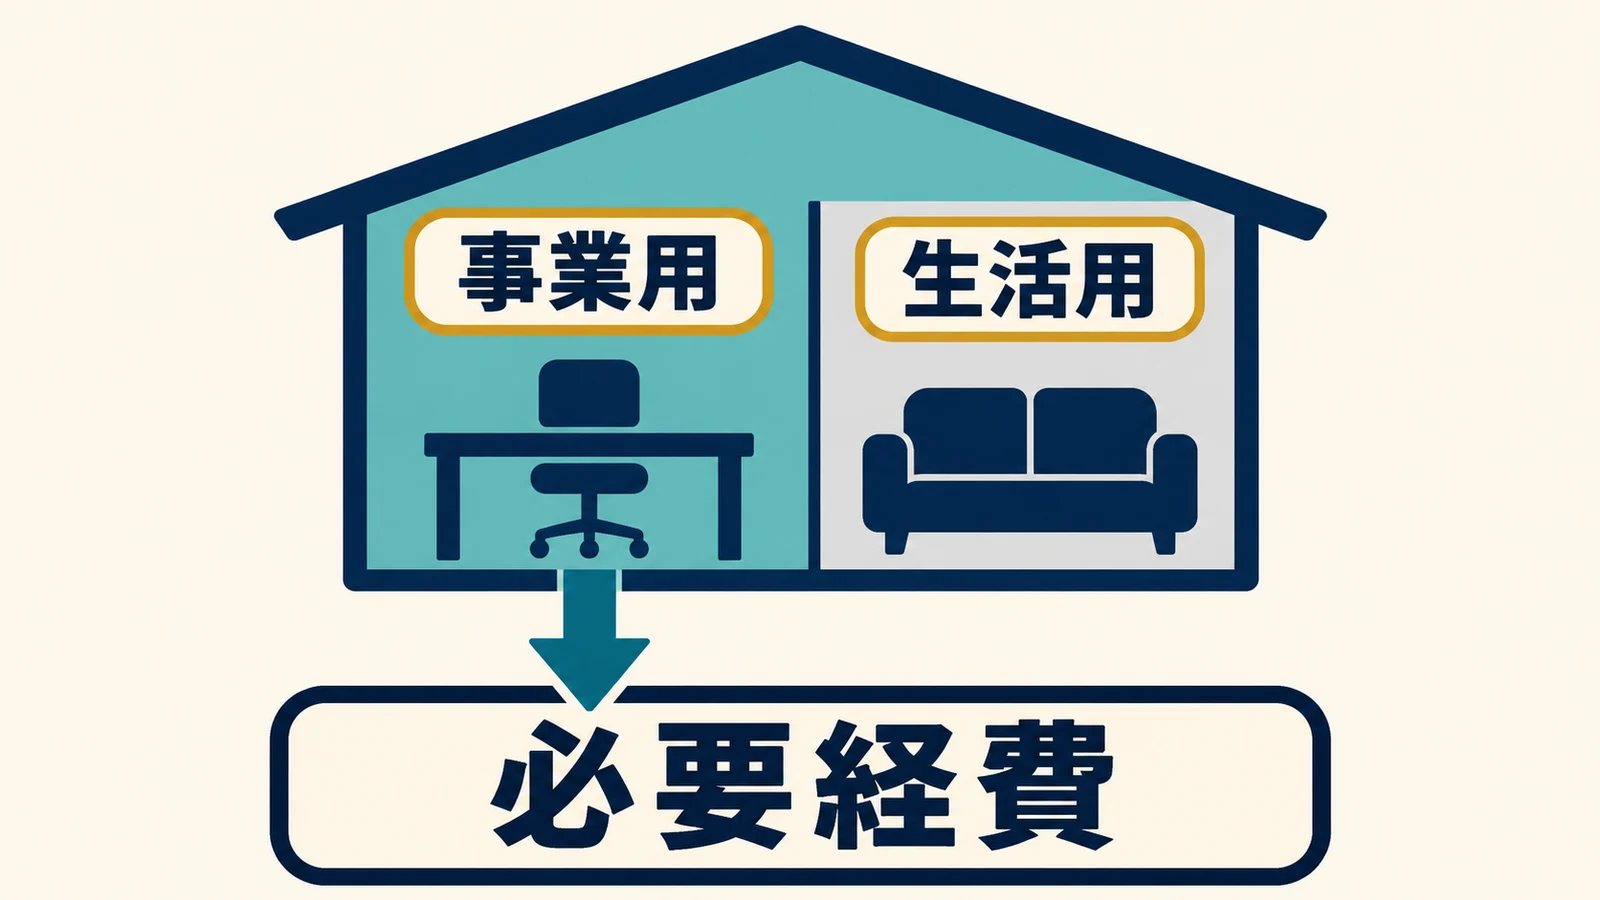
図のとおり、自宅の「事業用」と「生活用」を分けて「必要経費」を求めます。後の例の家賃30%は、専用の作業・保管スペースの面積と使い方から事業分を明確に区分できたという仮定です。誰でも一律30%にできるという意味ではありません。
減価償却費は、長く使う設備の取得費を各年へ分けて経費にする金額です。1ページ目へ移すのは3ページ目の「本年分の必要経費算入額」の合計であり、購入額や私用分を含めた償却額をそのまま使いません。詳しい計算は個人事業主の減価償却費の計算例で確認できます。
出典:国税庁 No.2210「必要経費の知識」、「一般用の書き方」。所得税・住民税や生活費は事業の経費へ混ぜません。
2ページ目以降の明細を集計し、1ページ目の金額と合わせる
| ページ | 主な内訳・計算 | 1ページ目へのつながり |
|---|---|---|
| 2ページ目 | 月別売上・仕入、給与・専従者給与、地代家賃、貸倒引当金、青色申告特別控除の計算 | 売上①・仕入③、給与等・地代家賃、引当金等・控除額㊹へ反映 |
| 3ページ目 | 売上先・仕入先の明細、減価償却費、利子割引料、税理士等の報酬・料金の内訳 | 年間売上・仕入と相手先別合計を照合。減価償却費⑱などの根拠にする |
| 4ページ目 | 貸借対照表、製造原価の計算(該当する場合) | 資産・負債の残高を確認。製造業の原価計算は仕入金額等に関係 |
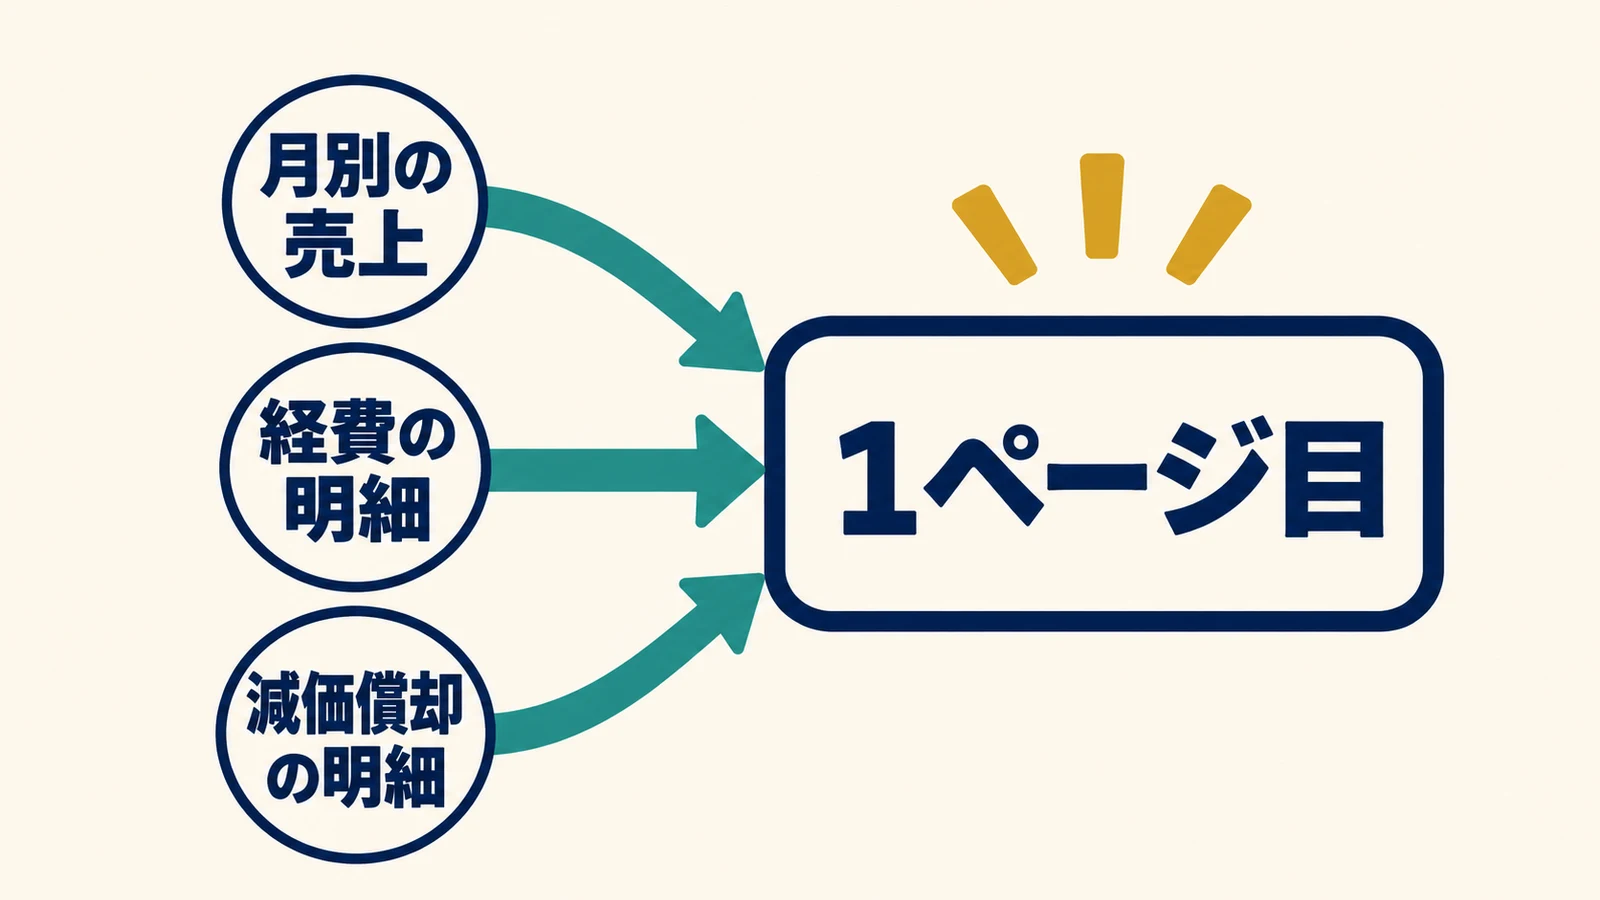
図の「月別の売上」「経費の明細」「減価償却の明細」を集計し、「1ページ目」の該当欄へ反映します。1ページ目に合計を書いただけで、該当する内訳の記載や資料の保存が不要になるわけではありません。
月別売上の合計では、雑収入や家事消費等(商品を自分の生活で使った分など)の扱いも確認します。地代家賃の内訳には年間の賃借料と、そのうち必要経費にした金額が分かるように記載します。二つの金額が違う場合は、按分の根拠を説明できるようにします。
架空例では、売上600万円から控除後の所得209万円を求める
以下は架空の個人事業主Bさんが雑貨のネット販売を年を通じて続けている2026年分の例です。金額はすべて円、税込経理(消費税を分けず税込額で記帳する方法)。家事消費・雑収入、従業員・専従者給与、引当金・準備金、不動産所得はなく、表以外の経費もないものとします。
Bさんは青色申告の承認を受け、複式簿記(取引を二つの面から記録する方法)で帳簿を付け、貸借対照表等を作り、期限内にe-Tax(国税の電子申告・納税の仕組み)で必要なデータを送信し、65万円控除の要件を満たすと仮定します。要件の詳細は青色申告特別控除の条件で確認してください。
家賃は生活費を共通にして暮らす親族への支払ではないものとし、年間1,200,000円のうち事業分30%を明確に区分できた設定です。通信費なども事業分を集計済み、減価償却費120,000円も設備ごとの明細で計算済みとします。
| 現行様式の欄・項目 | 計算・金額の根拠 | 金額(円) |
|---|---|---|
| ① 売上(収入)金額 | 年間売上の集計 | 6,000,000 |
| ② 期首の在庫 | 前年末の在庫の金額 | 400,000 |
| ③ 仕入金額 | 年間仕入の集計 | 2,200,000 |
| ④ 小計 | 400,000+2,200,000 | 2,600,000 |
| ⑤ 期末の在庫 | 年末の棚卸表の金額 | 500,000 |
| ⑥ 差引原価(売上原価) | 2,600,000−500,000 | 2,100,000 |
| ⑦ 差引金額 | 6,000,000−2,100,000 | 3,900,000 |
| ⑨ 荷造運賃 | 商品の発送に使った年間の事業分 | 180,000 |
| ⑫ 通信費 | 私用分を除いた年間の事業分 | 60,000 |
| ⑬ 広告宣伝費 | 事業の広告に使った年間額 | 120,000 |
| ⑰ 消耗品費 | 当年の必要経費として集計した額 | 80,000 |
| ⑱ 減価償却費 | 3ページ目の本年分の必要経費算入額の合計 | 120,000 |
| ㉓ 地代家賃 | 1,200,000×30% | 360,000 |
| 空欄の科目:支払手数料 | 販売サイトなどの年間の手数料 | 240,000 |
| ㉜ 経費の計 | 180,000+60,000+120,000+80,000+120,000+360,000+240,000 | 1,160,000 |
| ㉝ 差引金額 | 3,900,000−1,160,000 | 2,740,000 |
| ㊲ 繰戻額等の計 | この例では該当なし | 0 |
| ㊷ 繰入額等の計 | この例では専従者給与等も該当なし | 0 |
| ㊸ 青色申告特別控除前の所得金額 | 2,740,000+0−0 | 2,740,000 |
| ㊹ 青色申告特別控除額 | 2026年分の65万円控除の要件を満たす設定 | 650,000 |
| ㊺ 所得金額 | 2,740,000−650,000 | 2,090,000 |
売上原価2,100,000円と経費1,160,000円を二重に数えず、売上から順に差し引きます。この例では㉝と㊸が同額ですが、専従者給与や引当金等がある人では同じとは限りません。
青色申告特別控除を引いた所得金額は、納める税金の額ではない
青色申告特別控除は、税額をその金額だけ減らすものではなく、所得の計算で差し引く控除です。図は「控除前の所得」から「青色申告特別控除」を差し引き、残った「所得金額」を求める関係を示しています。
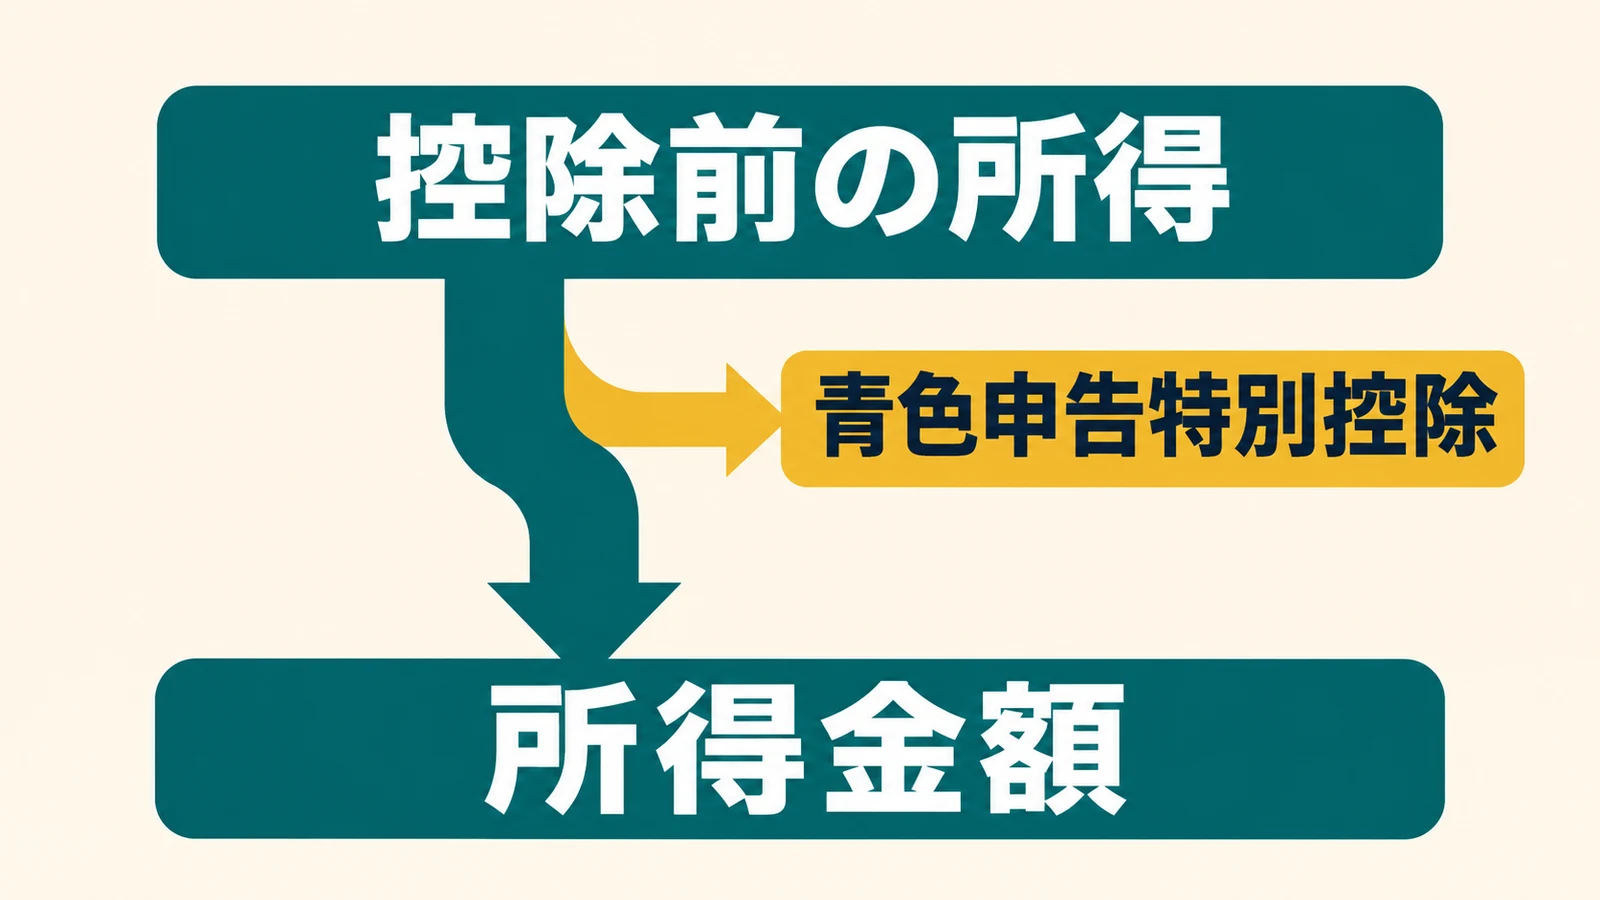
Bさんの2,090,000円は、この事業の控除後の所得です。納税額は、ほかの所得や所得控除、税額から差し引く控除、すでに納めた税金などを確定申告書で反映して決まります。基礎控除や社会保険料控除を、損益計算書の経費や青色申告特別控除の欄へ入れないようにします。
2027年分以後は青色申告特別控除の金額・要件が改正され、一定の条件で最高75万円になります。Bさんの65万円は2026年分の設定であり、年分を変えてそのまま使う例ではありません。出典:国税庁 No.2072、2027年分以後の青色申告特別控除の案内。
完成前は、売上・原価・経費・明細のつながりを点検する
| 確認すること | 見つけたい誤り |
|---|---|
| 年間売上と月別・相手先別明細がつながるか | 未入金の売上漏れ、前年の売掛金の回収を今年の売上へ重複計上 |
| 期首・期末在庫と仕入を同じ範囲で集計したか | 仕入全額の経費化、在庫の引き忘れ、原価と経費への二重入力 |
| 家事按分・減価償却後の事業分か | 生活費の混入、設備購入額と減価償却費の重複 |
| 2ページ目以降と1ページ目、控除前と控除後を照合したか | 明細だけ直して合計が古いまま、控除前所得を最終所得と取り違える |
入金・支払の合計だけでは完成しません
一般用では、その年の売上や経費になる時期を確かめます。未回収の売上や未払いの経費、翌年の仕事に対する前受金、翌年分の費用の前払いなどを整理し、会計ソフトでも入力漏れや私用分の混入を確認してください。
集計済みなら国税庁の作成コーナー、日々の記帳が難しければ支援を選ぶ
- 年間集計と明細がそろった人:国税庁の作成コーナーで決算書・収支内訳書を作る案内を確認します。現行案内は「決算書・収支内訳書(+所得税)」から区分を選ぶ流れですが、実際の申告では対象年分の画面を使います。
- 日々の帳簿から整えたい人:会計ソフトを選ぶ際は、一般用か現金主義用か、必要な明細、帳簿の保存と提出方法を確認します。学びながら進めるなら、国税庁の記帳説明会・記帳指導の案内も選択肢です。
- 個別の経費や棚卸し、複雑な取引で迷う人:取引内容と帳簿をそろえ、税についての相談窓口や税理士へ相談します。
よくある質問
赤字なら、青色申告特別控除額は0円になりますか?
この事業以外に青色申告の対象所得がない設定で、控除前所得が赤字なら、青色申告特別控除で赤字をさらに増やすことはできません。控除額は0円になります。ほかに不動産所得などがある場合は控除の順序も関わるため、所得ごとに確認します。
所得が65万円未満でも、65万円をそのまま引きますか?
65万円控除の要件を満たしても、所得金額などによる上限があります。この事業だけの所得を計算するなら、その控除だけで赤字になるまで引きません。2ページ目の「青色申告特別控除額の計算」で、実際に使える額を求めます。
減価償却の明細に金額があれば、1ページ目も確認不要ですか?
明細で計算した「本年分の必要経費算入額」の合計と、1ページ目⑱の減価償却費を照合します。数字が違うときは、帳簿に減価償却費を反映したかも確認します。ソフトの具体的な再集計方法は、その製品の公式案内で確認してください。
まずは合計の根拠をそろえ、1ページ目と明細を並べて照合する
売上・仕入・科目別経費の年間集計、期首・期末の棚卸表、家事按分の根拠、設備ごとの減価償却明細をそろえてください。1ページ目の各金額がどの資料から来たかを確認し、㊸控除前所得・㊹控除額・㊺所得金額を区別できたら、決算書の数字を確定申告書へつなげます。
出典と確認日
確認日:2026年11月6日。国税庁の現行「令和5年分以降用」一般用様式と2025年分の手引きを使用し、2027年分以後の改正は別資料で確認しました。Bさんは編集部作成の架空例です。表は公式様式の欄に沿った説明であり、提出用の記入済み書類ではありません。生成画像で決算書の様式やサービス画面を再現していません。
- 国税庁:確定申告書等の様式・手引き等
- 国税庁:2025年分の様式・手引き等
- 国税庁:青色申告決算書(一般用・令和5年分以降用)
- 国税庁:2025年分 青色申告決算書(一般用)の書き方
- 国税庁:2025年分 青色申告の決算の手引き(一般用)
- 国税庁:収支内訳書(一般用・令和5年分以降用)
- 国税庁:2025年分 収支内訳書(一般用)の書き方
- 国税庁:青色申告決算書(現金主義用・令和2年分以降用)
- 国税庁:2025年分 青色申告の決算の手引き(現金主義用)
- 国税庁:No.2210 必要経費の知識
- 国税庁:No.2072 青色申告特別控除
- 国税庁:2027年分以後の青色申告特別控除の案内
- 企業会計基準委員会:企業会計原則(会計基準検索システム)
- e-Tax:作成コーナーで決算書・収支内訳書を作成したい
- 国税庁:個人事業者の記帳・帳簿等の保存
- 国税庁:税についての相談窓口
- 国税庁:所得税の確定申告(2026年分の申告書の案を掲載)