この記事の結論
- 個人事業主の確定申告は、申告方法の決定→資料収集→帳簿の集計→申告書の作成→提出の確認→納付の確認の順で進めます。
- 事業の収支をまとめる書類は、青色申告なら「青色申告決算書」、白色申告なら「収支内訳書」。その内容と控除の資料を使って、所得税の確定申告書を作ります。
- まず今年の申告方法と提出方法を決め、売上・経費・控除の資料をそろえてください。提出後は受信結果と納付を別々に確認します。2026年分の通常の申告・納付期限は2027年3月15日です。
初めての確定申告は、領収書を集めたあと何から進めればよいか迷いやすいものです。この記事では、事業所得(自分で事業を営んで得る所得)のある個人事業主・フリーランスを中心に、準備する資料、数字の整理、書類の作成、提出・納税までをつなげて説明します。
会社員で副業の申告が必要かをまだ判断していない方は、先に副業の確定申告が必要になる条件と住民税の早見表を確認してください。ここでは申告が必要と分かった後の作業を扱います。情報の確認日は2026年11月5日です。
確定申告は、資料の準備から納付確認までの6段階で進める
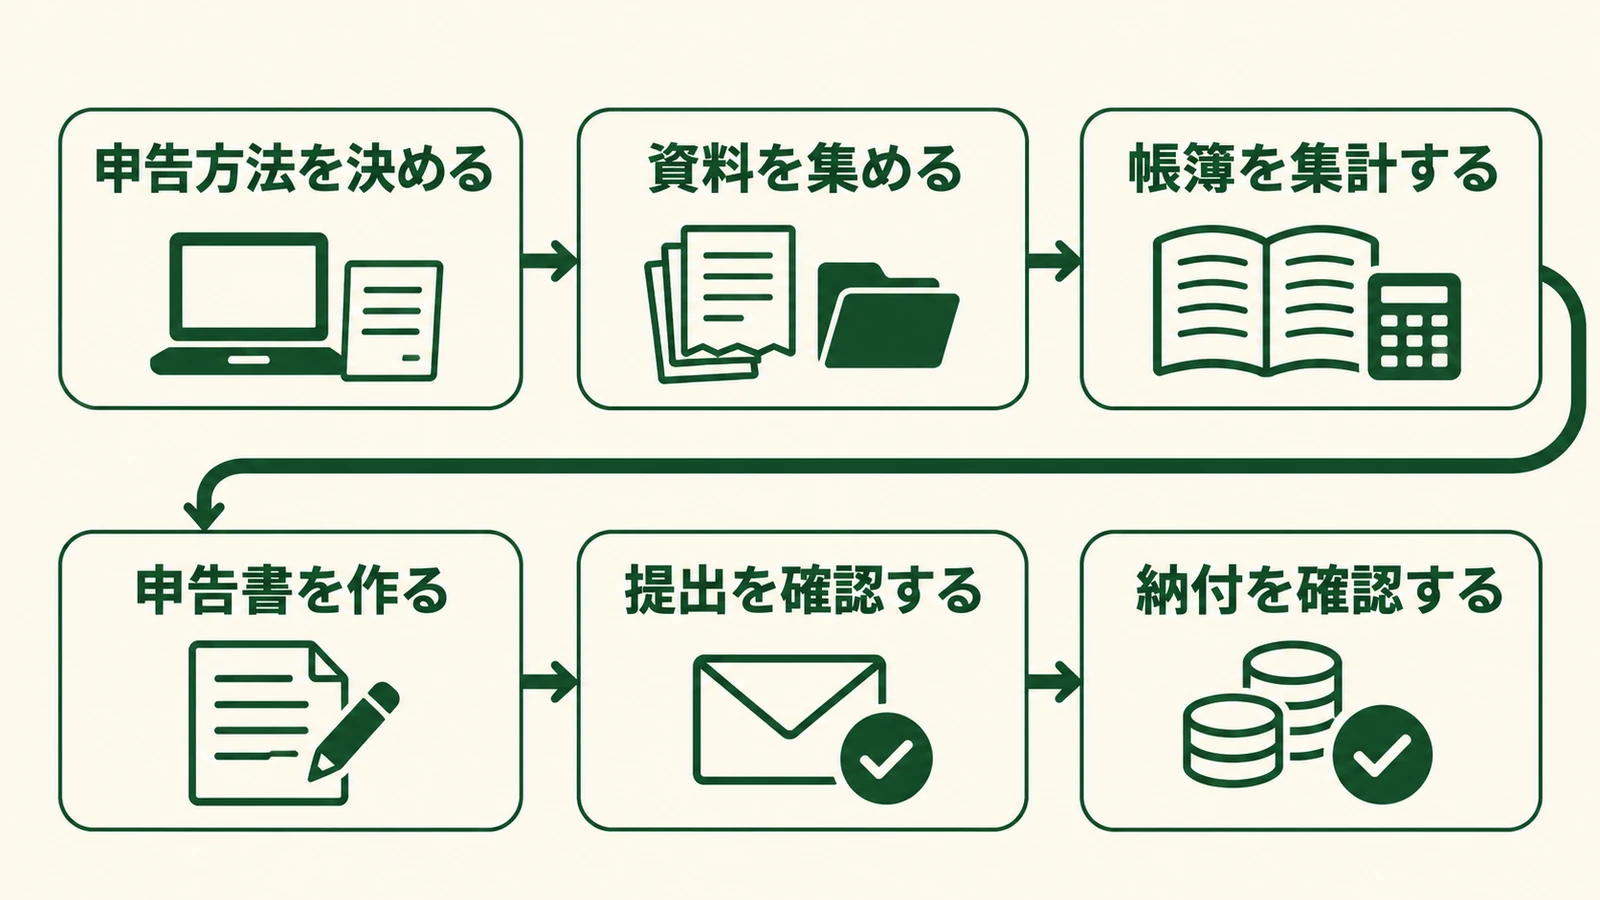
全体は「申告方法を決める」「資料を集める」「帳簿を集計する」「申告書を作る」「提出を確認する」「納付を確認する」の6段階です。帳簿は取引を記録する一覧、申告書はその結果を税務署へ知らせる書類と考えると、先にする作業が分かります。
手元の資料をすぐ入力し始めるよりも、申告方法と対象年分を決め、年間の集計を完成させてから書類を作ると、入力途中で不足資料に気づいたときの戻り先が明確になります。税額は、売上だけでなく経費、所得控除(税金の計算で所得から差し引ける金額)、すでに納めた税金などで決まります。
2026年分の通常の申告期間は、2027年2月16日から3月15日
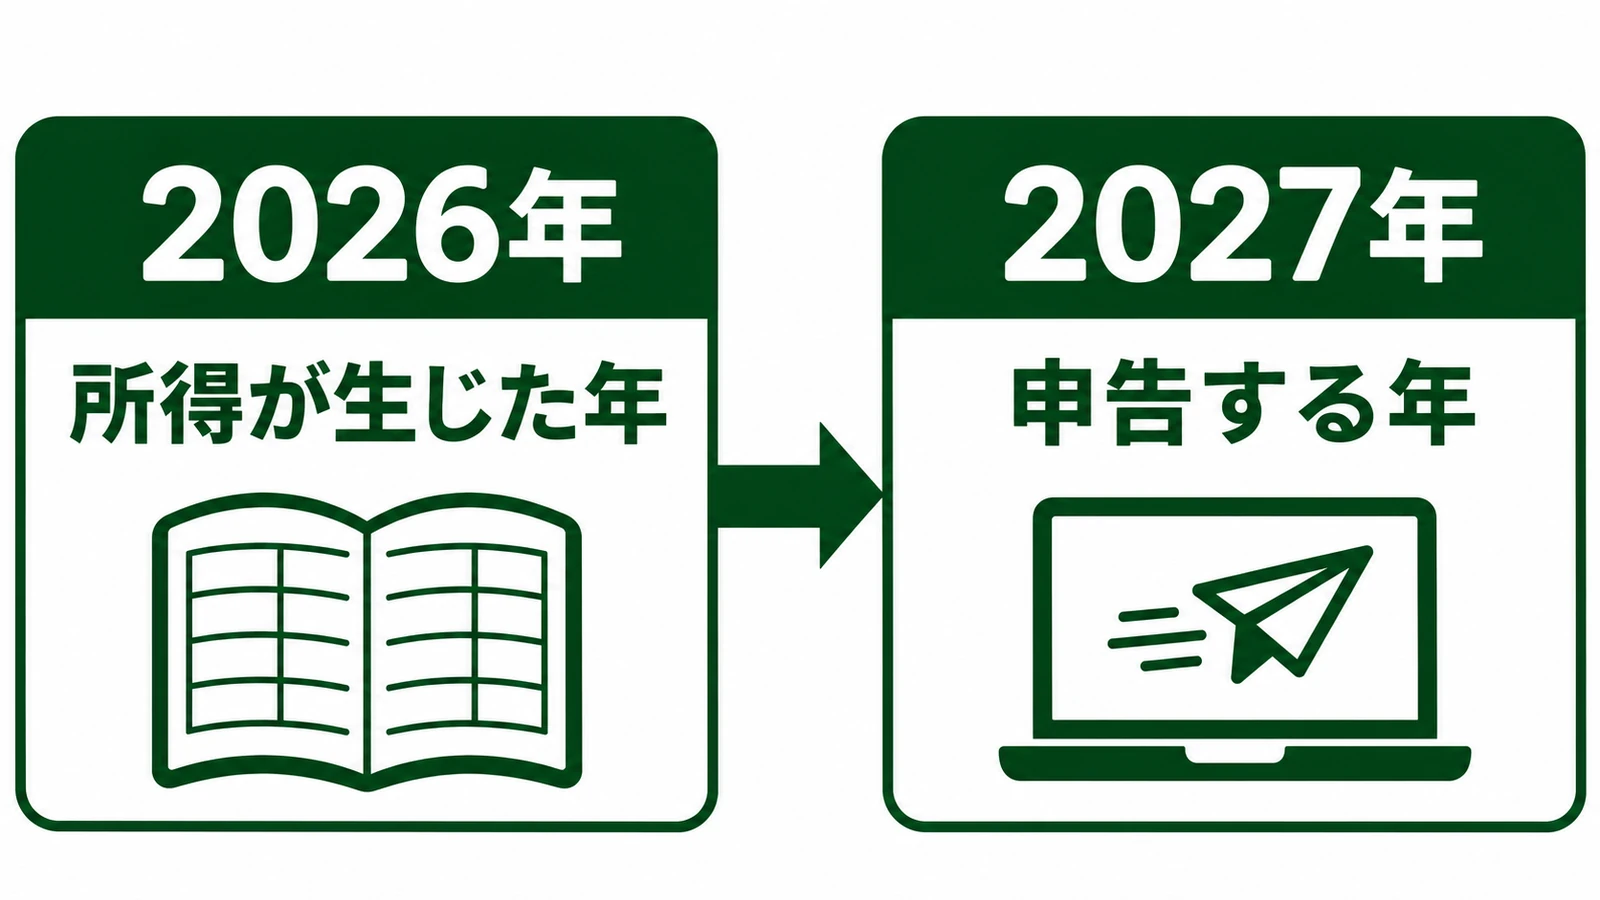
所得税は、原則として1月1日〜12月31日の1年間の所得を翌年に申告します。2026年(令和8年)に生じた所得を、2027年(令和9年)に申告するという関係です。通常の申告期間は2027年2月16日〜3月15日、申告と納付の期限は2027年3月15日(月)です。国税庁「確定申告」の原則と、国税庁の令和8年分申告期間の案内で確認しています。 還付申告や消費税の期限、振替日、期限を過ぎた場合の扱いは、2026年分の確定申告の期間と期限の早見表で確認できます。
前年分の画面や期限を、そのまま使わない
2026年11月5日に確認した作成コーナーのトップは、令和7年分の表示でした。この記事の画面項目は現行の公式案内を参考にしているため、実際の申告時は作成する年分が「令和8年分」か確認してください。災害などによる期限延長や、還付申告・死亡・出国に伴う申告は通常の申告と扱いが異なります。
最初に青色・白色の区分と、オンラインか紙かを決める
青色申告は、事前の申請と一定の記帳(取引を帳簿に記録すること)などを条件に、所得計算で有利な扱いを受けられる制度です。白色申告は、青色申告の承認を受けずに行う申告です。青色申告の申請状況が分からなければ、過去の申告書や申請の控えを確認し、必要に応じて税務署に問い合わせてください。
青色申告を選ぶ前に、白色との違いや年分ごとの控除条件を確認したい場合は、青色申告の制度と特別控除の条件を参照してください。
| 事業の申告方法 | 事業の収支をまとめる主な書類 | 作成前の確認 |
|---|---|---|
| 青色申告 | 青色申告決算書 | 青色申告の承認を受けているか。控除の要件に合う帳簿と決算書を作れるか |
| 白色申告 | 収支内訳書 | 売上や経費を記帳・集計できているか。白色でも帳簿や書類の保存は必要 |
申告書を作る段階で青色を選ぶだけでは、青色申告の申請を済ませたことにはなりません。また、フリーランスという呼び方だけで所得の区分が決まるわけではなく、雑所得(ほかの所得区分に当てはまらない所得)に該当する場合は入力先などが変わります。区分に迷う取引は先に確認しておきます。
提出方法は、e-Tax(国税をインターネットで申告・納付する仕組み)、郵送、税務署への持参から選びます。青色申告特別控除(青色申告の所得から一定額を差し引く制度)は、控除額によって帳簿や提出期限・方法に条件があるため、国税庁「青色申告特別控除」も確認してください。後の提出方法の表で、それぞれの準備を比べられます。
必要な資料は、売上・経費・控除・本人確認に分けて集める
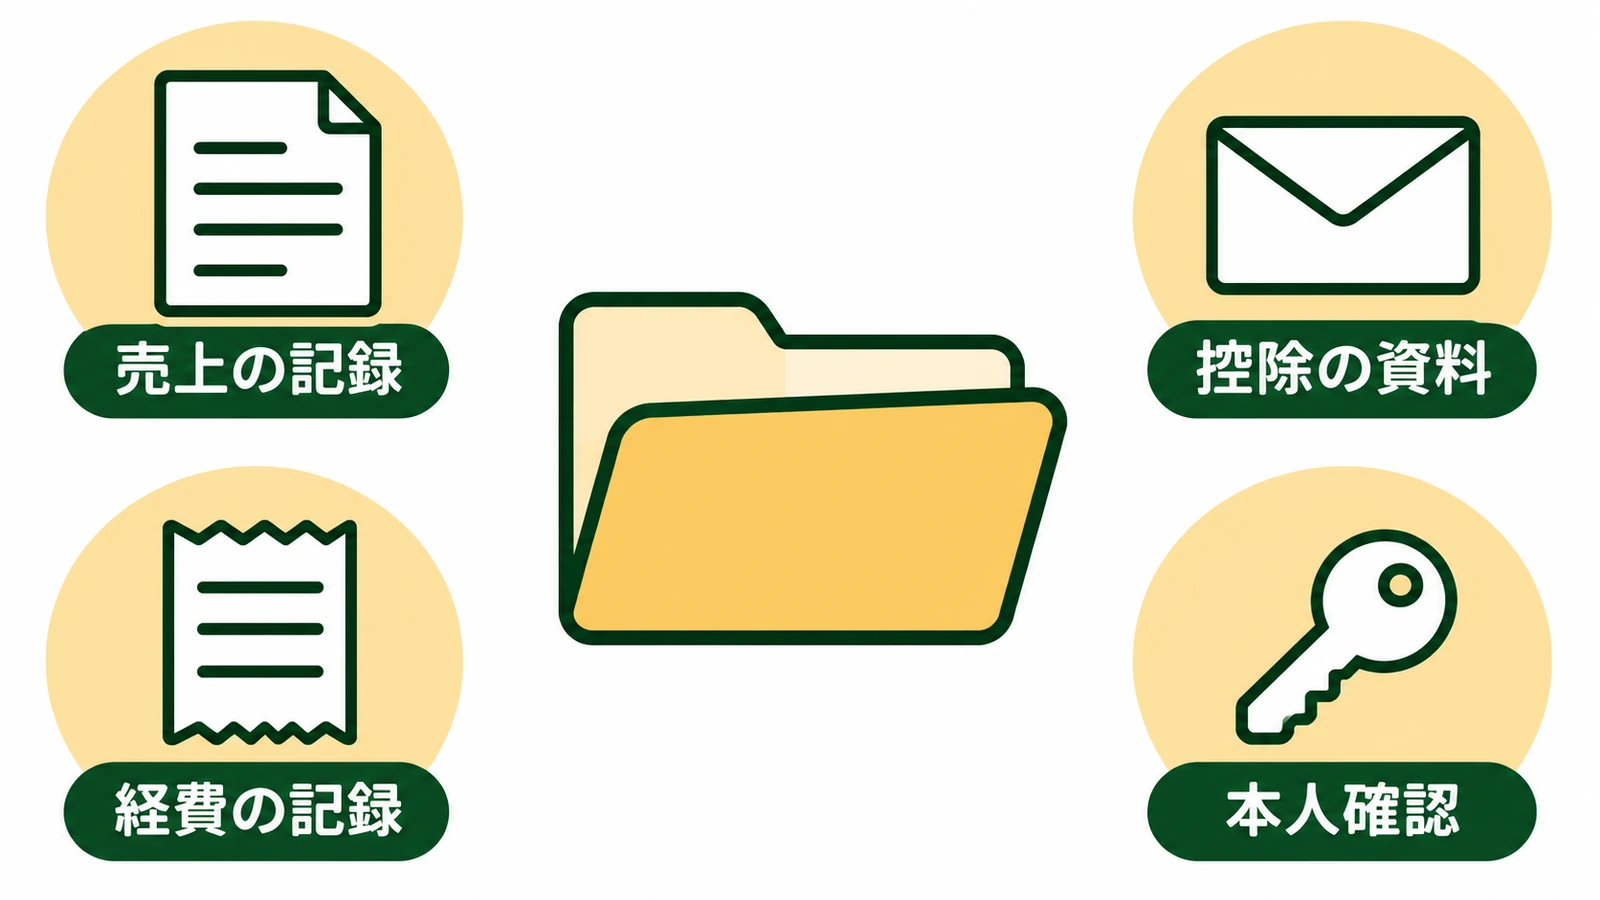
準備する資料は「売上の記録」「経費の記録」「控除の資料」「本人確認」に分けると整理できます。次の一覧は入力のために手元へ集めるもので、すべてを申告書に添付するという意味ではありません。
- 売上の記録:請求書、納品・契約の記録、取引先別の入金明細、売上の一覧。報酬から源泉徴収(支払時に税金が差し引かれること)を受けているなら、その税額が分かる資料も用意。 源泉徴収される報酬の種類や税額の計算、申告での精算は、フリーランスの源泉徴収の仕組みと計算例で確認できます。
- 経費の記録:領収書、請求書、カード・口座明細、経費の一覧。仕事と私用を兼ねる費用は、仕事の分を分けた根拠も用意。
- 控除の資料:国民年金保険料の控除証明書、生命保険料の証明書など、自分が受ける控除に対応した資料。医療費控除や寄附金控除を使う人は、それぞれの明細や証明も確認。
- 本人確認:オンライン提出で使うマイナンバーカード等、紙提出で必要な番号確認・身元確認の資料。納税や還付(納め過ぎた税金が戻ること)のために使う口座情報も確認。
- 給与もある人:本業・副業の源泉徴収票(年間の給与額や差し引いた税額を示す書類)。前年の申告書や引き継いだ帳簿がある人は、その控え。
どの証明書を添付・提示するかは、控除の種類や提出方法で違います。給与の源泉徴収票は申告書への添付・提示が不要でも、給与の内容を入力するためには必要です。資料を集めた後に、国税庁「申告書の提出」と作成した書類の案内で提出物を分けてください。
請求書や領収書をメール添付のPDFなどで受け取った場合は、印刷するだけでなく、電子データも所定のルールに従って保存します。電子帳簿保存法は帳簿・取引書類などの電子保存について定める法律です。保存方法は国税庁「電子帳簿保存」で確認できます。
帳簿は売上と経費を分け、年末の未入金や在庫まで確認する
売上は入金日だけで判断せず、取引が成立した年を確認する
売上は、原則として収入を受け取る権利が確定した年に計上します。たとえば国税庁は、12月20日に売った商品の代金を翌1月10日に受け取っても、売った年の収入になると説明しています。国税庁「収入金額とその計算」をもとに、年末の売掛金(売上にしたが、まだ受け取っていない代金)を確認してください。現金の出し入れで計算する特例を使う人は別に確認が必要です。
売上の一覧には、取引日、相手先、内容、売上金額、入金日、未入金額などを記録します。銀行への入金に源泉徴収や手数料の差引きがあると、入金額と売上が一致しないことがあります。通帳だけで年間売上を決めず、請求書や支払明細と照合します。
経費は仕事に必要な部分を集計し、高額な設備は分けて確認する
必要経費は、収入を得るために直接かかった費用や業務上の費用です。通信費、交通費、消耗品費など内容ごとに集計し、同じ支出をカード明細と領収書から二重に入れないようにします。私用と共用の通信費や家賃などは、取引の記録等から仕事に直接必要な部分を明確に分けられる金額に限ります。根拠は国税庁「必要経費の知識」です。
パソコンなど長く使う設備は、購入額を数年に分けて経費にする減価償却が必要な場合があります。取得日、金額、使い始めた日、仕事に使う割合を別に整理し、国税庁「減価償却のあらまし」で確認します。一括で経費にできる特例には条件があるため、購入額だけで判断しません。
パソコンや車を買った場合の耐用年数と計算は、個人事業主の減価償却の計算例で詳しく解説しています。
商品を扱う人は、年末に残った在庫を仕入額から分ける
物販などで商品を扱う場合は、年末に残った商品を数え、棚卸し(残った商品の数量・金額を確認する作業)をします。商品を買った金額がそのまま全額その年の売上原価(売れた商品に対応する仕入費用)になるとは限りません。作成コーナーの売上原価の案内などに従い、在庫を反映します。
年間集計ができたら、売上の合計と取引先別明細、経費の合計と費目別明細を照合し、未入力・重複を確認します。これが、次の青色申告決算書または収支内訳書を作るための数字になります。
決算書・収支内訳書を先に作り、その数字で確定申告書を作る
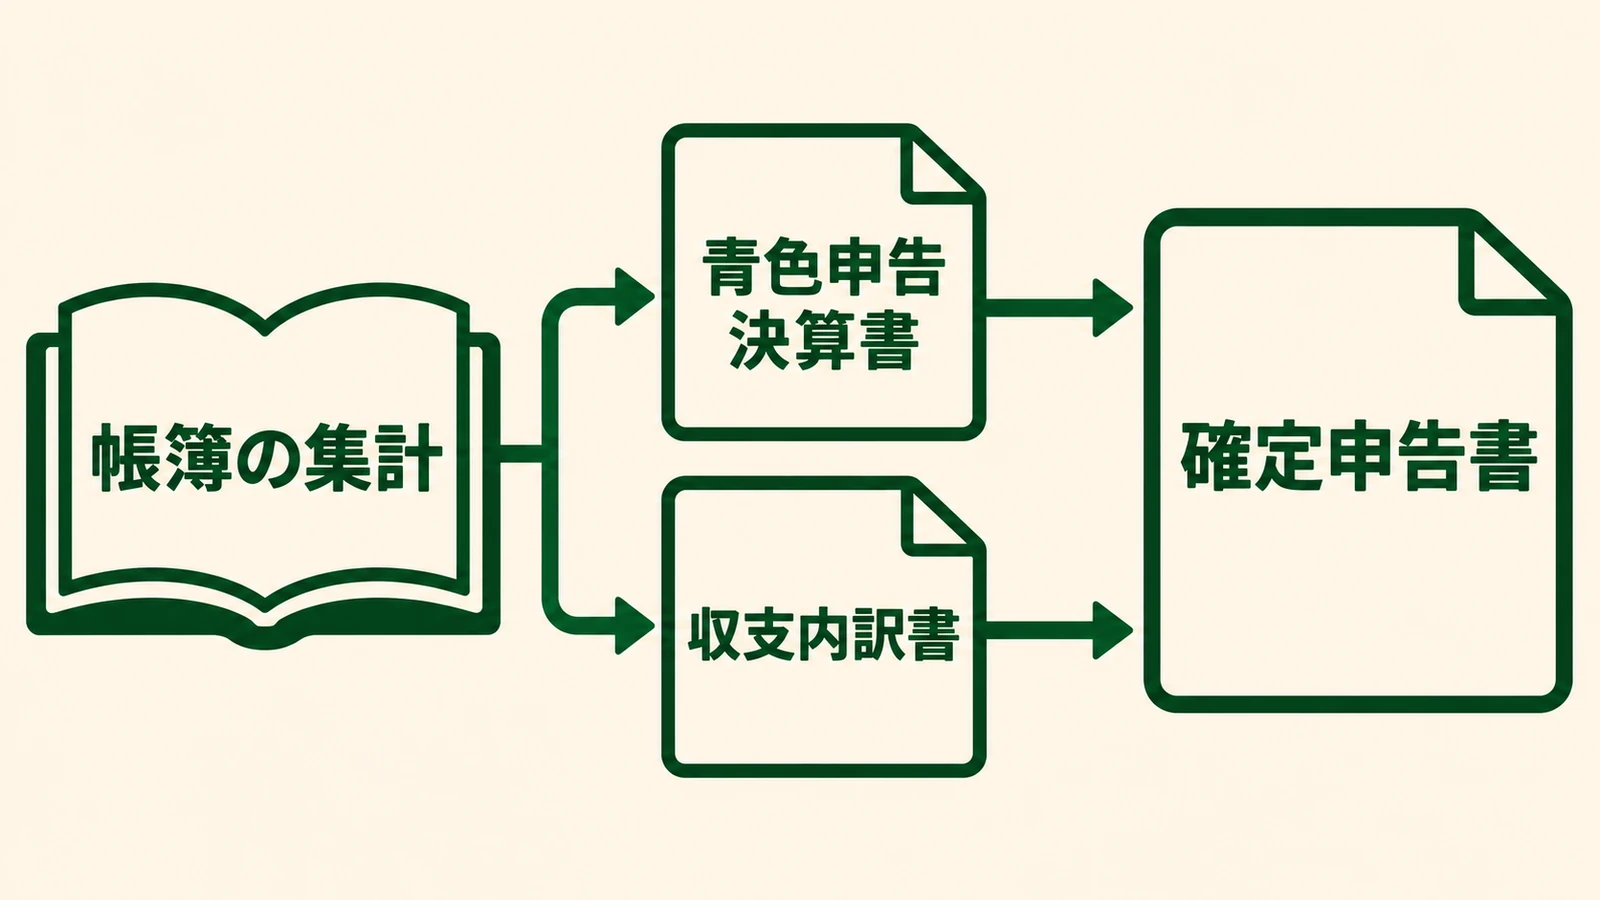
帳簿の集計から、青色申告の人は青色申告決算書、白色申告の人は収支内訳書を作ります。これらは事業の売上や経費、所得をまとめる書類です。確定申告書は事業以外の所得や控除も含めて税金を計算する書類で、役割が違います。
国税庁の作成コーナーでは、決算書等から所得税の申告書へ進める
e-Taxの個人向け案内から確定申告書等作成コーナーに進み、対象年分と提出方法を確認します。現行のe-Tax「決算書・収支内訳書を作成したい」では、「決算書・収支内訳書(+所得税)」から事業の書類を作り、その後に所得税の申告書へ進む流れが案内されています。2026年分の実際の画面では、その年分の案内を優先してください。
白色なら収支内訳書、青色なら自分の記帳方法に合う青色申告決算書を選びます。青色で貸借対照表(年末の資産・負債などをまとめる書類)が必要な場合は、売上・経費の集計だけでなく、口座残高や売掛金・借入金などの確認も必要です。
記入前の照合例:売上300万円と経費80万円を別の欄へ入れる
次は、白色申告でサービス業を営み、売上以外の収入、商品在庫、専従者控除(一定の条件で家族が事業に従事する場合の控除)などがない人を想定した、編集部の架空の例です。経費80万円は、必要な減価償却や私用との区分も反映した集計済みの額とします。申告書の公式な記入見本ではなく、数字をどの役割の欄へ使うかの照合例です。
| 手元で集計した内容 | 使う場所・確認すること |
|---|---|
| 年間売上3,000,000円 | 収支内訳書の収入・売上の欄へ。入金額ではなく、その年に計上する売上の合計 |
| 年間必要経費800,000円 | 収支内訳書の経費へ費目別に入力。合計だけを売上から引いて済ませない |
| 3,000,000円−800,000円=2,200,000円 | この条件では事業所得は2,200,000円。確定申告書の事業所得へつなげる |
| 国民年金保険料や生命保険料などの控除資料 | 事業の経費へ混ぜず、確定申告書の対応する所得控除の項目へ |
| 報酬から差し引かれた源泉徴収税額 | 経費や売上の減額として処理せず、確定申告書の源泉徴収税額の入力内容と照合 |
この220万円は納める税金の額ではありません。ほかの所得、所得控除、税額から差し引く控除、すでに納めた税額などを反映して、納付か還付かを計算します。青色申告の人は、青色申告特別控除などを反映した自分の決算書の所得を使い、白色の例をそのまま転用しないでください。
控除・給与・源泉徴収税額を入力し、添付するものを確定する
事業以外に給与や年金などの所得があれば、対応する資料から入力します。事業と給与がある人は、副業だけの申告書を別に出すのではなく、申告に含める所得をまとめて計算します。証明書を見ながら控除を入力し、本人情報、還付先の口座、源泉徴収税額も確認してください。
2026年分の基礎控除は、その年分の金額で確認する
基礎控除は本人の合計所得に応じて差し引ける金額で、2026年分の改正規定は2026年12月1日施行です。通常の翌年申告では、国税庁「基礎控除」の2026年分の欄を確認してください。施行前の死亡・出国に伴う申告には別の扱いがあるため、前年の控除額をそのまま入力しないようにします。 所得別の金額と合計所得の出し方は、2026年分の基礎控除の早見表と計算例で確認できます。
作成の最後に、住所地などを担当する所轄税務署、提出する申告書と決算書等、別送が必要な添付書類の有無を確認します。「入力に使った資料」「提出する書類」「手元で保存する資料」を分けると、領収書をまとめて送る誤りや、必要書類の入れ忘れを防げます。
提出方法はe-Tax・郵送・窓口で選び、提出できた記録を残す
| 提出方法 | 準備と提出先 | 提出後に残すもの |
|---|---|---|
| e-Tax | 対応する端末とマイナンバーカード等を準備。作成コーナーなどから電子送信 | 受信通知、送信した申告書・決算書等の控え。納付の完了は別に確認 |
| 郵送 | 申告書・添付書類を印刷。所轄税務署の案内で送付先を確認し、郵便・信書便で送付 | 自分で保管する控え、提出日と発送の記録。控えへの受付印は押されない |
| 税務署へ持参 | 所轄税務署へ必要書類を提出。相談も希望するなら受付方法を事前確認 | 自分で保管する控え、提出した日。控えへの受付印は押されない |
e-Taxは、送信できる本人確認の手段を先に用意する
初めてオンライン提出をする人は、e-Tax「マイナンバーカード方式」で事前準備を確認します。カードや電子証明書(オンラインで本人を確認するための仕組み)の有効期限、読み取りに使う端末や暗証番号などを、送信直前ではなく準備段階で確認しておきます。
税務署で本人確認をして発行していた「ID・パスワード方式」のID等は、新規発行が停止されています。カードを用意できない人に、新しいIDを税務署で発行してもらえばよいとは案内できません。既存の届出がある人の取扱いは国税庁の新規発行停止のお知らせから最新の案内を確認し、紙の提出も含めて方法を選んでください。
郵送は郵便・信書便を使い、送付先と日付を確認する
確定申告書は信書(特定の相手に意思や事実を知らせる文書)に当たるため、一般の荷物扱いではなく郵便または信書便で送ります。国税庁「確定申告書の税務署への送付」では、郵便・信書便の通信日付印に表示された日を提出日とする扱いを説明しています。税務署によっては業務センターが送付先になるため、宛先も確認してください。
窓口でも郵送でも、受付印のある控えを前提にしない
2025年1月から、税務署は申告書等の控えに収受日付印(受付日を示す印)を押さない運用です。提出用と自分で保存する控えを分け、提出日も記録します。提出した事実を確認したい場合の方法は、国税庁「申告書等の控えへの収受日付印」で確認してください。
e-Taxは受信通知まで確認し、申告書の控えを保存する
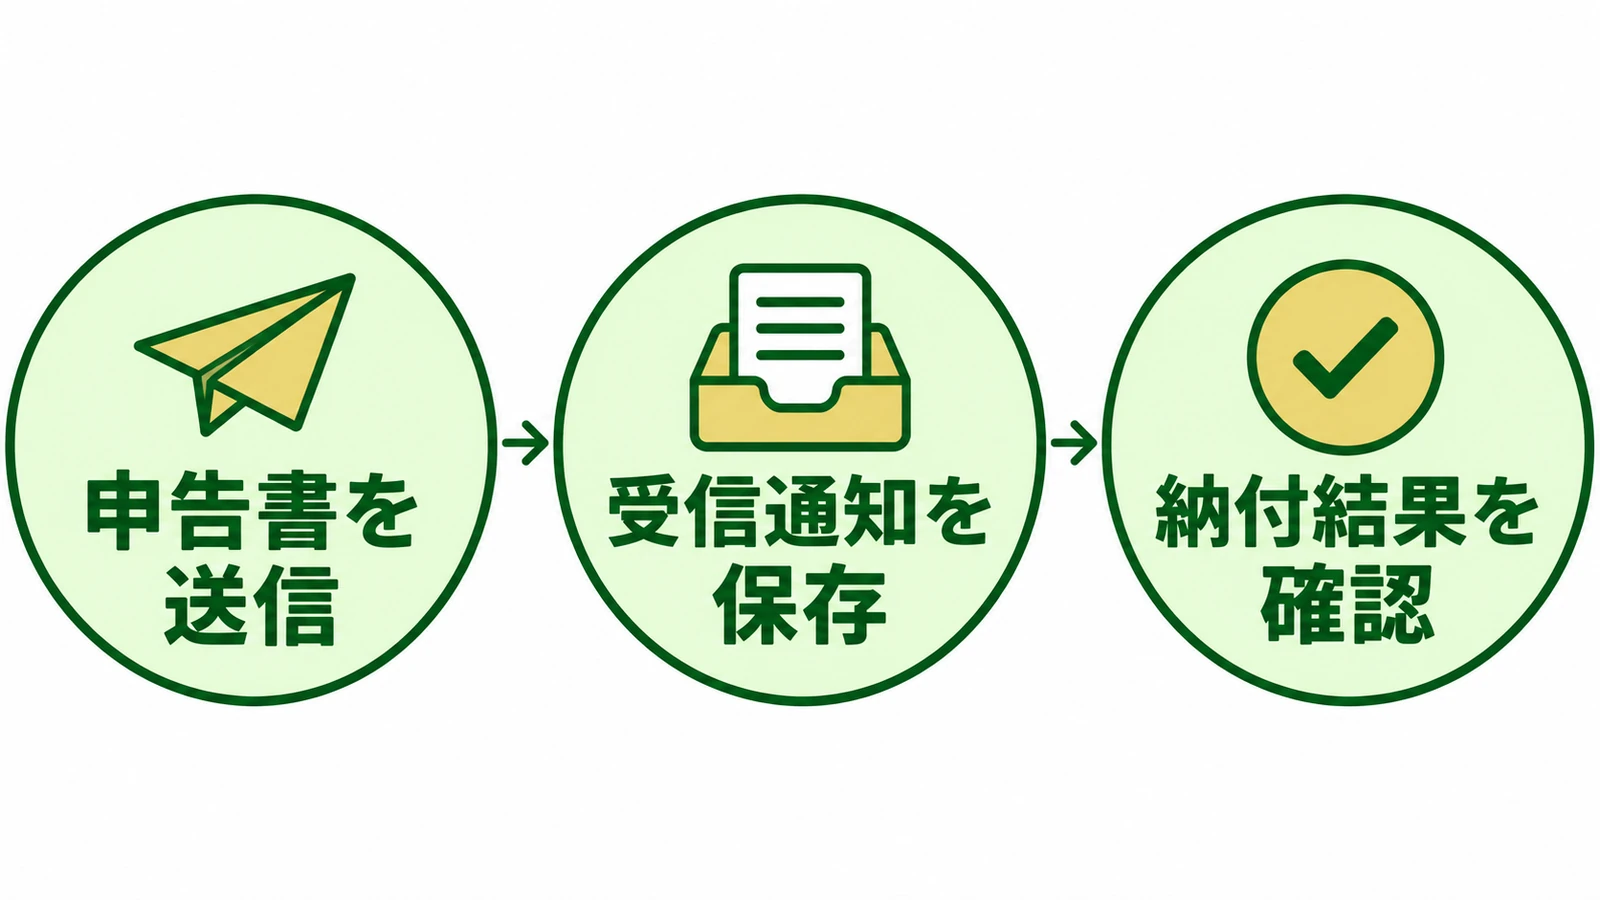
オンラインでは「申告書を送信」「受信通知を保存」「納付結果を確認」を分けて進めます。申告書の作成画面を保存しただけでは送信したことにはならず、送信できても税金を納めたことにはなりません。納付が必要な人は、次の納税の手順まで行います。
e-Taxソフト(WEB版)では、ログイン後の「お知らせ・受信通知」から、受付日時や手続名に対応する通知を確認します。送信エラーがあれば内容を確認し、必要な訂正・再送信を行ってください。詳細の確認にマイナンバーカード等の電子証明書による認証が必要な場合もあります。e-Taxの受信通知の確認方法が操作の案内です。
通知と、実際に提出した申告書・決算書等の控えを保存します。申告データの保存場所を年分ごとに決めておくと、翌年の申告や所得の確認で探しやすくなります。
納める税額があれば、納付方法を選び、支払いの結果まで確認する
申告の結果、納付する所得税がある人は、国税庁「国税の納付手続」から方法を選びます。振替納税(届け出た口座から指定日に引き落とす方法)、ダイレクト納付(e-Taxを使った口座引落し)、インターネットバンキング、金融機関等の窓口などがあり、それぞれ準備や利用条件が違います。
口座から引き落とす方法は、届け出が済んでいるか、指定日と金額、口座残高を確認します。納付日を予約した場合も、予約だけで終えず、実際に納付できた記録を確認してください。振替納税の引落日は通常の申告期限と別なので、年分に対応する公式案内で確認します。
納付書や税務署からの知らせを待たない
申告書を提出した後に、税務署から納付書の送付や納税通知などのお知らせはありません。申告で納付額が出た人は、自分で納付方法と期限を確認します。
還付になる人は、入力した口座情報と、後日の入金を確認します。なお、ここまで扱ったのは所得税の申告です。消費税の申告が必要な事業者は、所得税の提出だけで済んだと考えず、対象年分の消費税の手続き・期限も別に確認してください。
提出後も帳簿と資料を保存し、翌年の作業につなげる
白色申告の法定帳簿(収入や必要経費を記録するために作る帳簿)は7年、その他の帳簿や請求書・領収書などは原則5年の保存が必要です。青色申告は原則7年ですが、書類の種類によって5年でよいものもあります。すべてを一律の年数とせず、白色申告の保存区分と青色申告の保存区分で確認してください。
取引の原本や電子データを、申告書の控えと対応が分かる形で残します。来年は取引のたびに記録し、月ごとに口座・カード明細と照合する形へ変えると、申告期に年間の取引を一から並べ直す作業を減らせます。
作成コーナー・会計ソフト・相談先は、困っている作業で選ぶ
- 年間集計が済み、申告書を作りたい人:国税庁の作成コーナーで、決算書等から申告書作成へ進めます。対応する申告内容と端末を公式案内で確認します。
- 日々の記帳や集計を続けるのが負担な人:会計ソフトを検討するなら、自分の青色・白色の区分、必要な決算書、提出方法、出力した控えの保存までを確認します。本記事では未検証の製品の料金・機能比較や順位付けはしていません。
- 所得区分、経費、複雑な取引の判断で迷う人:仕事内容、帳簿、取引資料をそろえ、国税庁「税の相談」から相談先を確認します。個別の申告を依頼する場合は税理士への相談を検討します。
2027年分以後には青色申告特別控除の一部要件・金額が変わり、国税庁の電子帳簿保存の案内では一定の要件による75万円控除などが示されています。2027年分の制度を2026年分へ先取りせず、翌年以降に使う道具は適用年分と条件を改めて確認してください。
よくある質問:自分で作るとき、どこで迷いやすい?
スマートフォンだけで、個人事業主の確定申告はできる?
国税庁の現行案内では、スマートフォンからも所得税の申告書や青色申告決算書・収支内訳書の作成・送信に対応しています。ただし、申告内容や利用環境による条件があるため、国税庁のスマートフォン申告の案内を確認してください。大量の取引の集計は先に帳簿で済ませ、申告時は対象年分と入力値を確認します。
スマホで申告する場合の対応範囲や本人確認、送信後の確認は、スマホで確定申告できるかの判定と手順で詳しく解説しています。
作成コーナーで、決算書だけ作ったら申告は完了?
決算書・収支内訳書だけでは、所得税の確定申告を終えたことにはなりません。事業の数字を使って確定申告書まで作成・提出し、オンラインならその手続きの受信結果を確認します。納付額がある場合は、さらに納税の確認が必要です。
期限を過ぎたら、次の年まで待てばよい?
申告が必要だった人は次の年まで待たず、国税庁「確定申告を忘れたとき」を確認し、気づいた時点で手続きを進めてください。期限後の申告には加算税(申告漏れなどに対する追加の税金)や延滞税(納付の遅れに応じた税金)など、追加の負担が生じる場合があります。事情に応じた対応は税務署へ相談してください。
まずは申告方法と提出方法をメモし、不足する資料を洗い出す
今日することは、対象年分、青色・白色の区分、提出方法をメモにし、売上・経費・控除・本人確認のうち足りない資料を確認することです。資料がそろったら帳簿を集計し、決算書等から申告書へ進めてください。最後の受信確認と納付確認まで、同じメモで管理すると作業の残りが分かります。
この記事は公的資料に基づく一般的な説明です。所得の区分、個別の経費、税額、海外の取引などで迷う場合は、税務署や税理士に確認してください。
出典と確認日
以下の国税庁・e-Taxの原文を2026年11月5日に確認しました。記入前の数字は編集部による架空の例であり、特定の人の申告書や納税額の見本ではありません。生成画像で公式の書式・サービス画面を再現していません。
- 国税庁 No.2020「確定申告」
- 国税庁メールマガジン第248号(令和8年分の申告期間)
- 国税庁 No.2070「青色申告制度」
- 国税庁 No.2080「白色申告者の記帳・帳簿等保存制度」
- 国税庁 No.1350「事業所得の課税のしくみ」
- 国税庁 作成コーナー「売上原価」
- 国税庁 No.2200「収入金額とその計算」
- 国税庁 No.2210「必要経費の知識」
- 国税庁 No.2100「減価償却のあらまし」
- 国税庁「申告書の提出」
- e-Tax「作成コーナーで決算書・収支内訳書を作成したい」
- 国税庁 No.1199「基礎控除」
- 国税庁 No.2072「青色申告特別控除」
- e-Tax「個人でご利用の方」
- e-Tax「マイナンバーカード方式について」
- 国税庁「ID・パスワードの新規発行停止について」
- 国税庁 No.2036「確定申告書の税務署への送付」
- 国税庁「申告書等の控えへの収受日付印の押なつについて」
- e-Tax「WEB版で受付結果を確認するには」
- 国税庁「国税の納付手続」
- 国税庁「電子帳簿保存」
- 国税庁「税の相談」
- 国税庁「スマホとマイナンバーカードでe-Tax」
- 国税庁 No.2024「確定申告を忘れたとき」