この記事の結論
- 基礎控除は、税額を計算する前に所得から差し引く所得控除の一つです。国内の居住者について、2026年分・2027年分は合計所得金額489万円以下なら104万円。全員一律104万円ではありません。
- 早見表は、売上や給与の手取りではなく合計所得金額で選びます。個人事業主は必要経費と適用できる青色申告特別控除を反映した所得を計算し、給与など他の所得があれば合わせます。
- 2026年分の改正は2026年12月1日施行。通常は給与の年末調整や翌年の確定申告で反映します。まず対象年分と年間の所得を確かめ、下の表の行を選んでください。住民税の基礎控除は別の金額です。
この記事は、個人事業主・フリーランスや給与もある人が、基礎控除の額と、自分が当てはまる所得区分を確かめるためのものです。日本国内の居住者の通常の申告を中心に、2025年分との比較、2027年分以後の扱い、所得を出す順序を整理します。
確認日:2026年11月5日。2026年分の改正規定は確認日時点では施行前ですが、国税庁の改正後の案内に基づいて掲載しています。死亡・出国に伴う申告や非居住者は、後述の例外を確認してください。
基礎控除とは、税額を計算する前に所得から差し引く控除
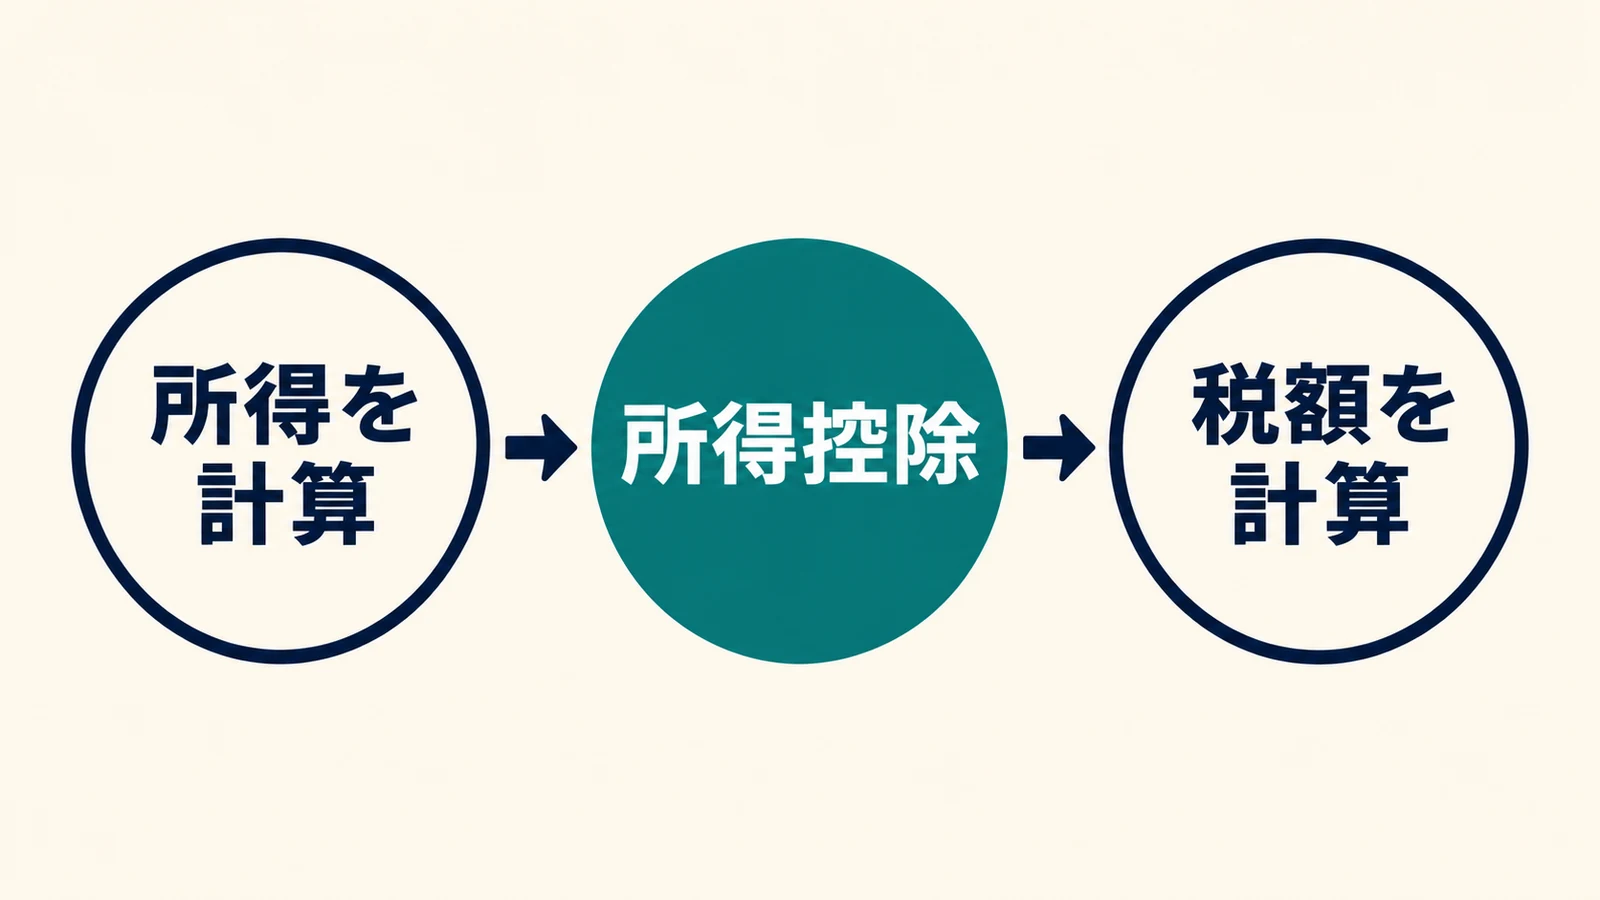
控除は、計算上の金額を差し引くことです。基礎控除は、納税者本人の合計所得金額に応じて、総所得金額などから差し引く所得控除に当たります。扶養する家族がいることや、保険料を支払うことが基礎控除そのものの条件ではありません。制度の根拠は国税庁 No.1199「基礎控除」です。
図の順に、まず仕事や給与などの所得を計算し、その後に基礎控除などの所得控除を適用して、税額の計算へ進みます。所得から引く控除と、計算した税額から直接引く控除は役割が違います。基礎控除104万円という表示は、104万円が振り込まれる、あるいは104万円の税金が減るという意味ではありません。
社会保険料控除や医療費控除など、他の所得控除を使えるかは別に確認します。所得控除の種類は国税庁 No.1100「所得控除のあらまし」で確認できますが、基礎控除の区分を選ぶ前に、それらを合計所得金額から引かないようにしてください。
2026年分は合計所得489万円以下なら104万円、2025年分とは区分ごとに比較する
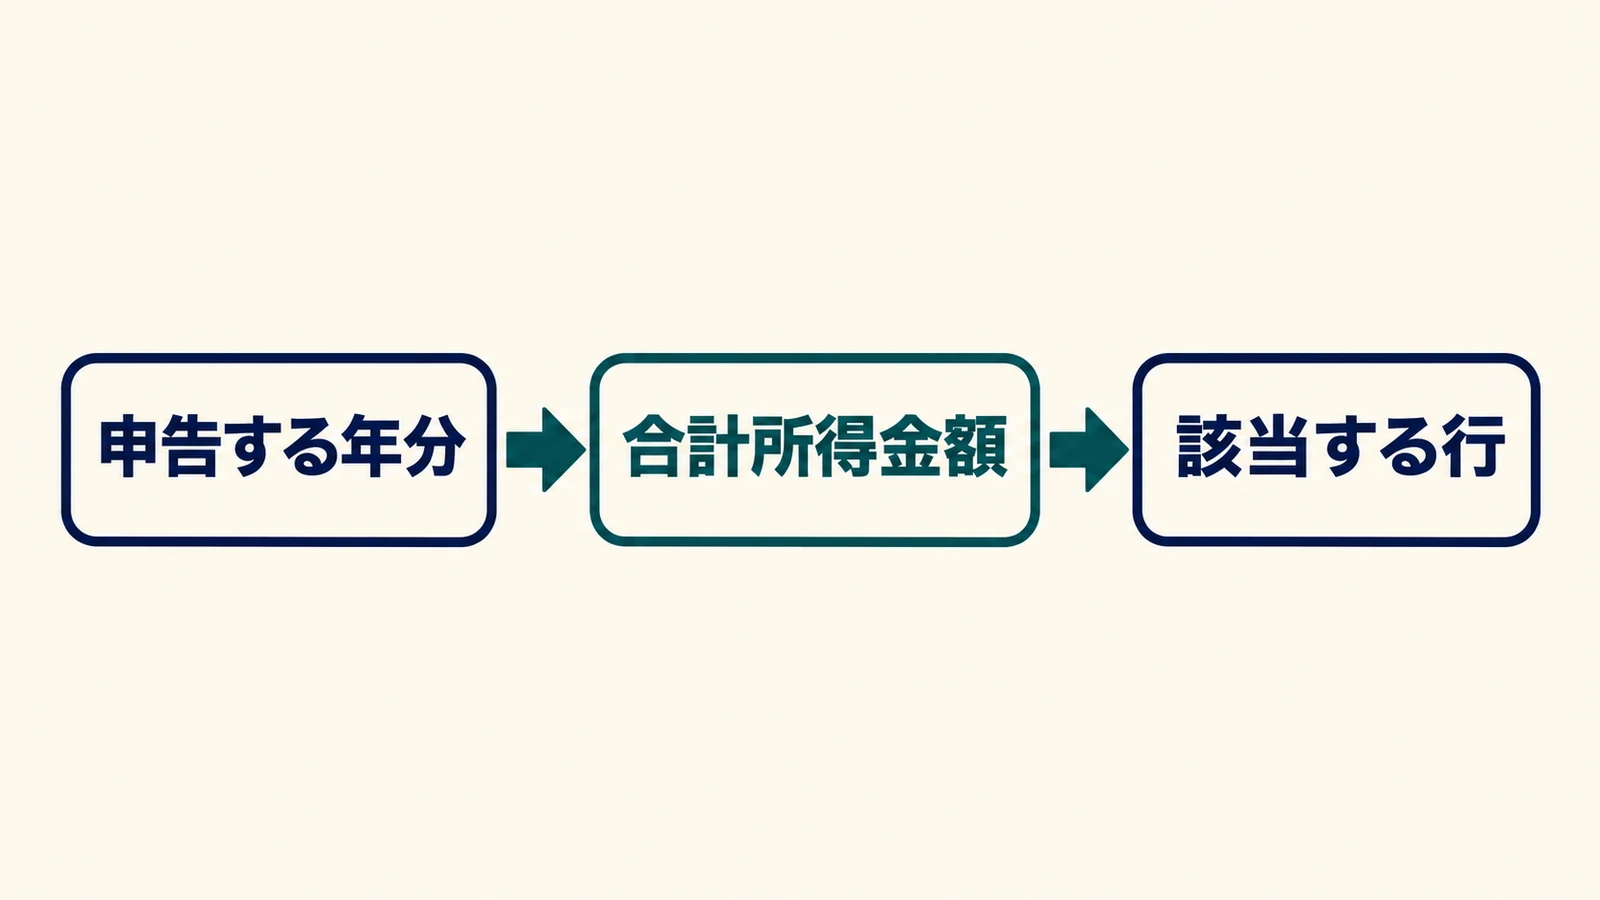
次は、居住者の所得税の早見表です。左端で自分の合計所得金額を探し、申告する年分の列を読みます。2026年中の所得を2027年に申告するときも、使うのは2026年分の列です。2025年分を後から申告・訂正する場合は、2025年分の列を使います。
| 本人の合計所得金額 | 2025年分 (令和7年分) | 2026年分 (令和8年分) |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超〜336万円以下 | 88万円 | 104万円 |
| 336万円超〜489万円以下 | 68万円 | 104万円 |
| 489万円超〜655万円以下 | 63万円 | 67万円 |
| 655万円超〜2,350万円以下 | 58万円 | 62万円 |
| 2,350万円超〜2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超〜2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超〜2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
たとえば、合計所得金額が489万円ちょうどなら「489万円以下」に含まれ、2026年分は104万円です。489万円を超え655万円以下なら67万円になります。「以下」はその金額を含み、「超」は含まないため、区分の境目では所得を万円単位に丸めてから選ばないでください。
2025年分の132万円・336万円の境目は、2026年分の表を見比べるために残しています。2026年分では、この3区分はいずれも104万円です。元の年別の表は国税庁の基礎控除額一覧、改正前後の対応は国税庁の改正資料1ページで確認できます。
2027年分は2026年分と同じで、2028年分以後は上乗せの対象が変わる
104万円の内訳は、基本となる本則の62万円と、特例による加算42万円です。489万円超655万円以下は62万円+5万円=67万円となります。この42万円・5万円の加算は、2026年分・2027年分の扱いです。
| 本人の合計所得金額 | 2027年分 (令和9年分) | 2028年分以後 (令和10年分以後) |
|---|---|---|
| 132万円以下 | 104万円 | 99万円 |
| 132万円超〜489万円以下 | 104万円 | 62万円 |
| 489万円超〜655万円以下 | 67万円 | 62万円 |
| 655万円超〜2,350万円以下 | 62万円 | 62万円 |
| 2,350万円超〜2,400万円以下 | 48万円 | 48万円 |
| 2,400万円超〜2,450万円以下 | 32万円 | 32万円 |
| 2,450万円超〜2,500万円以下 | 16万円 | 16万円 |
| 2,500万円超 | 0円 | 0円 |
現行の案内では、2028年分以後は、合計所得132万円以下の人に本則62万円+加算37万円=99万円が適用され、それを超え2,350万円以下の人は62万円になります。「104万円がこの先ずっと続く」とは読まないようにします。
財務省の改正解説では、物価上昇に連動して基礎控除の本則や給与所得控除の最低保障額を見直す仕組みと、2026・2027年分の時限措置を区別しています。2028年分以後の申告をする際は、その時点の国税庁の表を改めて確認してください。
合計所得金額は、売上や手取りではなく、所得の区分ごとに計算して合わせる
合計所得金額は、事業所得・給与所得など各区分の所得を、税法で定める計算により合計した金額です。単純な銀行入金の合計ではありません。基本的な定義は国税庁「専門用語集・合計所得金額」にあり、損益通算(一定の所得の赤字と黒字を相殺すること)をした後、純損失などの繰越控除をする前の金額で判定します。
退職所得・山林所得や、株式・不動産の売却などの申告分離課税(他の所得と分けて税額を計算する方式)の所得がある場合には、特別な合算のルールがあります。退職所得は確定申告が不要でも合計所得金額には加算し、土地・建物等の譲渡所得は特別控除前の金額で確認します。前年からの損失の繰越控除後の額だけで判断しないでください。ここからは、事業や給与が黒字で、こうした特殊な所得・損失がない場合を説明します。
個人事業主は、必要経費と青色申告特別控除を反映した事業所得を見る
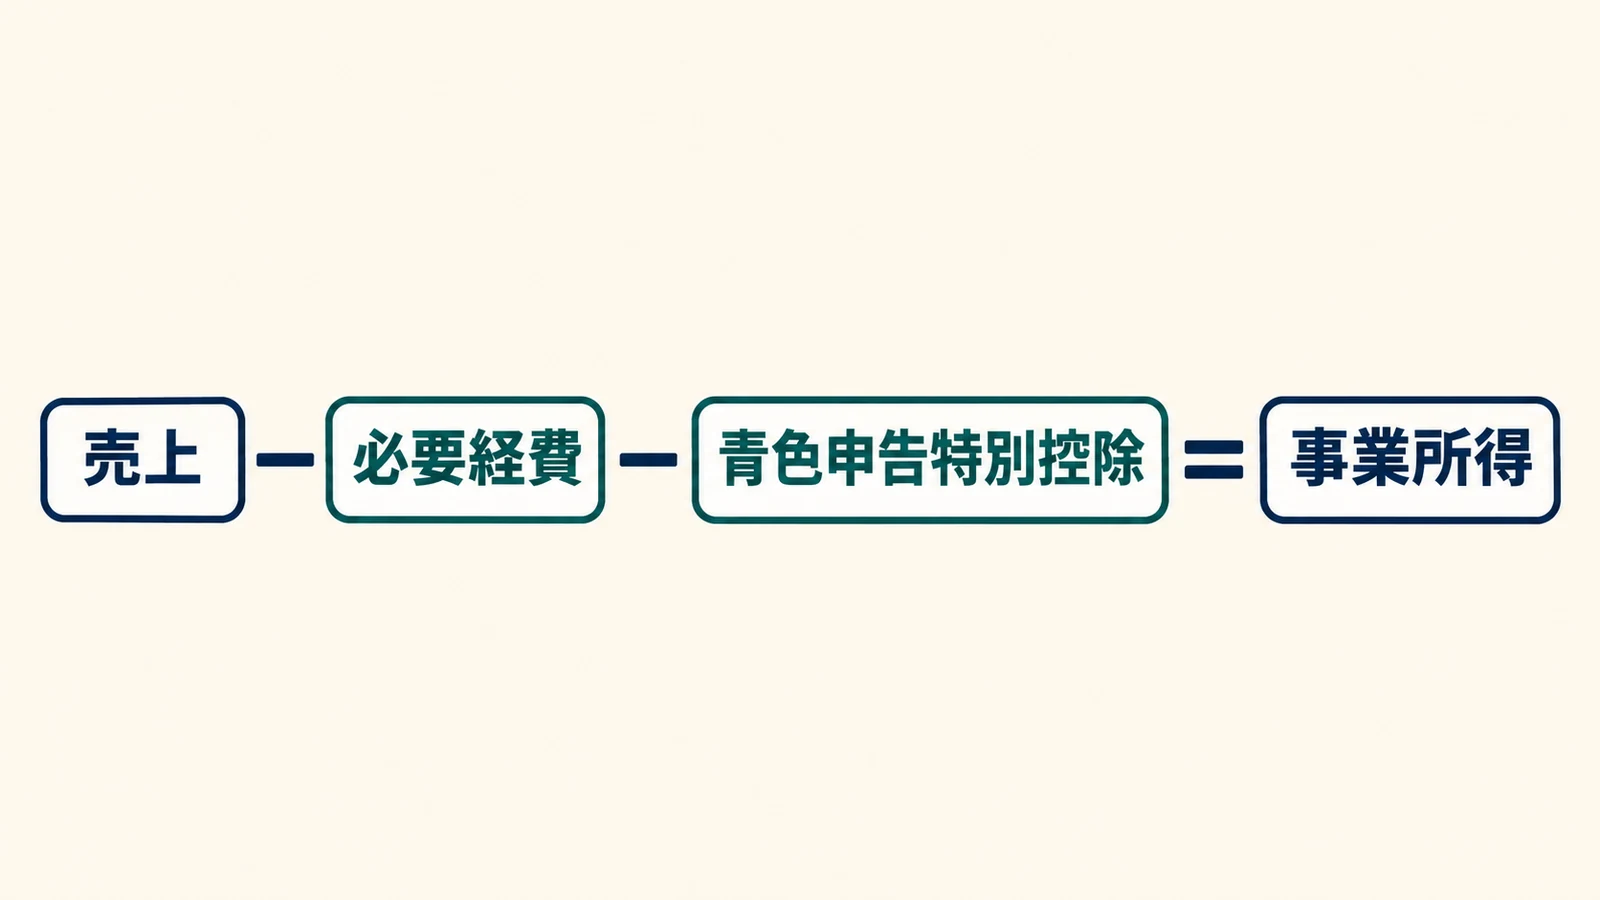
事業所得の基本は、総収入金額から必要経費を引く計算です。青色申告をしている人は、さらに適用できる青色申告特別控除を差し引いた所得を使います。図は、収入が売上だけの事業について「売上−必要経費−青色申告特別控除=事業所得」と示しています。売上以外の事業収入があれば、それも総収入金額に含めます。根拠は国税庁 No.1350「事業所得の課税のしくみ」と国税庁 No.2072「青色申告特別控除」です。
青色申告特別控除は、事業の所得を計算するときの制度です。基礎控除とは差し引く段階が異なるため、青色申告を使う人も、基礎控除を別に確認します。青色の対象・承認・控除額の要件は青色申告の制度と年分別の特別控除の条件で確認してください。
架空の例では、売上720万円から経費190万円と青色控除65万円を引き、所得465万円で行を選ぶ
次は、国内の居住者である架空の個人事業主「見本 葵」の2026年分の例です。事業の収入は売上だけ、他の所得・損益通算・繰越損失はなく、65万円の青色申告特別控除の要件を満たし、期限内に申告するものとします。必要経費190万円は、私用分の除外や必要な減価償却などを反映した額です。
| 順に確認する項目 | 架空の金額・選ぶ内容 |
|---|---|
| 年間売上(事業の総収入金額) | 7,200,000円 |
| 年間必要経費 | 1,900,000円 |
| 青色申告特別控除 | 650,000円(適用要件を満たす前提) |
| 青色控除後の事業所得 | 7,200,000円−1,900,000円−650,000円=4,650,000円 |
| 本人の合計所得金額 | 他の所得等がないため4,650,000円 |
| 2026年分の早見表で選ぶ行と控除 | 「336万円超〜489万円以下」→基礎控除1,040,000円 |
この例では売上720万円で表を選ぶのでも、基礎控除104万円を先に引いた361万円で選ぶのでもなく、465万円で判定してから104万円の控除を確認します。国民年金などの社会保険料や生命保険料の所得控除も、この465万円を出すための必要経費へ混ぜません。税額の計算はここでは行わず、他の控除等を含める申告段階で確かめます。
給与もある人は、給与所得控除後の金額を事業などの所得に足す
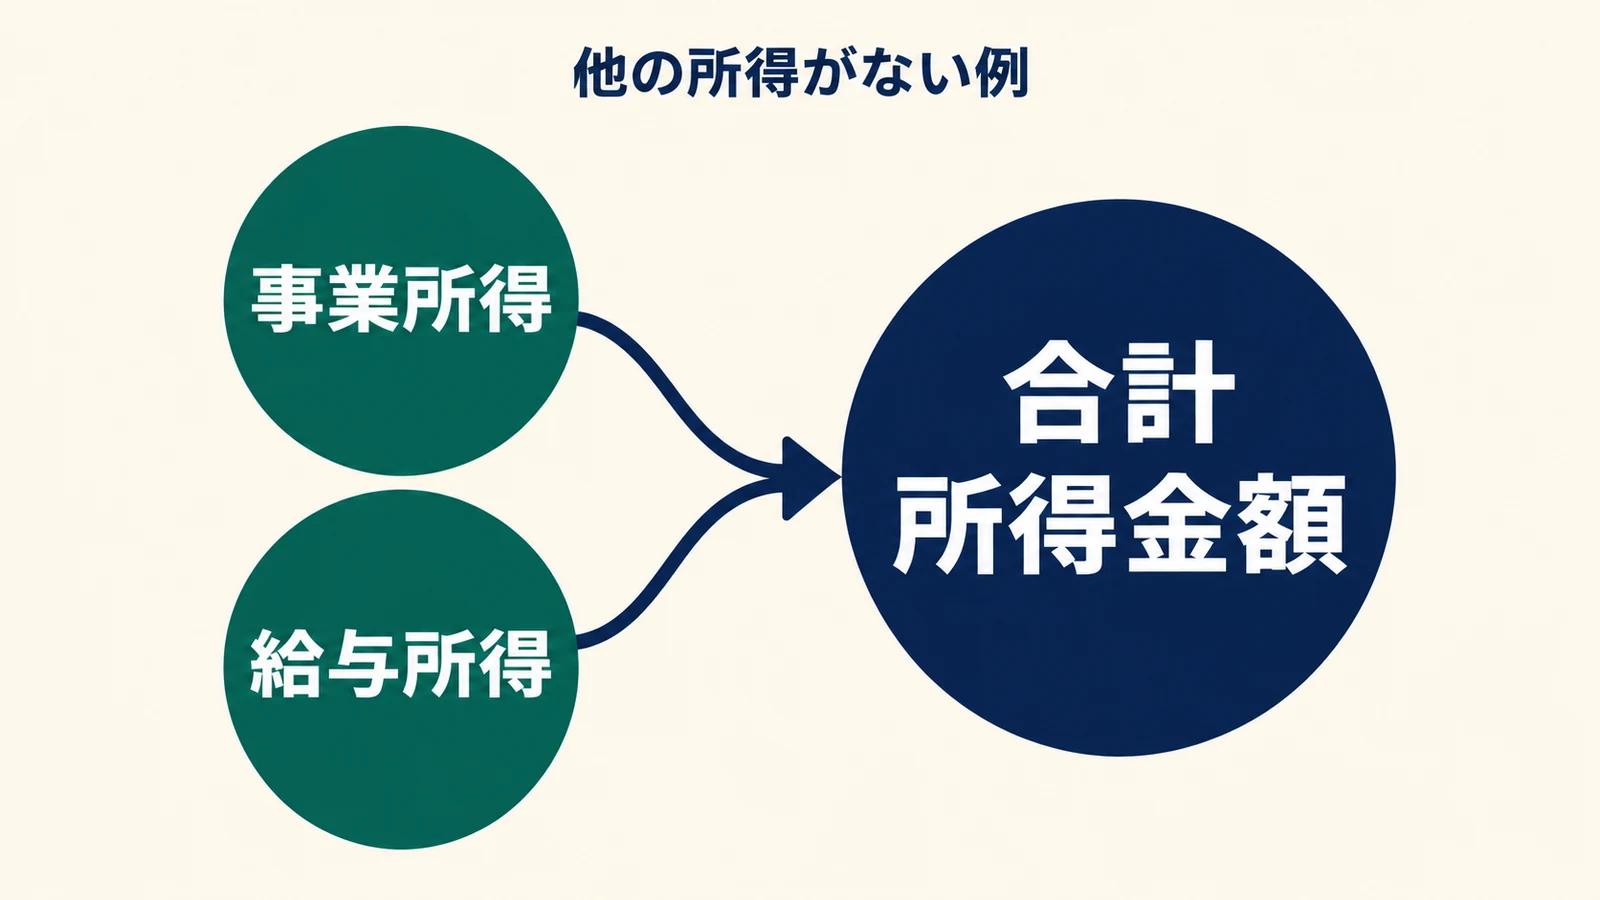
給与の収入は源泉徴収票の「支払金額」、給与の所得は原則として給与所得控除などを反映した金額です。給与所得控除は、給与収入から一定の額を差し引く給与の所得計算の仕組みで、基礎控除とは別です。手取り額や、給与から引かれた源泉徴収税額を使って所得を出す方法ではありません。
図は、他の所得がない人について、青色控除後の事業所得と給与所得を合わせて合計所得金額にする関係を示しています。給与のある人が事業分だけを表に当てはめたり、勤務先の給与分と事業分で基礎控除を2回差し引いたりしないようにします。合算の考え方は国税庁の令和8年分・基礎控除申告書の案内でも確認できます。
給与所得は、対象年分の国税庁の給与所得控除表で計算します。給与収入660万円未満では原則として「年末調整等のための給与所得控除後の給与等の金額の表」を用い、2026・2027年分の低額の給与には別の定めもあります。一律74万円を引かず、収入額に応じた計算を使ってください。給与所得の額を調整する所得金額調整控除などがある人も、対応する計算を反映します。
2026年分の改正は12月1日施行で、年末調整か翌年の確定申告に反映する
2026年分の基礎控除引上げ等は、原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。年の途中で改正されても、通常の年間計算で「12月の所得だけに104万円を使う」という意味ではありません。国税庁の令和8年度改正の案内は、同年11月までの源泉徴収事務に変更はなく、12月の年末調整から対応すると説明しています。
| 状況 | 反映する場面 | 確認する資料・注意 |
|---|---|---|
| 年末調整を受ける給与所得者 | 通常は2026年12月の年末調整 | 2026年分の基礎控除申告書など。改正を反映済みなら、その適用だけのための確定申告は不要 |
| 事業所得などを確定申告する人 | 2026年分の確定申告(通常は2027年に提出) | 事業・給与等の年間所得とその年分の控除。給与で年末調整済みの人も、申告では全体を反映 |
| 2026年11月30日以前の死亡・出国に伴う準確定申告 | 施行前は改正前の規定。12月1日以後の更正の請求等を確認 | 通常の翌年申告と扱いが異なる。国税庁Q&A Q6-1などで個別に確認 |
準確定申告は、年の途中の死亡や一定の出国に伴う所得税の申告、更正の請求は、申告した税額が多い場合などに訂正を求める手続きです。年を通じて非居住者の場合、2026年分以後の基礎控除は最高62万円で、居住者向けの加算は適用されません。年の途中の出国にも個別の扱いがあるため、国税庁Q&AのQ6-1〜Q6-4と税務署で確認してください。
通常の確定申告期間は原則として翌年2月16日〜3月15日です。国税庁の確定申告の案内で対象年分を確認し、資料の準備から提出・納付まで進める場合は個人事業主・フリーランスの確定申告のやり方を参照してください。基礎控除の額が分かっただけで、申告と納税が済むわけではありません。
住民税の基礎控除は最高43万円で、所得税の104万円とは別に確認する
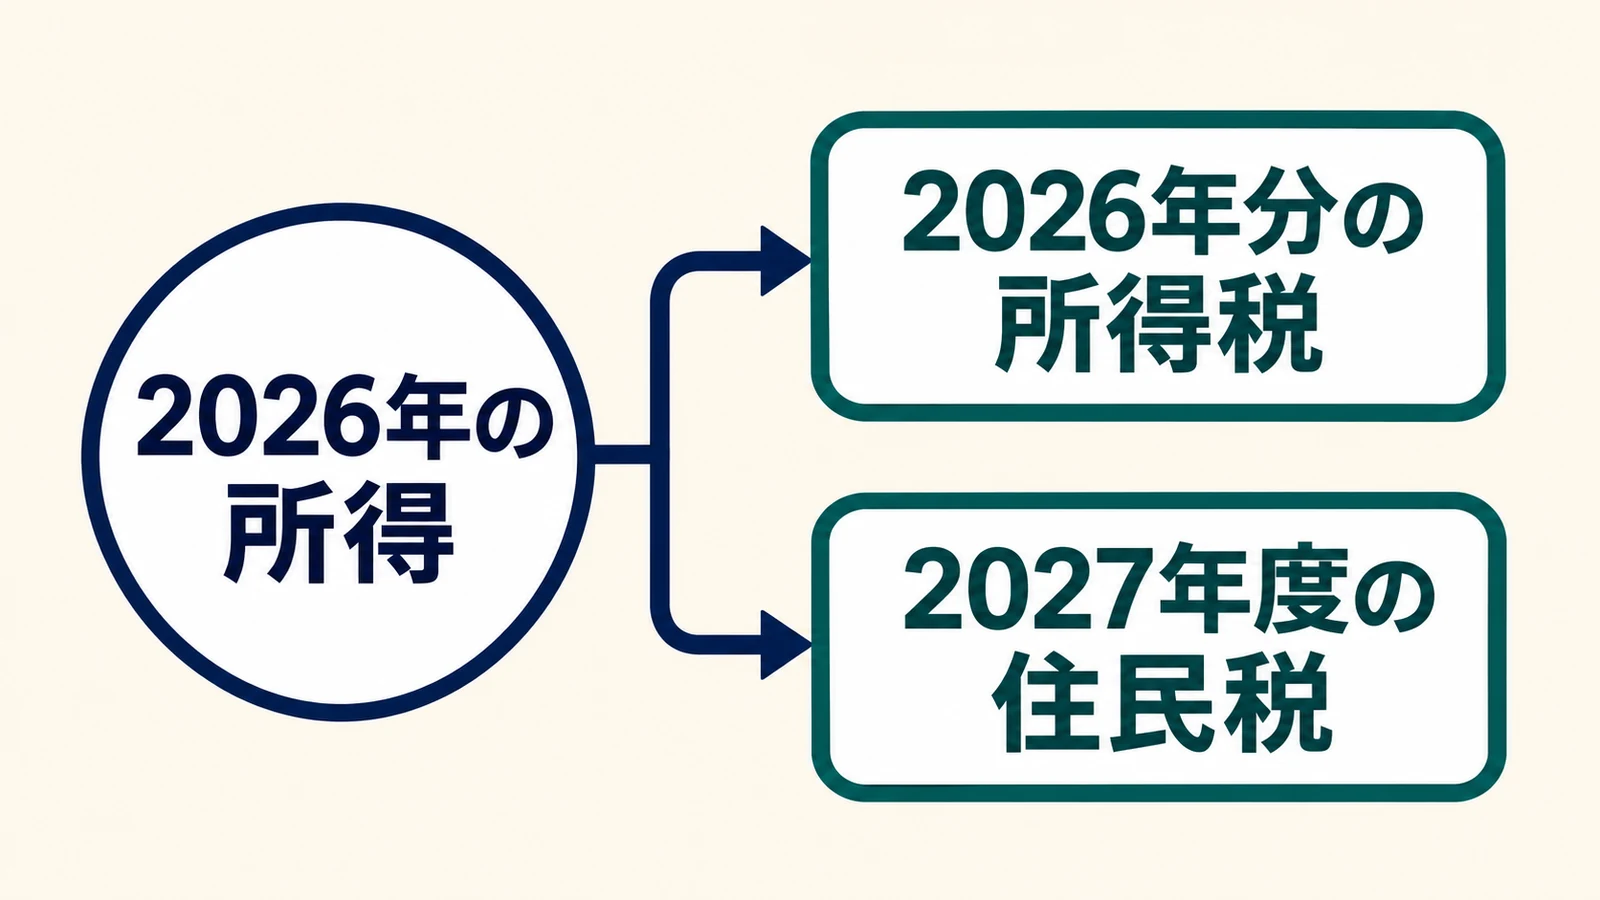
住民税は都道府県・市区町村に納める税金で、所得税とは控除額が違います。2026年中の所得に対応するのは、原則として2027年度の住民税です。図のように同じ2026年の所得でも、「2026年分の所得税」と「2027年度の住民税」では年の表示と制度を分けます。
| 本人の合計所得金額 | 住民税の基礎控除額 |
|---|---|
| 2,400万円以下 | 43万円 |
| 2,400万円超〜2,450万円以下 | 29万円 |
| 2,450万円超〜2,500万円以下 | 15万円 |
| 2,500万円超 | 0円(適用なし) |
上の額は長野市の令和9年度・住民税の基礎控除一覧に基づきます。住民税がかからない非課税限度額は基礎控除そのものとは別の基準で、扶養人数などによっても変わります。「所得税の基礎控除以下だから住民税もかからない」「43万円を超えたら一律に住民税がかかる」とは判断しません。住所地の市区町村で確認してください。
基礎控除の額だけで、申告・扶養・社会保険の条件を決めない
副業の20万円ルールや、給与のない主婦・主夫・学生の申告は、基礎控除とは別の条件を含みます。判断が先に必要なら、副業・給与のない人の確定申告の要否と住民税の確認へ進んでください。家族の税法上の扶養や健康保険・年金などの社会保険も、それぞれの条件を確認します。
同じ時期に変わる給与所得控除と扶養の所得要件も、基礎控除と混ぜない
令和8年度改正では、基礎控除のほかにも関連する額が変わります。次の表は所得税の主な変更の整理です。本人の所得から引く金額と、家族などが要件に当てはまるかを判定する金額は、同じ役割ではありません。
| 関連する項目 | 2025年分 | 2026年分の扱い |
|---|---|---|
| 給与所得控除の最低保障額 | 65万円 | 本則69万円+特例5万円=74万円(2026・2027年分)。収入額による表で計算 |
| 扶養親族・同一生計配偶者等の合計所得金額の要件 | 58万円以下 | 62万円以下。本人の基礎控除104万円の基準とは別 |
| 勤労学生の合計所得金額の要件 | 85万円以下 | 89万円以下。給与所得等以外の所得など、別の要件も確認 |
| 家内労働者等の必要経費の特例の最低保障額 | 65万円 | 69万円。対象となる働き方等の要件があり、全フリーランス共通の経費ではない |
給与所得控除の5万円上乗せは2026・2027年分の特例で、現行案内では2028年分以後の最低保障額は69万円です。家内労働者等の特例は、実際の必要経費が少ない場合などの所得計算の特例であり、通常の経費に無条件で69万円を追加する制度ではありません。詳細は給与所得控除の年分別の案内と事業所得・必要経費の特例の案内で確認できます。
所得の集計・給与の見積り・個別相談で、使う資料を分ける
- 事業だけの人:その年の売上・必要経費を集計した決算書や収支内訳書と、適用できる青色申告特別控除を確認する。
- 給与もある人:各勤務先の源泉徴収票や年間の給与見込額をそろえ、給与所得と事業等の所得を合わせる。年末調整時点の見積りと年末確定額の違いにも注意する。
- 損失の繰越し・退職金・株式や不動産の売却・海外居住などがある人:取引資料と過去の申告書を持ち、合計所得金額への含め方を税務署や税理士に相談する。
手元の売上・経費の集計と、申告書の所得欄の確認を分けると、どこで数字が変わったかをたどれます。個別の相談窓口は国税庁「税についての相談窓口」から確認してください。住民税の控除・非課税や申告の相談先は、住所地の市区町村です。
よくある質問:年末調整の書類と給与の非課税の考え方
会社員は、基礎控除申告書を勤務先へ出す必要がありますか?
年末調整で基礎控除の適用を受ける給与所得者は、勤務先へ基礎控除申告書を提出する必要があります。事業などの給与以外の所得も含めた合計所得金額の見積額を記載します。国税庁の令和8年分の記載案内で確認し、前年の金額をそのまま写さないようにしてください。
「給与年収178万円まで所得税がかからない」は、事業の売上にも使えますか?
そのままは使えません。2026・2027年分に給与だけの国内居住者について、給与所得控除の最低額74万円と基礎控除104万円を合わせた178万円が、所得税の負担開始水準の説明に使われます。事業の売上には給与所得控除を引かず、必要経費等から所得を出します。これは所得税の話であり、住民税・家族の扶養・社会保険の条件は別です。
年の途中で退職して年末調整を受けていない場合も、改正は自動で反映されますか?
年末調整を受けていなければ、そこで改正後の控除を適用することはできません。改正後の控除を受けるには確定申告での精算を確認します。国税庁Q&A Q7-1は、源泉徴収税額が0円の場合、改正後の控除を適用するために申告しても還付される税金はないと説明しています。中途退職・休職・国外転出で事情が違うため、源泉徴収票とその後の勤務状況を持って相談してください。
まず年分と所得の内訳を書き出し、早見表の行を確定する
メモに「対象年分/所得の内訳/合計所得金額/該当する行/基礎控除額」の5項目を埋め、計算に使った資料の保存先を添えておきましょう。年末調整時点の見積りから変わった場合は、年末までの資料で計算をやり直し、申告内容と照合します。
出典と確認日
以下の公的資料を2026年11月5日に確認しました。年別の控除額は最新の国税庁No.1199と令和8年度改正資料を照合しています。金額例は編集部作成の架空の例です。生成画像は説明のためのもので、公的書類やサービス画面の再現ではありません。
- 国税庁 No.1199「基礎控除」
- 国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
- 国税庁「令和8年度税制改正・基礎控除の引上げ等関係Q&A」(PDF)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF)
- 国税庁「専門用語集・合計所得金額」
- 国税庁 No.1410「給与所得控除」
- 国税庁「給与所得者(従業員)の方へ・令和8年分」
- 国税庁 No.1350「事業所得の課税のしくみ」
- 国税庁 No.2072「青色申告特別控除」
- 国税庁 No.1100「所得控除のあらまし」
- 長野市「令和9年度課税の個人市民税・県民税の控除の種類」
- 財務省「令和8年度 税制改正(国税)等について」(2026年4月)
- 国税庁 No.2020「確定申告」
- 国税庁「税についての相談窓口」