この記事の結論
- 2026年分の所得税の通常の申告期間は、2027年2月16日(火)から3月15日(月)です。申告と納付の期限は3月15日(月)。個人事業者の消費税は3月31日(水)が原則です。
- 申告義務のない人の還付申告は、原則として翌年1月1日から5年間です。ただし、青色申告の高額な特別控除など、期限内提出が必要な制度は別に確認します。
- 期限を過ぎても翌年まで待ちません。申告が必要だった人は早く期限後申告をし、納付も進めます。まず税金の種類、申告義務の有無、すでに提出したかを確認してください。
この記事は、個人事業主・副業をする人・会社員が、2026年分(令和8年分)の期限を一覧で確かめるための記事です。2026年分は2026年中の所得などを対象とし、通常は2027年(令和9年)に申告します。確認日は2026年11月6日。申告書の作り方は扱わず、期限と、間に合わなかったときの扱いを整理します。
2026年分の所得税は、2027年2月16日(火)から3月15日(月)まで
所得税の確定申告は、原則として1月1日から12月31日までの所得と税額を翌年に精算する手続きです。個人事業主でも、副業を申告する会社員でも、2026年分の通常の期間は同じです。税金を納める期限も2027年3月15日(月)ですが、振替納税などには後で示す別の日程があります。
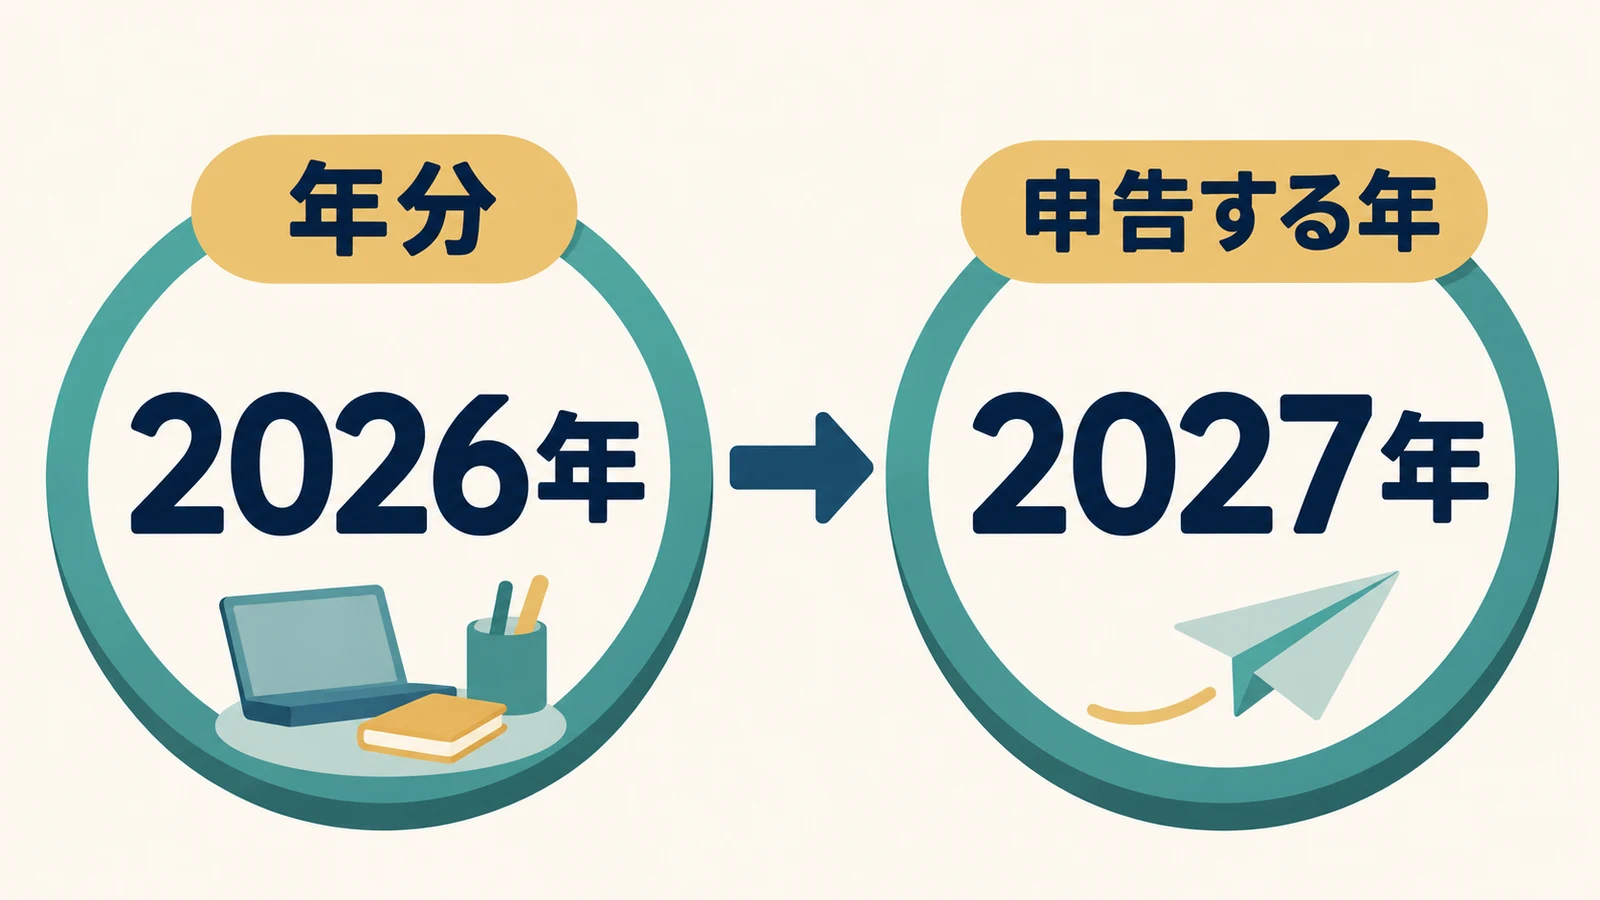
2026年分は2026年の所得で、申告するのは2027年
「年分」は所得が生じた年、「申告する年」は書類を提出する年です。2027年に提出するときも、対象が2026年中の所得なら選ぶ年分は「令和8年分」です。検索結果や手元の案内に書かれた年を、提出する年と取り違えないようにします。
所得税・還付・消費税・贈与税は、同じ期限ではない
| 手続き | 期間 | 期限 | 確認先 |
|---|---|---|---|
| 所得税及び復興特別所得税の通常の確定申告 | 2027年2月16日(火)〜3月15日(月) | 申告・納付:2027年3月15日(月) | 国税庁の申告期間 |
| 申告義務のない人の、2026年分の還付申告 | 2027年1月1日(金)から5年間 | 原則2031年12月31日(水)まで。期限内提出を要する特例は別 | 還付申告 |
| 個人事業者の消費税及び地方消費税の確定申告 | 原則、2026年1月1日(木)〜12月31日(木)の課税期間が終了した後 | 申告・納付:2027年3月31日(水) | 消費税の申告と納付 |
| 2026年中の贈与に係る贈与税の申告 | 2027年2月1日(月)〜3月15日(月) | 申告・納付:2027年3月15日(月) | 国税庁の申告期間 |
※2026年分の通常の期限を掲載。消費税は課税期間を短縮している人などに例外があります。還付の期間は法律上の期間で、税務署の窓口やe-Taxが元日から利用できるという意味ではありません。国税庁No.2030・No.6601と「申告と納税」を2026年11月6日に確認しました。
表の復興特別所得税は、復興財源を確保するため所得税と併せて納める税金です。課税期間は、税額を計算する対象の期間を指します。消費税は、所得税と別に申告・納付を管理します。贈与税も、所得税とは対象・申告書が異なります。
申告期限と振替日を分け、納付方法に合わせて予定を入れる
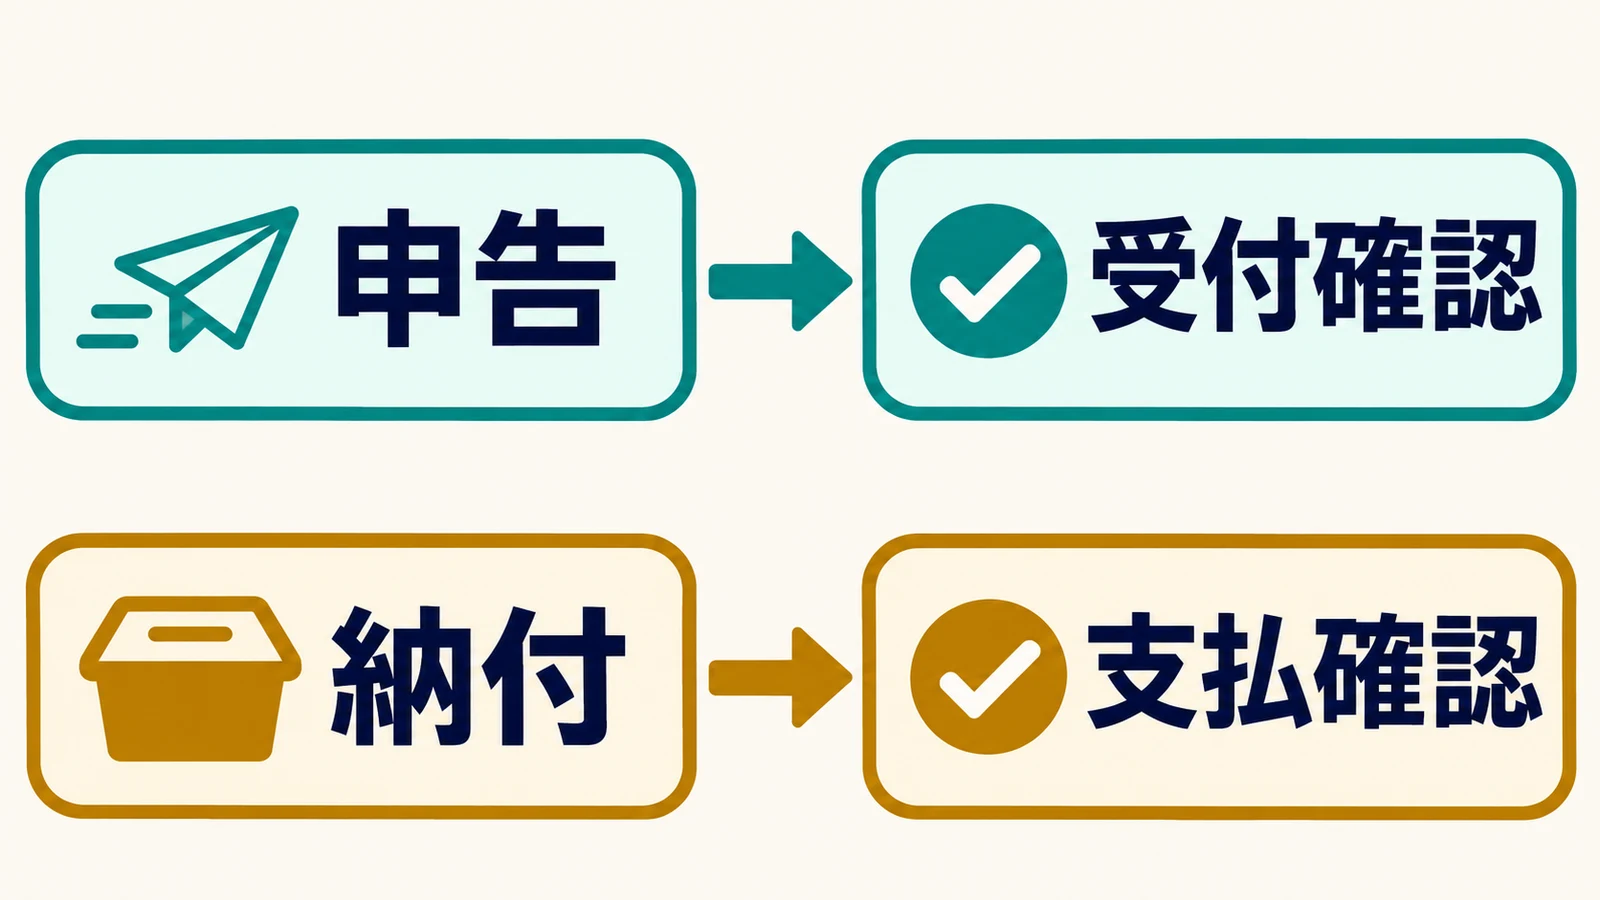
振替納税は、事前に登録した本人名義の預貯金口座から税金を引き落とす方法です。通常の納期限と引落日が異なります。申告の受付確認と、納付の支払確認は別々に行います。申告しただけで、希望する方法での納付まで自動で完了したとは限りません。
| 手続き | 期間・条件 | 期限・日付 | 確認先 |
|---|---|---|---|
| 所得税の振替納税 | 期限内に申告し、振替納税の利用手続きを済ませる | 2027年4月23日(金)に引落し | 納期限・振替日 |
| 個人事業者の消費税の振替納税 | 期限内に申告し、消費税の振替納税の利用手続きを済ませる | 2027年4月30日(金)に引落し | 納期限・振替日 |
| 所得税の延納 | 期限内の届出と、所定の日までに税額の2分の1以上の納付が必要 | 残額の期限:2027年5月31日(月) | 確定申告延納の期限 |
※2026年分。国税庁「主な国税の納期限(法定納期限)及び振替日」で確認。振替納税を新しく利用する場合は、対象となる税金の納期限までに利用手続きを行います。所得税で登録済みでも、消費税について別途確認が必要です。
振替日まで申告を遅らせてよいわけではありません。また、残高不足などで引落しができなかった場合は、原則として引落日ではなく法定納期限(法律で定められた納付期限)の翌日から延滞税の対象になります。引落予定額を用意し、通帳や口座明細で実際の引落しまで確認してください。
所得税の延納は、期限内の届出と半額以上の納付が条件
延納は、条件を満たして所得税の一部の支払いを後へ分ける制度です。2026年分は、原則の納期限である2027年3月15日(月)までに延納の届出をし、納期限までに税額の2分の1以上を納めると、残りを2027年5月31日(月)まで延納できます。振替納税の場合、半額以上を納める日は振替日で扱われます。
延納した部分には、原則として利子税(延納期間に応じてかかる税金)がかかります。古い年の案内にある利率を2027年の計算に流用せず、その期間に適用される利率を確認してください。期限を過ぎてから自由に半分ずつ払える制度ではありません。
出典:所得税法第131条、国税庁「税金の納付・還付」Q35・Q36。納付が難しい事情がある場合は、所轄税務署の徴収担当に早めに相談します。
還付申告は翌年1月1日から5年間だが、期限内提出が条件の特例は別
還付申告は、源泉徴収(給与や報酬の支払時に税金が差し引かれること)や予定納税で納め過ぎた所得税の返還を受けるための申告です。確定申告の義務がない人は、通常の申告期間にかかわらず、その年の翌年1月1日から5年間、提出できます。2026年分では、原則2027年1月1日(金)から2031年12月31日(水)までです。
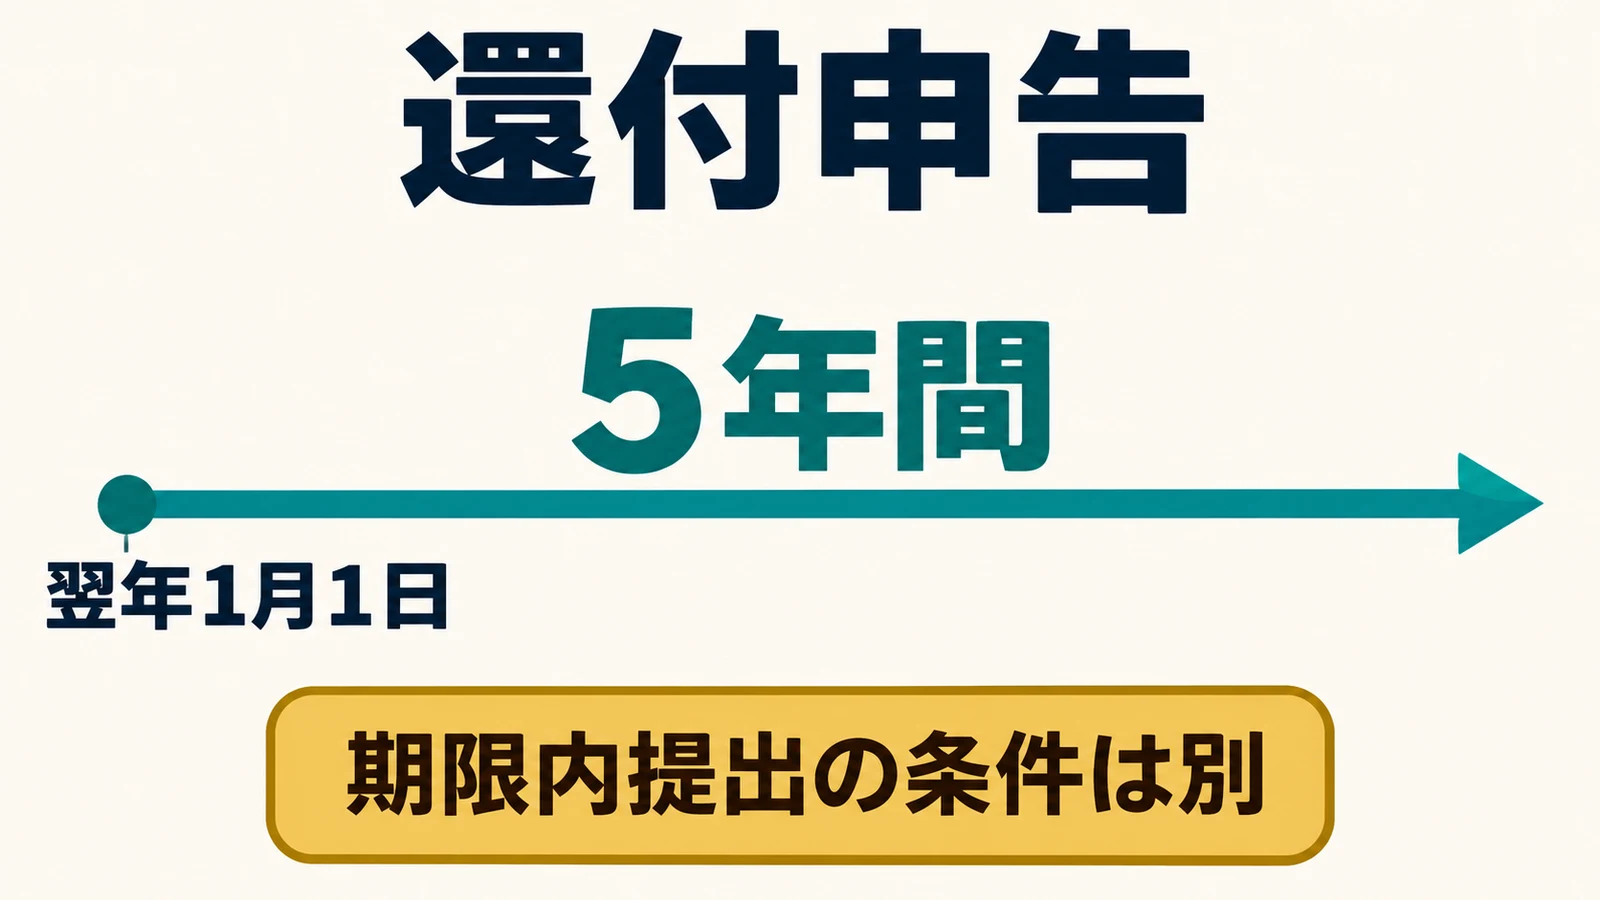
何年前まで出せるかは、提出する時点で各年分の5年間が残っているかで判断します。例えば2027年中に新たに還付申告をする場合、原則として2022年分〜2026年分が対象になり得ます。複数年分をまとめて1年分の申告書にせず、それぞれの年分で確認します。申告義務があったのに未提出の人に、「5年以内なら遅れてよい」と認める制度ではありません。
還付になる場合でも、2026年分の55万円・65万円の青色申告特別控除には、申告期限内の提出が必要です。ほかにも適用したい特例に期限内申告の条件がないかを確認します。「還付だから3月15日を気にしなくてよい」と一律には判断できません。
出典:国税庁No.2030「還付申告」、No.2072「青色申告特別控除」。
作成コーナーの公開・e-Taxの受付・税務署の相談開始を分けて確認する
e-Taxは国税をインターネットで申告・納付する仕組みです。国税庁の「確定申告書等作成コーナー」は、申告書の作成を助ける別の入口です。作成コーナーの公開日、e-Taxが送信を受け付ける時間、税務署の申告相談が始まる日は、同じ意味ではありません。
| 手続き・サービス | 期間 | 期限・注意点 | 確認先 |
|---|---|---|---|
| 2026年分の確定申告書等作成コーナー | 2027年1月に公開予定 | 2026年11月6日時点で、確認した案内に具体的な公開日の記載なし | 国税庁の記帳案内・26頁 |
| e-Taxの受付 | 原則、メンテナンスを除き24時間 | 2027年1月1日(金)〜3日(日)は利用不可。1月4日(月)は8時30分〜24時 | 利用可能時間 |
| 税務署の通常の確定申告相談・受付 | 2027年2月16日(火)〜3月15日(月) | 閉庁日は原則対応なし。会場・相談方法は所轄税務署の案内を確認 | 申告と納税 |
※e-Taxの2027年1月の時間は、利用可能時間ページの公表カレンダーで確認。2026年11月6日時点のカレンダーデータは2027年1月までで、2月・3月の個別の保守日程は確認できませんでした。1月4日の受付開始を、2026年分作成コーナーの公開日と読み替えないでください。
e-Taxは毎日同じ時間に使えるとは限りません。1月も月曜日などに利用時間の制限があるため、送信予定日のカレンダーを確認し、締切当日の作業に寄せない予定を組みます。送信後は受信通知を確認し、保存します。スマートフォンで送れるかと必要な本人確認の準備は、スマホでできる確定申告の判定と手順で確認できます。
税務署の相談は、土日も窓口が開く前提にしないでください。国税庁は2026年分の確定申告会場で、休日の相談対応を実施しない予定と案内しています。個別の会場・入場方法や電話相談は、申告時期の最新案内を確認します。
出典:e-Taxの利用可能時間、国税庁メールマガジン:2026年分以降の休日相談対応の予定。
期限を過ぎたら、申告が必要だった人は早く期限後申告をする
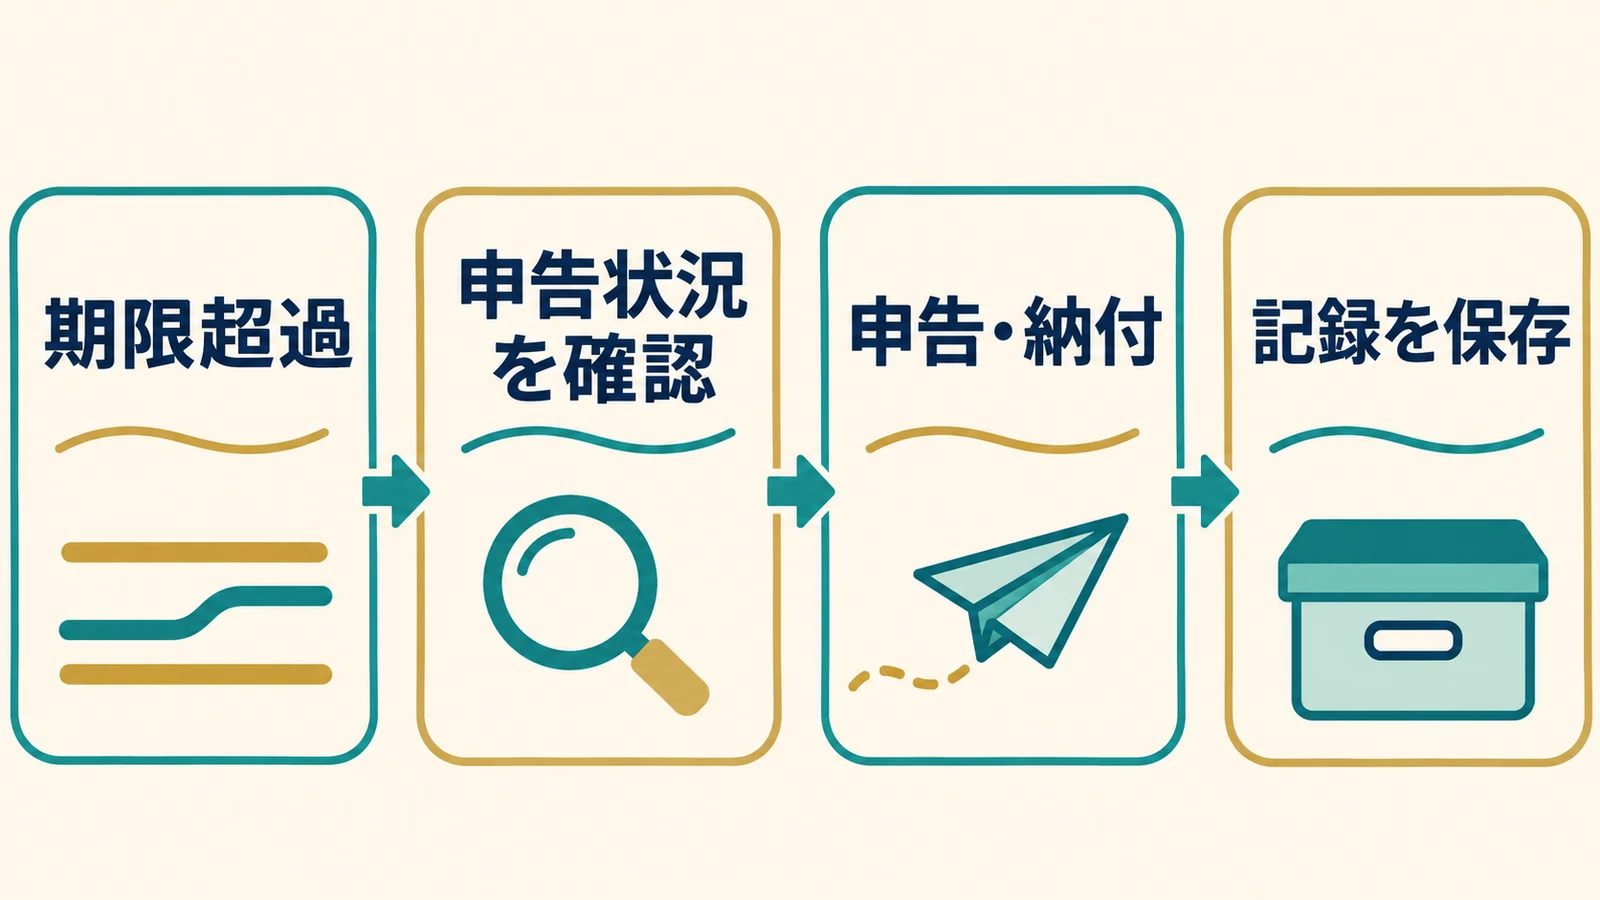
期限後申告は、申告期限を過ぎてから提出する申告です。申告義務があるのに出していなければ、次の年の申告期間まで待たず、気づいた時点でできるだけ早く提出します。その申告で納める税金は、申告書を提出した日が納期限です。
| 現在の状況 | 確認する扱い | 次にすること |
|---|---|---|
| 申告義務があり、まだ提出していない | 期限後申告 | 対象年分を確認して早く申告・納付。受付結果と支払いの記録を保存 |
| 申告義務はなく、還付を受けたい | 還付申告の期間と、適用する特例の条件 | 5年間の期間と期限内申告が必要な条件を確認 |
| 提出済みだが、税額を少なく申告した | 修正申告 | 増える税額の修正手続きを確認 |
| 提出済みだが、税額を多く申告した | 更正の請求など | 税額を減らすための手続きと請求期限を確認 |
「修正申告」は少なく申告した税金などを直す手続き、「更正の請求」は多く申告した税金などを減らすよう求める手続きです。提出済みの内容を直したい人と、まだ一度も申告していない人では入口が異なります。申告期限内の訂正も扱いが異なるため、状況を税務署へ伝えて確認します。
出典:国税庁No.2024「確定申告を忘れたとき」、No.2026「確定申告を間違えたとき」。申告書の準備から提出・納付確認までの流れは、個人事業主・フリーランスの確定申告のやり方を参照してください。
無申告加算税は、申告した時点や納付すべき税額で変わる
無申告加算税は、期限内に申告しなかったことに対して、本来の税金とは別に課される税金です。通常の割合は次のとおりで、売上や所得ではなく、納付すべき税金に対して計算します。税額の区分がある行は、それぞれの部分に対応する割合を使います。
| 申告などの時点 | 納付すべき税金の区分 | 通常の割合 |
|---|---|---|
| 調査の事前通知前に自主的に申告 | 区分なし | 5% |
| 事前通知後、調査による決定を予知する前に申告 | 50万円まで/50万円超〜300万円まで/300万円超の部分 | 10%/15%/25% |
| 調査による決定を予知した後の申告、または税務署による決定 | 50万円まで/50万円超〜300万円まで/300万円超の部分 | 15%/20%/30% |
※国税庁No.2024の、2026年分にも該当する区分。過去にも無申告がある場合や、帳簿を示さない場合などには割合が上乗せされることがあります。事実を隠したり架空の記録を作ったりした場合の重加算税(不正に対する加算税)は別の扱いです。上表だけで個別の税額は確定できません。
自主的な期限後申告が法定申告期限から1か月以内でも、それだけで無申告加算税がなくなるわけではありません。不適用には、全額を法定納期限までに納付していること(口座振替納付の手続きをした場合は期限後申告書の提出日まで)、過去5年間に無申告加算税・重加算税を課されたことがなく、同じ不適用を受けていないことなど、国税庁が示す要件をすべて満たす必要があります。
延滞税は日数に応じてかかり、2027年の利率は公表後に確認する
延滞税は、納期限までに税金を納めなかった場合に、遅れた日数に応じてかかる税金です。原則として法定納期限の翌日から納付日までが計算対象になります。無申告加算税とは理由も計算も別です。
延滞税には、納期限から2か月までの期間と、それを過ぎた期間で異なる割合があります。期限後申告で本税(加算税などを含まない本来の税金)の納期限となるのは提出した日なので、「通常の申告期限から2か月後に必ず高い割合へ変わる」と一律には数えません。国税庁の計算案内か税務署で確認してください。
2026年11月6日時点で確認した国税庁の案内には、2027年中に適用する延滞税率の公表を確認できませんでした。2026年分の税金を2027年に遅れて納める例に、2026年中の利率を当てはめた計算は掲載していません。適用期間の利率と実際の納付日を確かめて計算します。
出典:No.9205「延滞税について」。
2026年分の55万円・65万円の青色申告特別控除は、期限後申告では使えない
青色申告特別控除は、帳簿などの要件を満たす事業所得等から一定額を差し引く制度です。2026年分の55万円・65万円の控除には、必要書類を添えて2027年3月15日(月)までに申告することが条件に含まれます。期限後申告ではこの高額の控除を適用できません。
青色申告なら控除がすべてなくなる、という意味ではなく、要件を満たす場合は10万円控除の対象となり得ます。控除額は所得金額などにも制限されます。2027年に提出する2026年分の申告に、2027年分以後の改正後の控除額を使わないようにしてください。
予定納税は2026年中の前払いで、2027年の確定申告で精算する
予定納税は、前年の所得や税額などを基に計算した「予定納税基準額」が15万円以上の場合に、その年の所得税等の一部を前払いする制度です。確定申告で税額を確定し、すでに予定納税した額を差し引いて精算します。2026年分の予定納税は、2027年の申告期限ではなく2026年中に納期があります。
| 手続き | 期間 | 期限 | 確認先 |
|---|---|---|---|
| 2026年分の予定納税・第1期 | 2026年7月1日(水)〜7月31日(金) | 納付・振替:2026年7月31日(金) | 予定納税 |
| 2026年分の予定納税・第2期 | 2026年11月1日(日)〜11月30日(月) | 納付・振替:2026年11月30日(月) | 納期限・振替日 |
※一般的な予定納税の納期。第2期の開始日は日曜日ですが、窓口などの利用可能日は別です。通知を受けた人は通知書の金額・納期を確認します。所得が減る見込みの人には減額申請の制度もあるため、納期を放置せず国税庁の案内を確認してください。
災害による延長と、亡くなった人の準確定申告は通常の期限と別に確認する
災害などの期限延長は、対象・手続き・延長後の期限を確認する
災害等で申告・納付ができない場合には、地域や対象者を指定した期限延長と、個別に申請して承認を受ける期限延長があります。指定された範囲の人と、個別の申請が必要な人を混同しないでください。
| 手続き | 期間・対象 | 期限 | 確認先 |
|---|---|---|---|
| 地域・対象者を指定した期限延長 | 国税庁が指定した地域・対象者 | 指定された延長後の期限による | 災害等による期限延長 |
| 個別の申請による期限延長 | 災害などで期限内の申告・納付が困難な人 | 理由がやんだ日から2か月以内の範囲で延長。申請して承認された期限を確認 | 個別指定の案内 |
2026年分について、まだ発生していない災害を想定した延長日は掲載していません。「災害があれば全員が自動的に2か月延びる」という制度ではありません。対象に当たるか、期限内に相談や申請ができない事情があるかは、所轄税務署に確認してください。
亡くなった人の準確定申告は、相続の開始を知った日の翌日から4か月以内
準確定申告は、亡くなった人の年初から死亡日までの所得などについて、相続人が行う所得税の申告です。申告が必要な場合、申告と納付は、相続の開始があったことを知った日の翌日から4か月以内です。通常の2027年3月15日(月)まで待つ手続きではありません。
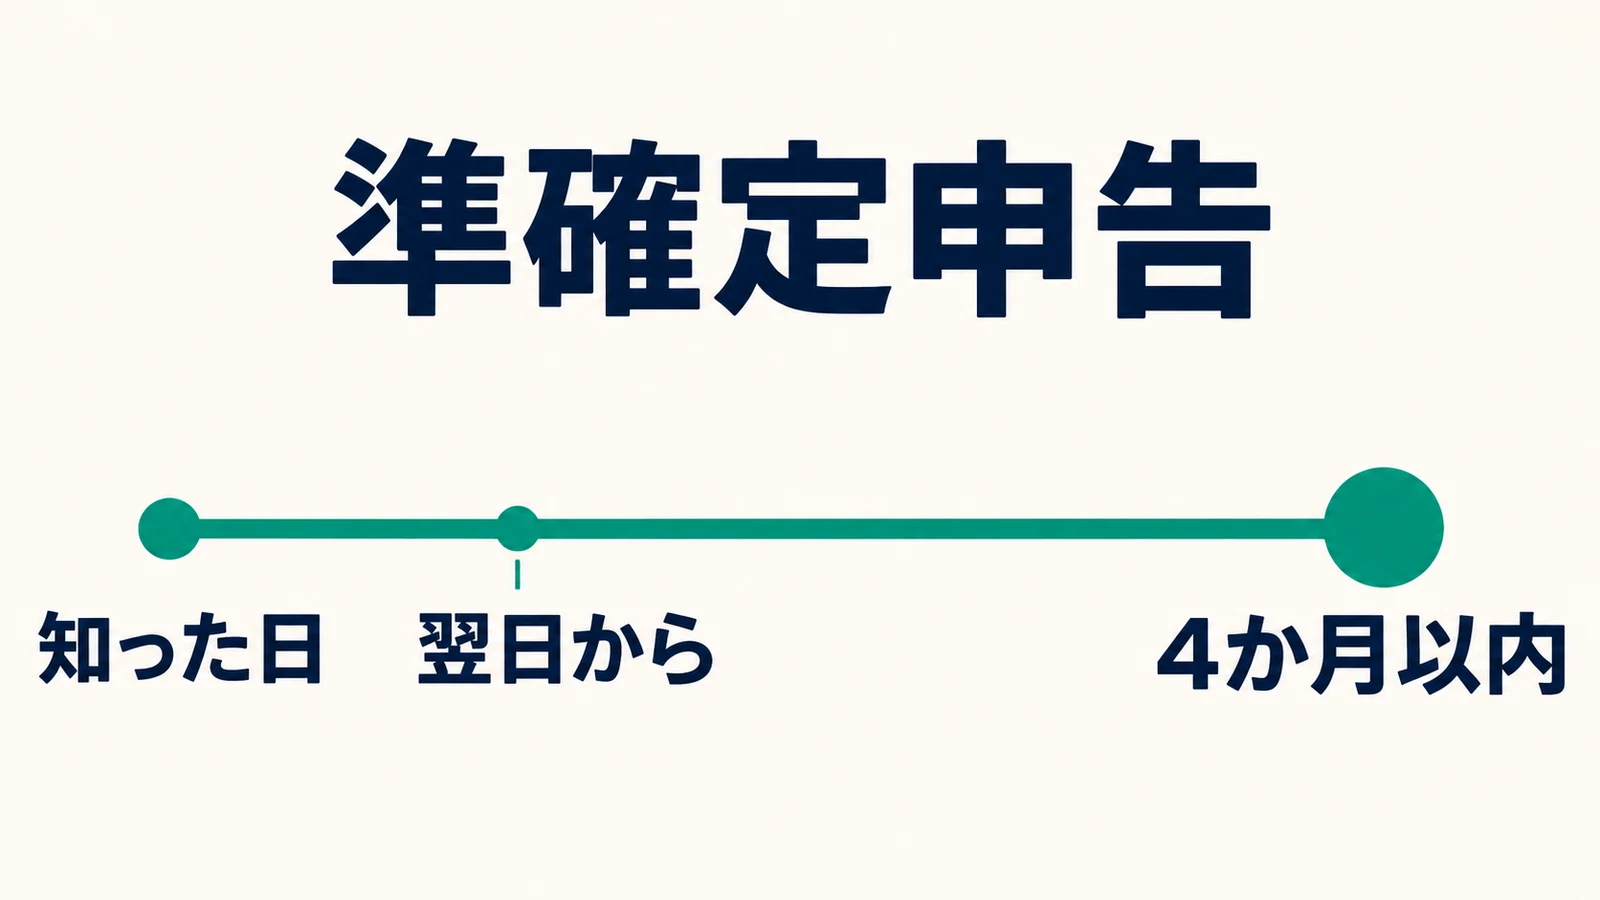
この期限は、相続の開始を知った日によって個別に決まるため、一律の日付・曜日は示せません。申告対象の年分や、前年分の申告も必要か、相続人が複数いる場合の提出方法などを、国税庁の案内と所轄税務署で確認します。
出典:No.2022「納税者が死亡したときの確定申告(準確定申告)」。
目的に合わせて、期限一覧・受付カレンダー・税務署の相談を使い分ける
- 申告・納付・引落日を予定に入れる:国税庁の納期限と振替日の一覧で「令和8年分」の行を確認する。
- インターネットで提出する日を決める:e-Taxの利用可能時間で、その日の保守時間も確認する。
- 期限に間に合わない・納付が難しい・特殊な事情がある:国税庁の相談窓口で、相談内容に合う窓口を選ぶ。納付の相談は所轄税務署の徴収担当へ。
よくある質問:郵送の日付、届かない資料、提出済みの還付
郵送の提出日は、自分で申告書に書いた日ですか?
申告書に自分で記入した日だけで決まるわけではありません。郵便または信書便で送る場合は、原則として通信日付印で表示された日が提出日です。それ以外の方法では税務署に到達した日になるため、期限間際は送付方法と引受記録を確認してください。
源泉徴収票などが届かなければ、申告期限は自動で延びますか?
資料が手元にないことだけで、この記事の通常の期限が自動で延びる扱いにはなりません。発行元への確認を進め、期限内にそろわないときは、足りない資料と申告状況を税務署に相談します。申告義務がある人と、義務はなく還付だけを受ける人では期間の考え方が異なります。必要な資料の洗い出しには、確定申告の必要書類チェックリストを使ってください。
すでに申告した分の還付を増やしたいときも、5年間の還付申告ですか?
すでに提出した申告の税額を減らしたい場合は、通常、更正の請求などの訂正手続きを確認します。未提出の年分について行う還付申告とは異なります。還付申告を提出した後の更正の請求は、原則としてその申告書を提出した日から5年以内とされているため、単に「翌年から5年」と置き換えないでください。
出典:国税庁No.2030「還付申告」、No.2026「確定申告を間違えたとき」。
まずは、自分の税金の種類と申告・納付の予定日を一緒に書き出す
- 2026年分の所得税・消費税・贈与税のうち、必要な手続きを確認する。
- 申告する日と、納付する日・口座の引落日を別々に予定へ入れる。
- 還付や青色申告の特例を使う場合は、その制度の期限条件も確認する。
- 期限を過ぎている場合は、未提出か提出済みかを分け、申告・納付や訂正の相談を進める。
日程を決めたら、必要な資料がそろう日と、送信・郵送ができる日を逆算します。年分・受付時間・支払いの確認まで一緒に予定へ入れておくと、申告だけ済ませて納付を忘れることを防ぎやすくなります。個別の期限延長や加算税の適用に迷う場合は、税務署または税理士に確認してください。
出典と確認日
確認日:2026年11月6日。2026年分に当たる日付・条件を確認しています。2027年の延滞税率、作成コーナーの具体的な公開日、e-Taxの2027年2月・3月の個別の保守日程は、確認した案内で公表を確認できないため断定していません。日付の曜日は暦でも照合しました。
- 国税庁「申告と納税」2026年分の申告・納付期限
- 国税庁「主な国税の納期限(法定納期限)及び振替日」
- 国税庁No.2030「還付申告」
- 国税庁No.2024「確定申告を忘れたとき」
- 国税庁No.9205「延滞税について」
- 国税庁「税金の納付・還付」Q35・Q36
- e-Gov法令検索「所得税法」第131条
- 国税庁No.2072「青色申告特別控除」
- 国税庁No.2040「予定納税」
- 国税庁No.8001「災害等による期限の延長」
- 国税庁No.2022「納税者が死亡したときの確定申告(準確定申告)」
- e-Tax「利用可能時間」
- e-Taxの公表受付カレンダーデータ
- 国税庁「個人事業者の記帳・帳簿等の保存について」26頁・2027年1月公開予定
- 国税庁メールマガジン:2026年分以降の休日相談対応の予定
- 国税庁「税についての相談窓口」
- 国税庁No.2036「確定申告書の税務署への送付」
- 国税庁No.6601「申告と納付」
- 国税庁No.2026「確定申告を間違えたとき」