この記事の結論
- 貸借対照表は、ある時点の事業の資産・負債・資本をまとめる表です。個人事業主の青色申告決算書(一般用)では4ページ目にあります。
- 2026年分の55万円・65万円控除では、複式簿記による貸借対照表などが必要です。2027年分以後の65万円・75万円控除にも必要で、提出方法などの条件が変わります。
- まず前年の決算書と今年の帳簿・通帳を用意し、期首・期末を照合します。元入金と事業主貸・事業主借の翌年への引継ぎは、通常の残高と分けて確かめましょう。
会計ソフトで貸借対照表を開いたものの、「元入金はどこから来た金額か」「事業主貸があるのは間違いか」と迷う個人事業主向けに、表の見方から作り方まで説明します。架空の1人の例で、期首と期末の左右の合計、翌年の元入金までつなげて確認できます。
貸借対照表は、ある時点の事業の財産と借金などを示す表
貸借対照表(たいしゃくたいしょうひょう)は、現金・預金や売掛金などの資産と、未払金・借入金などの負債、事業の元手に当たる資本の残高を並べる書類です。青色申告決算書では「貸借対照表(資産負債調)」と表示され、左右の合計が一致する形で作ります。
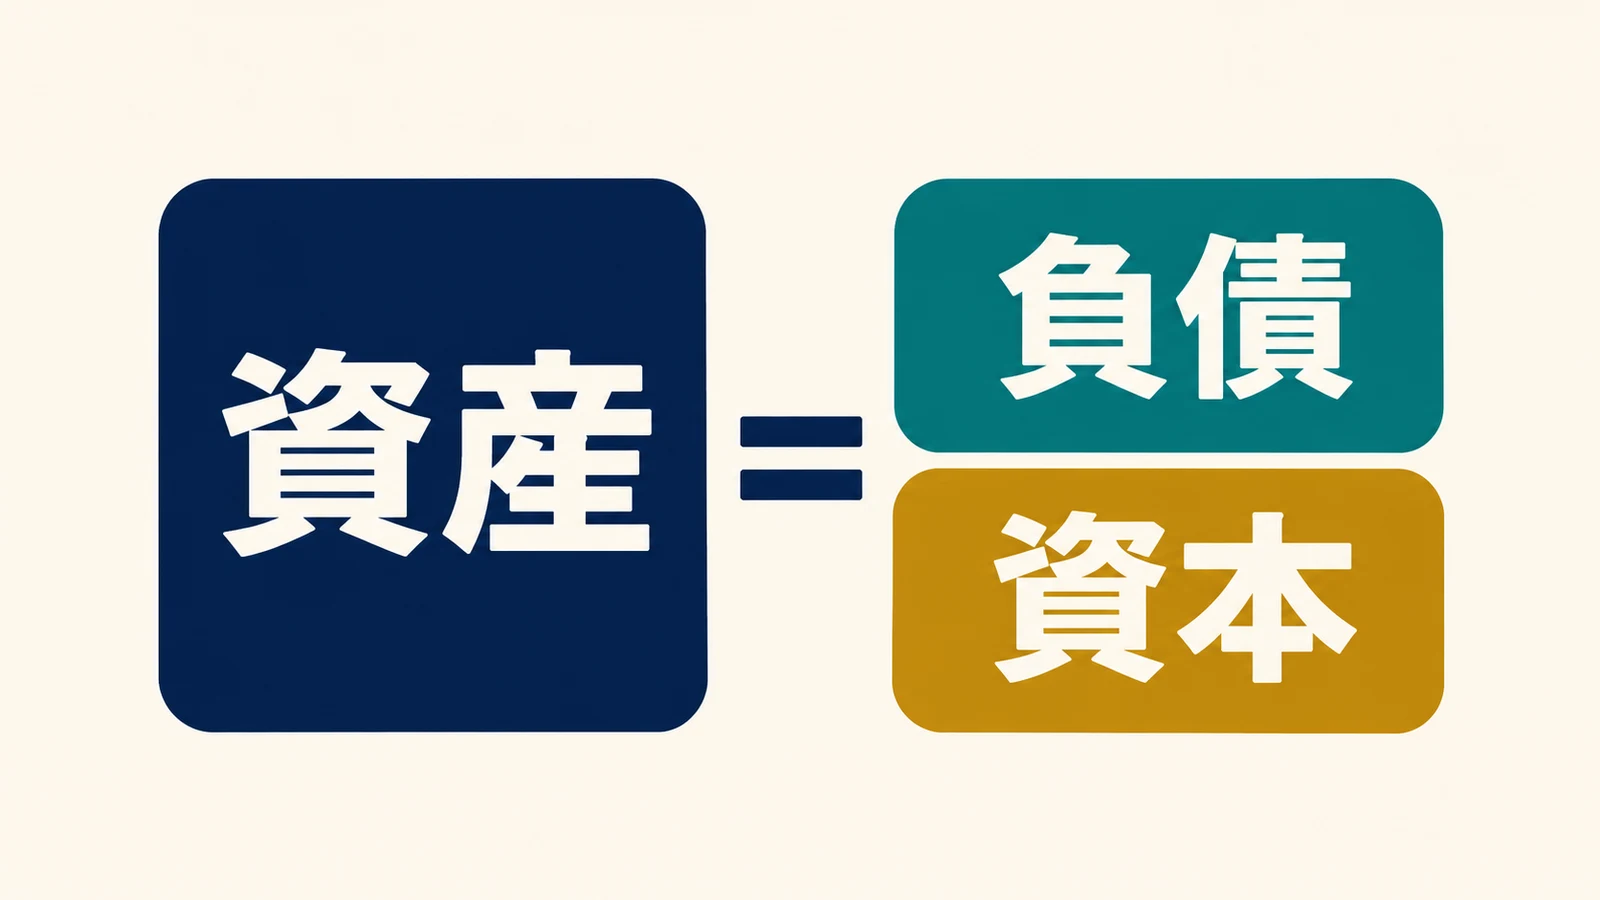
基本の関係は資産の合計=負債と資本の合計です。ただし個人用の決算書には、事業主とのお金の出入りや今年の所得を整理する欄もあります。預金残高だけを左右に分けたり、売上だけを転記したりして完成する表ではありません。
損益計算書が「1年間にどれだけ収入と経費があり、所得が出たか」を示すのに対し、貸借対照表は「その日に何が残っているか」を示します。たとえば12月の仕事の代金が翌年1月に入金されるなら、年末にはまだ受け取っていない売上代金を売掛金という資産として確かめます。 売上原価や経費から所得を求める順番は、個人事業主の損益計算書の見方と計算例で確認できます。
出典:国税庁「所得税青色申告決算書(一般用)」、「青色申告決算書(一般用)の書き方」。
個人用は「負債・資本の部」を使い、会社の様式をそのまま当てはめない
| 比べる点 | 個人事業主の青色申告決算書 | 会社の貸借対照表 |
|---|---|---|
| 右側の区分 | 負債・資本の部 | 負債の部・純資産の部 |
| 元手などの表示 | 元入金、事業主借、青色申告特別控除前の所得金額など | 資本金や利益剰余金など |
| 生活費への引出し | 事業主貸として事業と生活を区別 | 会社と個人は別のため、個人事業用の事業主貸・借をそのまま使わない |
会社の「純資産の部」は、資産から負債を差し引いた部分を示す区分です。ここでは投資や会社の分析には広げず、国税庁の個人用の欄に沿って読みます。会社との区分の違いは、J-Net21「貸借対照表のしくみ」でも確認できます。
2026年分の55万円・65万円控除には貸借対照表が必要
| 対象の年分 | 貸借対照表を含む決算書が必要な控除 | 提出などの主な条件 |
|---|---|---|
| 2026年分 | 55万円・65万円 | 複式簿記、貸借対照表・損益計算書等を添付した期限内申告。65万円は、期限内のe-Tax送信または優良な電子帳簿の保存などの要件も満たす |
| 2027年分以後 | 65万円・75万円 | 65万円は複式簿記等に加え期限内のe-Tax送信が必要。75万円は優良な電子帳簿またはデジタルシームレス保存の要件・届出も満たす |
複式簿記とは、1つの取引を「何が増減したか」と「その相手は何か」の両側から記録する方法です。e-Taxは国税の電子申告・納税の仕組みです。2027年分以後は55万円の枠がなくなり、紙での申告は最高10万円になります。
優良な電子帳簿は、訂正・削除の履歴や帳簿間の関連、検索機能などの要件を満たす電子帳簿です。デジタルシームレス保存は、対象の電子取引データと帳簿の関連を保ち、改ざん防止などの要件に従って保存する仕組みです。いずれも単にPDFを保存することではありません。
10万円控除では貸借対照表の作成は要件になっていませんが、損益計算書などは必要です。一般用の書き方でも、55万円・65万円控除以外の人は貸借対照表の分かる箇所をできるだけ記入する扱いです。所得の種類や事業の規模なども関わるので、青色申告特別控除の条件と年分ごとの違いで制度全体を確認してください。
出典:国税庁 No.2072「青色申告特別控除」、「青色申告特別控除の適用要件が見直されました」。
現行の一般用は4ページ目で、2026年分の公開状況も確かめる
国税庁が掲載している一般用の決算書は4ページ構成で、1ページ目が損益計算書、4ページ目が貸借対照表です。左が「資産の部」、右が「負債・資本の部」で、それぞれに期首と期末の欄があります。
様式の確認について
- 2026年11月6日時点、この記事では公表済みの「令和5年分以降用」の一般用様式と、最新確認できた令和7年分(2025年分)の書き方・手引きを使用しています。2026年分専用の貸借対照表の記載手引きは確認できていません。
- 控除の改正は2026年に公表された別資料で確認しました。2026年分を実際に提出するときは、国税庁の年分別の申告情報で新しい案内が出ていないか確認してください。
期首は年初、期末は年末の残高で、通常の項目は前年末から引き継ぐ
年を通じて続けている個人事業なら、期首は1月1日、期末は12月31日の残高です。今年1年間の入出金合計ではありません。現金・預金・売掛金・器具備品・未払金・借入金などは、前年12月31日の確定した残高を今年1月1日へ引き継ぎます。
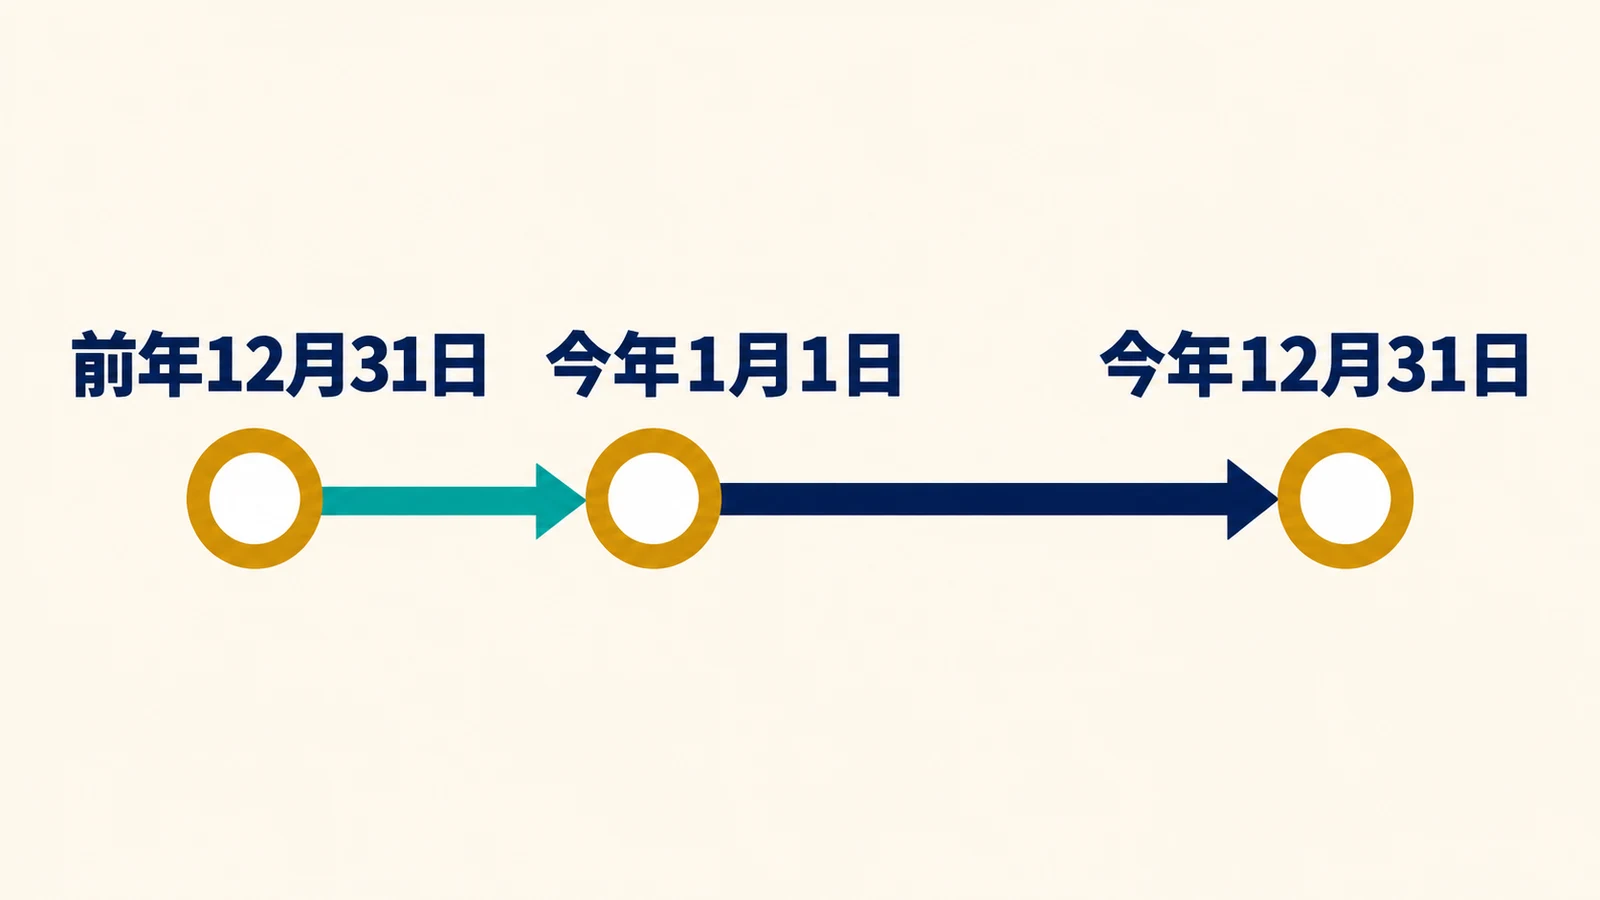
前年の期末が間違っていたからと、今年の期首だけ都合のよい数字へ直すとつながりが切れます。前年の帳簿や申告への影響を確認してから修正します。開業した年や初めて青色申告をする年は、開始時点で事業に属する資産・負債を調べて、期首残高を用意します。
すべての欄を前年末と同じ金額にするわけではありません。事業主貸・事業主借と前年の所得は、翌年の元入金へまとめます。この引継ぎだけは後の計算例で分けて確認します。
元入金は事業の元手、事業主貸・事業主借は生活との出入りを示す
| 項目 | 何を表すか | 見るときの注意 |
|---|---|---|
| 元入金(もといれきん) | 事業に入っている元手を整理した金額 | 同じ年の期首と期末は同額。今年の利益を期末の元入金へ直接足さない |
| 事業主貸(じぎょうぬしかし) | 事業から生活側へ出したお金など | 生活費の引出しや所得税の支払を事業の経費にしない。個人用の表では資産側 |
| 事業主借(じぎょうぬしかり) | 生活側から事業へ入れたお金など | 個人のお金で事業経費を立て替えた場合などに使う。負債・資本側 |
| 青色申告特別控除前の所得金額 | その年の収入から必要経費などを引いた、青色申告の控除前の所得 | 損益計算書の同名の金額と一致させる。65万円などを引いた後の金額ではない |
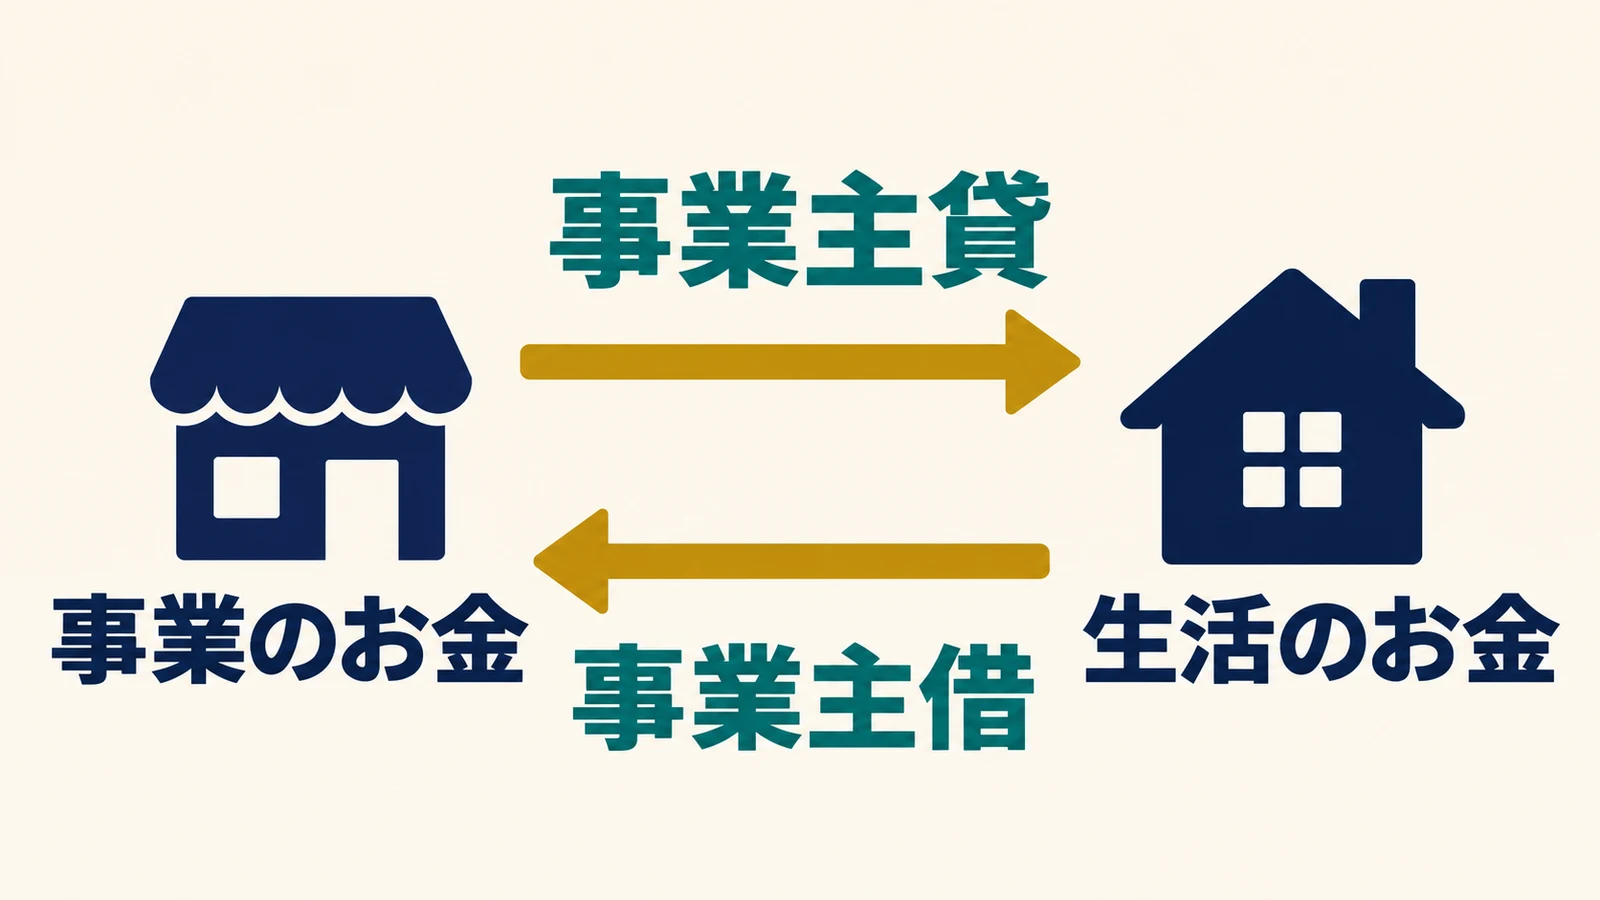
図の上の矢印は、事業のお金を生活へ移す事業主貸、下の矢印は生活のお金を事業へ移す事業主借です。「貸」「借」とあっても、銀行から借りる事業用の借入金と同じものではありません。個人事業では事業と生活の財布を帳簿上で分けるために使います。
事業主借には、事業用預金に入った預金利息など、事業所得の売上にならない入金を整理する場合もあります。科目名だけで毎回「売上」にせず、入出金の理由と証拠を確かめます。出典:国税庁「一般用の書き方」貸借対照表の各欄の説明。
作り方は、帳簿の残高を確定してから決算書へ移す
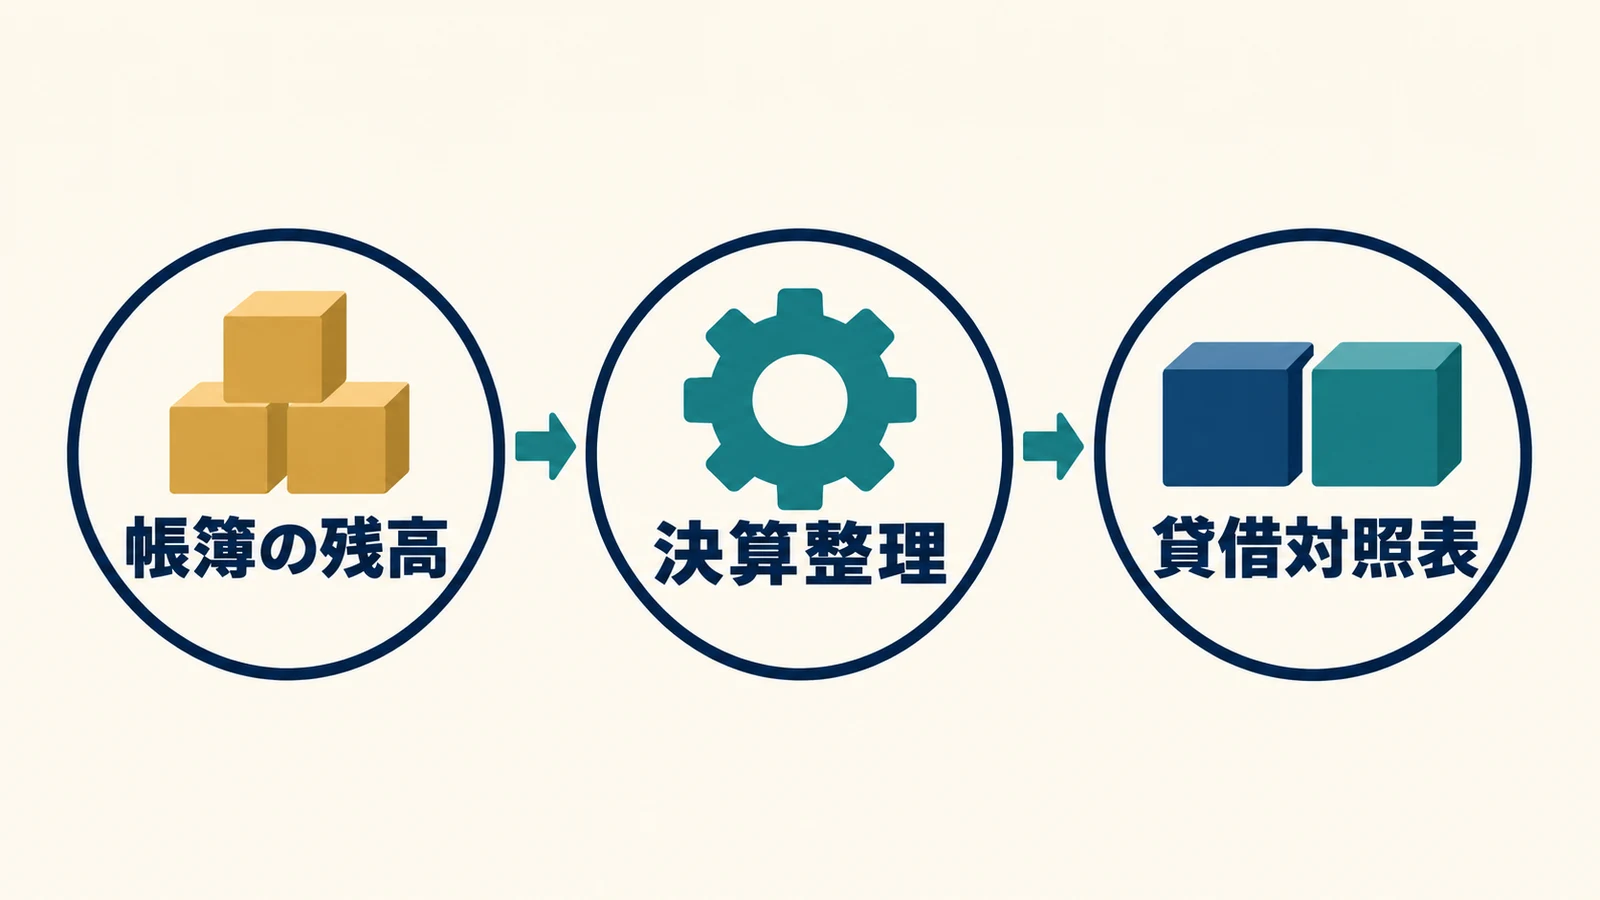
流れは帳簿の残高→決算整理→貸借対照表です。決算整理とは、年末の売掛金・未払金、棚卸し、減価償却などを調整し、その年に属する収入・経費と残高を確定する作業です。会計ソフトを使っていても、未入力の取引や期首残高までは自動で正しくなりません。
手元にそろえるもの
- 前年の青色申告決算書と、今年の期首残高の一覧
- 現金出納帳・預金の取引明細と、入出金の理由が分かる資料
- 年末時点の未回収の請求書、まだ支払っていない請求書、借入金の返済予定表
- 固定資産台帳(長く使う設備の取得額や償却を管理する帳簿)と、生活費の引出し・個人からの入金の記録
現金と預金を実物・明細に照合し、未回収・未払も調べる
現金は実際の手持ち額、預金は事業として記帳している口座の明細に照合します。通帳にある全口座を無条件に事業へ入れるのではなく、帳簿で管理する範囲をそろえます。事業用口座の私用の入出金は、事業主貸・借などで区別します。
売掛金は相手先・請求書ごとに未回収分を集めます。未払金は年内に経費などが発生し、年末に未払いとなっているものを確認します。借入金は返済額のうち元本と利息を分け、貸借対照表にはまだ返していない元本を載せます。
器具備品は購入額ではなく、減価償却後の残高を確認する
パソコンなどの器具備品は、固定資産台帳で減価償却を反映した未償却残高、つまりまだ経費にしていない残りの金額を確認します。購入時の金額や今年の減価償却費だけを、そのまま年末残高へ入れないようにします。取得・売却・廃棄や私用との区分もある場合は、個人事業主の減価償却と未償却残高の計算と資産ごとの記録を照合してください。
架空例では、期首150万円・期末252万円で左右が一致する
以下は、年を通じてデザイン業を続ける架空の個人事業主Aさんの2026年分です。単位はすべて円。事業専用の現金・預金・設備を使い、年末に売れ残った商品などの棚卸資産や従業員はいない例とします。税込経理(消費税を分けず税込額で記帳する方法)で、消費税の未払額など他の項目はないものとし、実際の人へそのまま当てはめる表ではありません。
年間の売上3,000,000円、必要経費2,100,000円から、青色申告特別控除前の所得は900,000円です。必要経費には器具備品の減価償却費100,000円を含みます。その器具備品は追加取得・売却がなく、期首300,000円から期末200,000円へ減っています。
資産の部には、預金などの残高と事業主貸を並べる
| 資産の部の項目 | 期首:1月1日 | 期末:12月31日 |
|---|---|---|
| 現金 | 100,000 | 120,000 |
| 普通預金 | 900,000 | 1,300,000 |
| 売掛金 | 200,000 | 300,000 |
| 器具備品 | 300,000 | 200,000 |
| 事業主貸 | 0 | 600,000 |
| 資産側の合計 | 1,500,000 | 2,520,000 |
事業主貸600,000円は、Aさんが年内に事業から生活費として引き出した金額です。年末の現金・預金そのものではありませんが、個人用の貸借対照表では資産側へ記載して整理します。
負債・資本の部には、借金・元手・今年の所得などを並べる
| 負債・資本の部の項目 | 期首:1月1日 | 期末:12月31日 |
|---|---|---|
| 未払金 | 100,000 | 120,000 |
| 借入金 | 400,000 | 300,000 |
| 事業主借 | 0 | 200,000 |
| 元入金 | 1,000,000 | 1,000,000 |
| 青色申告特別控除前の所得金額 | —(期首欄なし) | 900,000 |
| 負債・資本側の合計 | 1,500,000 | 2,520,000 |
事業主借200,000円は、Aさんが生活用のお金から事業へ入れた金額です。元入金は同じ年の期首・期末とも1,000,000円で、今年の所得900,000円は別の欄に置きます。
| 確認する時点 | 資産側の合計 | 負債・資本側の合計 |
|---|---|---|
| 期首 | 1,500,000 | 1,500,000 |
| 期末 | 2,520,000 | 2,520,000 |
期末の右側は120,000+300,000+200,000+1,000,000+900,000=2,520,000円です。左側も120,000+1,300,000+300,000+200,000+600,000=2,520,000円になります。所得が900,000円でも、生活費の引出しや借入金の返済があるため、預金の増加額と一致するとは限りません。
翌年の元入金は、前年の所得と事業主貸・借をまとめて計算する
翌年へ移るときは、次の式で元入金を計算します。翌年期首の元入金=前年期末の元入金+前年の青色申告特別控除前の所得金額+前年の事業主借−前年の事業主貸です。国税庁の「帳簿の記帳のしかた(事業所得者用)」13ページにもこの引継ぎの計算が示されています。
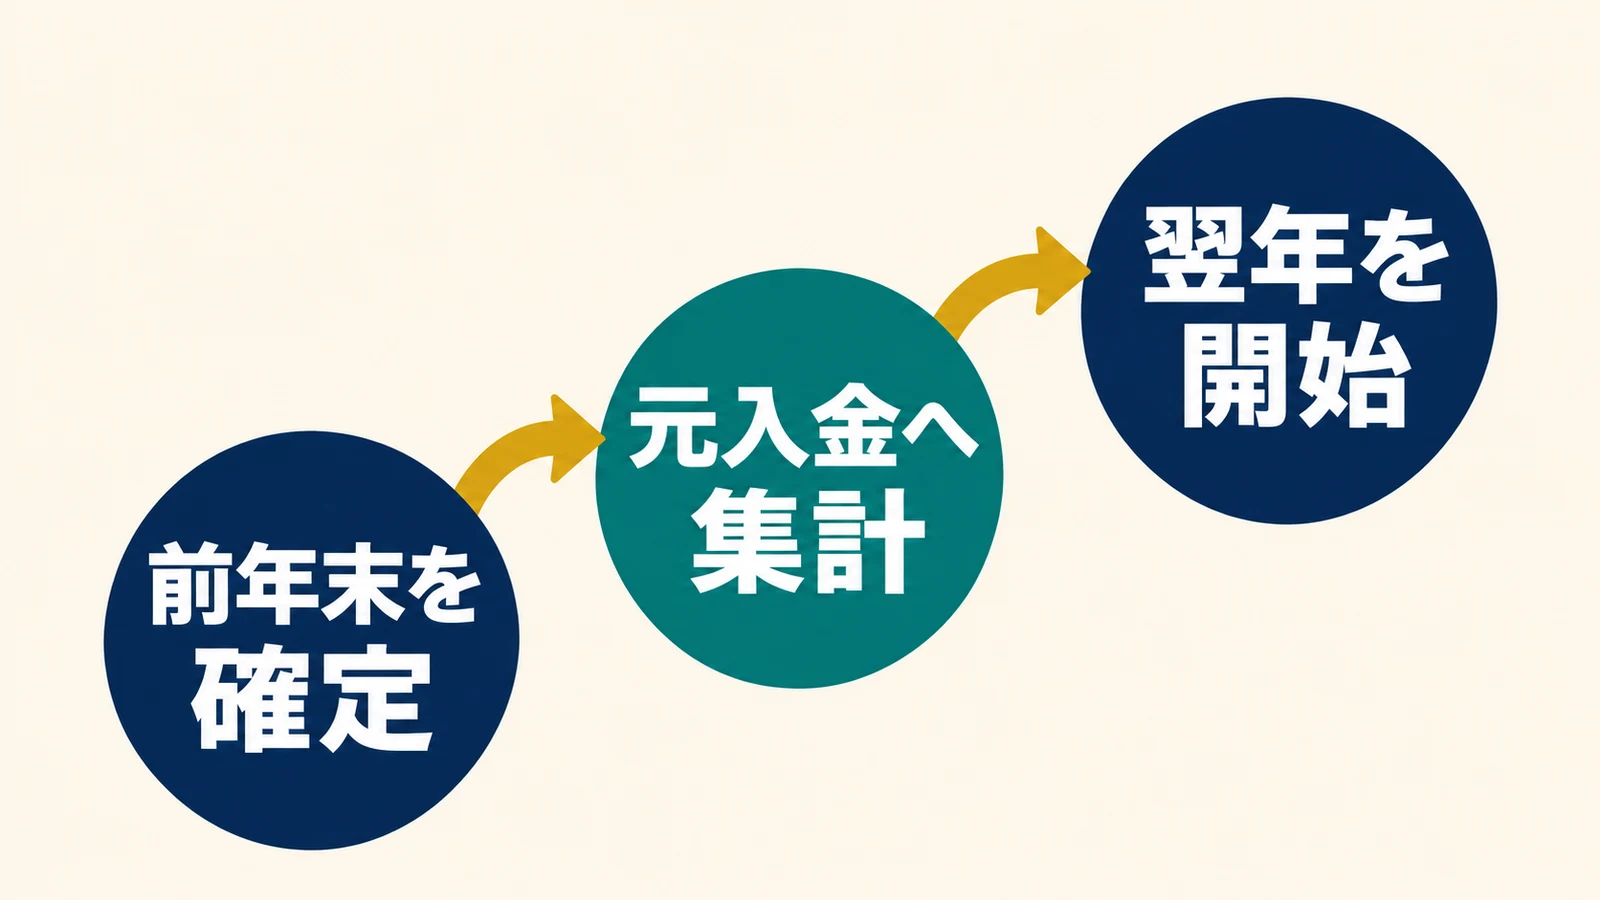
図のとおり、前年末を確定し、元入金へ集計してから翌年を開始します。Aさんでは1,000,000+900,000+200,000−600,000=1,500,000円が2027年の期首の元入金です。
| 項目 | 2026年の期末 | 2027年の期首 |
|---|---|---|
| 現金・預金・売掛金・器具備品の合計 | 1,920,000 | 1,920,000(内訳も同額) |
| 未払金・借入金の合計 | 420,000 | 420,000(内訳も同額) |
| 事業主貸 | 600,000 | 0から開始 |
| 事業主借 | 200,000 | 0から開始 |
| 元入金 | 1,000,000 | 1,500,000 |
| 2026年の控除前所得900,000円 | 所得欄に表示 | 元入金へ集計済み。新年の所得へ再計上しない |
翌年期首も、資産1,920,000円=負債420,000円+元入金1,500,000円で一致します。会計ソフトで年度を繰り越す場合は、その処理結果を確認してから進め、同じ所得や事業主貸・借を手で二重に足さないようにします。
左右が合わないときは、元入金を動かす前に残高と転記を確認する
| 症状 | 先に確認する点 |
|---|---|
| 期首から一致しない | 前年の確定した期末と、元入金への集計・引継ぎを照合する |
| 預金が通帳と合わない | 未入力・二重入力、別口座との振替、私用の入出金を確認する |
| 資産が大きすぎる | 器具備品に減価償却前の金額を使っていないか、回収済みの売掛金が残っていないかを見る |
| 左右に差額が出る | 各欄の足し算、帳簿からの転記、借方・貸方(記帳の左右)の逆転や漏れを確認する |
合計が合っても、科目が正しいとは限りません
- 生活費を事業の経費にするなど、左右の合計が一致したまま内容を誤る場合もあります。差額を消す目的だけで元入金を増減させず、取引の根拠へ戻ります。
- 国税庁の記帳の手引きも、計算・転記・記帳の誤りを確かめる一方、貸借が一致しても誤りがないとはいえないと案内しています。
簡易な記帳や現金主義を選ぶ場合は、使える控除が変わる
簡易な記帳は、日々の取引を簡単な帳簿に記録する方法です。複式簿記による貸借対照表などを要件とする2026年分の55万円・65万円控除を、その記録だけで受けられるわけではありません。
また、現金主義の特例は、小規模な青色申告者が、一定の要件と届出の下で売上代金の受取りや経費の支払を基準に所得を計算する特例です。単に入出金しか記帳していない状態を指す言葉ではありません。
現金主義の特例を使う人は、2026年分の55万円・65万円控除、2027年分以後の65万円・75万円控除は使えません。国税庁の現金主義用の決算書とその書き方で対象と記入方法を確認します。
2027年分以後は、簡易な記帳による10万円控除の対象も見直されます。前々年の事業所得を生ずべき業務または事業的規模の不動産貸付けの収入金額が、いずれか1,000万円を超える場合は、簡易な記帳のままでは10万円控除の対象外になるため、複式簿記への移行を確認します。1,000万円は所得ではなく収入の基準で、2027年分なら2025年の収入を見ます。出典:国税庁「簡易な方法による記帳の対象者の見直し」。
自分で進めるなら公式様式、不明な残高があるなら相談を選ぶ
帳簿がそろっていて自分で確かめたい人は、国税庁の記帳・帳簿保存の案内から一般用の様式や手引きを確認できます。会計ソフトを使う場合も、残高の根拠になる帳簿と預金明細を残し、決算整理と年度繰越しの結果を点検します。
前年の残高が不明、私用と事業用が混ざる、元入金が大きなマイナスになるなど理由を説明できないときは、申告前に税理士へ帳簿を見てもらう方法があります。制度や提出書類の確認先は国税庁の税についての相談窓口です。
よくある質問
事業主貸・事業主借は、どんなときに使いますか?
事業と生活の間のお金を区別するときに使います。たとえば事業用口座からの生活費の引出しは事業主貸、個人のお金で事業の必要経費を立て替えた場合は事業主借で整理します。使った目的まで記録しておくと確認しやすくなります。
前年が白色申告でも、期首残高を用意しますか?
青色申告で貸借対照表を作るなら、開始時点の事業の資産・負債を調べて期首残高を用意します。前年の青色申告決算書がないことを理由に、預金・売掛金・借入金まで一律ゼロにはしません。記録が足りない場合は過去の取引明細などを集め、確認できない残高は税理士に相談します。
個人事業主の貸借対照表は、いつ作りますか?
年分の決算書を作る際に、年末の残高を確定してまとめます。作成するのが翌年の申告準備中でも、期末欄に書くのは作成日現在の残高ではありません。Aさんの2026年分なら2026年12月31日時点の残高です。
まず前年の決算書と残高の根拠をそろえ、決算書から申告へ進む
前年の貸借対照表、今年の帳簿、年末の通帳・請求書・返済予定表・固定資産台帳を一緒に開き、期首と期末を順に照合してください。元入金へ集計する前に今年の所得と事業主貸・借を確定すれば、翌年への引継ぎも追いやすくなります。
決算書がまとまったら、所得や控除を確定申告書へ反映して提出します。その先の手順は個人事業主の確定申告の準備・提出・納税の流れで確認できます。
出典と確認日
確認日:2026年11月6日。2026年分の制度と、2027年分以後の公表済み改正を区別しました。様式・記載例の根拠は現行の一般用様式と2025年分の手引きです。数値例は編集部作成の架空例で、図は関係を説明するためのものであり、国税庁の書式の再現ではありません。
- 国税庁:所得税青色申告決算書(一般用・令和5年分以降用)
- 国税庁:令和7年分 青色申告決算書(一般用)の書き方
- 国税庁:令和7年分 青色申告の決算の手引き(一般用)
- 国税庁:帳簿の記帳のしかた(事業所得者用、令和7年10月)
- 国税庁:No.2072 青色申告特別控除
- 国税庁:青色申告特別控除の適用要件が見直されました(2027年分以後)
- 国税庁:簡易な方法による記帳の対象者の見直し
- 国税庁:所得税の確定申告・年分別案内
- 国税庁:所得税青色申告決算書(現金主義用)
- 国税庁:令和7年分 青色申告の決算の手引き(現金主義用)
- 国税庁:個人で事業を行っている方の記帳・帳簿等の保存
- 国税庁:税についての相談窓口
- J-Net21:貸借対照表の見方と活用について教えてください。