この記事の結論
- 法人税は会社の課税所得(税金の計算の対象となる所得)にかかる国税です。売上や決算書の利益へ、そのまま税率を掛けるとは限りません。
- 軽減税率の対象になる中小法人は、所得の年800万円以下の部分が原則15%、超える部分が23.2%です。地方法人税や、2026年4月以後開始の事業年度の防衛特別法人税も分けて計算します。
- まず事業年度(会社の損益を計算する期間)・資本金・株主の構成・課税所得を確認し、原則として事業年度終了の日の翌日から2か月以内の申告と納付を準備します。赤字でも申告や均等割(所得に連動しない法人住民税の負担)の確認は必要です。
この記事は、ひとりで会社を営む人や、小さな会社の税金を初めて確認する人に向けた制度の解説です。株式会社・合同会社などの普通法人を中心に、税率、所得の考え方、計算例、期限を整理します。確認日は2026年11月6日です。
法人税は会社の課税所得にかかる国税で、個人の所得税とは別
法人税は、法人が事業活動などで得た所得に対して国が課す税金です。課税所得は、税金の計算の対象となる所得を指します。ひとり会社でも、会社の所得と経営者個人の所得は別々のものとして扱います。
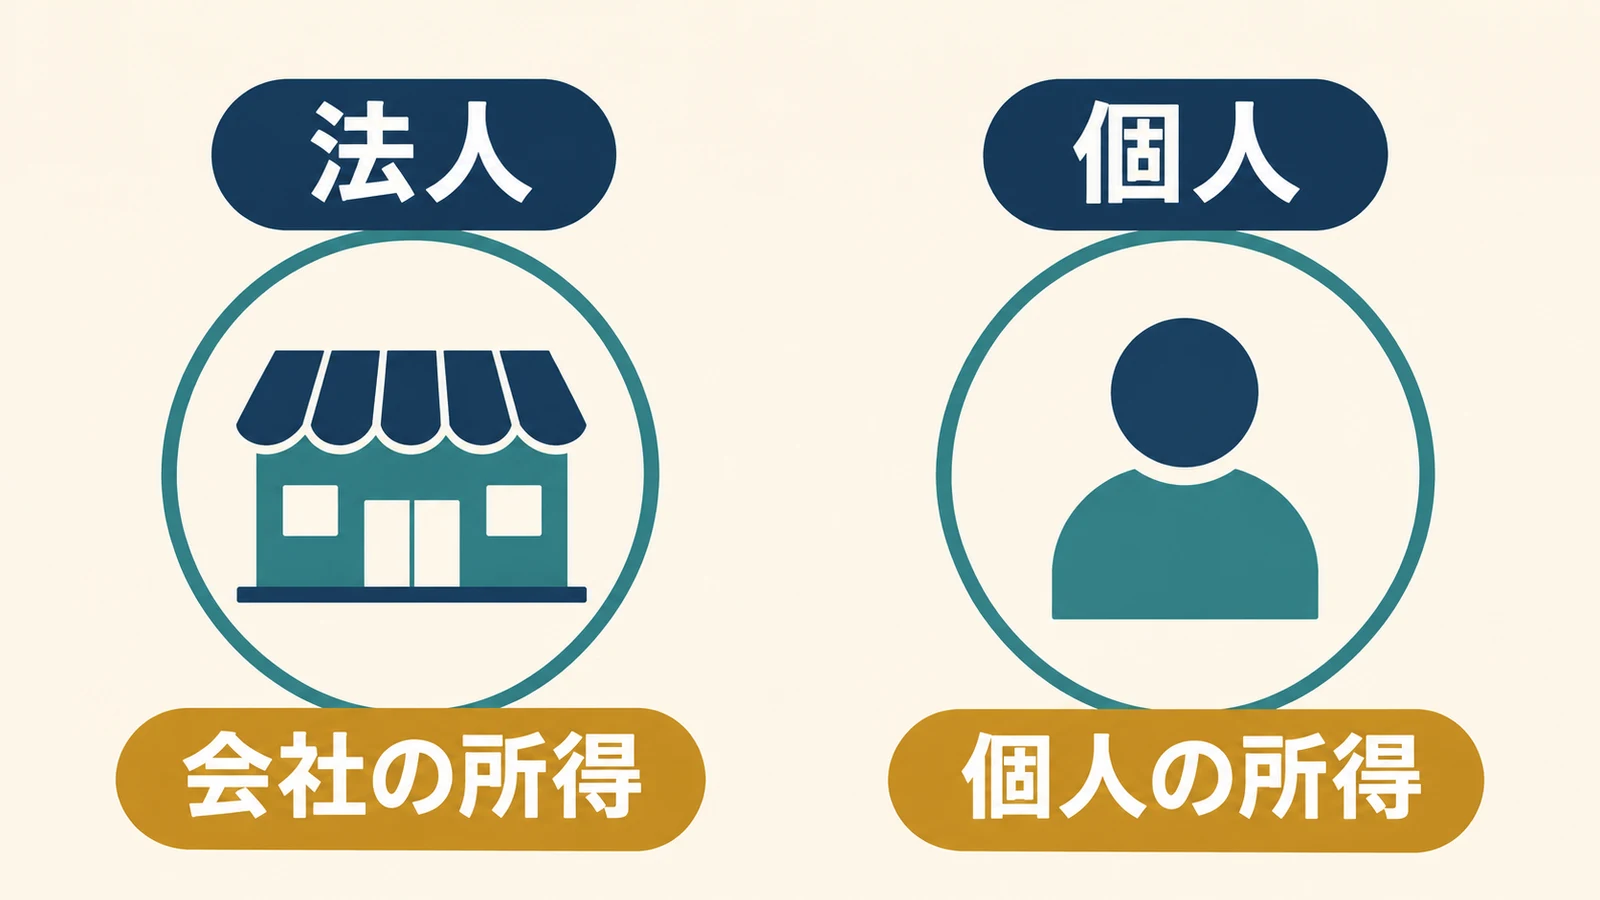
図の「法人/会社の所得」と「個人/個人の所得」は別の枠です。個人の所得税の申告や個人事業主用の青色申告決算書を、会社の法人税申告へそのまま置き換えることはできません。ここで説明する利益は、会社の決算書の利益です。
| 比べる点 | 個人の所得税 | 会社の法人税 |
|---|---|---|
| 主な課税の対象 | 個人の所得 | 法人の所得 |
| 税率の形 | 一般に、所得の高い部分ほど段階的に税率が上がる累進税率 | 基本は一定の税率。中小法人などでは所得の一定部分に軽減税率がある |
税率の形だけで、個人と会社の税負担の大小は決まりません。出典:財務省「法人課税に関する基本的な資料」、国税庁 No.2260「所得税の税率」。
会社の利益に税務調整を行い、益金から損金を引いた所得を求める
益金(えききん)は税務上の収入に当たるもの、損金(そんきん)は税務上、所得から差し引ける費用や損失に当たるものです。基本の関係は益金−損金=所得ですが、会計で収益・費用にした金額と一致しない項目があります。
実務では、会社の税引前の利益を基に、法人税のルールによる加算・減算を行って所得を求めます。この足し引きが税務調整です。会計で費用にした金額でも、税法の条件や限度を超える部分は損金にならず、利益へ足し戻す場合があります。
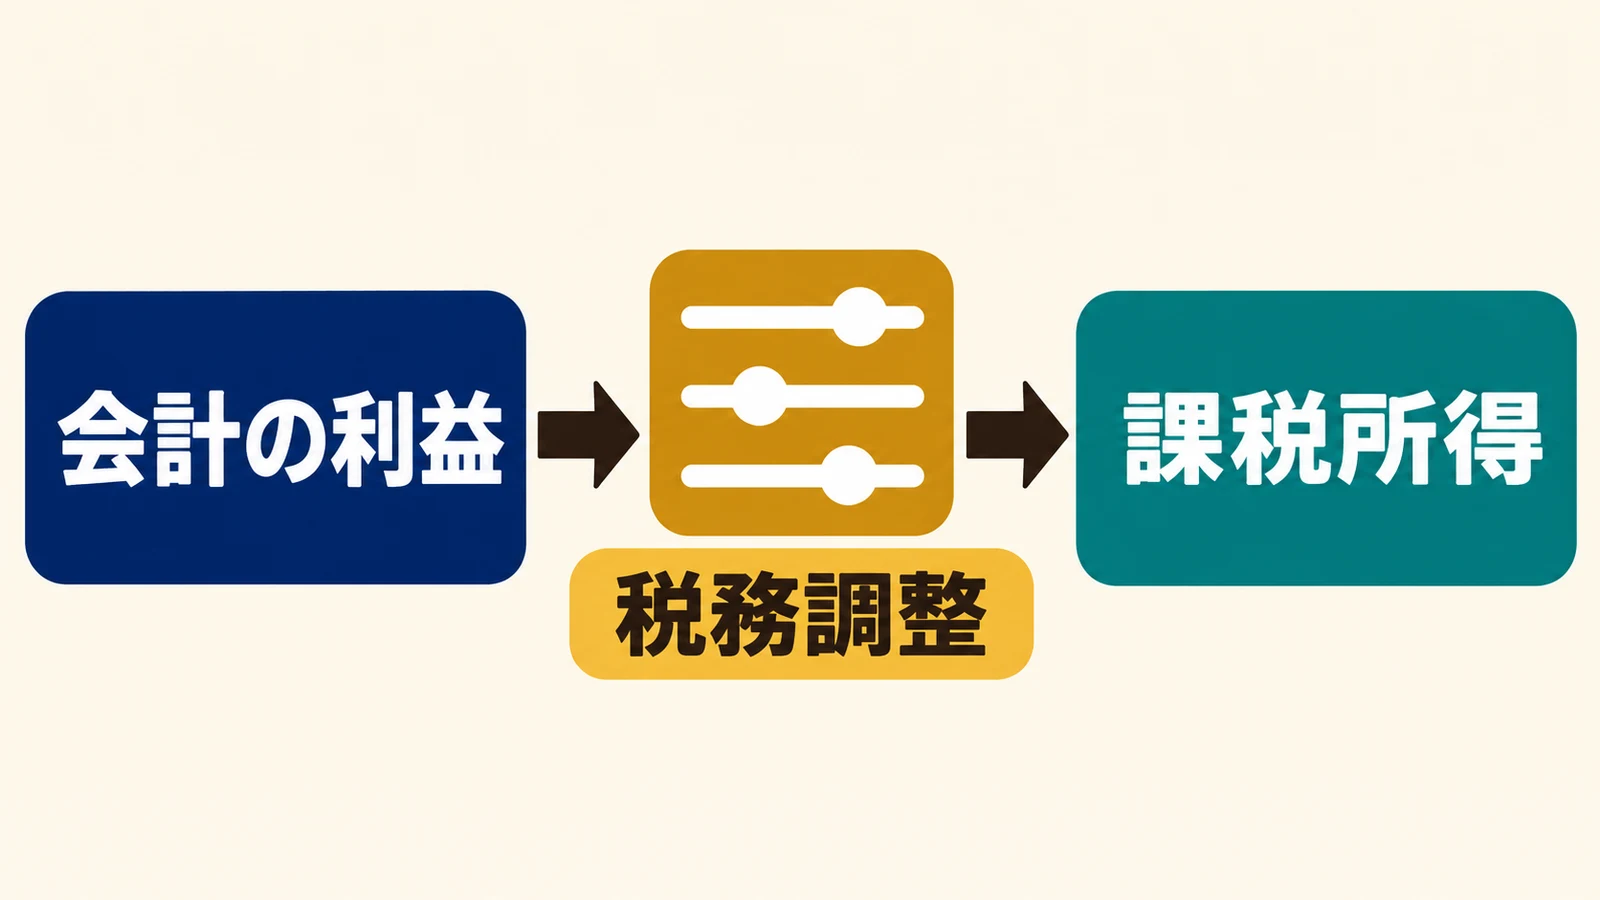
図は「会計の利益」→「税務調整」→「課税所得」の流れです。たとえば交際費や寄附金には損金算入の限度などがあり、帳簿の費用をすべて差し引けるとは限りません。反対に、要件を満たす繰越欠損金などを税務上差し引く場合もあります。
所得を確定した後、税率を掛けて税額を計算し、適用できる税額控除などを反映します。税額控除は、所得からではなく計算した税金から差し引く仕組みです。売上、利益、所得、最終的に納付する税額を混同しないようにします。
対象となる中小法人は、所得800万円以下の部分15%・超える部分23.2%
国内の株式会社・合同会社などのうち、事業年度末の資本金または出資金が1億円以下で、除外条件に当たらない普通法人には、所得の一定部分への軽減税率があります。下表は1年間の事業年度を前提とした整理です。
| 普通法人の区分 | 所得の部分 | 法人税率 |
|---|---|---|
| 軽減特例の対象となる中小法人 | 年800万円以下 | 原則15% |
| 同上 | 年800万円を超える部分 | 23.2% |
| 軽減特例の適用除外事業者 | 年800万円以下 | 19% |
| 上記の中小法人に当たらない普通法人 | 原則、所得全体 | 23.2% |
800万円を超えたら所得の全額が23.2%になるのではなく、対象となる部分を分けます。また、800万円は売上や資本金の区切りではなく、所得の区切りです。事業年度が1年未満の場合は、この区切りも期間に応じて確認します。
15%の特例は2027年3月31日までに開始する事業年度が対象
軽減税率の特例の適用期限は、2027年3月31日までに開始する事業年度です。「その日までに決算や申告を終える」という意味ではありません。2027年4月以後に始まる事業年度について、15%がそのまま続くと決めて計算しないようにします。
資本金1億円以下だけで判定は終わりません。資本金5億円以上の大法人などによる完全支配関係(株式・出資のすべてを直接・間接に持たれる関係)などの除外があります。特例の適用除外事業者は、事業年度開始の日前3年以内に終了した各事業年度の所得金額の年平均額が15億円を超える法人です。
さらに、2025年4月1日以後開始で所得が年10億円を超える事業年度では、年800万円以下の部分の特例税率は15%ではなく17%です。グループ通算制度(一定の企業グループで所得などを通算する制度)を利用する場合も別途判定が必要です。本文の計算例はこれらに当たらない会社で示します。
出典:国税庁 No.5759「法人税の税率」、「法人税のあらましと申告の手引」税率の項、財務省の法人税率の案内。令和8年4月1日現在の国税庁の税率表と、当日公開されている改正案内を確認しています。
地方法人税は国税で、所得ではなく原則として法人税額に10.3%を掛ける
地方法人税は、名称に「地方」が入っていますが国に納める税金です。法人住民税や法人事業税とは別で、原則として、所得に対する法人税額を基にした課税標準法人税額へ10.3%を掛けます。所得そのものへ10.3%を掛ける計算ではありません。
課税標準は、税率を掛ける基になる金額のことです。地方法人税の計算では、所得税額控除・外国税額控除など一定の控除を適用する前の法人税額を確認します。法人税の最終的な振込額を、そのまま計算の基にできるとは限りません。
出典:国税庁「地方法人税の税率の改正のお知らせ」、「法人税のあらましと申告の手引」地方法人税の項。
防衛特別法人税は2026年4月以後開始の事業年度から、基礎控除後の税額に4%
防衛特別法人税は、2026年4月1日以後に開始する事業年度から対象になります。通常の計算では、一定の税額控除を適用しないで計算した基準法人税額から年500万円の基礎控除を差し引き、その残額に4%を掛けます。
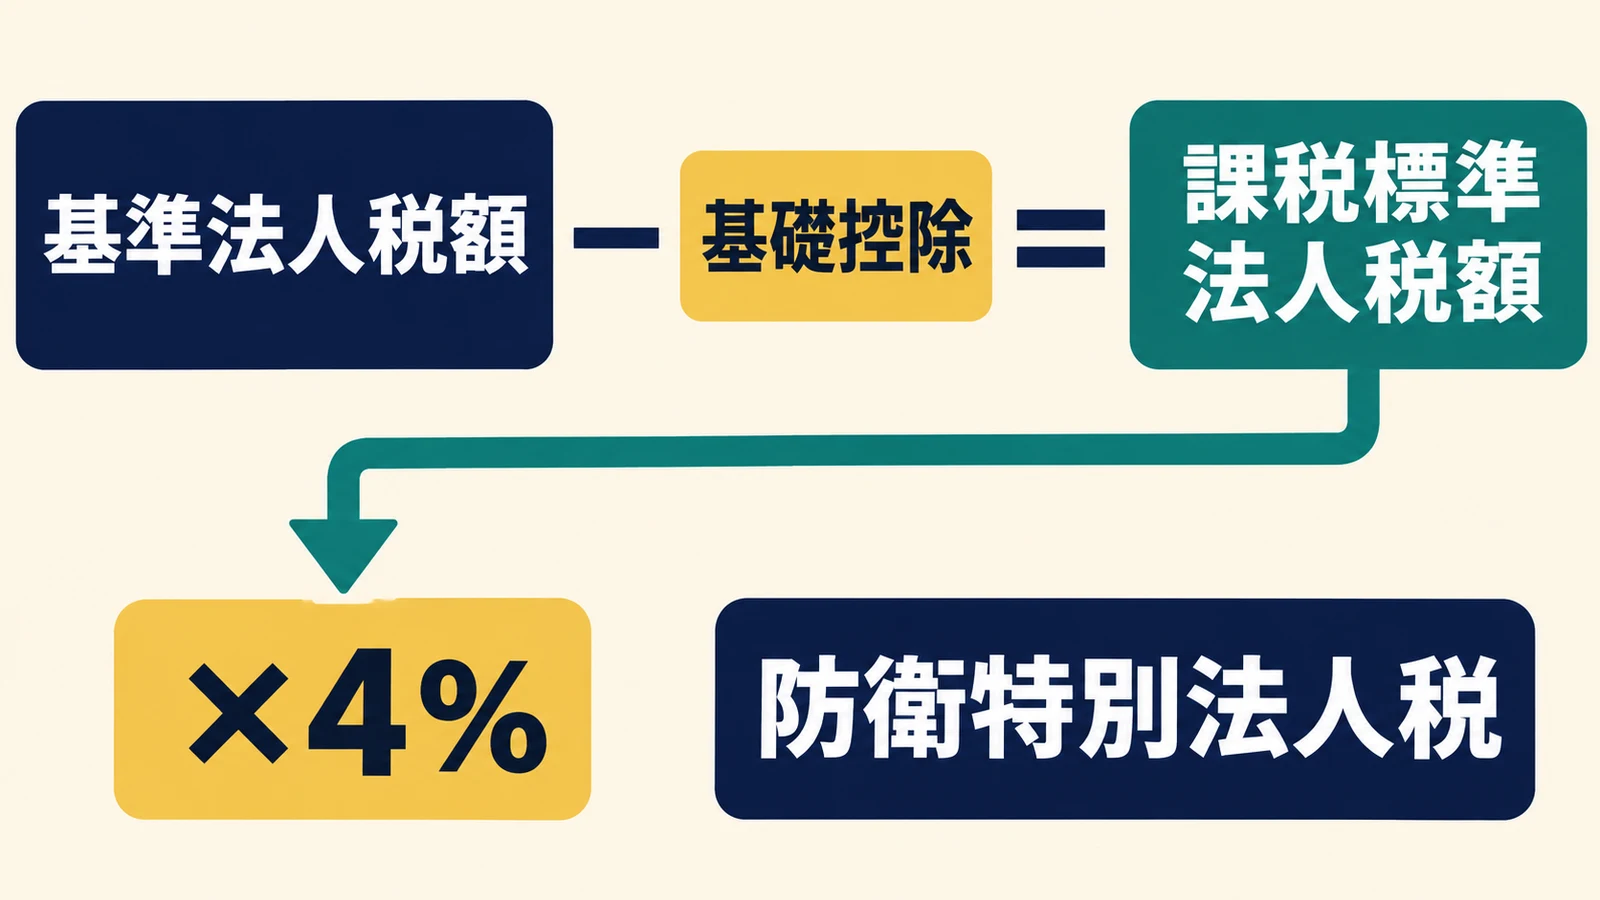
図は、基準法人税額−基礎控除=課税標準法人税額、その金額×4%=防衛特別法人税という関係を示しています。500万円は会社の所得から引く控除ではありません。控除後の金額が0になる場合、防衛特別法人税額も0になります。
年500万円は1年間の場合の額です。設立初年度など事業年度が1年未満の法人は、月数に応じて計算します。また、通算法人や留保金課税(一定の会社に内部留保に応じて課す税金)がある場合は計算が異なるため、下の単純な例を転用しないでください。
税額0円でも申告を省略しない
対象となる会社は、欠損や基礎控除によって防衛特別法人税額が0円でも申告が必要です。通常の法人税等の申告書とは別葉になる「別表一次葉一」など、該当する様式の提出漏れも確認します。
出典:国税庁「防衛特別法人税が創設されました」(2026年6月改訂)、e-Taxの防衛特別法人税の案内(2026年7月28日更新)。
架空の所得3,300万円の会社では、法人税は700万円になる
以下は架空の「合同会社みどり制作」の、2026年4月1日〜2027年3月31日の1年間の例です。国内の普通法人で、資本金は期末まで500万円、出資者は個人1人。過去の年平均所得による適用除外に当たらず、軽減税率15%の対象とします。
課税所得は税務調整後で3,300万円、繰越欠損金の控除後も同額とします。グループ通算、留保金課税、各種税額控除・加算、中間納付はない設定です。所得税額控除等がないため、この例では地方法人税・防衛特別法人税の基になる法人税額も700万円になります。金額はすべて円です。
| 計算するもの | 計算式・前提 | 金額(円) |
|---|---|---|
| 課税所得 | 税務調整等を反映済み | 33,000,000 |
| 所得800万円以下の部分の法人税 | 8,000,000×15% | 1,200,000 |
| 所得800万円超の部分の法人税 | (33,000,000−8,000,000)×23.2% | 5,800,000 |
| 法人税の合計 | 1,200,000+5,800,000 | 7,000,000 |
| 地方法人税 | 7,000,000×10.3% | 721,000 |
| 防衛特別法人税の課税標準 | 7,000,000−5,000,000 | 2,000,000 |
| 防衛特別法人税 | 2,000,000×4% | 80,000 |
| この例の3税の合計 | 7,000,000+721,000+80,000 | 7,801,000 |
この例は、課税標準に1,000円未満、各税額に100円未満の端数が生じない金額で示しています。7,801,000円は会社の税金すべての合計ではありません。法人住民税、法人事業税、特別法人事業税などは含めていません。実際に中間納付や税額控除があれば、年税額と確定申告時に追加で納付する金額も変わります。
法人住民税・法人事業税などは、所在地と会社の区分を確認する
会社の所得に関係する税金は、国へ申告するものだけでは終わりません。次の税目は、事務所等の所在地、資本金等の額、事業内容などによって計算・申告先を確かめます。下表は全国共通の金額表ではなく、仕組みと確認先の整理です。
| 税目・部分 | 主な計算の基 | 確認先・注意 |
|---|---|---|
| 法人住民税の法人税割 | 原則として法人税額を基に計算 | 都道府県・市区町村。税率や課税標準の調整を確認 |
| 法人住民税の均等割 | 資本金等の額・従業者数・事務所の期間など | 都道府県・市区町村。所得に連動しない負担 |
| 法人事業税 | 一般の所得課税法人は所得。対象法人は付加価値・資本・収入も関係 | 都道府県。業種、税率、外形標準課税の対象を確認 |
| 特別法人事業税 | 標準税率で計算する法人事業税の所得割額・収入割額など | 国税だが、法人事業税と併せて都道府県に申告・納付 |
外形標準課税は、所得以外の付加価値や資本などにも着目する法人事業税の仕組みです。2025年4月以後の減資への対応や、2026年4月以後の一定の100%子法人等への対象拡大があるため、資本金1億円以下なら対象外と一律に決めないようにします。
出典:東京都主税局「法人事業税・法人都民税」、「法人事業税に係る外形標準課税・概要」。東京都の案内は制度の仕組みを確認するために参照し、実際の税率や手続きは自社の所在地の自治体で確認してください。
赤字でも均等割や申告は残り、会計の赤字だけでは法人税も判断できない
会計上の決算が赤字でも、税務調整をした後に所得が出る場合があります。まず税務上の所得・欠損を計算し、それを基に税額を判断します。税務上の欠損のため納付する法人税がない場合でも、普通法人の確定申告が不要になるわけではありません。
法人住民税の均等割は所得に連動しないため、事務所等がある会社では赤字でも申告・納付が必要になります。また、法人事業税の外形標準課税の対象法人等では、所得以外の部分にも注意が必要です。会社に資産や課税売上があれば、固定資産税・消費税なども別に判定します。
法人化の損得を同じ条件で比べる考え方と、均等割の条件付きの金額例は、合同会社の設立後にかかる費用と法人化の比較で確認できます。
出典:国税庁の法人税の手引・確定申告の項、東京都主税局の法人税割・均等割のQ&A。
青色申告で生じた欠損金は、条件を満たせば原則10年間繰り越せる
欠損金は、税務上の損金が益金を上回るなどして生じる金額です。2018年4月1日以後に開始した事業年度で生じた青色申告の欠損金は、要件を満たすと原則10年間、後の事業年度の所得から差し引けます。それより前に開始した事業年度の分は9年間です。
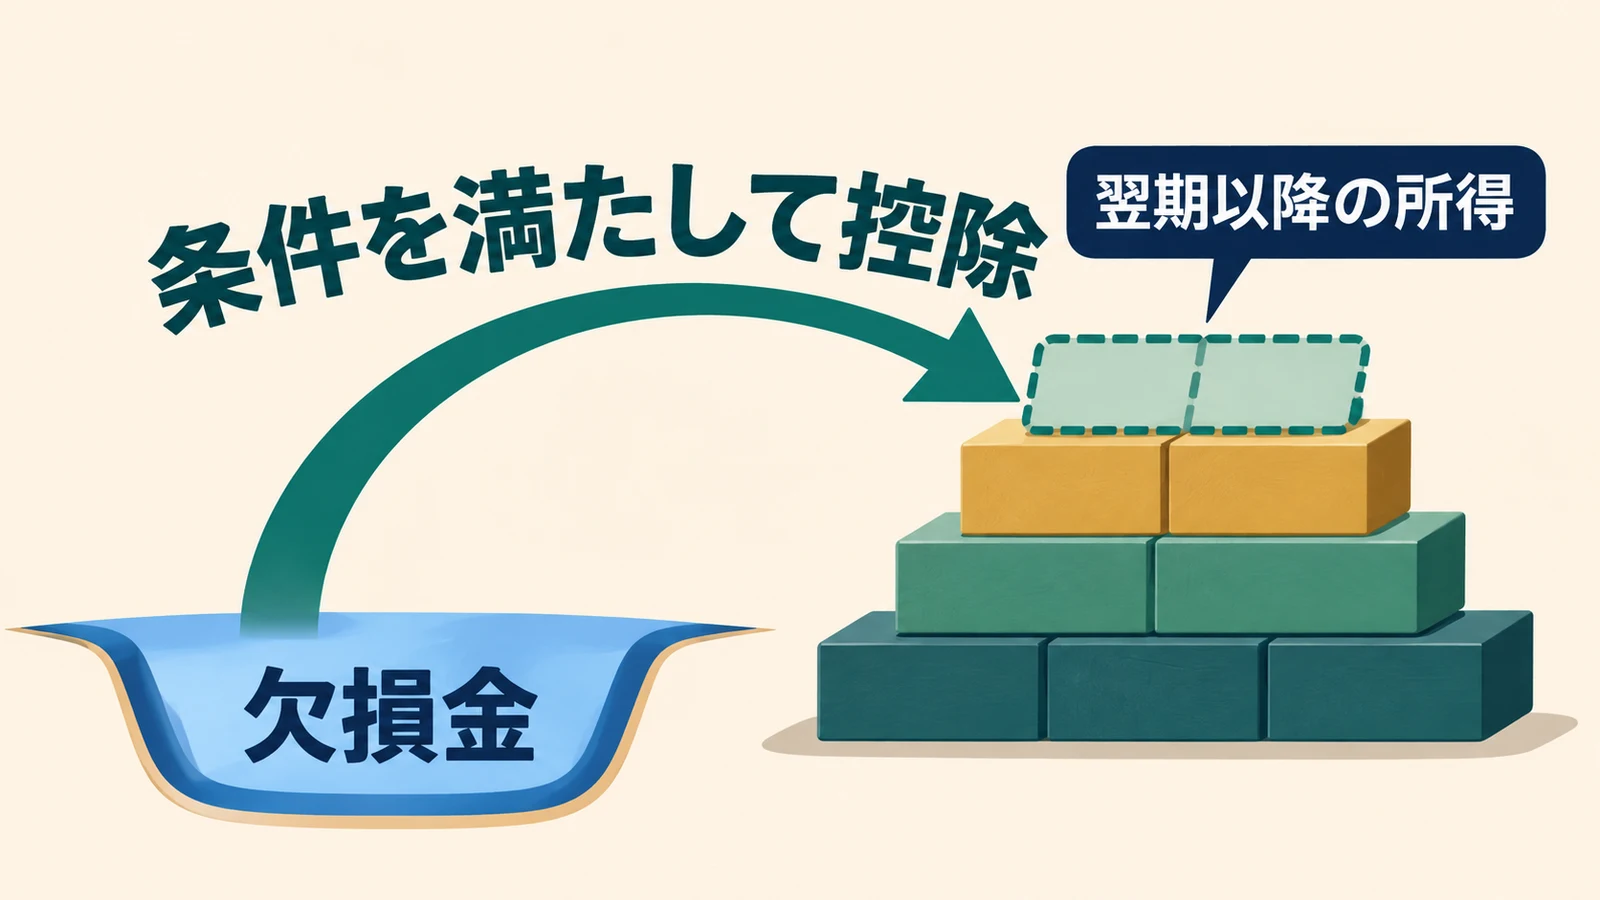
図のように、欠損金を条件付きで「翌期以降の所得」から控除する制度です。法人の青色申告は、事前の承認と一定の帳簿に基づいて行います。欠損が生じた年度に青色申告の確定申告書を提出し、その後も連続して確定申告し、一定の帳簿書類を保存することなどが必要です。帳簿に赤字が記録されているだけで、自動的に繰り越せるわけではありません。
控除できる額にはその年度の所得等による上限があります。一定の中小法人等に当たらない法人は原則として控除前所得の50%が限度になるなど、会社の区分で扱いが違います。ここでいう法人の青色申告は、個人事業主の青色申告特別控除とは別の制度です。
出典:国税庁 No.5762「青色申告書を提出した事業年度の欠損金の繰越控除」。
確定申告と納付は、原則として事業年度終了の日の翌日から2か月以内
法人税の確定申告は、承認を受けた会社の決算に基づいて申告書を作り、所轄税務署へ提出します。納める税額がある場合は、原則としてその申告期限までに納付も行います。会社ごとの事業年度が基準であり、個人の所得税の申告期間に合わせるものではありません。
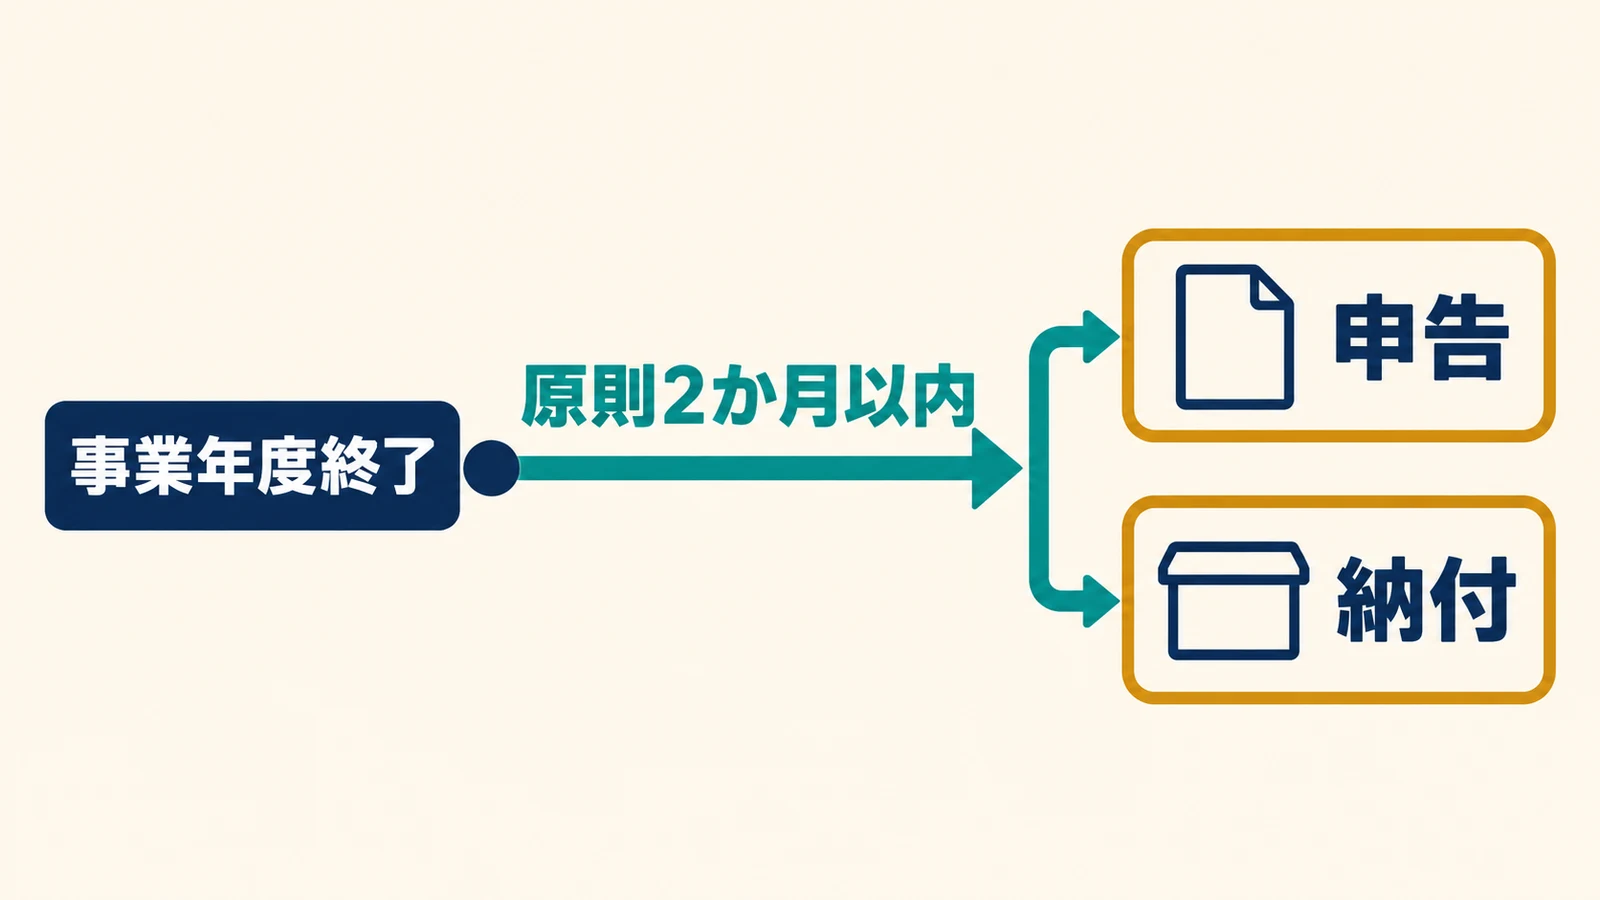
図は「事業年度終了」から「原則2か月以内」に「申告」と「納付」を進める関係です。たとえば2027年3月31日終了の事業年度なら、通常の期限は2027年5月31日です。期限が休日等に当たる場合や、延長の適用がある場合は別途確認します。
| 区分 | 申告・納付の基本 | 準備で見ること |
|---|---|---|
| 法人税・地方法人税の確定申告 | 原則、事業年度終了の翌日から2か月以内 | 決算書、所得や税額の明細、適用する特例 |
| 防衛特別法人税の確定申告 | 対象事業年度は原則同じ期限。税額0円も申告 | 事業年度の開始日と別表一次葉一等 |
| 法人住民税・事業税等 | 所在地の自治体の期限と手続きで確認 | 本支店の所在地、国税の延長に関する届出等 |
申告期限の延長は申請が必要で、利子税の扱いも確認する
定款の定め等で2か月以内に決算に関する定時総会を開かない常況にある場合などには、申請による延長の特例があります。定款の定め等による申請は、原則として対象事業年度の終了の日までに行います。災害等による延長は別の手続きです。
決算確定の遅れや定款等を理由とする延長で、延長期間に納付する法人税がある場合は利子税(延長期間に応じた税負担)がかかります。見込納付(税額を見積もった納付)の要否・金額を税務署や税理士へ確かめ、地方税の届出・申請も別途確認してください。
出典:国税庁の法人税の手引・申告期限の項、「災害等による期限の延長」の案内、東京都主税局の申告納付に関するQ&A。
中間申告は、前期の法人税額から計算した中間分が10万円を超えるか確認する
中間申告は、事業年度の途中で税金を申告・納付する手続きです。事業年度が6か月を超える普通法人は原則として、開始の日以後6か月を経過した日から2か月以内に行います。ただし、次の予定申告額が10万円以下、またはない場合は、法人税の中間申告は不要です。
判定は前期の税額と月数から行う
予定申告額=所定の時点までに確定した前事業年度の法人税額÷前事業年度の月数×中間期間の月数。前期・中間期間が通常の12か月・6か月なら、前期の法人税額が20万円を超えるかが目安です。売上や所得が20万円を超えるかの判定ではありません。
前年度実績による予定申告のほか、要件を満たせば、6か月分を仮に決算して計算する方法もあります。仮決算方式には提出できる条件と上限があり、申告を出さなければ予定申告があったものとみなされるため、業績が落ちたから何もしなくてよいとは判断しないでください。
地方法人税も法人税に対応して中間申告を行います。防衛特別法人税の中間申告は2027年4月1日以後に開始する事業年度からです。地方税は外形標準課税などで判定が異なる場合があるため、国税が不要でも所在地の案内を確認します。
出典:国税庁の法人税の手引・中間申告の項、防衛特別法人税の中間申告の案内、東京都主税局の中間申告のQ&A。
自分で確認する部分と、税理士へ相談する部分を資料の状態で分ける
- 税率や様式を確認したい人:国税庁の法人税関係のパンフレット・手引で、事業年度に合う最新の案内を確認します。2026年度の法人税関係法令の改正の概要も併せて確認します。
- 電子申告を準備する人:e-Tax(国税の電子申告・納税の仕組み)の利用環境と、使う申告ソフトの対応年度・別表を確認します。地方税はeLTAX(地方税の電子申告・納税)の案内で別に準備します。
- 所得の調整、株主関係、欠損金や税額控除の適用に迷う人:決算書・前期申告書・株主情報・所在地をそろえ、税務署の相談窓口や税理士へ確認します。記帳と申告のどこまで依頼するかも決めます。
会計ソフトで決算書が完成しても、法人税の別表作成・地方税申告・送信・納付まで含むとは限りません。対応する税目と、作成・提出できる範囲を製品の公式案内で確認してください。申告の受付結果と納付の完了は、それぞれ記録を残します。
よくある質問
赤字で法人税が0円なら、法人住民税も0円ですか?
同じとは限りません。所得に連動しない均等割があるため、事務所等がある会社は赤字でも申告・納付を確認します。休業・廃止などがある場合も自己判断で止めず、自治体へ状況を伝えて扱いを確かめてください。
会社が納付した法人税は損金になりますか?
法人税や地方法人税、法人住民税の本税は損金に算入されません。一方、法人事業税などは損金算入の扱いと時期が異なります。「税金はすべて損金にならない」とも決めつけず、国税庁 No.5300「租税公課等の損金算入の可否と租税の損金算入時期」で税目ごとに確認します。
法人税の計算は、所得に税率を掛けるだけですか?
基本は所得×税率ですが、実際には税額控除や加算、すでに納めた中間税額なども確認します。本文の架空例はこれらがない設定なので、実在する会社へ同じ結果を当てはめることはできません。
まず事業年度・資本金・株主・決算資料を1組にまとめる
- 事業年度の開始日と終了日、通常の申告納付期限を書く。
- 期末資本金、株主・出資者と支配関係、前期の申告書をそろえる。
- 決算書から所得への調整と、各国税の計算根拠を残す。
- 所在地ごとの地方税、必要な中間申告・延長手続きを確認する。
この資料を基に、自分で確認できない調整や特例を税理士へ相談してください。会社の税金を、経営者個人の所得税の資料と混ぜず、対象となる事業年度ごとに管理するところから始めましょう。
出典と確認日
確認日:2026年11月6日。国税庁の税率表・欠損金の案内は令和8年4月1日現在の法令等、基本の申告手引は2025年版、防衛特別法人税は2026年6月改訂版と同年7月更新の案内を確認しました。2026年度の改正資料も照合しています。合同会社みどり制作は架空の会社であり、計算表は提出用の申告書ではありません。
- 国税庁:No.5759 法人税の税率
- 財務省:法人課税に関する基本的な資料
- 国税庁:法人税のあらましと申告の手引(2025年版)
- 国税庁:地方法人税の税率の改正のお知らせ
- 国税庁:防衛特別法人税が創設されました(2026年6月改訂)
- e-Tax:防衛特別法人税の創設に関する案内・留意事項
- 国税庁:No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
- 東京都主税局:法人事業税・法人都民税
- 東京都主税局:法人事業税・法人都民税のQ&A
- 東京都主税局:法人事業税に係る外形標準課税・概要
- 国税庁:2026年度法人税関係法令の改正の概要
- 国税庁:パンフレット・手引
- 国税庁:申告期限と延長の案内(2025年版手引抜粋)
- 国税庁:税についての相談窓口
- 国税庁:2026年度法人税関係法令の改正の概要(全体PDF)
- 国税庁:No.2260 所得税の税率
- 東京都主税局:電子申告・電子納税等の利用について
- 国税庁:No.5300 租税公課等の損金算入の可否と租税の損金算入時期