この記事の結論
- 合同会社は、出資した人が原則として経営も担う会社の形です。「合同」という名前でも、ひとりで設立できます。個人事業とは別に、法人(本人と別の契約・財産の主体)を作る設立登記(法務局への登録)が必要です。
- 設立の登録免許税(登記のための税金)は資本金×0.7%、最低6万円。定款(会社の基本ルール)の認証は不要で、電子定款なら紙の定款にかかる印紙税4万円も不要です。ただし、資本金や証明書などの実費は別に準備します。
- 設立費用だけで決めず、赤字でもかかる法人住民税の均等割(所得に連動しない部分)、社会保険、毎年の申告を確認しましょう。まずは個人・合同会社・株式会社のどれが事業の目的に合うかを比較します。
この記事は、ひとりで事業を始める人や、個人事業から会社を作る法人化を考える人向けに、合同会社の仕組みと費用、設立の流れを整理します。確認日は2026年11月5日です。金額例は、条件を置いた架空の例であり、個別の税額や節税効果を保証するものではありません。
合同会社とは、出資者が原則として経営も担う法人
合同会社(ごうどうがいしゃ)は、出資者全員を有限責任社員とする会社です。有限責任とは、会社の借金などに対する出資者としての責任が、原則として出資額の範囲に限られる仕組みです。根拠は会社法第576条・第580条です。
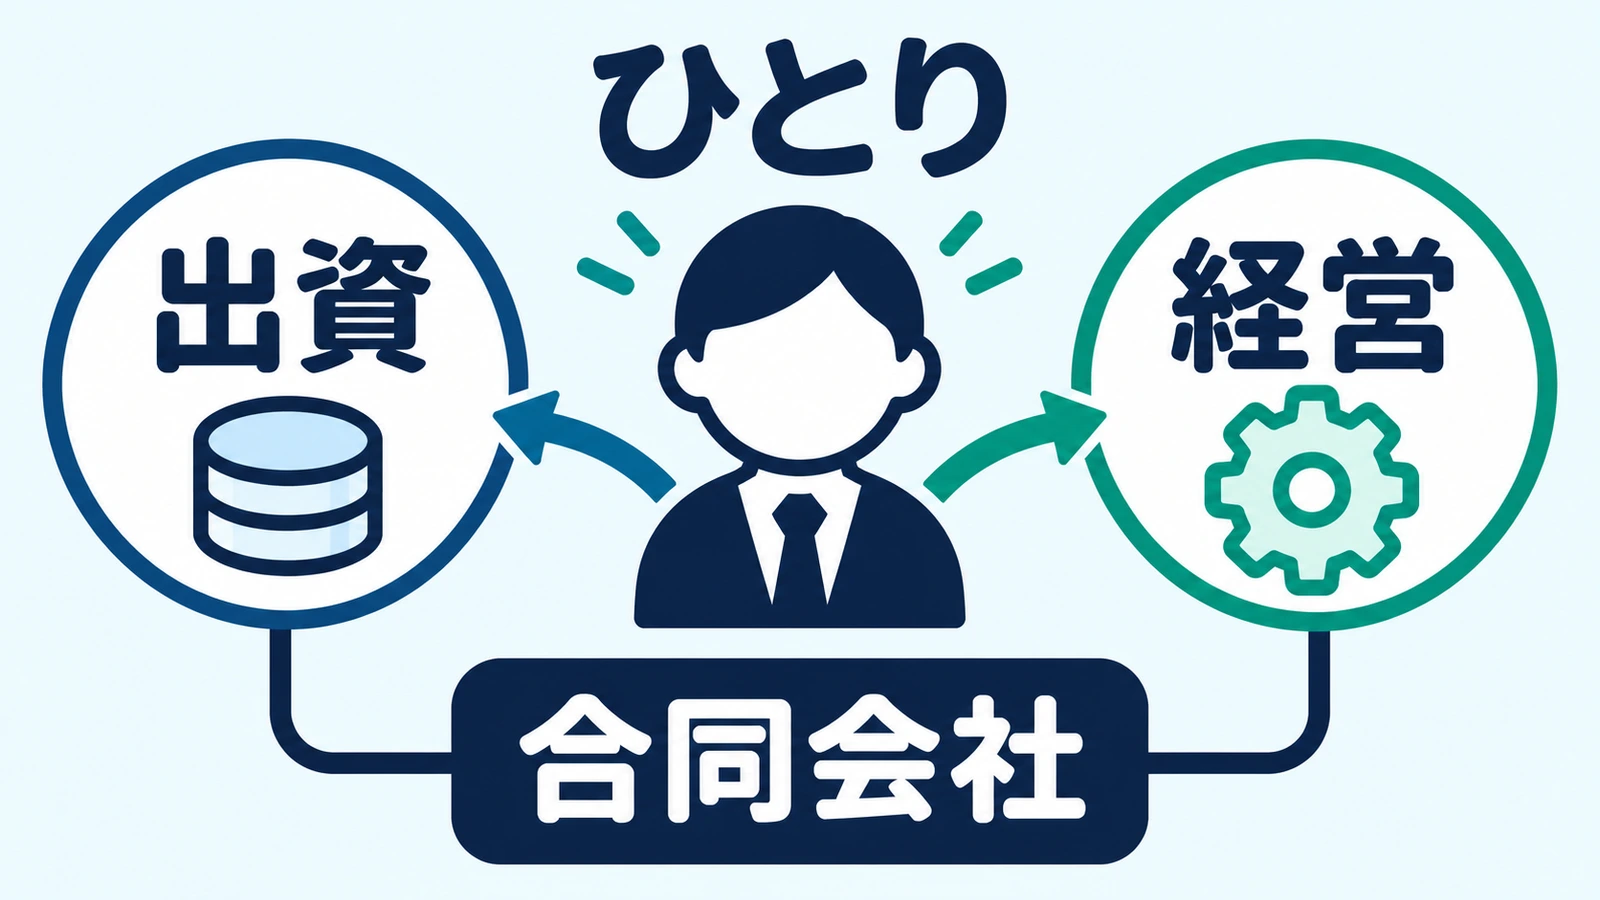
ここでいう社員は、雇われて働く従業員ではなく、会社へ出資する人を指します。定款に別の定めがなければ社員が業務を行い、会社を代表する人を代表社員と呼びます。ひとりが出資・経営・代表を兼ねる設計も可能で、法務省の一人合同会社の案内も公開されています。
図の「出資」と「経営」は、ひとりで両方を担えるという意味です。会社のお金と自分の生活費が同じになるわけではありません。会社は本人とは別の法人(契約や財産の主体になれる組織)として設立登記で成立し、会社名義の契約や会計を管理します。
有限責任は、個人のすべての責任をなくす制度ではない
会社の借入れを個人で保証する契約を結んだ場合など、出資者としての責任とは別の負担が生じることがあります。融資や賃貸借では、会社形態だけでなく、自分が負う保証の条件も確認してください。
株式会社との違いは、出資・経営の仕組みと設立時の手続き
どちらもひとりで作れる法人ですが、合同会社は出資者を中心に会社のルールを設計し、株式会社は株式(出資者の権利を分けた単位)を用います。次の表は制度の比較で、優劣の順位ではありません。
| 比べる点 | 合同会社 | 株式会社 |
|---|---|---|
| 出資者と経営 | 出資者を社員と呼び、原則として社員が業務を執行する。定款で別の設計も可能 | 出資者は株主。経営を担う取締役を置き、株主が取締役を兼ねることもできる |
| ひとりでの設立 | 可能 | 可能 |
| 定款の認証 | 公証人の認証は不要 | 設立時の定款は公証人の認証が必要 |
| 外部出資を考えるとき | 社員の加入・持分(出資者の権利)や定款の設計を検討する | 株式による出資を受ける設計を検討できる |
定款(ていかん)は、会社の目的や組織を定める基本ルールです。認証は、公証人が正当な手続きで作られたことを証明する手続き。合同会社は認証不要でも、定款そのものの作成は必要です。法務省「合同会社の設立手続について」と日本公証人連合会の定款認証の説明で区別されています。
メリットは、初期の法定費用を抑えやすく、運営の設計を選べること
定款認証がなく、登録免許税の最低額も株式会社より低い
自分で設立手続きを進める場合、合同会社では公証役場での定款認証と認証手数料が不要です。登録免許税の最低額も株式会社より9万円低く、事業の準備に回すお金を確保しやすくなります。ただし、資本金が大きい場合は最低額ではなく税率による金額になるため、次の費用表で計算します。
誰が業務を行うか、利益をどう分けるかを定款で設計できる
複数人で作る場合は、業務を行う社員や代表社員の決め方などを定款で定められます。利益の配分も、定款に定めがなければ出資額に応じますが、別の割合を定める余地があります。根拠は会社法第590条・第599条・第622条です。単に「自由」と考えず、出資、働く役割、意思決定、利益配分をセットで決めることが大切です。
設立費用は、税金・認証手数料と、会社に残す資本金を分ける
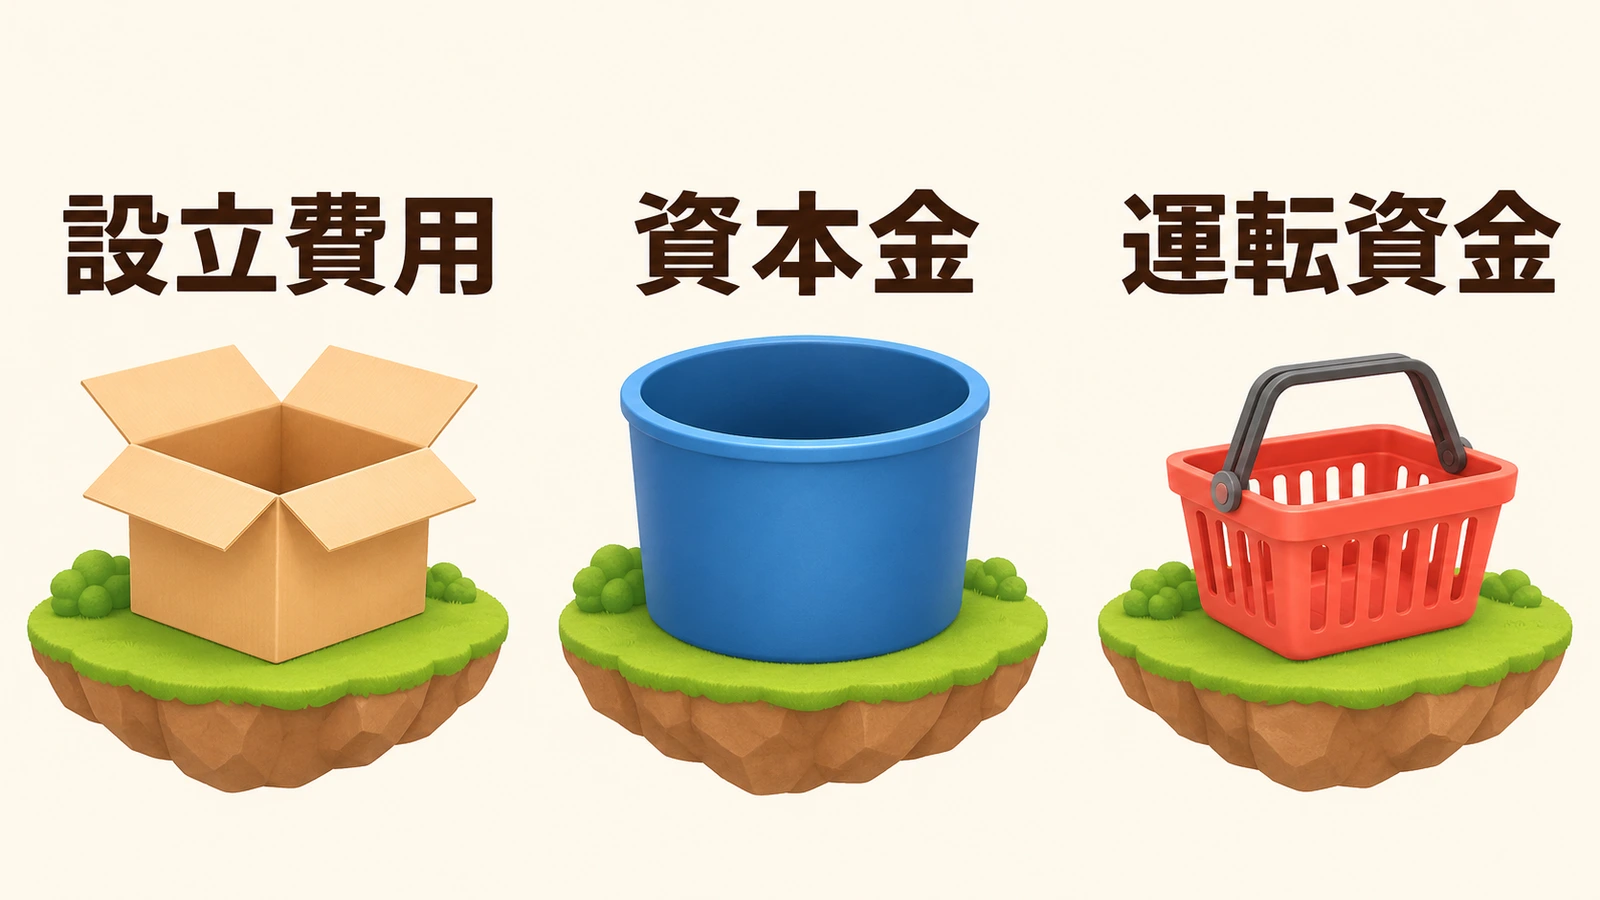
登録免許税は登記を受けるために納める税金、印紙税は一定の紙の文書を作るときの税金です。図の「設立費用」は外へ支払うお金、「資本金」は会社に入れる元手、「運転資金」は仕入れ・家賃など日々の支払いに使うお金として分けて考えます。資本金は、会社の事業のために使うことができますが、個人の自由な生活費ではありません。
| 費用 | 合同会社 | 株式会社 |
|---|---|---|
| 登録免許税 | 資本金×0.7%。6万円未満なら6万円 | 資本金×0.7%。15万円未満なら15万円 |
| 定款原本の印紙税 | 紙4万円/電子定款0円 | 紙4万円/電子定款0円 |
| 定款認証手数料 | 認証不要のため0円 | 資本金の額等と定款の条件により1万5,000円・3万円・4万円・5万円。下表参照 |
| ほかに見込む実費等 | 証明書の取得、必要に応じた印鑑・郵送・電子署名の準備、専門家へ依頼する場合の報酬など | 左記に加え、定款の謄本等に係る手数料など |
登録免許税は国税庁No.7191、紙の定款の印紙税は国税庁No.7141の第6号文書、電子定款に収入印紙が不要であることは日本公証人連合会の案内で確認できます。単に紙をスキャンしてPDFにするだけでは、必要な電子署名を備えた電子定款にはなりません。電子申請の準備費も含めて方法を選びます。
株式会社の定款認証は、条件に合うと1万5,000円になる
| 株式会社の資本金の額等・条件 | 定款認証手数料 |
|---|---|
| 100万円未満で、下記の3条件をすべて満たす | 1万5,000円 |
| 100万円未満で、上記の減額条件を満たさない | 3万円 |
| 100万円以上300万円未満 | 4万円 |
| 上記以外 | 5万円 |
1万5,000円となるのは、資本金の額等が100万円未満で、①発起人(株式会社の設立を企画し、出資する人)全員が自然人(法人ではない個人)で3人以下、②発起人が設立時発行株式の全部を引き受ける旨を定款に記載・記録、③取締役会(経営方針などを決める会議体)を置く旨の記載・記録がない、という条件をすべて満たす株式会社です。この減額は2024年12月1日施行の制度です。日本公証人連合会の改定案内を確認し、定款の記載を含めて公証役場へ確かめます。
資本金100万円の架空例では、合同会社は電子6万円・紙10万円が税金の小計
ひとりが金銭だけで100万円を出資し、全額を資本金に計上し、自分で申請し、軽減措置を使わない例です。100万円×0.7%=7,000円なので、登録免許税はそれぞれの最低額になります。株式会社は、定款に基準となる資本金の額等を100万円と記載する条件です。
| 会社・定款の形式 | 登録免許税 | 定款の印紙税 | 定款認証手数料 | 小計 |
|---|---|---|---|---|
| 合同会社・電子 | 6万円 | 0円 | 0円 | 6万円 |
| 合同会社・紙 | 6万円 | 4万円 | 0円 | 10万円 |
| 株式会社・電子 | 15万円 | 0円 | 4万円 | 19万円 |
| 株式会社・紙 | 15万円 | 4万円 | 4万円 | 23万円 |
「6万円で会社を作れる」という表現を、手元に6万円あれば事業を始められるという意味で受け取らないでください。資本金として会社へ入れる額と、開業後の支払いに備える余裕を含め、自分の資金繰りを作ります。
注意点は、赤字の税金・社会保険・申告の負担が続くこと
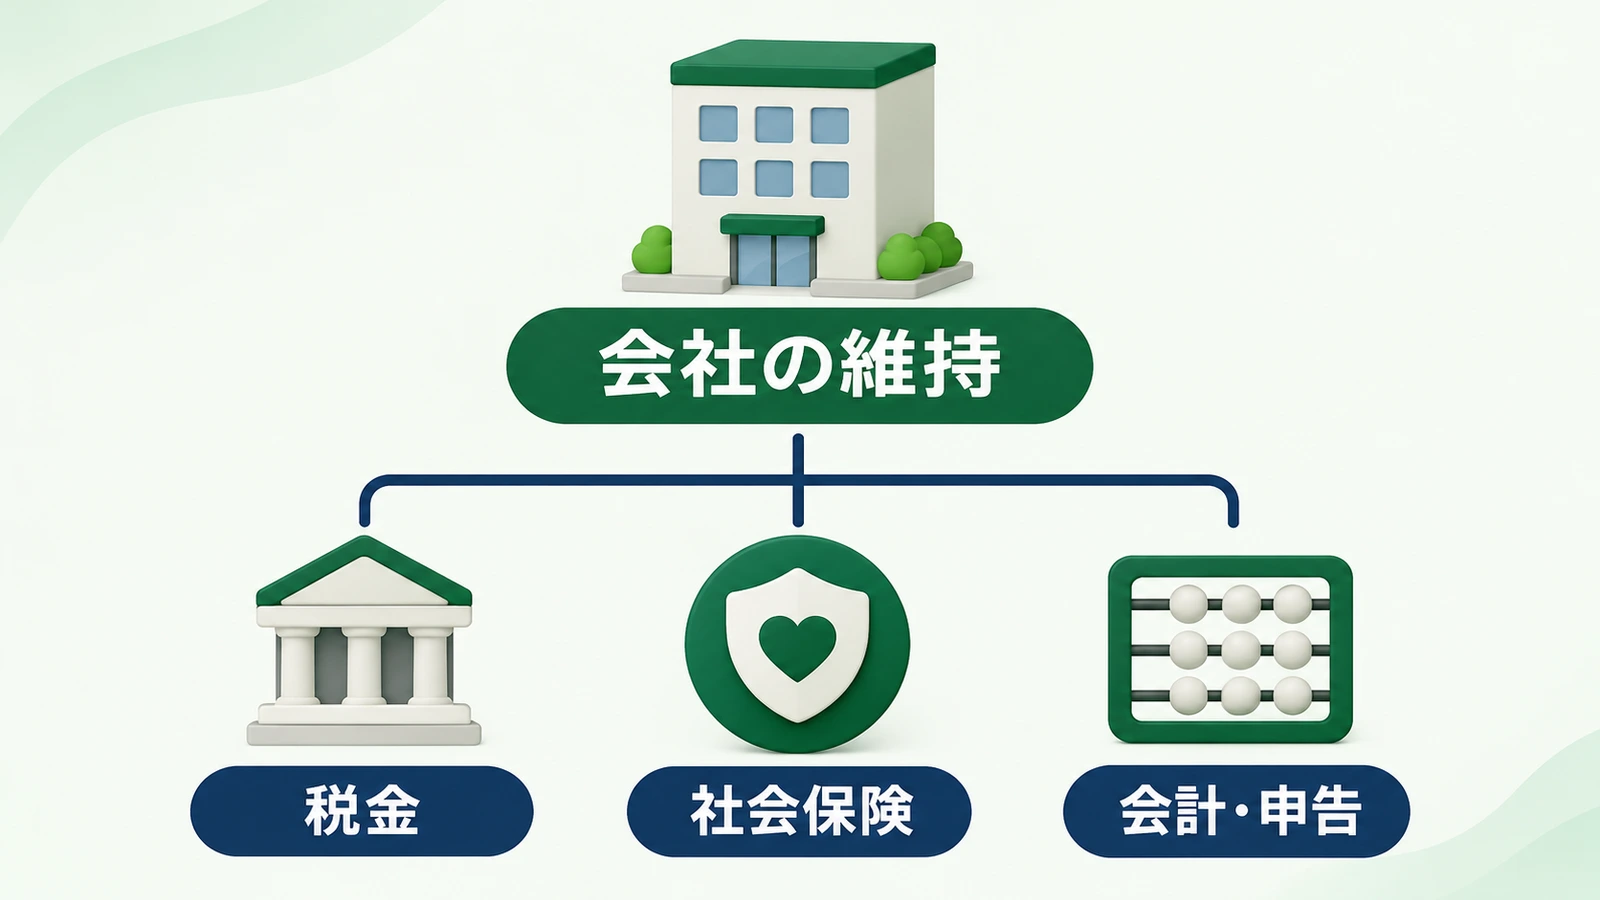
| 設立後に確認する負担 | 見積もる内容 |
|---|---|
| 法人住民税の均等割 | 所得に連動しない部分。赤字でも原則かかる。自治体・資本金等・従業者数・事務所の場所と期間で確認 |
| 社会保険 | 加入対象なら会社の健康保険・厚生年金へ。本人分だけでなく会社が負担する保険料も見込む |
| 会計・申告 | 法人と個人を分けた記帳・決算・申告が必要。ソフトや税理士に依頼する範囲と費用を見積もる |
| 変更や終了の手続き | 本店・商号等を変えるときの登記や届出、会社を終えるときの手続きと費用も確認 |
法人住民税の均等割は、東京都の条件例で年7万円
均等割は、会社の所得が赤字でも、資本金等の額や従業者数などで課税される法人住民税の部分です。東京都主税局のQ&Aは、赤字でも申告・納付が必要と説明しています。
たとえば、東京都23区内の1か所だけに事務所があり、資本金等の額が1,000万円以下、従業者50人以下で12か月事業所を置く普通法人では、均等割の年額は7万円です。東京都の税率表(PDF)の道府県分・特別区分を合わせた例で、全国どこでも同額という意味ではありません。設立初年度など12か月未満の場合や、ほかにも事務所がある場合は計算が変わります。
ひとりの会社でも、加入対象なら健康保険・厚生年金の手続きが必要
法人の事業所は、事業主ひとりの場合を含めて社会保険の適用対象になります。ここでの社会保険は、会社の健康保険・厚生年金です。代表社員が会社で継続的に働き、その対価として役員報酬(経営の仕事に対する給与)を受けるなど、被保険者(保険に加入する本人)となる条件を満たす場合は加入手続きをします。「従業員がいないから任意」とは判断できません。根拠は日本年金機構「適用事業所と被保険者」と新規適用の手続きです。
会社の適用と、一人ひとりの加入資格は分けて確認します。役員については、厚生労働省の2026年3月18日通知も、継続的な業務と報酬の実態を踏まえて判断するとしています。無報酬の場合や、別の勤務先でも社会保険に加入している場合などは、設立前に年金事務所へ確認してください。
図の「税金」「社会保険」「会計・申告」を、毎年の予算に入れます。社会保険料の会社負担額は、役員報酬や加入する健康保険などの条件で変わるため、一律の月額では示しません。
共同経営や資金調達は、設立費用とは別に設計する
複数の社員がいる会社は、誰が決定するか、意見が分かれたらどうするか、社員が抜けるときの持分をどう扱うかを先に決めます。持分は、出資者としての地位・権利です。会社法第585条では譲渡の承諾に関する原則と定款による別の定めが規定されており、自由に売買できると決めつけないようにします。
将来、株式による外部投資を受けたいなら、株式会社の仕組みが目的に合うかを先に検討します。合同会社を選べば融資や取引が必ず有利になる、逆に合同会社だから信用がない、と会社形態だけでは断定しません。必要な契約条件を取引先・金融機関に確かめます。 開業時の借入れを検討する場合は、日本政策金融公庫の創業融資の条件・必要書類と申込の流れも確認してください。
向いているのは、自分で経営し、会社として続ける目的がある人
- ひとりで出資・経営し、会社名義の契約や資産管理を続けたい人:合同会社を候補にして、初期費用と毎年の負担を確認する。
- 株式で外部投資を受ける計画がある人:設立時から株式会社の仕組み・費用も比較する。
- 事業を小さく試し、法人の継続費用をまだ負担しにくい人:個人事業のまま始める方法も比較する。
- 利益を分配せず、団体・協会などの活動として法人にしたい人:一般社団法人の仕組みと設立の手順も比較する。
個人として始める届出は開業届の書き方と出し方で確認できます。個人の所得税で使う青色申告特別控除などは個人事業主の青色申告の仕組みと条件へ。法人の青色申告は別の制度で、個人の青色申告特別控除を会社にもそのまま適用するものではありません。
法人化の損得は、税金だけでなく個人と会社の手残りを同じ条件で比べる
「所得が○万円を超えたら法人化」という一律の答えは置けません。事業の利益、役員報酬、家族の状況、所在地、現在の社会保険、会社に残すお金などで変わります。個人と会社の両方の税金・社会保険・事務費用を並べ、生活に使えるお金と会社に残るお金も分けます。 会社にかかる国税の計算の基と期限は、法人税の税率・計算例と申告納付の仕組みで確認できます。
次は比較の考え方だけを示す架空の年額例です。同じ売上・事業内容を前提に、法人化で所得税・法人税等の合計が30万円減り、均等割7万円、個人と会社を合計した社会保険料の増加20万円、会計・申告費用の増加12万円が生じる、と仮定します。30万円の税額差は、費用の増加による税額への影響も織り込んだ最終差とし、均等割は含めません。
| 比較項目(年額・架空) | 個人事業を続ける場合との差 |
|---|---|
| 所得税・法人税等の合計の減少(均等割を除く) | +30万円 |
| 法人住民税の均等割 | -7万円 |
| 個人分と会社分を合計した社会保険料の増加 | -20万円 |
| 会計・申告費用の増加 | -12万円 |
| 差引き:30-7-20-12 | -9万円 |
この仮定では税金の一部が減っても、年間の差引きは9万円の負担増です。逆の結果になる条件もあり、上の数字を自分の所得へ当てはめることはできません。個人の申告書、利益見込み、現在の保険料、予定する役員報酬、設立する自治体をそろえ、税理士へ個別の試算を依頼してください。
ひとりでの設立は、基本事項から登記完了までを順に進める
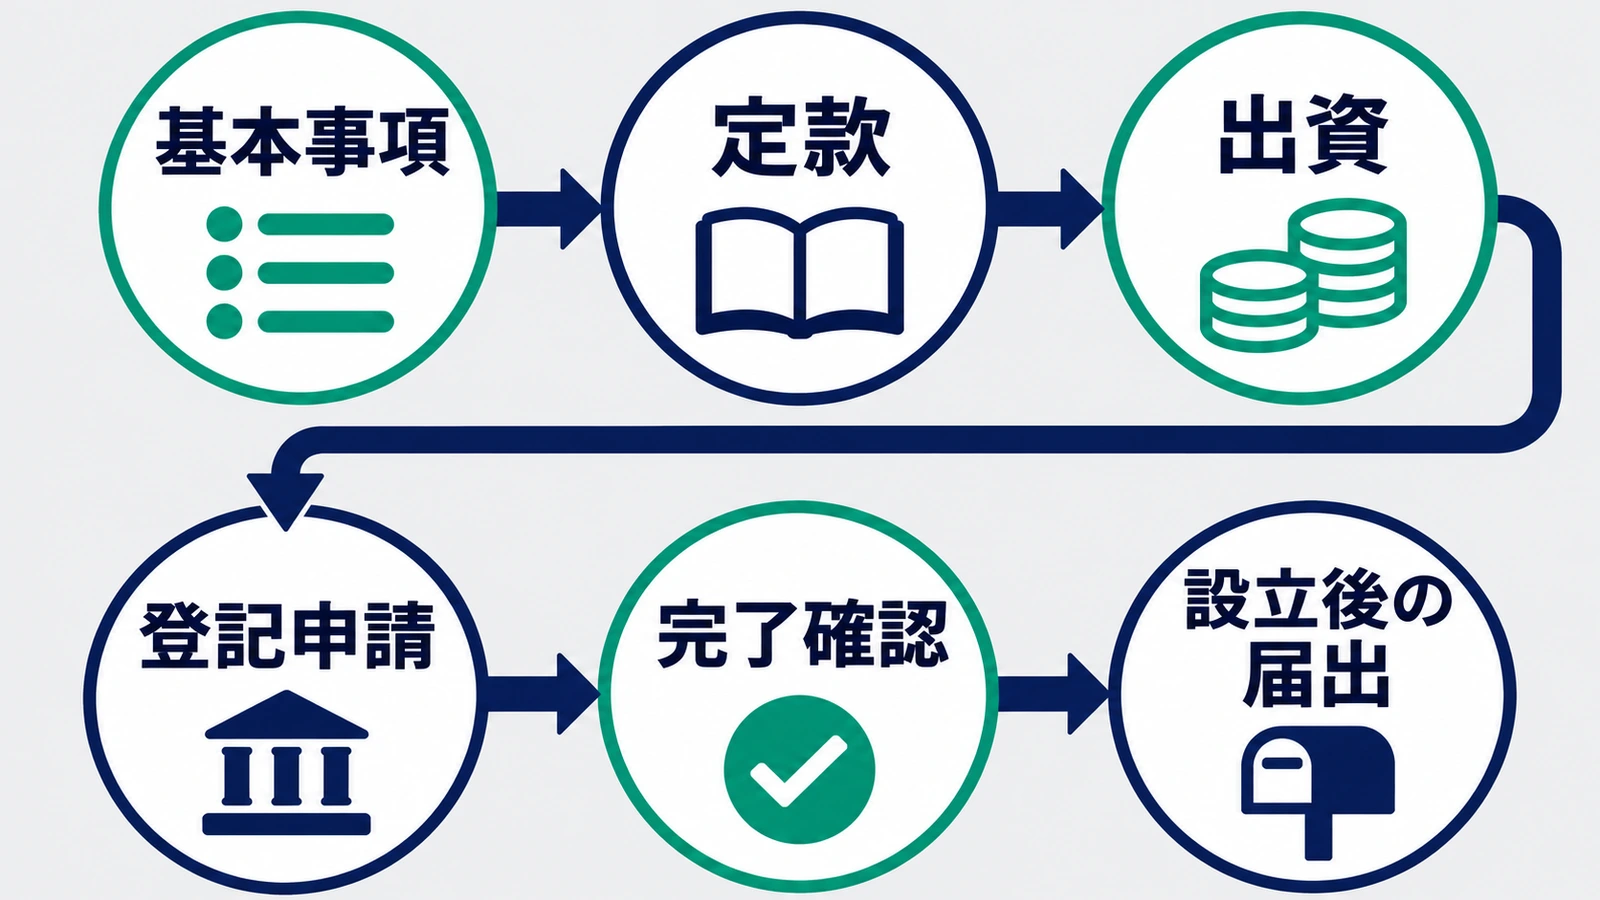
ここでは、日本の個人ひとりが金銭出資で設立し、自分で申請する基本形を扱います。流れは、基本事項を決める→定款を作る→出資する→登記申請→完了確認→設立後の届出です。現物出資(お金以外の財産を出資すること)、法人が社員になる場合、海外居住者などは必要書類が増えることがあるため、法務局の個別案内を確認します。
商号・本店・目的・資本金・事業年度を決める
商号は会社名、本店は会社の主な所在地、目的は行う事業です。賃貸物件を使うなら会社登記や事業利用が契約上認められるかを確かめます。 自宅以外の仕事場を探す場合は、レンタルオフィスとほかのオフィス形態の違い・費用・選び方も比較してください。許可・届出が必要な事業は、会社の目的や所在地の条件を担当窓口へ確認してから決めます。事業年度は会社の会計を区切る期間で、決算日と設立後の申請期限にも関係します。
定款を作り、紙か電子かに応じて署名等を行う
会社法第576条と法務省の案内に沿い、目的、商号、本店所在地、社員の氏名・住所、全員を有限責任社員とする旨、出資の目的と価額等を記載します。業務執行・代表や事業年度など、実際の運営に必要な定めも整えます。紙なら署名または記名押印、電子なら所定の電子署名(作成者の本人性や改変の有無を確かめる仕組み)等を行います。合同会社なので、公証人の定款認証へ進む必要はありません。
必須の記載事項や架空の記載例、電子署名・認証・設立後の変更は、定款の作り方と電子定款の手順で詳しく確認できます。
定款の作成後に出資を完了し、払込みの証拠を用意する
金銭出資は、定款作成後から設立登記までに全額の払込みをします。法務省は、代表社員が作成する証明書と通帳の写し・取引明細などを組み合わせる方法のほか、合同会社では出資金領収書等を添付する方法も案内しています。選んだ方式の公式記載例に合わせ、金額・出資者・定款との対応が確認できるようにします。
申請書と添付書類をそろえ、本店を管轄する法務局へ申請する
- 設立登記申請書と、登記すべき事項。商号・本店・目的・資本金・代表社員等を照合する。
- 定款、出資の払込み等を証する書面。定款の定め方に応じ、業務執行社員の一致や代表社員の選任・就任等を示す書類も確認する。
- 書面で申請する場合は、印鑑届書と会社代表者印、代表者個人の印鑑証明書(作成後3か月以内のもの)等を用意する。
- オンラインなら、申請書と添付書面に必要な電子署名、利用環境、納付方法を準備する。
書類の種類は、社員・代表社員の決め方や出資方法で変わります。全員に同じ添付一覧を当てはめず、法務省の設立手続きと公式申請書の記載例で該当する形を確認してください。
| 申請方法 | 準備・提出の要点 |
|---|---|
| オンライン | 申請用総合ソフト等で申請書情報と添付書面情報を送り、電子署名を付与。必要な条件を満たせば一人会社は完全オンラインで申請できる |
| 郵送 | 本店所在地を管轄する登記所へ、署名・押印等を整えた申請書と添付書類を送る。発送日と受付日は区別する |
| 窓口へ持参 | 同じ管轄の登記所へ書面を提出。訪問前に受付時間と必要書類を確認する |
本人がオンライン申請する場合、会社の印鑑の提出は任意ですが、会社の印鑑証明書を使うためには届出が必要です。電子定款を作るか、登記をオンラインで出すか、印鑑を届け出るかは、それぞれ準備が異なります。
税金を納め、不備の連絡に対応して完了を確認する
オンラインでは到達・受付の通知を確認し、納付のお知らせに従ってインターネットバンキング等で登録免許税を納めます。書面では所定の納付方法を確認します。不備の訂正を求める補正の連絡があれば対応し、手続終了まで確認してください。送信しただけ・郵送しただけで、完了とは考えないようにします。
2026年2月から、一定条件で休日を設立日に指定できる
通常は登記所が申請を受け付けた日が設立日ですが、2026年2月2日施行の特例では、行政機関の休日を指定登記日とする旨を申請書に記載し、その直前の開庁日に受付されるなどの条件を満たすと、休日を設立日として登記できます。休日に送信するだけで適用される制度ではありません。希望する人は法務省の特例の要件・記載例を確認してください。
登記後は、税務・社会保険・会社のお金の管理を整える
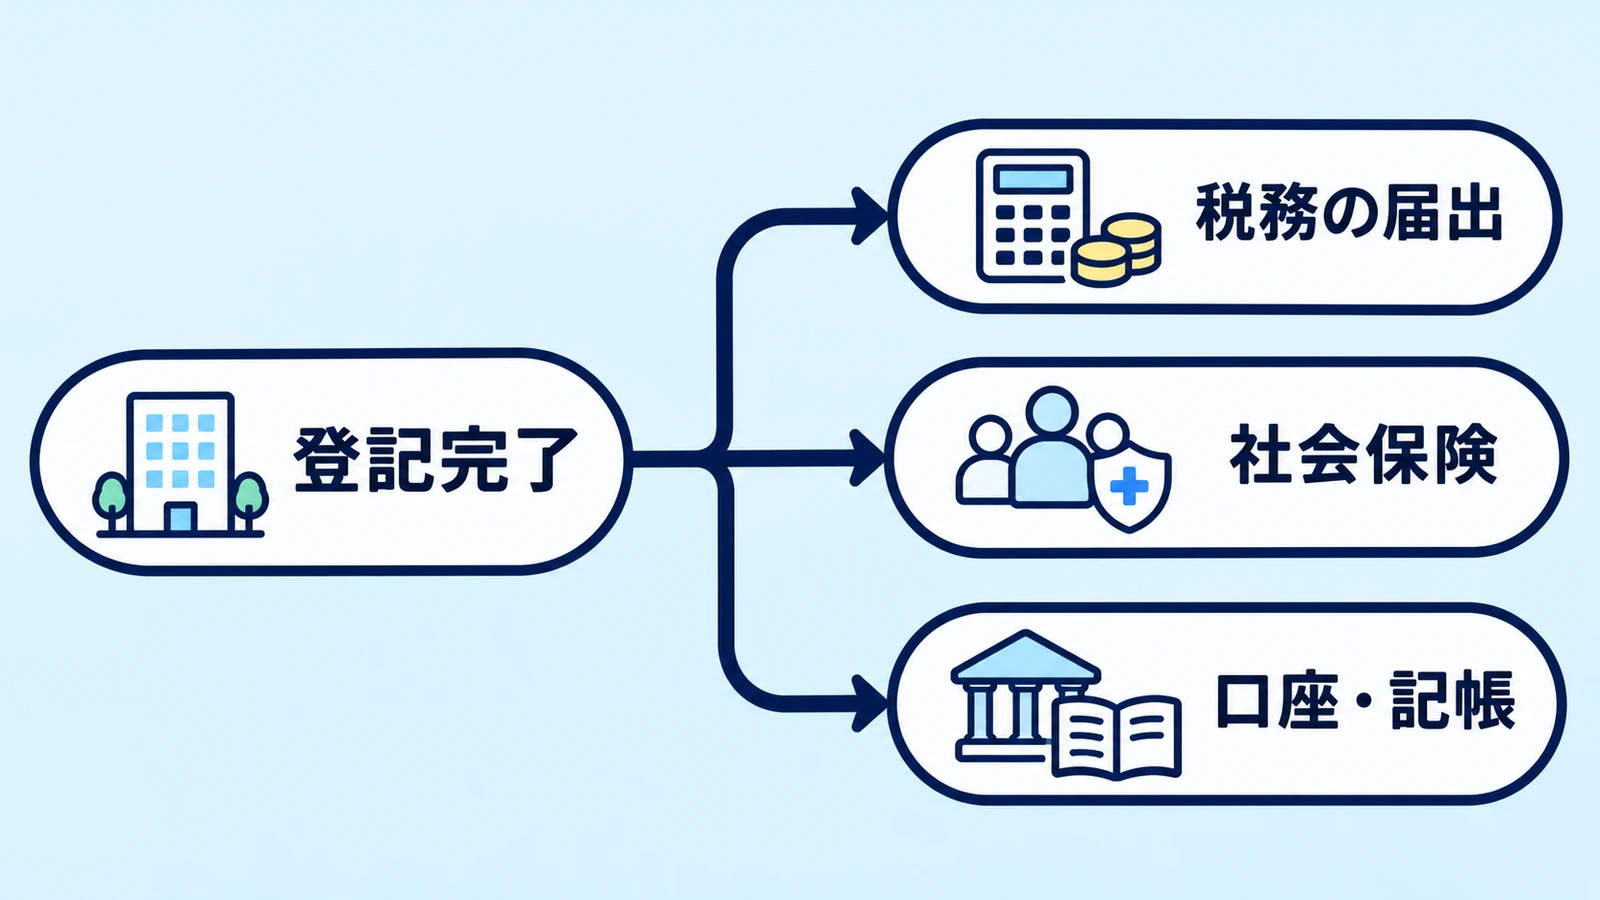
登記が終わったら、税務の届出、社会保険、口座・記帳を並行して整えます。会社設立の登記を出しただけで、これらがすべて終わるわけではありません。主な期限は次のとおりですが、事業内容に応じた別の届出も確認してください。
| 手続き | 期限・確認先 |
|---|---|
| 税務署への法人設立届出書 | 設立の日以後2か月以内。定款等の写しを添え、e-Tax(国税の電子申告・申請)または書面で所轄税務署へ |
| 第1期から法人の青色申告を希望する場合の承認申請 | 設立の日以後3か月を経過した日と、第1期の事業年度終了の日の、早い方の前日まで |
| 健康保険・厚生年金の新規適用届 | 加入要件に該当した場合、事実発生から5日以内。本人等の資格取得届など同時提出書類も確認 |
| 自治体・給与・消費税・許認可等 | 所在地や事業・給与の状況で必要な届出と期限を確認。国税の法人設立届だけで代用できるとは限らない |
税務は国税庁 No.5100「新設法人の届出書類」、社会保険は日本年金機構の必要書類一覧を確認します。第1期が短いと、法人の青色申告の申請期限が早く来る点に注意してください。個人事業から引き継ぐ場合は、個人側の廃業等の届出、契約・資産・口座の移行も、それぞれ確認します。
会社と個人のお金を区分し、設立準備中の支払いも資料を残します。法人の口座の申込み、会計の開始、役員報酬の決定については、契約先や税理士と必要事項を確認しましょう。
自分で進めるなら公式の申請例、判断を任せたい部分は専門家へ
- 書面で申請したい人:法務省の合同会社の手続きから申請書・記載例を読み、管轄法務局へ確認する。
- 自分で電子申請したい人:法務省の一人会社の完全オンライン申請の案内で、ソフト・電子署名・添付書面・納付と終了確認までを読む。
- 定款の設計や登記の作成・代理を頼みたい人:司法書士などへ、対応範囲と報酬を見積もってもらう。税額比較・役員報酬・申告は税理士、社会保険の個別判断は年金事務所等へ相談する。
自分で申請しても税金などの実費は必要です。依頼する場合は、定款作成・電子署名・登記申請・設立後の届出のどこまでが料金に含まれるか、追加の会計契約が条件かを確認してください。
よくある質問
合同会社はひとりでも従業員を雇える?
出資者がひとりでも、従業員を雇う形で事業を営めます。合同会社の「社員」と従業員は別の意味です。採用する場合は、給与・社会保険に加え、労働保険(労災保険・雇用保険)など雇用に伴う手続きも担当窓口で確認します。
個人事業の開業届を出せば、合同会社になる?
なりません。個人事業の届出と、法人を設立する登記は別です。合同会社は定款を作り、出資を履行し、設立登記をすることで成立します。
売上が少ない年も、会社の税金や申告は必要?
売上や利益が少ないことだけで、申告や均等割がなくなるわけではありません。事務所の有無や期間、会社の状況を確認し、所在地の自治体・税務署へ扱いを確かめます。税金以外に、加入対象の社会保険や会計の費用も予算へ入れます。
電子申請なら、希望した日がそのまま設立日になる?
送信日時と登記所の受付日は異なる場合があります。法務省の通常の受付時間は平日8時30分〜17時15分と案内されており、それ以降や休日の送信は翌業務日の受付となります。休日を設立日にするなら、別途、本文で説明した特例の申請要件を満たす必要があります。
まずは会社にする目的と、初年度・翌年の資金計画を並べる
会社名義にしたい契約、出資を受ける予定、会社と個人に残したいお金を書き出しましょう。そのうえで、設立時の税金・実費・資本金と、翌年以降の税金・社会保険・申告費用を分けて見積もります。法人化の損得は、前提資料をそろえて税理士に相談し、設立を決めたら定款・出資・登記の順に進めてください。
出典と確認日
確認日:2026年11月5日。国税庁の税額・新設法人の案内は令和8年4月1日現在の法令等を確認。定款認証の減額は2024年12月1日施行、休日の設立日指定は2026年2月2日施行の案内を反映しました。役員の社会保険は2026年3月18日通知、日本年金機構の当日公開中の案内も確認しています。
- 法務省「合同会社の設立手続について」
- 国税庁 No.7191「登録免許税の税額表」
- 国税庁 No.7141「印紙税額の一覧表(その2)」
- 日本公証人連合会「会社の定款手数料の改定」
- 日本公証人連合会「定款認証」
- 法務省「一人会社の設立登記申請は完全オンライン申請がおすすめです!」
- 法務省「休日を会社等の設立の日とすることが可能になりました」
- 日本年金機構「適用事業所と被保険者」
- 日本年金機構「新規適用の手続き」
- 厚生労働省「法人の役員である個人事業主等に係る被保険者資格の取扱い」(2026年3月18日通知)
- 東京都主税局「法人事業税・法人都民税のQ&A」
- 東京都主税局「法人都民税・予定申告書の記載の手引」(均等割税率表、PDF)
- 国税庁 No.5100「新設法人の届出書類」
- 国税庁「税についての相談窓口」
- e-Gov法令検索「会社法」