この記事の結論
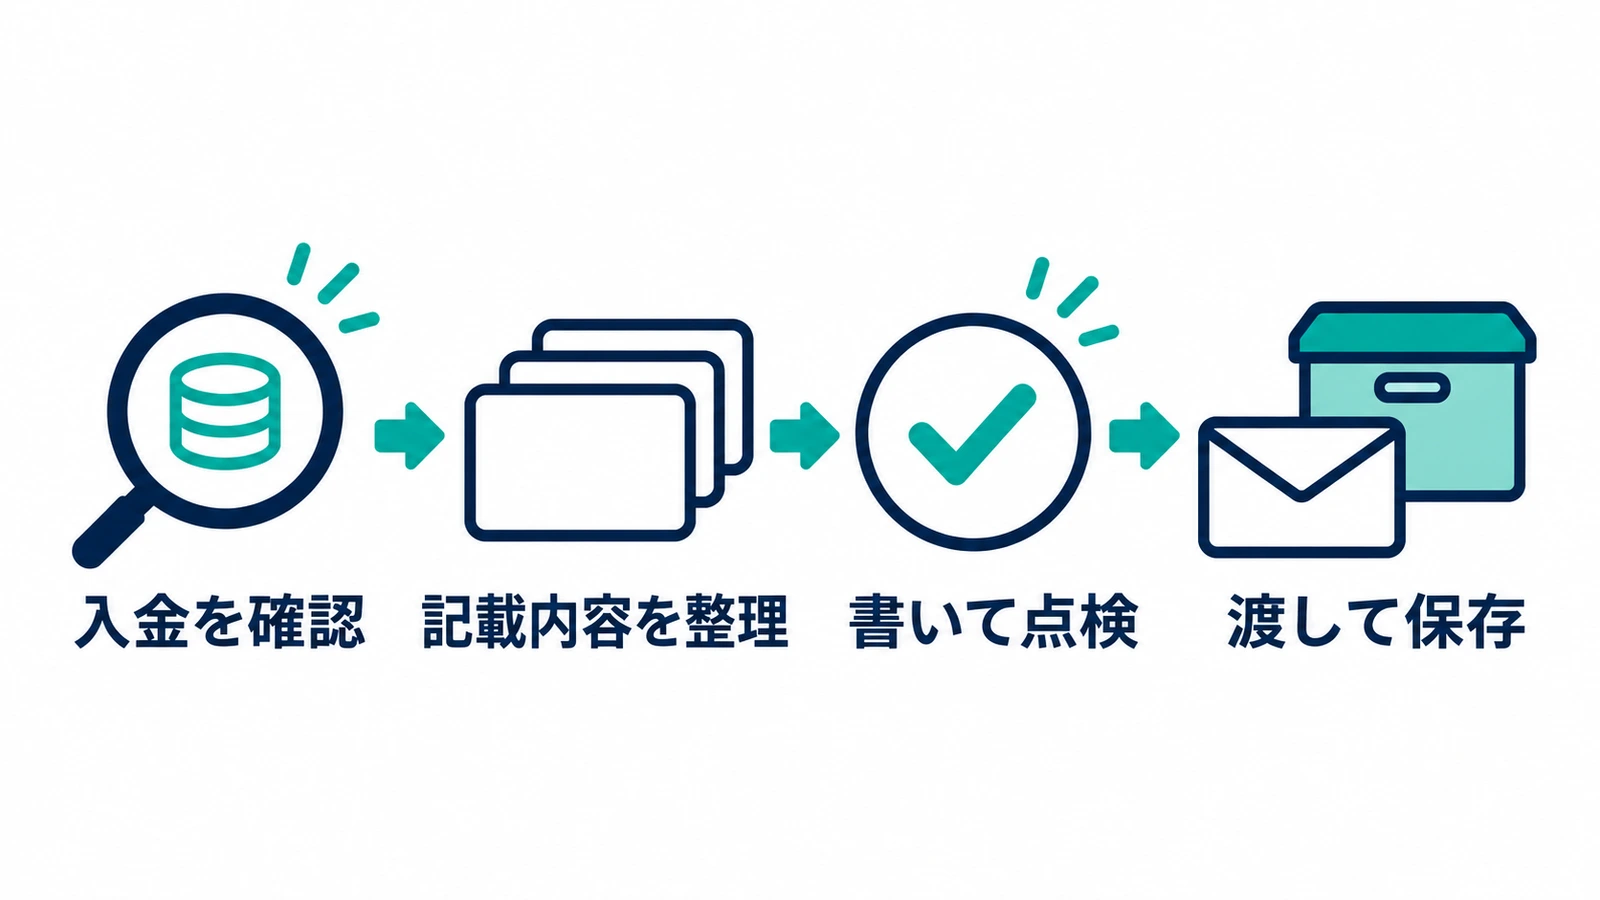
- 領収書は「入金を確認→記載内容を整理→書いて点検→渡して保存」の4段階で作ります。宛名・金額・日付・取引内容・発行者を入金記録と照合してから渡します。
- 紙で渡す営業上の売上代金の領収書は、印紙税の判定額が5万円未満なら非課税、5万円以上100万円以下なら200円が基本です。消費税の区分、支払方法、電子交付では扱いが変わります。
- 領収書をインボイスにするなら、登録番号や税率別の金額なども必要です。通常の適格請求書と、対象業種で使える適格簡易請求書では、宛名などの省略条件が異なります。
個人事業主・フリーランスが、代金を受け取って領収書を書き、取引先へ渡す場面を中心に解説します。手書きでもデータでも、確認するのは名前・金額・取引の事実と、適用する税務上の記載事項です。
この記事でいう交付は、書類を相手へ渡すことです。税込額は消費税を含む金額、税抜額は消費税を除いた金額を表します。
確認日:2026年11月5日。見本はすべて架空の取引を本文の表で示した説明用の例です。登録番号の数字は省略しており、そのまま取引に使える領収書ではありません。
領収書は、代金を受け取った事実を示す書類
領収書は、お金などを受け取った人が、その受取事実を示すために支払った人へ渡す書類です。国税庁 No.7105「金銭又は有価証券の受取書、領収書」では、「領収書」「領収証」「レシート」などの名前だけでなく、何を証明するために作られたかで受取書を判断すると説明しています。
作成の流れは、入金を確認し、必要な記載内容を整理し、書いて点検してから、相手へ渡して控えを保存する順です。請求書の金額を写す前に、実際にいくら受け取ったか、現金・振込・クレジットカードなど、どの方法で支払われたかを確かめます。
書き始める前に、入金記録・取引内容・登録状況をそろえる
- 入金日、受取金額、支払方法が分かる記録。振込なら口座の明細などを用意する。
- 相手の正しい氏名・会社名と、自分の氏名・事業名。必要に応じて住所・連絡先も用意する。
- 商品・サービスの内容、取引日、税率別の内訳が分かる請求書や注文記録。
- 自分がインボイス発行事業者なら登録番号、通常版と簡易版のどちらを使えるか。
- 紙で渡すかデータで渡すか、控えをどこへ残すか。紙なら必要な収入印紙も確認する。
以下では、一般の領収書の書き方を確認した後、インボイスの追加事項と収入印紙へ進みます。領収書の作成番号や連絡先など、後から照合しやすくする項目は、法定のインボイス記載事項と区別しています。
宛名・金額・日付・但し書き・発行者を、取引の記録に合わせて書く
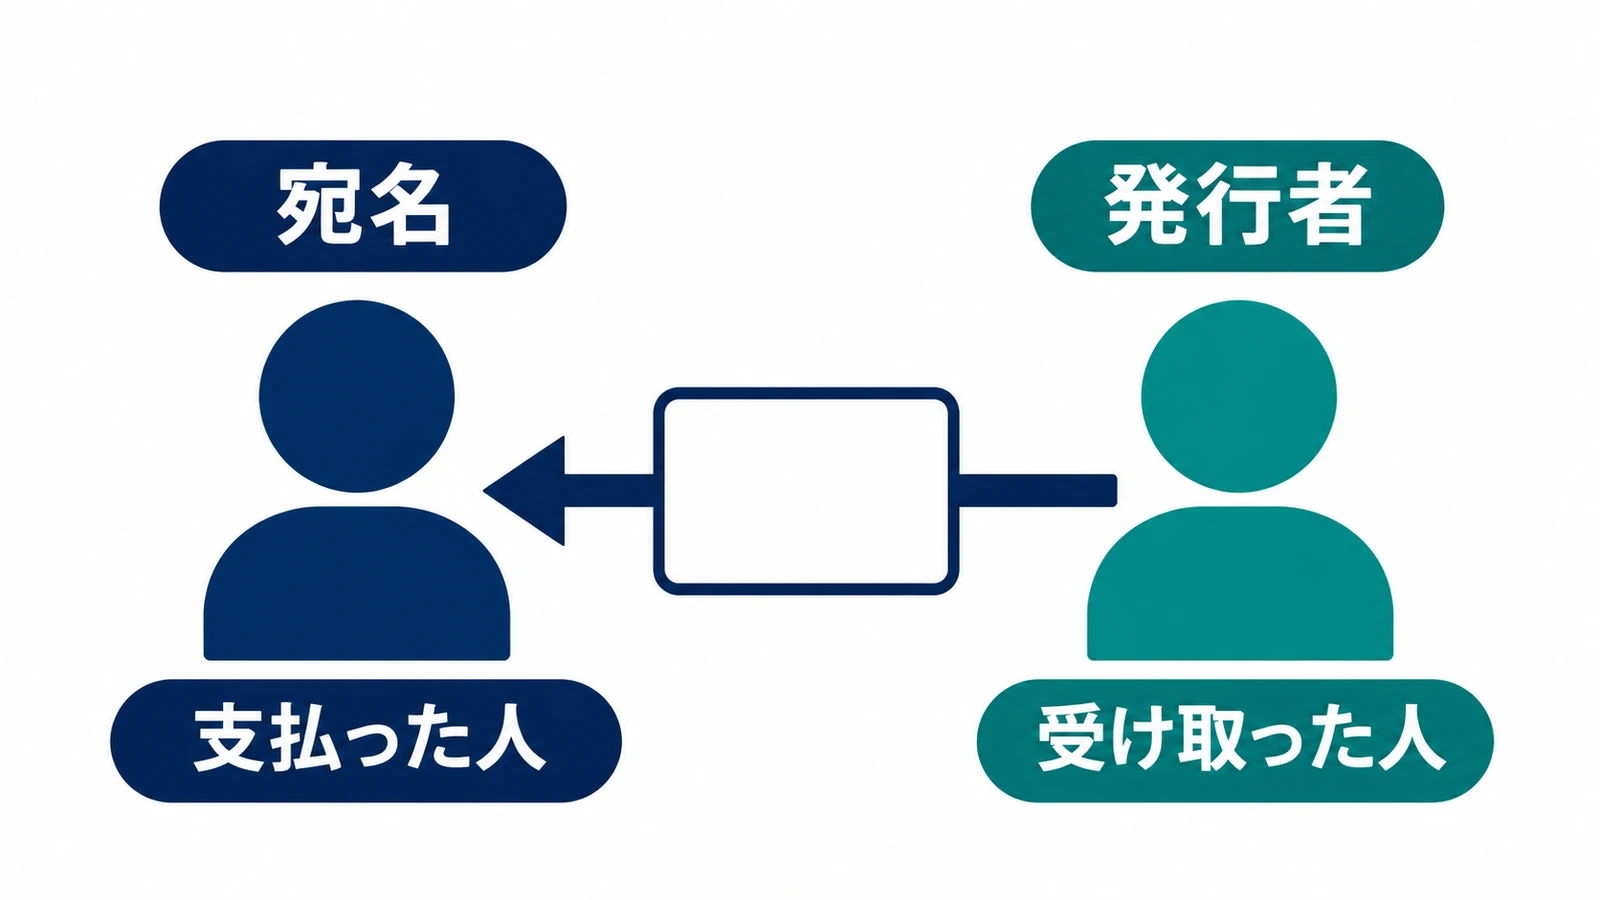
宛名は支払った人、発行者は代金を受け取った人です。自分が発行するなら、宛名に取引先、自分の情報を発行者欄へ入れます。次の表は、書き漏れや確認の手戻りを減らすための基本項目です。
| 項目 | 書く内容と架空の例 |
|---|---|
| 日付 | 実際の受領日を確認。例:2026年11月5日。取引日が別なら、インボイスに必要な取引日も分かるようにする |
| 宛名 | 支払者の正しい氏名・名称。例:合同会社みほん商店 御中(架空) |
| 金額 | 実際の受取額。例:¥55,000-。税込か税抜か、内訳と合うかを確認 |
| 但し書き | 何の代金かを示す説明。例:2026年11月5日納品のウェブ画像制作代として |
| 発行者 | 自分の氏名・名称。例:青葉制作室 見本 花(架空)。連絡先もあると照会しやすい |
| 支払方法・内訳 | 現金・振込等の実際の方法、税率や消費税額等の内訳を確認。カード払いならその旨を明記 |
| 整理番号・控え(管理用) | 後から入金と対応できる番号を付け、同じ内容の控えを残す。例:receipt-sample |
宛名は相手に確認し、会社名や個人名を正確に入れる
相手に宛名を確認するときは、正式な会社名か、担当者個人の氏名か、どの表記が必要かを確かめます。インボイスとしての宛名の要否は、下の通常版・簡易版の表で確認してください。
金額の前後を区切り、但し書きで何の代金かが分かるようにする
手書きでは、数字をはっきり書き、3桁ごとのカンマを入れると読み違いを減らせます。「¥55,000-」「金55,000円也」のように前後を区切るのは、金額を分かりやすくする実務上の書き方の例です。この記号の組合せ自体がインボイスの法定要件ではありません。
但し書きは、受け取ったお金が何の代金かを表す欄です。「商品代」「資料作成代」などでも取引内容が明らかになる場合はありますが、後から照合できる具体性を持たせます。国税庁も、個々の商品名ではなく包括的な記載であっても、課税対象の取引だと明らかにする方法を認めています。名称を細かく書くだけで、仕事と無関係の支出が経費になるわけではありません。
請求額と入金額が異なる場合や、一部だけの入金・手数料の差引きがある場合は、請求書の総額を機械的に領収額へ写さず、どの金額を受け取った証明なのかを先に確認してください。
インボイスにする場合は、通常版の6項目と簡易版の省略条件を確認する
インボイス(適格請求書)は、買手に適用税率や消費税額等を伝えるための書類・データです。書類の名前が「領収書」でも、必要事項を満たせばインボイスになります。発行できるのは、税務署の登録を受けた適格請求書発行事業者です。根拠は国税庁 No.6498「インボイス制度」です。
登録するか迷っている場合は、インボイス登録の判断基準と申請のやり方で、取引先の要望や消費税の見込み、申請期限を先に確認できます。
ここでの消費税額等は、消費税と地方消費税の合計です。軽減税率は、対象の飲食料品などに適用される低い税率です。以下は、通常版と簡易版の記載事項の違いを整理したものです。
| 確認項目 | 適格請求書(通常版) | 適格簡易請求書 |
|---|---|---|
| 発行者 | 氏名・名称と登録番号 | 氏名・名称と登録番号 |
| 取引日 | 取引年月日 | 取引年月日 |
| 取引内容 | 商品・サービスの内容。軽減税率の対象品目はその旨 | 同左 |
| 税率別の対価 | 税率ごとに合計した税込額または税抜額と適用税率 | 税率ごとに合計した税込額または税抜額 |
| 消費税額等 | 税率ごとに区分した消費税額等 | 税率ごとの消費税額等、または適用税率のどちらか |
| 交付先の氏名・名称 | 必要 | 省略できる |
簡易版を交付できる業種には、小売業、飲食店業、写真業、旅行業、タクシー業などがあります。駐車場業は不特定かつ多数の者に対するものに限られるなど条件があるため、単に「小さな事業だから簡易版」とは判断できません。具体的な範囲は国税庁 インボイスQ&A問24「適格簡易請求書の交付ができる事業」(PDF)で確認してください。
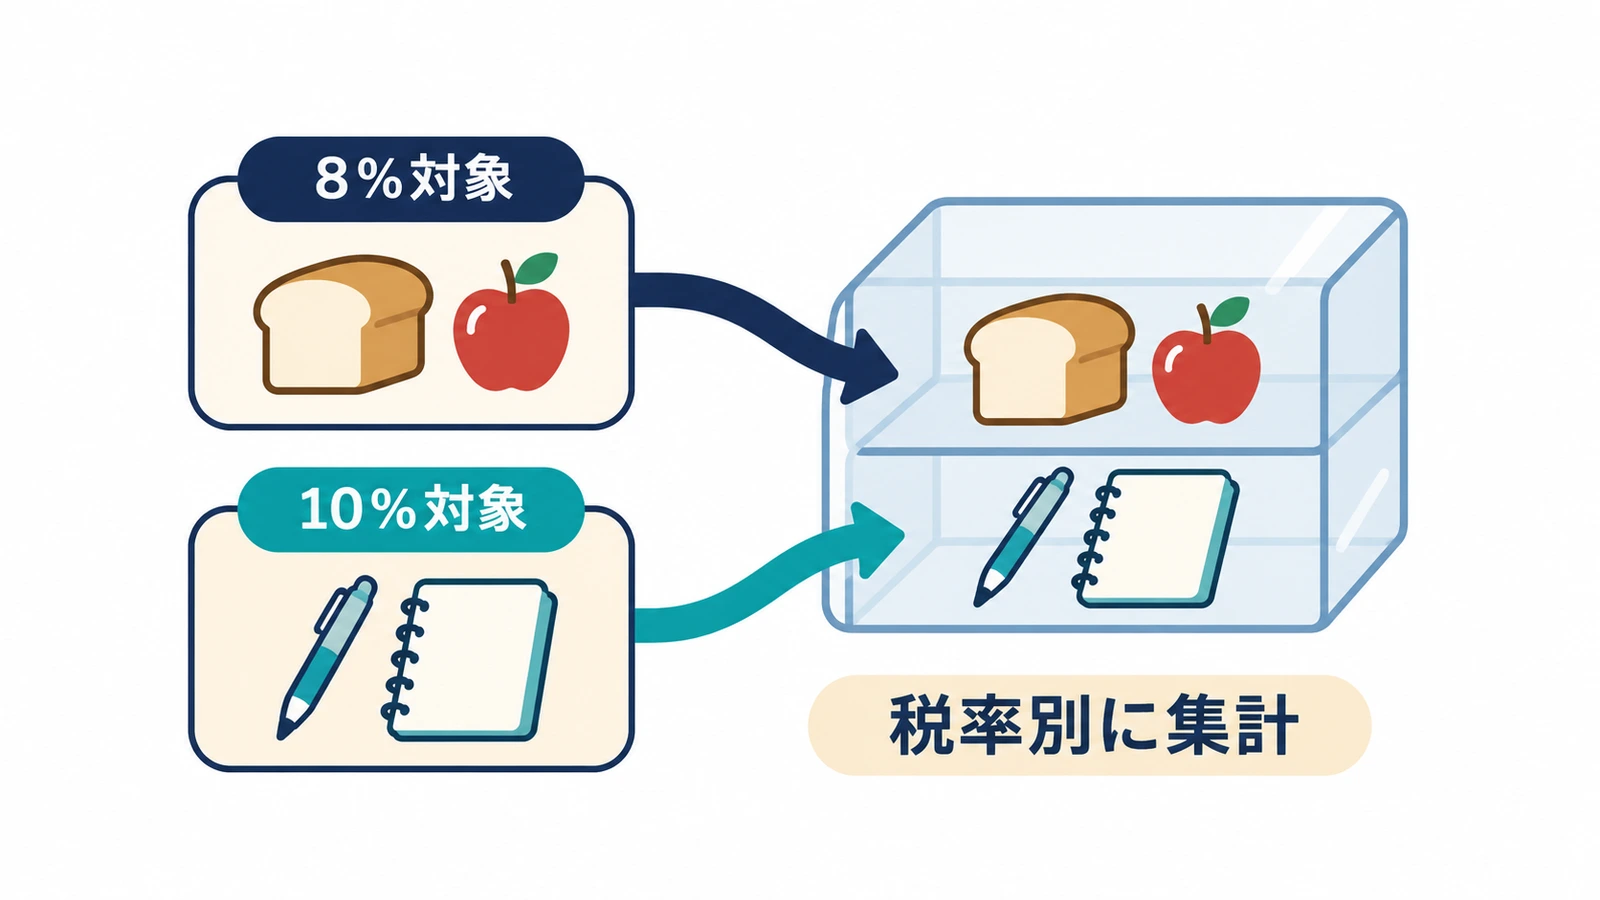
図のように、8%対象と10%対象がある取引は、金額を税率別に集計します。税込額と税抜額の両方を書くことが一律に必要なわけではありません。一方、通常版の「適用税率」と「税率別の消費税額等」は、どちらも必要です。簡易版で認められる省略と混同しないようにします。
通常版の見本は、宛名・登録番号・10%対象額・税額をそろえる
次は、登録済みの個人事業主が、2026年11月5日に納品したウェブ画像制作の代金を同日、現金で受け取った架空例です。住所や氏名は実在の人・会社を示していません。
| 見本の欄 | 架空の記載内容 |
|---|---|
| 表題 | 領収書 |
| 宛名 | 合同会社みほん商店 御中(架空) |
| 受領日・取引日 | 2026年11月5日 |
| 領収金額 | ¥55,000-(税込) |
| 但し書き | 2026年11月5日納品のウェブ画像制作代として |
| 税率別の対象額・税率 | 10%対象:55,000円(税込) |
| 消費税額等 | 10%対象のうち消費税額等:5,000円 |
| 発行者 | 青葉制作室 見本 花(架空)/架空県見本市例町(架空の所在地) |
| 登録番号 | T+数字13桁(説明用のため数字省略。実際は通知された番号を記載) |
| 支払方法 | 現金 |
この例の消費税額等は、55,000円×10÷110=5,000円です。紙の営業上の売上代金の領収書として渡す場合、印紙税の判定額は50,000円となり、5万円未満ではないため200円が基本です。印紙の判定とインボイスの記載は、別々に確認します。
簡易版の見本は、対象業種で8%・10%の税込額と税率を分ける
次は、登録済みの架空の食品・雑貨小売店が、2026年11月5日に、持ち帰りの食品と文房具を販売し、同日代金を受け取った例です。簡易版として、消費税額等の代わりに適用税率を記載します。
| 見本の欄 | 架空の記載内容 |
|---|---|
| 発行者・登録番号 | こもれび食品雑貨店 見本 葉子(架空)/T+数字13桁(説明用のため数字省略) |
| 取引日・受領日 | 2026年11月5日 |
| 商品・税込金額 | 持ち帰り用パン※:1,080円/ノート:2,200円 |
| 軽減税率の表示 | ※は軽減税率対象 |
| 税率別の税込合計・税率 | 8%対象:1,080円/10%対象:2,200円 |
| 領収金額 | 3,280円(税込) |
| 宛名・消費税額等 | この簡易版の例では宛名を省略。税率を記載しているため消費税額等も省略 |
簡易版でも、登録番号・取引日・取引内容・税率別の金額などを省いてよいわけではありません。手書きでの交付も可能であること、税込価額があれば税抜価額の併記は不要であることは、国税庁 インボイスQ&A問58-2「手書きの領収書による適格簡易請求書の交付」(PDF)で確認できます。
消費税の円未満の端数は、1通につき税率ごとに1回処理する
インボイスの消費税額等に1円未満の端数が出る場合は、1通のインボイスにつき、税率ごとに1回処理します。切上げ・切捨て・四捨五入などの方法は選べますが、個々の商品ごとに税額の端数を処理したものを足して記載する扱いとは異なります。根拠は国税庁 インボイスQ&A問57「消費税額等の端数処理」(PDF)です。
将来の取引には、その取引日に適用される税率を確認する
国税庁は2027年4月1日〜2029年3月31日の飲食料品に関する税率引下げの案内を掲載しています。ただし、特設サイトは法案の可決・成立を前提とする改正案の資料と明記しています。本記事の見本は2026年11月の取引とし、将来の引下げが成立済みとは扱いません。
紙の売上代金の領収書は、判定額5万円から収入印紙を確認する
収入印紙は、印紙税を納めるために紙の文書へ貼るものです。営業に関する売上代金の領収書を紙で交付する場合、記載金額に応じて印紙税がかかります。ここでいう記載金額は、次に説明する消費税の区分などを反映して判定する額です。 契約書の税額や購入先、貼り間違えたときの手続きは、収入印紙の金額一覧と買い方・還付の手続きで確認できます。
| 売上代金の領収書の記載金額 | 印紙税額 |
|---|---|
| 5万円未満 | 非課税 |
| 5万円以上100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
| 200万円超300万円以下 | 600円 |
| 300万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 2,000円 |
5万円ちょうどは非課税の範囲に含まれません。1,000万円を超える金額帯や、受取金額の記載がない場合は、国税庁の印紙税額一覧表・第17号文書を確認してください。借入金など売上代金以外のお金の受取書は税額の区分が違います。また、営業に関しない受取書は非課税です。
課税事業者が消費税額を明確に分ける場合と、免税事業者では判定が違う
消費税の課税事業者(消費税を申告・納付する義務がある事業者)が、課税対象の取引について消費税額等を明確に区分して記載する場合などは、その消費税額等を除いた金額で印紙税を判定します。「税込」「10%を含む」と書くだけでは、この区分が明らかとはいえません。根拠は国税庁 No.7124「消費税額等が区分記載された契約書等の記載金額」です。
| 同じ紙の売上領収書でも異なる条件(架空) | 印紙税の判定額 | 基本の税額 |
|---|---|---|
| 課税事業者:合計53,900円、うち消費税額等4,900円を区分 | 49,000円 | 非課税 |
| 課税事業者:合計55,000円、うち消費税額等5,000円を区分 | 50,000円 | 200円 |
| 免税事業者:受取総額53,900円。消費税相当額を分けて記載した場合も同じ | 53,900円 | 200円 |
消費税の免税事業者(消費税の納税義務を免除されている事業者)は、消費税相当額を分けて書いても、印紙税の判定額からその金額を除きません。国税庁 No.6925「消費税等と印紙税」でもこの点が説明されています。
印紙を貼る場合は、文書と印紙にかかるように消印する
必要な税額の印紙を貼ったら、文書と印紙にまたがるように印章または署名で消印をします。消印は、印紙を使用済みと分かる状態にする手続きです。単に印紙の画像を印刷して代用するものではありません。具体的な納付方法は国税庁 No.7129「印紙税の納付方法」で確認してください。
PDFやメールだけで交付する場合は、紙の交付と分けて判断する
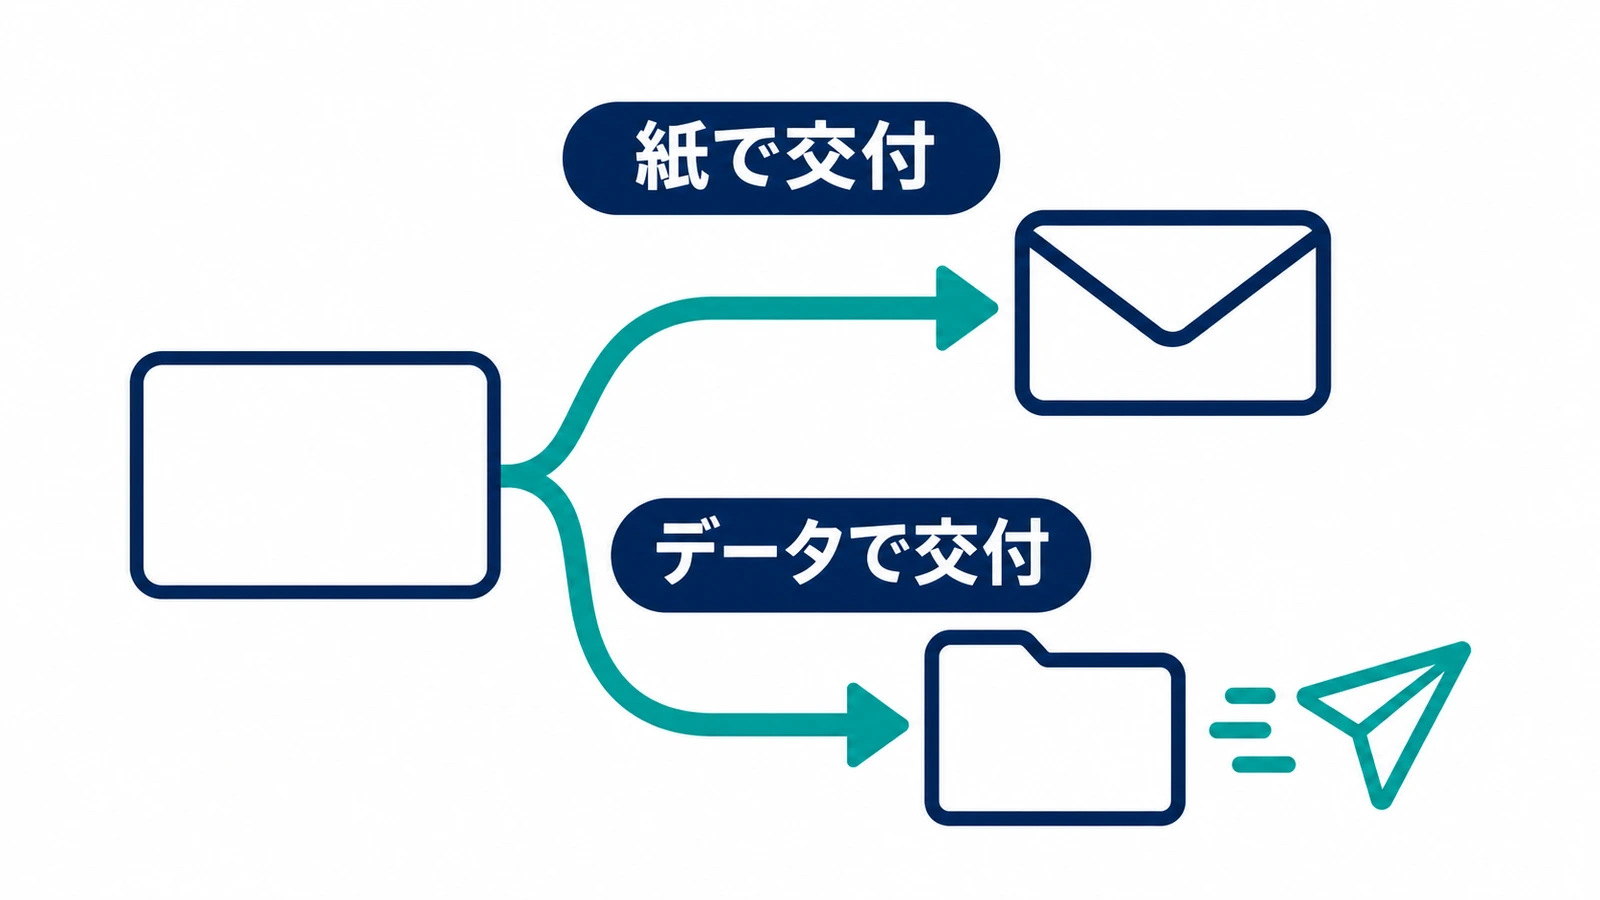
領収書をPDFなどの電子データにしてメールで送るなど、紙の現物を交付しない場合は、その電子交付について印紙税はかかりません。国税庁の電子メール等で領収書を送る場合の取扱い(問2)は、実際に文書が交付されない場合の印紙税と、後から正式な紙を渡す場合の扱いを分けて説明しています。
したがって、PDFを送った後に、発行者が改めて紙の領収書も渡す場合は、その紙について印紙税の要否を確認します。受け取った人が保存用に印刷することとは区別してください。
クレジットカード払いは、その旨を領収書に明記する
国税庁「クレジット販売の場合の領収書」では、カード販売時は金銭等の受領事実がないため、領収書という表題でも第17号の1文書に該当しないとしています。ただし、カード利用である旨を領収書に記載しなければ、同文書に該当する点も説明しています。発行する場合は「クレジットカード利用」など、実際の支払方法を明記します。
QRコード決済・電子マネーなどを、すべてこのカード販売の扱いにまとめることはできません。利用した決済の仕組みと受領事実を確認し、判断が難しい場合は税務署へ確かめてください。
入金記録と照合して渡し、控え・訂正の履歴を残す
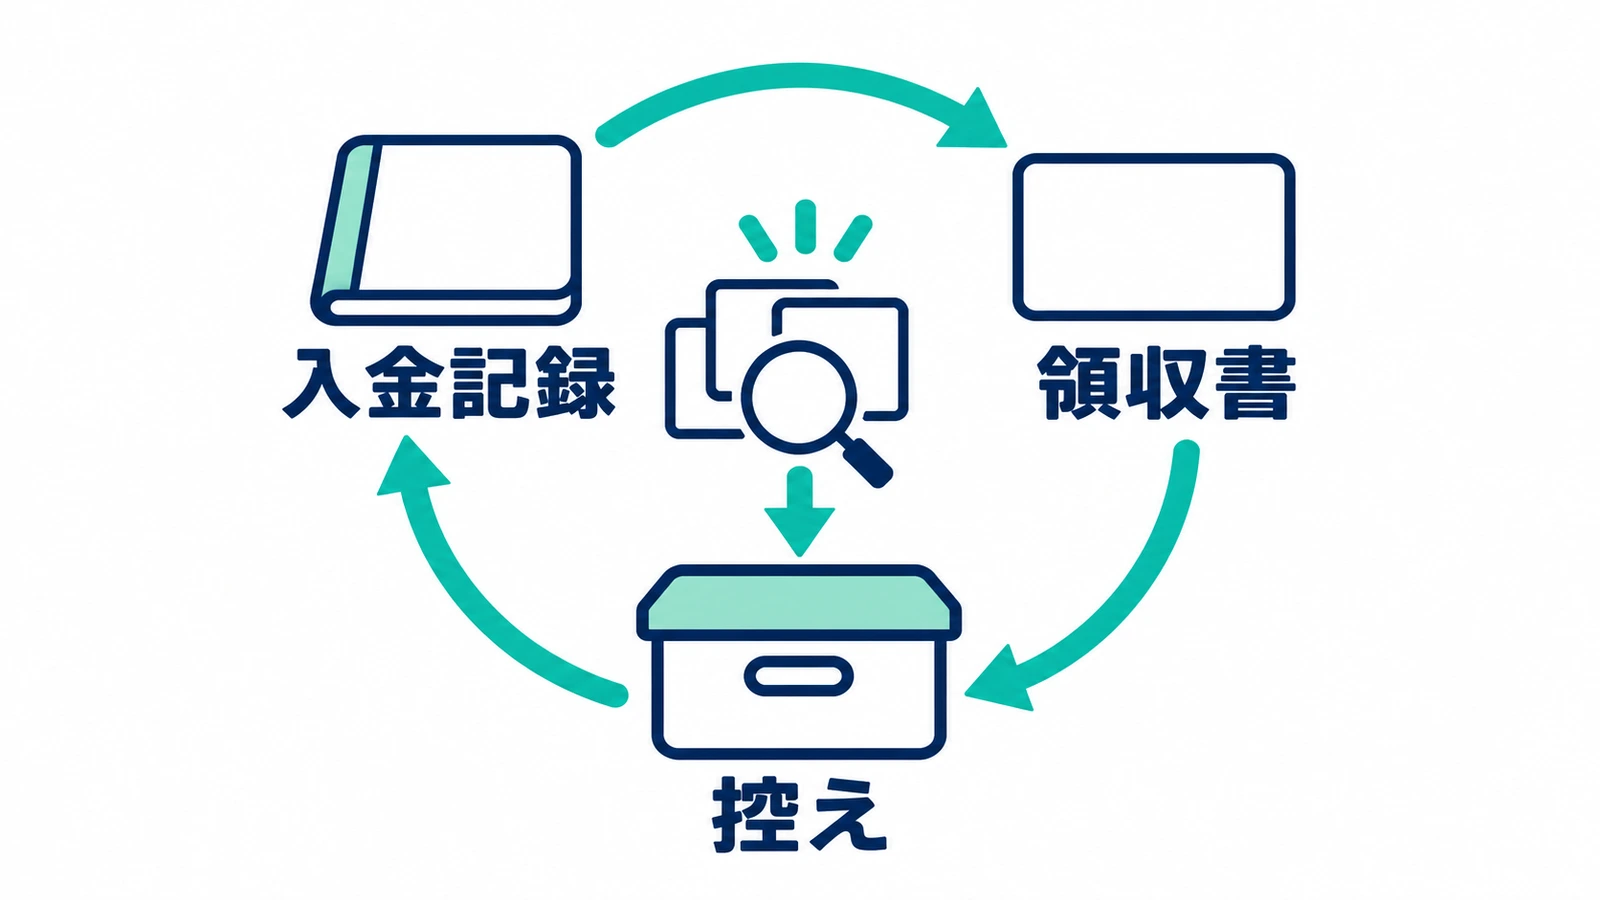
発行前に、入金記録・領収書・控えの3つを照合します。宛名、金額、受領日、取引内容、税率別の合計、登録番号、印紙の要否を確認し、相手へ渡した内容と同じ情報を自分でも追えるようにします。紙でも電子でも、請求書と領収書を二重の売上として記録しないことが大切です。
インボイス発行事業者には、交付したインボイスの写し(控え)や、提供した電子データを保存する義務があります。原則、交付・提供した日の属する課税期間(消費税を計算する対象期間)の末日の翌日から2か月を経過した日から7年間です。単に発行日から7年と数えない点に注意してください。出典は国税庁 インボイスQ&A問79「写しの保存期間等」(PDF)です。
交付後にインボイスの誤りが分かったら、修正したものを相手へ渡す
インボイスの記載事項に誤りがあったときは、修正したインボイスを交付する必要があります。すべての記載事項を修正して改めて交付する方法や、元の書類との関連を明らかにして修正事項を示す方法があります。元の控えと修正後の控えを合わせて保存します。根拠は国税庁 インボイスQ&A問33「修正した適格請求書の交付方法」(PDF)です。
交付前の手書きで金額を書き間違えた場合は、読み違いを残さないよう書き直して点検する方法をおすすめします。紛失などで再発行を頼まれたときは、元の入金と控えを確認し、元の取引日・受領日を確認できるようにしたうえで、再発行した旨と対応日を管理記録へ残すと、重複処理を防ぎやすくなります。
電子で渡した領収書は、紙への印刷だけで保存を終えない
電子取引の領収書は、送受信したデータについて、改ざん防止や、画面・書面への明瞭な出力など、所定の保存条件を確認します。紙を印刷するだけで電子データを削除する扱いにせず、取引と対応が分かる形で保存してください。国税庁の電子取引データの保存に関するQ&Aが確認先です。
受け取った領収書は、取引の実態と経費・消費税の条件を分けて確認する
受け取る側では、日付・金額・相手・内容が自分の取引と一致するかを確認します。領収書があるだけで全額が事業の経費になるわけではありません。仕事と私用を兼ねる費用は、記録等に基づいて仕事に必要な部分を区分します。根拠は国税庁 No.2210「必要経費の知識」です。
所得税の必要経費の判断と、消費税の仕入税額控除(売上の消費税額から、仕入れ等にかかった消費税額を差し引く仕組み)の条件は別です。通常版では宛名など、簡易版では省略が認められる範囲まで確認し、登録番号は国税庁の公表サイトで調べられます。未登録先からの仕入れ等には経過措置もあるため、「インボイスがなければ経費にもできない」と一律に考えないでください。
受け取った資料を経費へ集計し、決算書へつなぐ流れは個人事業主の確定申告のやり方へ。所得税の書類の保存区分・期間は青色申告と白色申告の帳簿・書類の保存期間で確認できます。消費税のインボイス保存期間とは別の区分なので、両方に該当する場合はそれぞれの条件を確かめます。
少量なら複写式、件数が多ければ作成・照合・保存を続けられる道具を選ぶ
- 紙で渡す件数が少ない人:控えが残る複写式の領収書などを使い、税率別の内訳や登録番号を記載できるか確認する。
- データで渡す人:使っている請求書・会計ソフト等で、必要事項を出力し、交付した版と電子データを保存できるか公式案内で確認する。
- 現金・カードや複数税率が混ざる人:入金方法と税率別の内訳を後から照合できる運用を先に決める。
インボイスの登録要否や簡易版の適用、印紙の区分で迷う場合は、実際の取引内容と、発行しようとしている見本をそろえて国税庁の相談窓口等へ確認してください。
よくある質問
領収書の宛名は「上様」でもよい?
通常の適格請求書には、相手の氏名・名称が必要です。対象業種の適格簡易請求書では宛名を省略でき、国税庁の手書き例でも「上様」の表記が可能とされています。どちらの書類として交付するかを先に確認し、相手の社内精算で必要な宛名も確かめてください。
領収書には印鑑を押さないといけない?
インボイスの法定記載事項に、発行者の押印は含まれていません。ただし、印紙税のために収入印紙を貼る場合の消印は別の手続きです。相手が求める受領確認の運用も確認し、押印と印紙の消印を混同しないようにします。
請求書にインボイスの項目があれば、領収書にもすべて書く必要がある?
1枚だけですべて満たす方法のほか、相互の関連が明確で、取引内容を正確に確認できる複数書類で記載事項を満たす方法もあります。領収書と請求書を組み合わせるなら、対応する番号等を明確にし、どの書類でどの項目を満たすかを確認します。根拠は国税庁 インボイスQ&A問67「複数書類で記載事項を満たす場合」(PDF)です。
まずは1件の入金で、必要事項と渡し方を確認する
直近の入金1件について、受領日・相手・金額・内容・支払方法をそろえましょう。インボイスにするか、簡易版を使えるかを決めたら、見本の項目を自分の取引へ置き換えます。紙なら印紙、データなら送信先と保存先を確認し、入金記録・領収書・控えが一致してから渡してください。
出典と確認日
確認日:2026年11月5日。印紙税・インボイスの国税庁タックスアンサーは令和8年4月1日現在の法令等の案内を確認。Q&Aは当日公開中の資料を参照しました。将来の税率引下げ資料は、法案成立を前提とする改正案として区別しています。
- 国税庁 No.7105「金銭又は有価証券の受取書、領収書」
- 国税庁 No.7141「印紙税額の一覧表(その2)」
- 国税庁 No.7124「消費税額等が区分記載された契約書等の記載金額」
- 国税庁 No.6925「消費税等と印紙税」
- 国税庁 No.7129「印紙税の納付方法」
- 国税庁「クレジット販売の場合の領収書」
- 国税庁「コミットメントライン契約に関して作成する文書に対する印紙税の取扱い」問2
- 国税庁 No.6625「適格請求書等の記載事項」
- 国税庁 No.6498「インボイス制度」
- 国税庁 インボイスQ&A問58-2「手書きの領収書による適格簡易請求書の交付」(PDF)
- 国税庁 インボイスQ&A問24「適格簡易請求書の交付ができる事業」(PDF)
- 国税庁 インボイスQ&A問57「消費税額等の端数処理」(PDF)
- 国税庁 インボイスQ&A問33「修正した適格請求書の交付方法」(PDF)
- 国税庁 インボイスQ&A問79「写しの保存期間等」(PDF)
- 国税庁 インボイスQ&A問67「複数書類で記載事項を満たす場合」(PDF)
- 国税庁 電子帳簿保存法Q&A「電子取引関係・基本的事項」
- 国税庁 No.2210「必要経費の知識」
- 国税庁「適格請求書発行事業者公表サイト」
- 国税庁「税についての相談窓口」
- 国税庁「消費税率引下げ特設サイト」