この記事の結論
- 一般社団法人は、人の集まりを基礎とし、社員に利益を配当しない法人です。社員は従業員ではなく、団体の意思決定に参加する構成員を指します。事業で収入を得ることはできます。
- 設立時は社員2人以上・理事1人以上が基本です。定款(団体の基本ルール)の公証人認証が必要で、認証手数料5万円と設立登記の登録免許税6万円がかかります。定款の印紙税は紙でも電子でも0円。実費や依頼報酬は別です。
- まず利益を分配するか、誰を構成員・役員にするか、活動資金をどう集めるかを決めます。そのうえで、定款作成→認証→役員の選任→登記申請→設立後の届出へ進みます。税務上の「非営利型」の条件は設立条件とは別です。
この記事は、協会・団体・地域活動などを法人にしたい人向けに、株式会社・合同会社・NPO法人との違いと、一般社団法人を設立する手順を整理します。確認日は2026年11月6日です。設立時の法定費用と実費を分け、税金や公益認定の扱いも確認します。
一般社団法人は、人の集まりを基礎に、社員へ利益を配当せず活動する法人
一般社団法人は、「一般社団法人及び一般財団法人に関する法律」に基づき、設立登記で成立する法人です。法人になると、構成員個人とは別に、団体自身が契約や財産を持つ主体になります。公益性の審査を受けてからでなければ設立できない、という制度ではありません。
法律の要件を整えて登記で成立する仕組みを準則主義と呼びます。一般社団法人は、NPO法人のような所轄庁(設立認証を担当する都道府県・政令指定都市)の認証を経ずに設立できますが、公証人による定款の認証と法務局への登記申請は必要です。
出典:法務省「一般社団法人及び一般財団法人制度Q&A」Q1・Q2、一般社団・財団法人法第13条・第22条。
社員は団体の構成員で、理事は業務を担う人
社員は、社員総会で議決権を持つなど、団体の運営に参加する構成員です。給与を受け取って働く「従業員」とは意味が異なります。理事は業務を担う役員で、社員が理事を兼ねる形も考えられます。
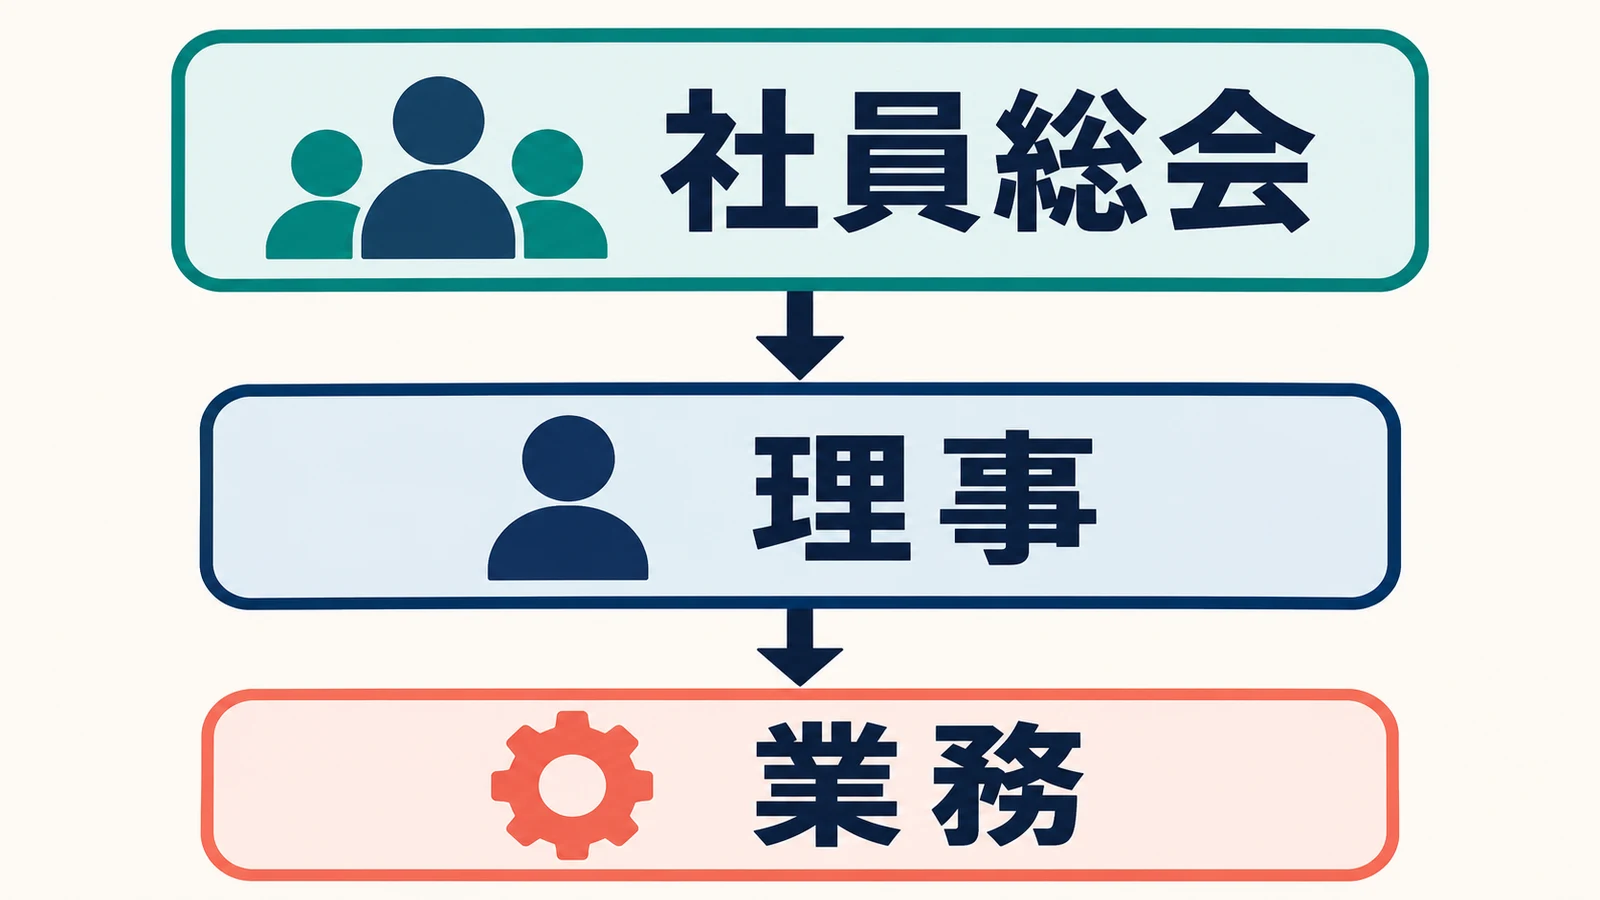
図は「社員総会→理事→業務」という基本の役割を示しています。社員総会は役員の選任や定款変更などを決め、理事が実務を担います。ただし、理事会を置く場合は、社員総会が決議できる事項の範囲が法律・定款により変わります。
利益を得る事業はできるが、社員への配当はできない
物品販売や有料の研修など、収入を得る事業も行えます。ここでいう非営利は、「売上を立てない」「黒字を出さない」という意味ではなく、社員に剰余金(活動で生じた利益)を分配することを目的にしないという意味です。事業に必要な許認可は別に確認します。
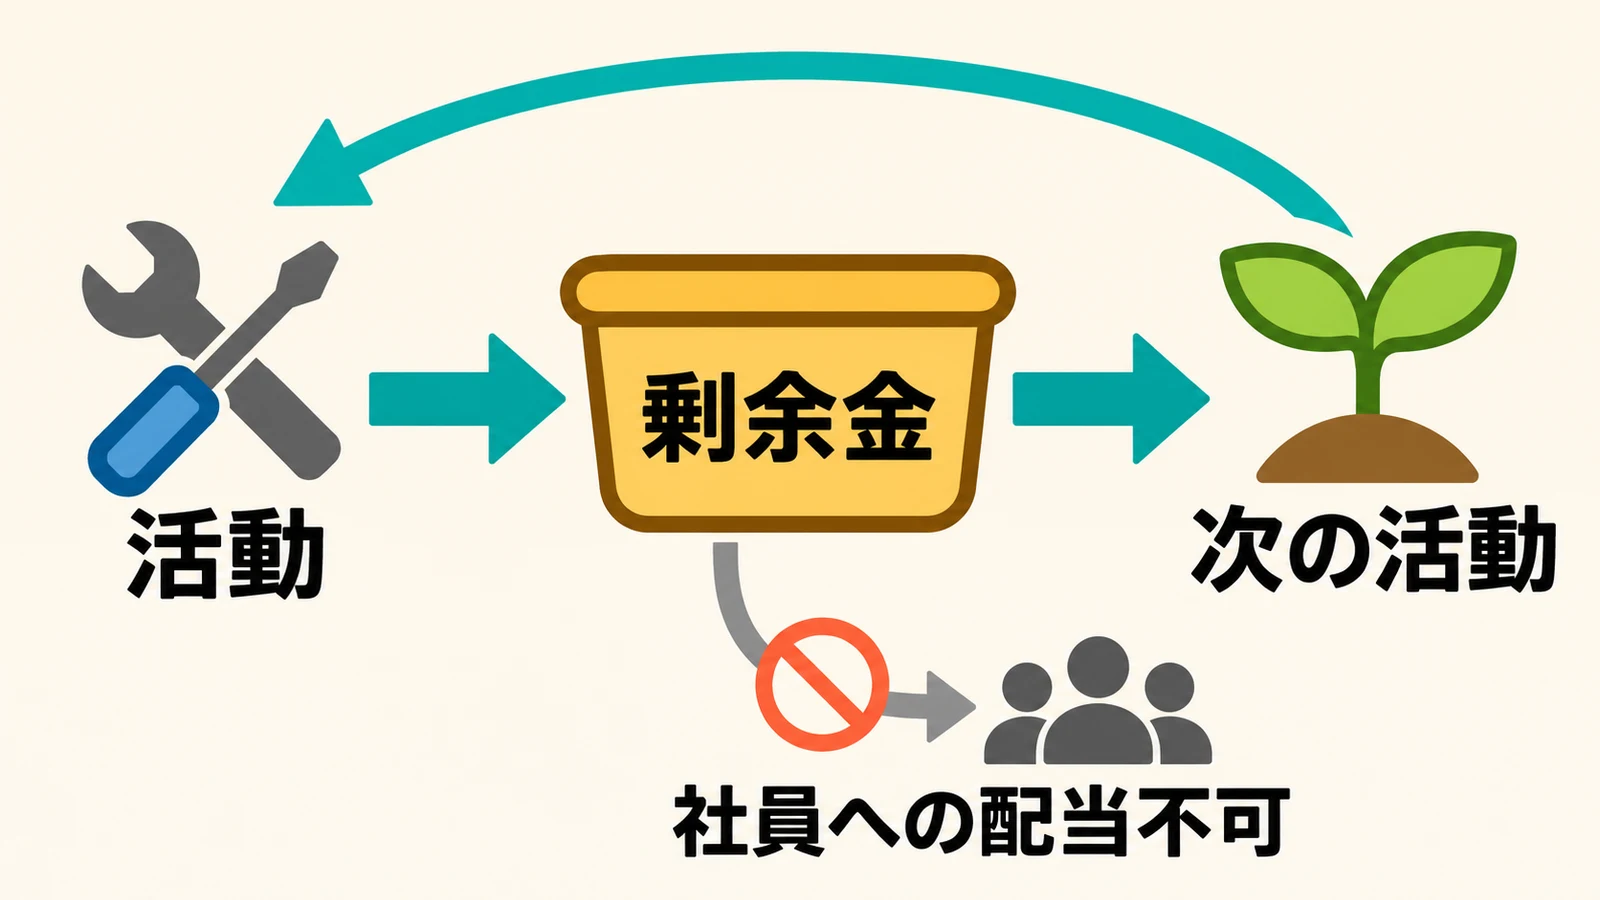
図のように、活動で生じた剰余金は、法人の活動経費や次の活動へ回せます。一方、社員総会で「社員へ配当する」と決議することはできず、定款で社員に剰余金の分配を受ける権利を与えても無効です。
出典:一般社団・財団法人法第11条第2項・第35条第3項、法務省Q&A・Q22。
株式会社・合同会社とは利益分配、NPO法人とは設立認証と人数が違う
4つの法人形態を、構成する人・利益の分配・設立手続きで比較します。表の人数は設立の基本であり、税務上の非営利型や公益認定の条件まで満たすことを意味しません。
| 法人の種類 | 設立する人の基本 | 社員・出資者への利益分配 | 設立の入口 |
|---|---|---|---|
| 株式会社 | 発起人・株主は1人でも可 | 株主への配当が可能 | 定款の公証人認証を受け、設立登記 |
| 合同会社 | 出資者である社員は1人でも可 | 社員への利益分配が可能 | 定款を作成。公証人認証は不要で、設立登記 |
| 一般社団法人 | 設立時社員2人以上。理事1人以上 | 社員への剰余金分配は不可 | 定款の公証人認証を受け、設立登記 |
| NPO法人 | 社員10人以上。理事3人以上・監事1人以上 | 社員への利益分配は不可 | 所轄庁の設立認証を受け、設立登記 |
※2026年11月6日確認。役員の追加設置・兼任などは各法令と定款による。一般社団法人の社員と合同会社の社員は、同じ語でも制度上の地位が異なります。出典:会社法、法務省Q&A、内閣府のNPO法人認証制度、内閣府の法人制度比較(設立要件の項)。
NPO法人は、法律上の特定非営利活動を主な目的とし、所轄庁へ定款・事業計画・役員名簿などを提出します。「非営利」という語だけで同じ設立制度だとは判断しないようにします。
株式会社・合同会社の出資や経営の仕組み、設立費用を比べたい場合は、合同会社と株式会社の違い・設立費用で確認できます。
メリットは、活動を団体名義で続けられ、目的に合わせて運営を設計できること
契約や資金を、代表者個人から分けて管理できる
法人名義で契約し、団体の資金・財産を管理する土台を作れます。たとえば、任意団体(法人格のない集まり)の代表者個人が契約していた活動を、法人として続ける設計を検討できます。ただし、既存の契約や財産が登記だけで自動的に移るわけではなく、相手方との手続きが必要です。
活動分野をNPO法人の対象活動に限定せず、運営機関も選べる
一般社団法人は、事業の公益性の有無を問わず設立でき、定款で理事会や監事を置く設計も選べます。同業者の研修・交流の協会など、構成員の共通利益を図る目的でも検討できます。ただし、次の人数・機関の条件と、税務上の要件は別々に確認します。
注意点は、利益を分けられず、会議・決算・公告の運営が続くこと
社員へ利益を配当する仕組みではないため、出資に対する配当を期待する事業とは目的が合いません。また、社員・役員の加入や退任、意思決定のルールを曖昧にすると、設立後の運営に支障が出ます。名称を「協会」にするだけで公的な資格や信用が保証されるわけでもありません。
設立後は、会計帳簿、毎年度の計算書類・事業報告などを整えます。原則として定時社員総会後に貸借対照表(財産や負債の状態を示す表)の公告も必要です。公告は所定の方法で外部へ知らせることで、官報・電子公告などの選択と費用・管理も確認します。
出典:一般社団・財団法人法第123条・第128条・第331条。
登記できることと、税金の負担がなくなることは別
一般社団法人を設立しただけで税務上の非営利型や公益社団法人になるわけではありません。法人税以外の税金、給与を払う場合の手続き、加入対象となる社会保険、毎年の会計・登記管理も予算と担当者を決めます。
向いているのは、利益の配当より団体の活動を続ける目的がある人
- 研修・交流・地域活動などを、構成員と一緒に団体名義で続けたい人:一般社団法人の目的・社員・役員・資金計画を組み合わせて検討する。
- 法律上の特定非営利活動を主目的とし、10人以上の社員などの要件を整えられる人:NPO法人の認証と情報公開の仕組みも比較する。
- 自分や出資者へ利益を分配したい人、ひとりだけで設立したい人:株式会社・合同会社などの形を検討する。
設立時は社員2人以上・理事1人以上で、理事会を置くなら理事3人以上と監事が必要
小規模な一般社団法人の機関構成(意思決定・業務・監査を担う仕組み)は、次のように整理できます。社員総会は、いずれの構成でも必要です。
| 構成 | 理事の基本人数 | 監事などの扱い |
|---|---|---|
| 理事会なし・監事なし | 1人以上 | 小規模法人では選択可能 |
| 理事会なし・監事あり | 1人以上 | 監事を置く旨を定款に定める |
| 理事会あり | 3人以上 | 監事が必要。理事と監事は兼任不可 |
| 会計監査人を置く | 構成に応じて確認 | 監事も必要。大規模一般社団法人には会計監査人の設置義務 |
監事は理事の職務などを監査する役員、会計監査人は計算書類等の監査を担う公認会計士・監査法人です。大規模一般社団法人は、最終事業年度の貸借対照表の負債合計が200億円以上の法人をいいます。表は公益認定を受ける場合の追加条件を含みません。
法律上は、設立時社員2人のうち1人を理事とする形も考えられます。しかし、税務上の非営利型には理事の親族等の割合の条件があるため、「社員2人・理事1人で設立できる」ことを「非営利型にもなれる」と読み替えないようにします。
出典:一般社団・財団法人法第2条・第60〜65条、法務省Q&A・Q3・Q7。
設立の法定費用は認証5万円と登記6万円で、定款の印紙税は0円
次の3項目の合計は11万円です。一般社団法人の通常の設立に係る法定費用を示したもので、架空の料金例ではありません。登録免許税は登記を受けるための税金、印紙税は一定の文書の作成にかかる税金です。
| 法定費用 | 金額 | 根拠・条件 |
|---|---|---|
| 定款の公証人認証手数料 | 5万円 | 一般社団法人の定款認証。謄本等の手数料は別 |
| 設立登記の登録免許税 | 6万円 | 一般社団法人の設立登記 |
| 定款の印紙税 | 0円 | 紙・電子とも。印紙税法の第6号文書の対象法人に一般社団法人は含まれない |
| 上記3項目の合計 | 11万円 | 実費・専門家報酬・活動資金を含まない |
※2026年11月6日時点。税金に税込・税抜の区分はありません。認証手数料は公式の法定額。出典:日本公証人連合会「認証の手数料」、法務局の設立登記記載例(PDF・2ページ)、国税庁No.7141・第6号文書。
一般社団法人では、電子定款にして印紙代4万円を減らす比較にはならない
株式会社・合同会社の紙の定款原本の印紙税4万円と混同しないようにします。一般社団法人の定款は紙でも対象外なので、電子定款を選ぶときは、署名・認証の方法、保管、機器・ソフトの準備で判断します。電子でも認証手数料5万円は必要です。
| 別に準備する費用 | 確認する内容 | 金額の確かめ方 |
|---|---|---|
| 証明書・定款の謄本等 | 印鑑証明書、登記事項証明書、認証後の謄本・電子データ交付など | 必要な通数・申請方法を公証役場や法務局等へ確認 |
| 郵送・印鑑・電子手続きの準備 | 郵送費、必要な印鑑、電子署名用の環境など | 既にあるものと新たに買うものを分ける |
| 専門家へ依頼する報酬 | 定款作成、認証の手配、登記申請の代理、税務確認など | 業務範囲ごとに見積りを取る。税込・実費込みか確認 |
| 活動資金・設立後の運営費 | 家賃、人件費、事業費、会計、公告、変更登記など | 初年度と翌年度の収支計画で見積もる |
※実費・依頼報酬は全国一律ではないため、未確認の相場は載せていません。一般社団法人には株式会社の資本金に相当する設立時の最低財産額の制限はありませんが、活動に使える資金の準備は必要です。基金(一定の条件で返還義務を負う拠出財産)の制度は任意で、採用するなら定款も設計します。根拠:法務省Q&A・Q2・Q23。
設立は、定款の認証と役員の選任を経て登記へ進む
基本は定款作成→認証→役員の選任→登記申請→届出です。設立時の役員を定款で定める場合もあるため、その場合は認証後に同じ選任をやり直すのではなく、定め方に合う就任承諾等を整えます。登記前には設立手続の調査も必要です。
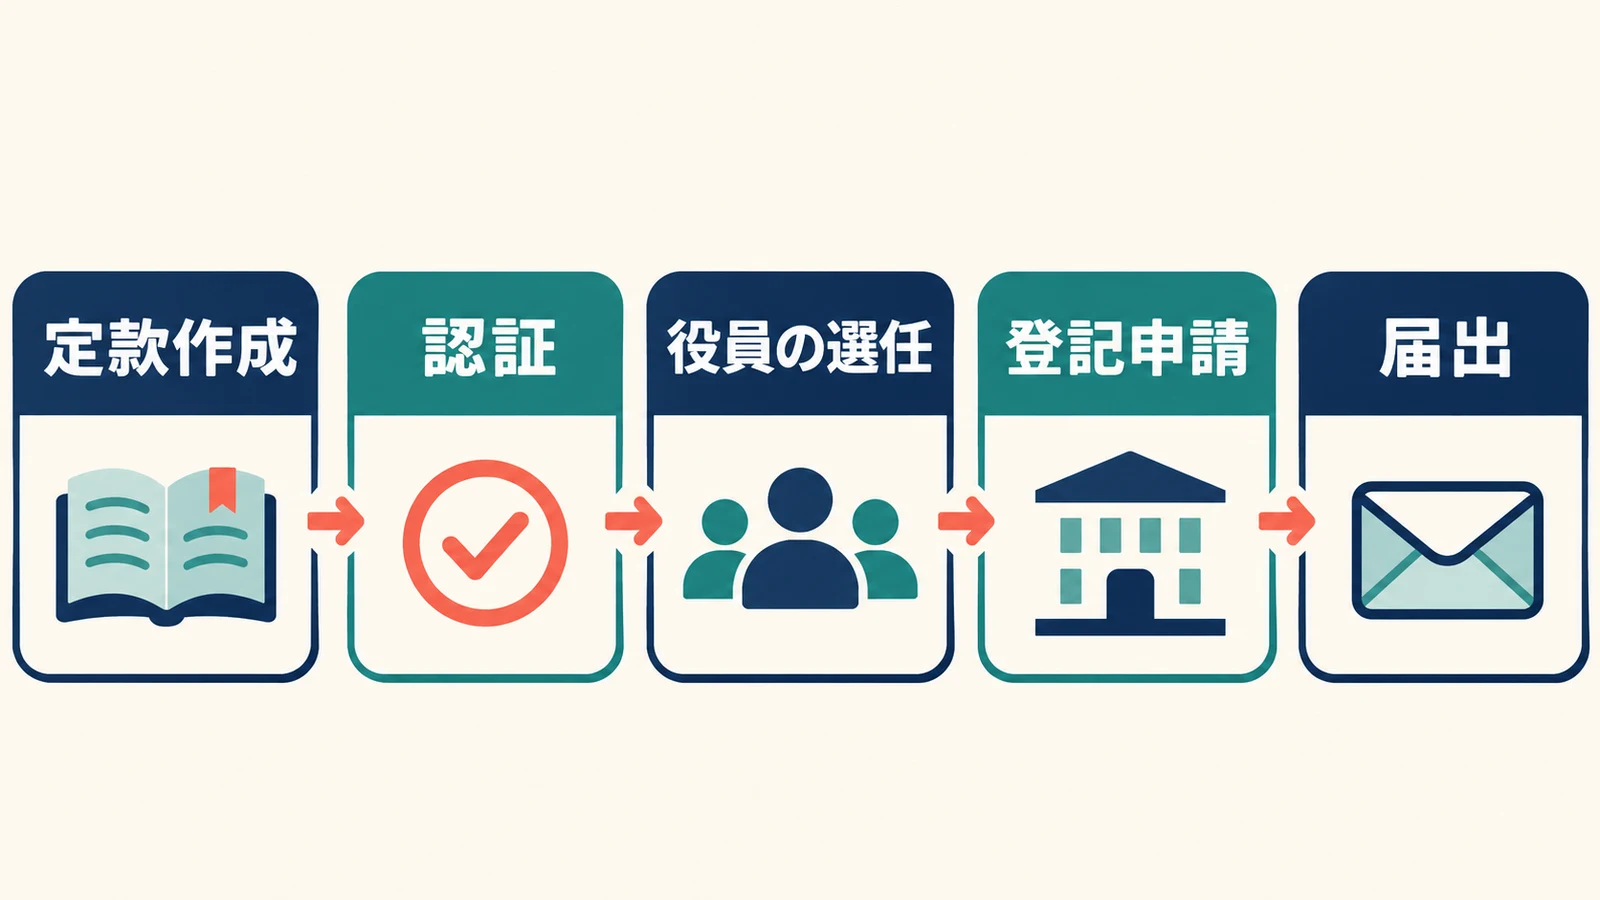
最初に、社員・役員・目的・所在地・資金計画をそろえる
- 設立時社員2人以上の氏名・名称、住所、意思決定に参加する人の範囲。
- 理事、代表する人、必要な監事等。非営利型を考える場合は親族・特殊関係も確認。
- 名称、主たる事務所、活動目的と事業、事業年度、公告方法。
- 会費・事業収入等の見込み、設立費用、活動資金と毎年の運営費。
- 紙か電子か、本人で行うか代理人へ依頼するかに応じた本人確認資料・署名等。
名称には「一般社団法人」を含めます。賃貸物件を事務所にする場合は、登記や活動の利用が契約で認められるかを確認してください。事業年度は収支を区切る期間で、決算や税務の期限に関わります。
定款に7つの必須事項と、運営に必要な条項を書く
| 必須事項 | 決める内容 | 確認のポイント |
|---|---|---|
| 目的 | 団体が何のために活動するか | 行う事業も具体化し、必要な許認可と整合させる |
| 名称 | 一般社団法人を含む名称 | 他の法人と誤認される名称等を避ける |
| 主たる事務所の所在地 | 主な事務所の所在地 | 定款の範囲と、登記する具体的な所在場所を整える |
| 設立時社員の氏名・名称と住所 | 設立時社員全員の情報 | 個人か法人かで必要資料を確認 |
| 社員の資格の得喪 | 社員になる・辞めるなどの条件 | 入退社、除名、会員区分と議決権を確認 |
| 公告方法 | 法定の情報を外部へ知らせる方法 | 実際に続けられる費用と管理方法を選ぶ |
| 事業年度 | 毎年の会計期間 | 初年度の区切りと、決算の日程を確認 |
このほか、理事会・監事を置く場合の定め、会費、役員、剰余金・残余財産の扱いなどを設計します。残余財産は、解散後に債務等を整理して残る財産です。非営利型を予定するなら、定款の文言と実際の運営の両方を税務要件に合わせます。
条文の根拠は一般社団・財団法人法第11条です。作成からPDF化・電子署名へ進む基本は、定款の作り方と電子定款の準備も参照できます。ただし、リンク先は株式会社・合同会社が中心です。一般社団法人の必須事項・認証・印紙税は、この記事の条件と公式記載例で確認してください。
公証役場へ案を確認し、定款の認証を受ける
公証人は、法律に基づいて文書作成等に関わる公的な職務を担う人です。定款の認証は、正当な手続きで作られたことを証明する手続きであり、一般社団法人の設立時には必要です。主たる事務所の所在地に対応する公証役場へ、定款案、社員・代理人の本人確認資料、必要な委任状等を事前に確認します。
紙か電子か、社員が個人か法人かで提出する資料や署名の準備が変わります。案の確認・予約・本人確認・手数料納付・認証済みの定款の受取りまでの日程を、公証役場と取り決めてください。電子の場合も、署名画像を貼っただけのPDFを、所定の電子署名付き定款と取り違えないようにします。
認証では、実質的支配者となるべき者(法人の事業経営を実質的に支配する個人)の氏名等を申告する手続きもあります。該当者と申告資料を公証役場へ確認します。出典:日本公証人連合会「定款認証」一般社団法人・新たな認証制度の項。
役員の選任・就任承諾と、設立手続の調査を整える
定款で設立時理事等を定めていないときは、認証後、設立時社員が遅滞なく選任します。理事会を置くかどうかや代表する人の定め方に応じて、決議書、代表理事の選定に関する書面、就任承諾書などを整えます。
設立時理事等は、設立手続きが法令・定款に違反していないかを調査します。選任された人が引き受けたことの記録と、登記する氏名・住所が一致するかも確認します。根拠:一般社団・財団法人法第15条・第17条・第20条、法務局の記載例・添付書類の説明。
主たる事務所を管轄する法務局へ、期限内に設立登記を申請する
法務局の申請書一覧で、理事会・監事を置く形と置かない形を選びます。定款、選任・代表者の決定書面、就任承諾書、必要な印鑑証明書、代理なら委任状など、添付書類は定款と申請方法によって変わります。用紙の一式を全員へ同じ条件で当てはめないようにします。
| 申請方法 | どこへ・どう出すか | 確認すること |
|---|---|---|
| 窓口 | 管轄登記所へ申請書・添付書類を持参 | 受付時間、押印、印鑑届、納税方法と不足書類 |
| 郵送 | 管轄登記所へ申請書等を送付 | 連絡先を記載し、到達を確認できる方法を検討。発送日と受付日を区別 |
| オンライン | 登記・供託オンライン申請システムで送信 | 申請用ソフト、電子証明書・電子署名、添付情報、電子納付、受付・補正の確認 |
出典:法務局「商業・法人登記の申請書様式」一般社団法人の設立、法務省の郵送申請案内、オンライン申請案内。オンライン申請でも、添付書類の提出方法や電子署名の条件を満たす必要があります。
「2週間以内」は、登記が完了するまでの所要期間ではない
法律上、設立手続の調査が終了した日と設立時社員が定めた日のうち、遅い日から2週間以内に設立登記を行います。これは申請の期限で、審査の完了日数ではありません。根拠は一般社団・財団法人法第301条です。
期間は書類作成後2〜3週間という自治体の目安があるが、準備期間は別
横浜市市民協働推進センターのFAQは、一般社団法人について書類作成後、公証役場や法務局での手続きに2〜3週間程度と案内しています。これは全国共通の処理期限や設立日の保証ではありません。目的・人選・定款案の検討、認証の予約、書類の補正、登記所の混雑で変わるため、希望日から余裕を持って準備します。
NPO法人は、申請受理後の縦覧(書類を一般に見てもらう期間)が2週間あり、その経過後、原則2か月以内に認証・不認証の決定を受けます。所轄庁の条例で短い期間を定める場合もあります。認証通知から2週間以内の登記が必要で、準備・修正・登記の時間は別に見込みます。
出典:横浜市市民協働推進センターFAQ、内閣府「認証制度について」。
登記後は、税務区分に応じた届出と、会計・給与・保険の準備を進める
登記の受付・補正対応・完了を確認し、登記事項証明書(登記された内容を証明する書類)等を取得して、口座や契約を整えます。国税の法人設立届出書は、非営利型かどうかで扱いが異なります。
| 手続き・管理 | 基本の扱い | 確認先 |
|---|---|---|
| 非営利型以外の法人設立届出書 | 普通法人として、設立の日以後2か月以内に定款等の写しを添え、e-Taxまたは書面で提出 | 所轄税務署 |
| 非営利型の国税の届出 | 法人設立届出書は不要。ただし収益事業を始めた場合は収益事業開始の届出等が必要 | 所轄税務署 |
| 自治体・給与・消費税の届出 | 所在地、給与の支払い、事業内容等に応じて、必要な書類と期限を確認 | 都道府県・市区町村、税務署 |
| 会計・社会保険・雇用の管理 | 法人と個人の資金を分けて記帳。保険に加入する本人(被保険者)となる人を使用する法人事業所は加入手続きも確認 | 年金事務所、雇用する場合は労働関係窓口等 |
出典:国税庁No.5100「新設法人の届出書類」、日本年金機構「適用事業所と被保険者」(2026年10月1日更新)。国税の設立届が不要でも、ほかの届出・記帳・申告の要否まで一律に不要になるわけではありません。
法人税は、非営利型かどうかで課税される所得の範囲が変わる
公益認定を受けていない一般社団法人は、税務上の非営利型法人に当たるかどうかで、法人税の対象範囲が変わります。団体の名称や「利益を配当しない」という説明だけで判定は終わりません。
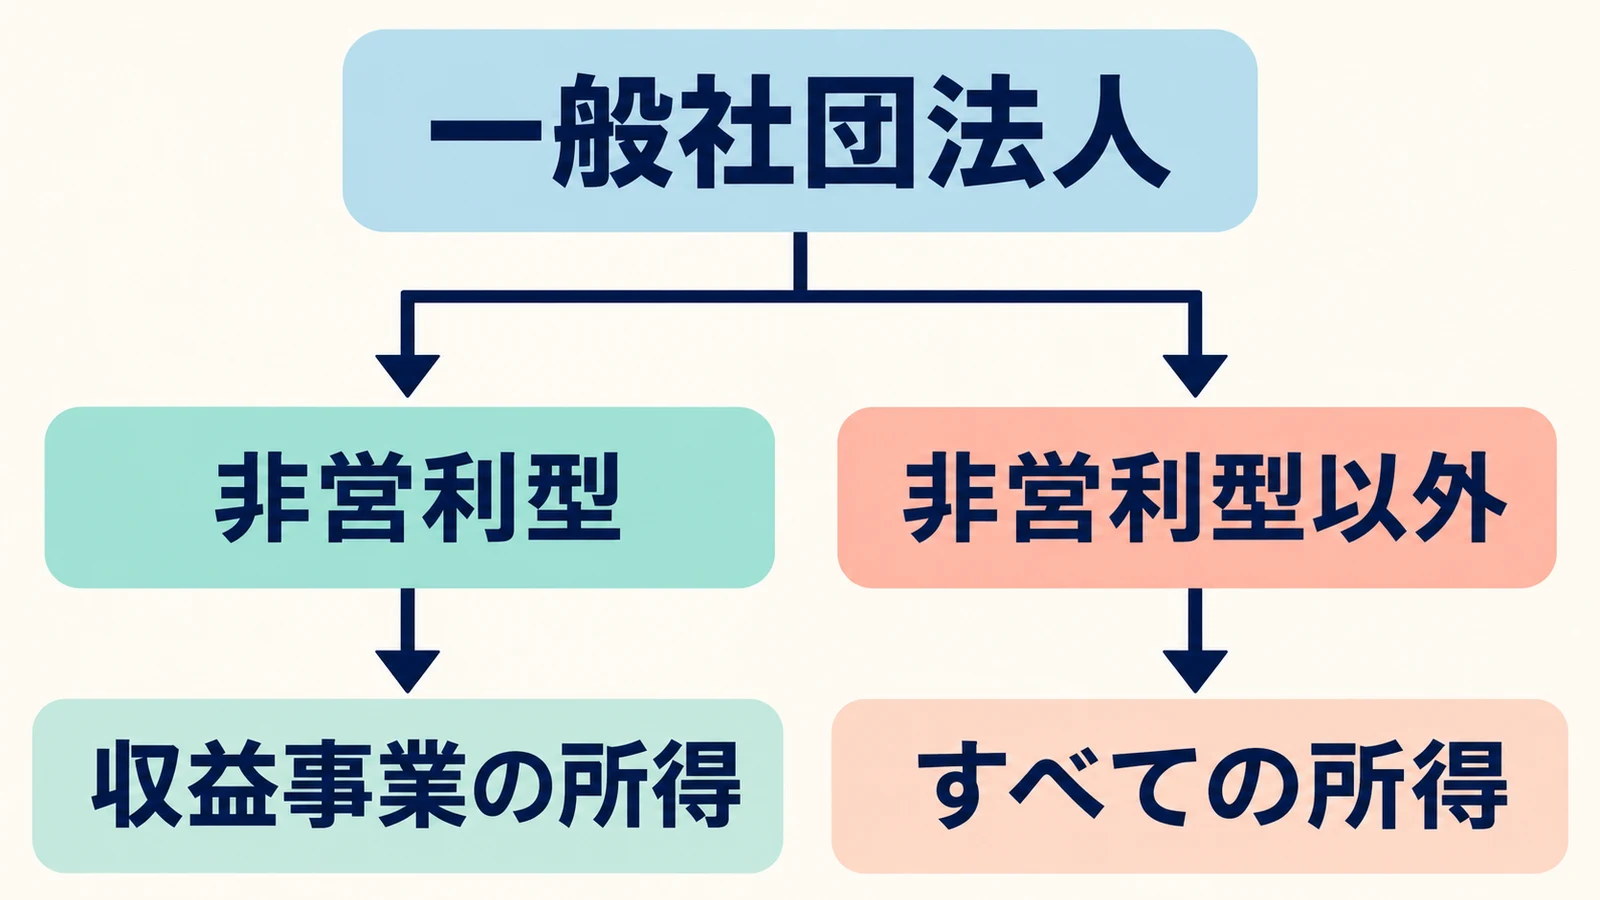
| 税務上の区分 | 法人税の対象となる所得 |
|---|---|
| 非営利型に該当 | 収益事業から生じた所得 |
| 非営利型に該当しない | 普通法人として、すべての所得 |
図もこの2つの区分を示しています。収益事業は、税法で列挙された物品販売業・請負業など34種類の事業で、継続して事業場を設けて行うものを指します。日常語の「儲かる活動」と同じではなく、目的が公益的でも該当することがあります。例外・付随事業の扱いもあり、実際の事業内容を税務署や税理士へ確認します。
出典:国税庁「法人税のあらましと申告の手引」法人の区分・課税所得の範囲。
非営利型は、定款だけでなく、理事の関係と実際の運営も条件になる
国税庁は、非営利型の要件を2つの類型に分けています。1つ目の「非営利性が徹底された法人」の類型は、主に次の条件をすべて満たす必要があります。
- 定款に、剰余金の分配を行わない旨を定める。
- 解散時の残余財産の帰属先を、国・地方公共団体や所定の公益法人等、現行法で認められた先とする定めを置く。
- 定款の定めに反する行為や、特定の個人・団体への特別な利益供与等を決定・実行していない。
- 各理事について、本人と配偶者・3親等以内の親族等の特殊関係にある理事の合計が、理事総数の3分の1以下である。
最後の割合には、理事本人も含みます。このため判定に含める理事の総数が1人や2人では、本人だけでも3分の1を超えます。判定の対象が少なくとも3人必要という読み取りになりますが、3人そろえば十分という意味ではありません。親族以外の特殊関係や、経営に従事する人を理事とみなす規定も含め、全条件を確認します。
もう1つは、会費で会員の共通利益を図る「共益的な活動」の類型です。共通利益を図る主目的、会費の定め、主たる事業が収益事業ではないこと、剰余金・残余財産に関する定款、特別利益の禁止、理事の関係の割合という7つの条件があり、1つ目と混ぜずに判定します。現行の国税庁の別紙には、残余財産の帰属先として所定の公益信託の受託者も含まれています。
出典:国税庁No.5100別紙「非営利型法人の要件」(令和8年4月1日現在法令等)。
「非営利型なら税金がかからない」とは判断しない
上の区分は法人税の課税範囲の話です。収益事業に係る所得の申告に加え、地方税、消費税、給与の源泉徴収などはそれぞれの条件で確認します。会費や寄附という名前だけで、すべての税が対象外になるとは決められません。税務上の区分が変わる場合の届出や財産の扱いも確認が必要です。
所得と税額の違い、国税・地方税の仕組みは、法人税の計算の流れと会社にかかる税金で整理しています。リンク先の税率例は株式会社・合同会社などの普通法人が中心です。非営利型へそのまま当てはめず、団体の区分と事業内容を税理士へ示して確認してください。
公益社団法人になるには、設立とは別に公益認定を受ける
公益社団法人は、一般社団法人が公益目的事業を主に行うなどの基準を満たし、行政庁の公益認定を受けた法人です。主な審査・認定の窓口は内閣府または都道府県で、認定後も報告・情報公開・監督の対象になります。
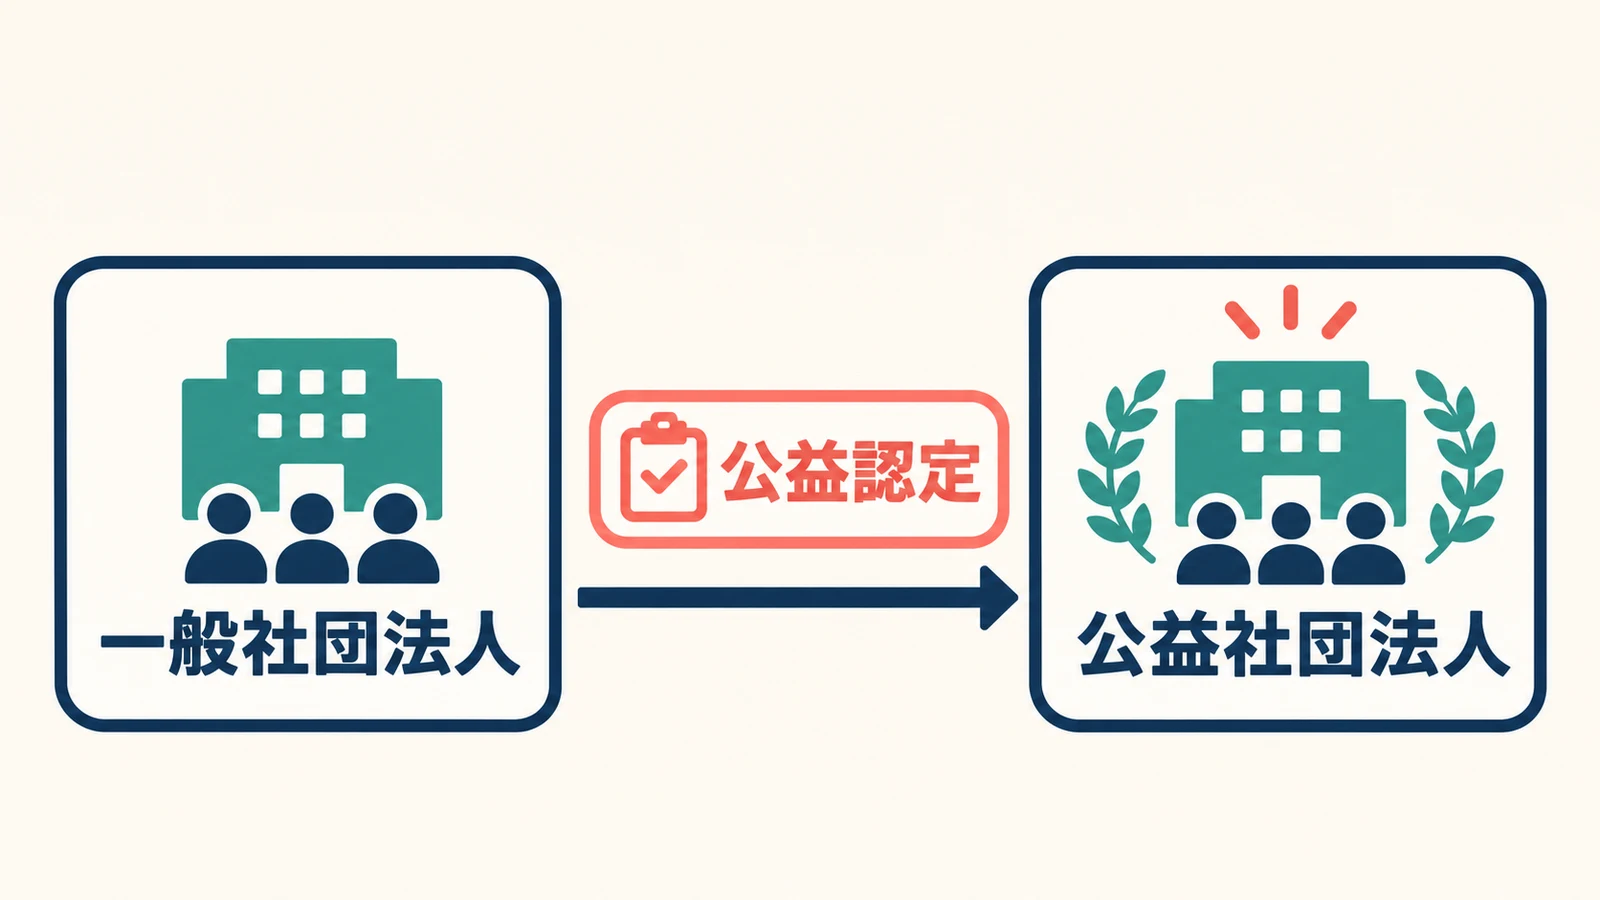
図の「一般社団法人→公益認定→公益社団法人」は、法人設立と公益性の認定が別の手続きであることを示しています。すべての一般社団法人が公益認定を目指す必要はなく、税務上の非営利型と公益認定も別の仕組みです。
2025年4月の公益法人制度改正は、財務規律・手続き・運営の透明性を見直した
2025年4月1日施行の改正では、財務規律の柔軟化・明確化、行政手続きの簡素化・合理化、自律的な運営と透明性の向上が進められました。たとえば、従来の収支相償(公益目的事業の収入と適正な費用を対応させる規律)は、2025年4月以後開始の事業年度から、複数年度で収支を見る中期的収支均衡へ見直されています。
外部理事・外部監事の導入も公益認定基準に関わる変更です。ただし外部理事には例外があり、既存法人には経過措置もあるため、すべての一般社団法人へ一律に同じ人員を追加する説明にはできません。公益認定を検討する場合は、現行ガイドラインと法人の規模・機関構成を行政庁へ確認します。
出典:内閣府「公益法人等制度改革」、2025年4月からの制度変更案内、公益法人制度のFAQ・外部理事/中期的収支均衡の項。
自分で進める部分と、定款・登記・税務の相談先を分ける
- 基本の書類を自分で用意する人:法務局の一般社団法人用の申請書・記載例から、機関構成に合うものを選び、管轄登記所へ確認する。
- 定款の内容や認証の資料が不明な人:公証役場へ案を示す。設計や登記代理を依頼するなら、司法書士・弁護士等に対応範囲と報酬を確認する。
- 非営利型や収益事業の判定で迷う人:目的・定款案・役員の関係・収入の内訳・事業計画をそろえ、税務署の相談窓口や税理士へ相談する。
- NPO認証や公益認定を選びたい人:NPO法人の所轄庁の制度案内、公益法人制度の現行案内から、該当する行政庁と事前相談を確認する。
依頼先を選ぶ際は、定款・認証・登記・税務確認のどこまでが含まれるかを分け、実費と報酬、設立後の会計契約の条件を見積書で確認してください。
よくある質問
一般社団法人でも、働いた人へ給与や役員報酬を払えますか?
業務の対価としての給与・役員報酬と、社員への利益配当は別です。理事の報酬は、定款に額の定めがなければ社員総会の決議で定めます。税務上の損金算入(所得計算で費用にできる扱い)や、非営利型の特別利益の禁止にも注意し、金額と決定手続きを税理士等へ確認してください。根拠は一般社団・財団法人法第89条です。
NPO法人の社員10人が集まらない場合は、一般社団法人も選べますか?
活動目的と運営の仕組みが合えば、一般社団法人も検討できます。ただし、人数だけで選ばず、設立の法定費用、意思決定に参加する人、非営利型の理事構成、活動資金を合わせて確認します。NPO法人の10人の条件を一般社団法人へ置き換えて認証を受ける制度ではありません。
個人ではなく、法人も一般社団法人の社員になれますか?
法人も社員になれます。ただし、支店・支部・営業所のように法人の従たる事務所に当たるもの自体は社員になれません。法人の代表権や必要書類は、公証役場・法務局へ確認します。法人が理事になれるという意味でもなく、理事等の資格は別に確認してください。出典:法務省Q&A・Q4、一般社団・財団法人法第65条。
まず目的・人選・資金計画をまとめ、公証役場へ定款案を確認する
- 活動の目的と事業、社員になる人、理事・監事等の候補、所在地を1枚にまとめる。
- 定款の認証と登記の11万円に、実費・依頼報酬・活動資金・翌年の運営費を足して予算を作る。
- 非営利型を予定する場合は、署名・認証前に定款と役員構成を税理士等へ確認する。
- 定款案を公証役場へ確認し、認証・就任承諾等・調査・登記と、設立後の届出の日程を決める。
この準備で、法人の形を決める話と、登記や税務の個別手続きを切り分けられます。団体の活動を続ける担当者と年間予算まで決めてから、設立手続きへ進みましょう。
出典と確認日
確認日:2026年11月6日。一般社団・財団法人法の現行条文、法務省・法務局の手続きと記載例、日本公証人連合会の認証手数料、国税庁の令和8年4月1日現在法令等の案内を照合しました。公益法人制度は2025年4月施行の改正後のFAQ、社会保険は2026年10月更新の案内を参照しています。期間の2〜3週間は自治体が示す書類作成後の目安で、全国一律の期限ではありません。
- e-Gov法令検索:一般社団法人及び一般財団法人に関する法律
- e-Gov法令検索:会社法
- 法務省:一般社団法人及び一般財団法人制度Q&A
- 法務局:商業・法人登記の申請書様式
- 法務局:理事会及び監事を設置しない一般社団法人の設立・記載例(PDF)
- 法務省:商業・法人登記のオンライン申請
- 法務省:商業・法人登記の郵送申請
- 日本公証人連合会:認証の手数料
- 日本公証人連合会:定款認証・一般社団法人の認証手続き
- 国税庁:No.7141 印紙税額の一覧表(その2)
- 国税庁:非営利型法人の要件
- 国税庁:No.5100 新設法人の届出書類
- 国税庁:法人税のあらましと申告の手引(2025年版)
- 内閣府:NPO法人の認証制度
- 内閣府:公益法人制度とNPO法人制度の比較(設立要件を参照)
- 内閣府:公益法人等制度改革
- 内閣府:公益法人制度の2025年4月からの変更
- 内閣府:公益法人制度のFAQ
- 横浜市市民協働推進センター:FAQ
- 日本年金機構:適用事業所と被保険者
- 国税庁:税についての相談窓口