この記事の結論
- 源泉徴収は、取引先が報酬を支払う際に所得税などを差し引いて国へ納める仕組みです。受け取る人にとっては税金の前払いに当たり、すべてのフリーランスの仕事が対象になるわけではありません。
- 原稿料・講演料などの対象報酬は、同じ人への1回の支払の100万円以下の部分が10.21%、超える部分が20.42%です。2027年から税の内訳は変わりますが、この合計税率は変わりません。仕事の種類によって計算の特例があるため、全報酬に同じ式は使えません。
- 差し引かれた税額は、確定申告で年間の所得に対する税額と精算します。納め過ぎなら還付(税金が戻ること)になりますが、追加納付になる場合もあります。請求書・支払明細・入金記録をそろえ、収入と源泉徴収税額を分けて確認しましょう。
この記事は、日本国内に住むフリーランス・個人事業主が、仕事の報酬を受け取る場面の説明です。原稿料やデザイン料などを中心に、対象・計算・請求書・確定申告での精算を扱います。海外の居住者への支払などは別のルールがあるため、同じ式を当てはめないでください。
確認日:2026年11月5日。金額・氏名・会社名を使った例はすべて架空です。2026年の報酬を基本とし、2027年以後の税制改正も区別して説明します。
源泉徴収とは、支払時に差し引いた税金を取引先が国へ納める仕組み
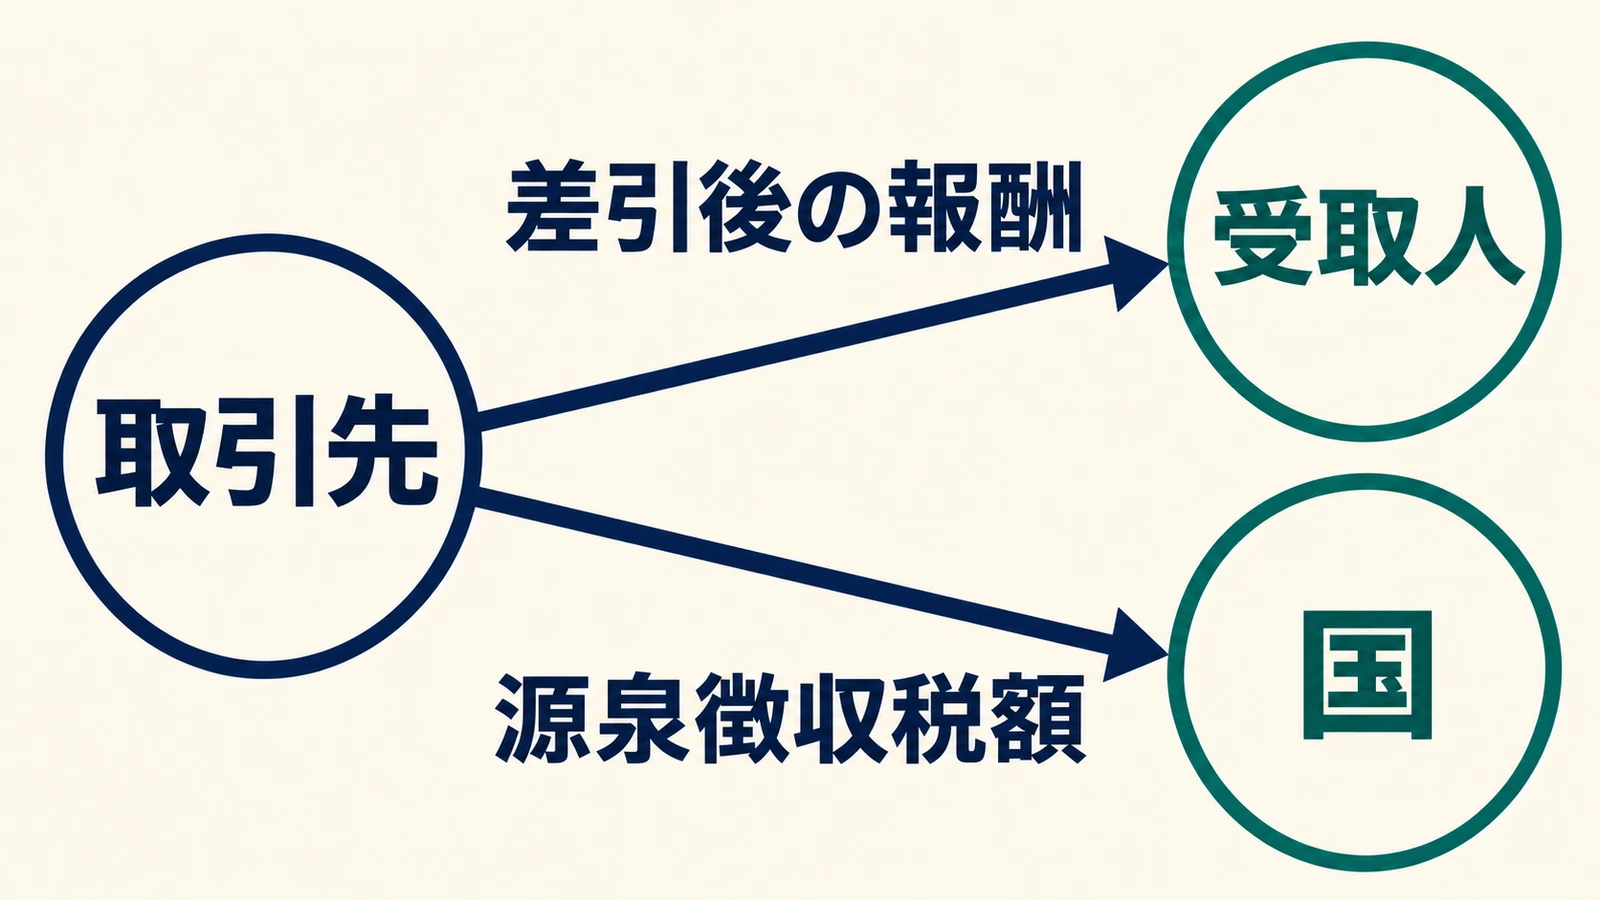
本来の所得税は、1年間の所得や控除(税額の計算で差し引ける金額)を踏まえて計算します。それとは別に、一定の報酬では支払の都度、取引先が所得税などを徴収します。これを源泉徴収、徴収・納付する立場の人を源泉徴収義務者といいます。制度の説明は国税庁 No.2110「事業主がしなければならない源泉徴収」が根拠です。
図のように、取引先からは「差引後の報酬」を受け取り、差し引かれた「源泉徴収税額」は取引先が国へ納付します。この税額は取引先への手数料や値引きではありません。入金が請求額より少ないときは、まず源泉徴収なのか、振込手数料など別の差引きなのかを明細で確かめます。
給与の年末調整と、仕事の報酬を精算する確定申告は別に考える
年末調整は、勤務先が給与に係る年間の所得税などの過不足を精算する手続きです。フリーランスの報酬は、取引先が年末調整する形では精算されません。給与の税額表を報酬に使うこともできません。副業が雇用契約による給与かどうかや申告の要否は、副業の確定申告が必要になる条件で確認してください。
対象かどうかは、報酬の種類と支払者の区分を順に確認する
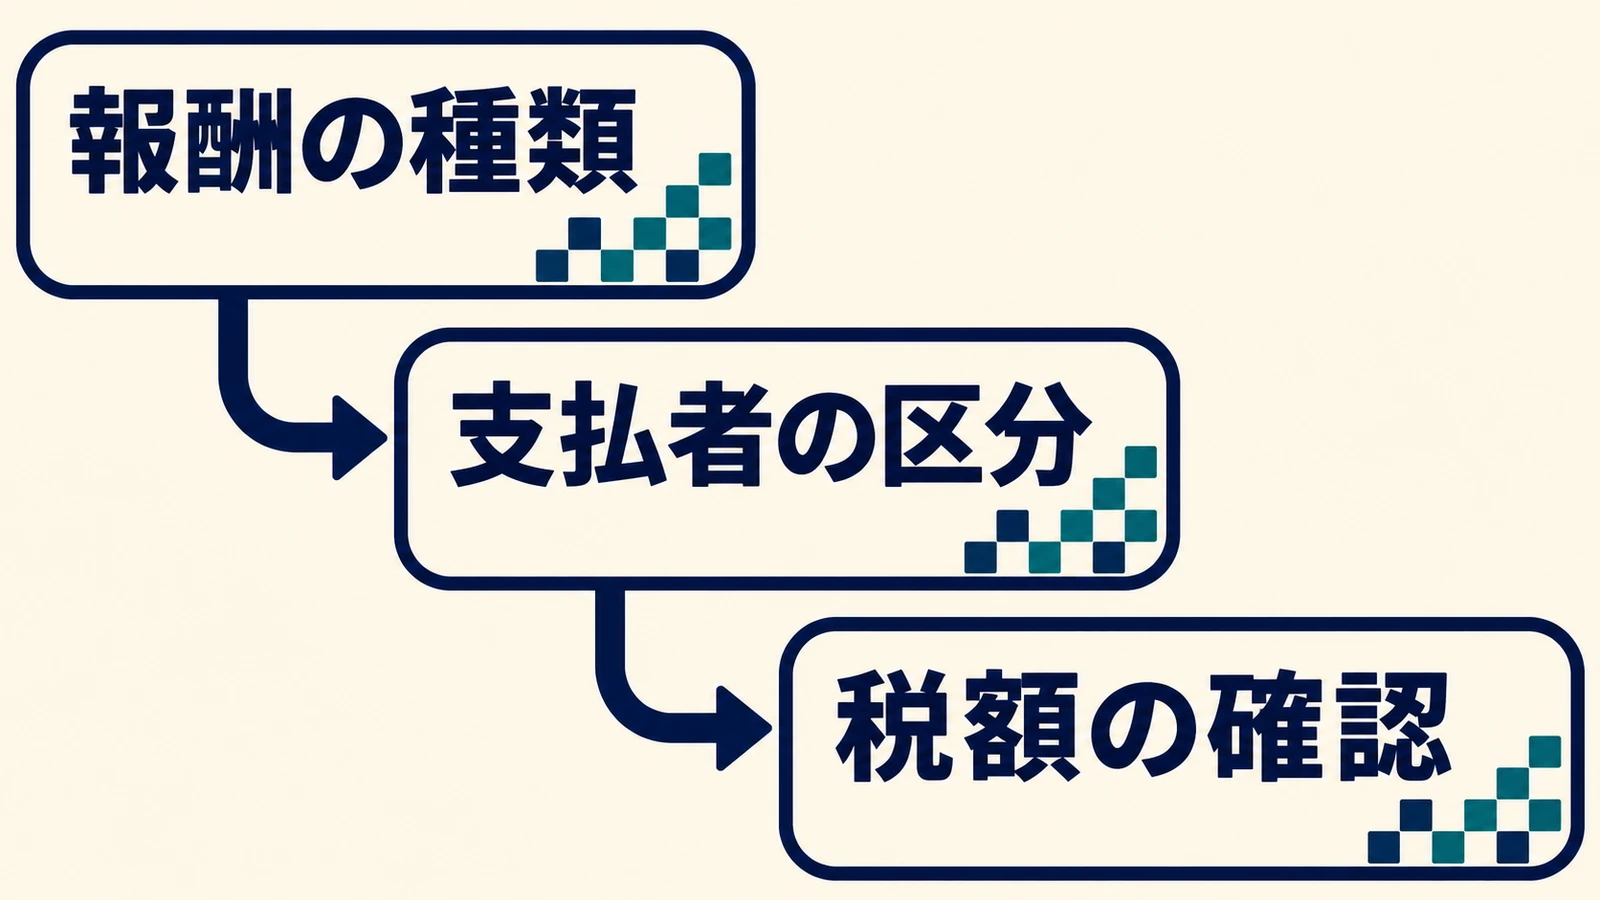
「業務委託」「フリーランス」という契約上の呼び方だけでは、源泉徴収の対象は決まりません。図の順に、まず報酬の種類、次に支払者の区分を確認し、その後で税額を計算します。以下は、受取人が国内の個人である場合の主な区分です。
| 仕事・支払の例 | 源泉徴収の確認点 |
|---|---|
| 原稿・講演・デザイン・翻訳や通訳など | 対象となる報酬の例。契約名だけでなく実際の仕事内容を確認する |
| 弁護士・税理士・司法書士等の報酬、芸能・スポーツ関係等 | 法律に定める対象がある。ただし控除額や計算方式が異なるものもあり、この記事の原稿料の式を一律に使わない |
| 謝金・取材費・調査費・車代という名目の支払 | 実態が原稿料・講演料と同じなら対象。名前を変えるだけでは対象外にならない |
| 試験問題の出題料・答案の採点料など | 国税庁は原稿料に含まれない例として明示。他の対象報酬や給与に当たる場合は、その区分で別に確認する |
| ラジオ・テレビ等のモニターへの報酬 | 国税庁の表では原稿料に類似するが該当しない例。実態が別の対象報酬にならないか確認する |
たとえば「記事を書く仕事」と「試験答案を採点する仕事」は、どちらも文章に関わるから同じ原稿料、とは判断しません。複数の業務を一括で請け負う場合は、契約書や明細で業務の内訳を示し、どの部分がどの区分なのかを支払者と確認します。詳しい対象・対象外の対比は国税庁の報酬・料金の一覧で確かめられます。
旅費・宿泊費も、本人へ渡される場合は原則として報酬等に含まれます。ただし、通常必要な範囲の費用を支払者が交通機関やホテル等へ直接支払う場合は、報酬等に含めなくてよい扱いがあります。立替えの名目だけで除外せず、支払経路を国税庁の原稿料・講演料の案内に沿って確認します。
同じ原稿料でも、給与を払わない個人からの支払などは扱いが異なる
- 会社などから対象報酬を受け取る場合:支払者が源泉徴収を行うのが原則。
- 個人から対象報酬を受け取る場合:その個人が給与等の支払者でなければ、原則として報酬の源泉徴収は不要。給与を払っていても、常時2人以下の家事使用人だけに払う個人は例外となる。
- ただしホステス等への報酬などには上の例外が使えない場合がある。自分の報酬区分と支払者の条件を合わせて確認する。
家事使用人は、家事の手伝いなどに従事する人です。従業員へ給与を支払っている個人は、その給与の源泉税が0円でも、対象報酬を支払う際の源泉徴収が必要になる場合があります。根拠は国税庁 No.2793「報酬・料金等の源泉徴収義務者」です。取引先が個人事業主だから一律に不要、会社だから全種類の業務委託が対象、のどちらでもありません。
原稿料などは100万円まで10.21%、超える部分は20.42%で計算する
以下は原稿料・講演料などに使う式です。1年間の売上合計ではなく、同じ人に対する1回の支払金額で区分します。計算の基礎となる支払金額をAとすると、国税庁No.2795の式は次のとおりです。
| 源泉徴収の対象額A | 源泉徴収税額の計算 |
|---|---|
| 100万円以下 | A×10.21% |
| 100万円超 | 102,100円+(A−100万円)×20.42% |
端数は税の種類ごとに丸めず、合計額で処理する
100万円を超えても、総額すべてに20.42%を掛けるわけではありません。最初の100万円には10.21%、超える部分には20.42%を掛け、合計額の1円未満を切り捨てます。所得税部分と特別税部分を別々に丸めて足す計算ではありません。
2027年から防衛特別所得税が加わるが、合計10.21%・20.42%は変わらない
2026年は、所得税に加え、復興特別所得税(復興財源のため所得税に上乗せする税)が所得税額の2.1%課されます。所得税率10%の報酬なら、10%×102.1%=10.21%となります。報酬額に2.1%をそのまま加える計算ではありません。
令和8年度改正により、2027年1月1日以後に生ずる所得には防衛特別所得税(防衛財源のための上乗せ税)が所得税額の1%加わり、復興特別所得税は所得税額の1.1%になります。上乗せ分の合計は2.1%のままなので、今回の報酬の合計税率10.21%・20.42%と計算方法は変わりません。復興特別所得税の課税期間は2047年末まで延長されます。国税庁の改正を反映した案内と改正後のQ&A・問5〜6で確認しました。
報酬10万円の例は税額10,210円で、消費税を明確に分けるかも確認する
架空の個人ライター「見本 花」が、架空の株式会社みほん編集社へ2026年11月に原稿を納品し、原稿料10万円と消費税等1万円を明確に分けて請求する例です。支払者は源泉徴収義務者で、他の手数料や立替えはないものとします。源泉徴収の対象は報酬10万円とし、100,000円×10.21%=10,210円です。
| 請求書の項目 | 架空の記載例 |
|---|---|
| 発行者・宛先 | 見本 花(架空)/株式会社みほん編集社 御中(架空) |
| 取引内容 | 2026年11月納品分の原稿料 |
| 報酬額(消費税を除く額) | 100,000円 |
| 消費税等の額 | 10,000円(報酬額とは明確に区分) |
| 請求合計(源泉徴収前) | 110,000円 |
| 源泉徴収税額 | 10,210円(100,000円×10.21%) |
| 差引振込額 | 99,790円(110,000円−10,210円) |
原則は、消費税等を含む支払額が源泉徴収の対象です。ただし、請求書等で報酬・料金の額と消費税等の額が明確に区分されていれば、報酬・料金の額だけを対象にできます。合計に「税込」とだけ書くことと、税額を区分して示すことは違います。この例では10万円と1万円を分けているため、報酬10万円を計算の基礎にしています。
この取扱いはインボイス制度の開始後も同じで、インボイスの登録がない事業者が発行する請求書等でも、明確に区分されていれば同じ扱いができます。根拠は国税庁 No.6929「消費税等と源泉所得税等」と原稿料等の請求書の区分に関する案内です。登録の有無・消費税の負担の判断は、インボイス登録の判断基準と消費税の計算例で確認し、源泉所得税とは別に考えてください。
1回の支払が100万円を超える例は、超過分の計算後に端数を切り捨てる
次は、国内の個人が受け取る架空の原稿料です。消費税等の額を区分せず、1回の請求・支払総額1,234,567円の全額を源泉徴収の対象とする設定です。前の例とは消費税の表示条件が異なり、この総額に消費税を追加する例ではありません。他の差引きはないものとします。
| 計算の段階 | 計算と金額 |
|---|---|
| 最初の100万円の税額 | 1,000,000円×10.21%=102,100円 |
| 100万円を超える部分の税額 | 234,567円×20.42%=47,898.5814円 |
| 合計して1円未満を切捨て | 102,100円+47,898.5814円=149,998.5814円 → 149,998円 |
| 差引後に受け取る金額 | 1,234,567円−149,998円=1,084,569円 |
これは仕事の成果に対する報酬の総額が決まっている例で、「手取りでこの額を受け取る」という契約とは計算が異なります。見積もり時に、報酬総額・消費税等・源泉徴収後の振込額のどれを合意したのかを明らかにしておきましょう。
確定申告では、年間の税額と源泉徴収税額を比べて過不足を精算する
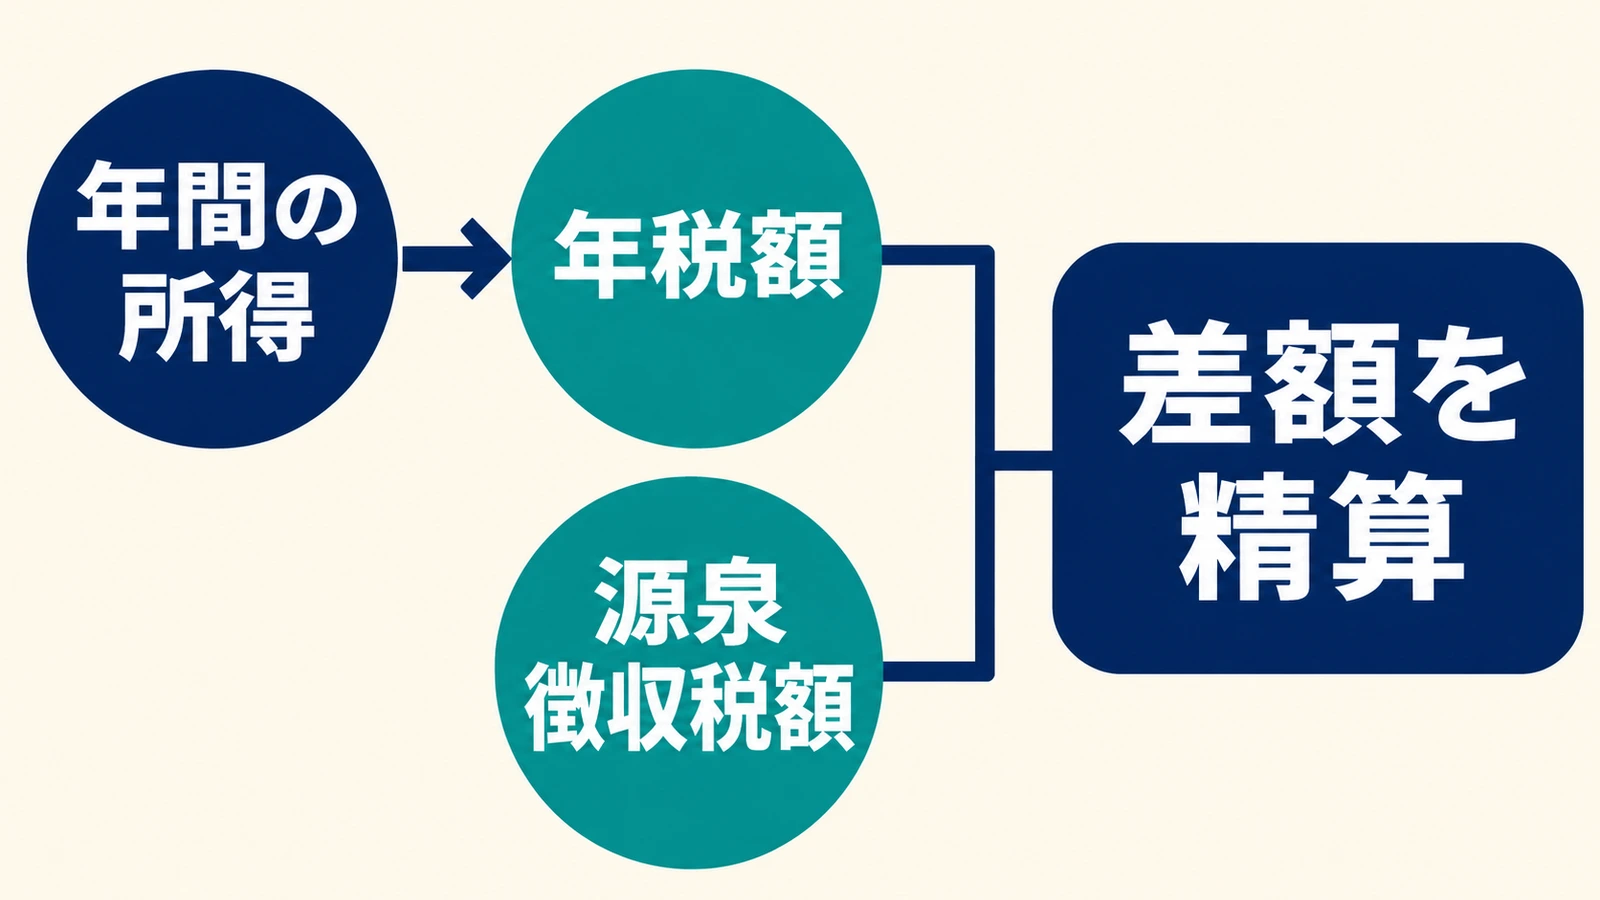
源泉徴収の10.21%は、あなたの最終的な所得税率を決める数字ではありません。確定申告では、報酬を含む年間の収入、必要経費、ほかの所得、各種の控除などから年税額(1年間の所得に対して計算した税額)を出し、源泉徴収税額などを差し引きます。
図の「年間の所得」から求めた「年税額」より、前払いした源泉徴収税額などが多ければ、その過払い分が還付の対象です。少なければ追加納付になる場合があります。源泉徴収された全額が、そのまま戻るとは限りません。還付の基本は国税庁 No.2030「還付申告」で確認できます。
報酬から税金が引かれたかどうかだけで、申告が必要・不要とは決まりません。給与もある人は給与の源泉徴収税額も含め、対象年分の所得全体を計算します。申告全体の準備、提出、納税までの手順は、個人事業主・フリーランスの確定申告のやり方にまとめています。
申告前に請求書・支払明細・入金記録を年間で照合する
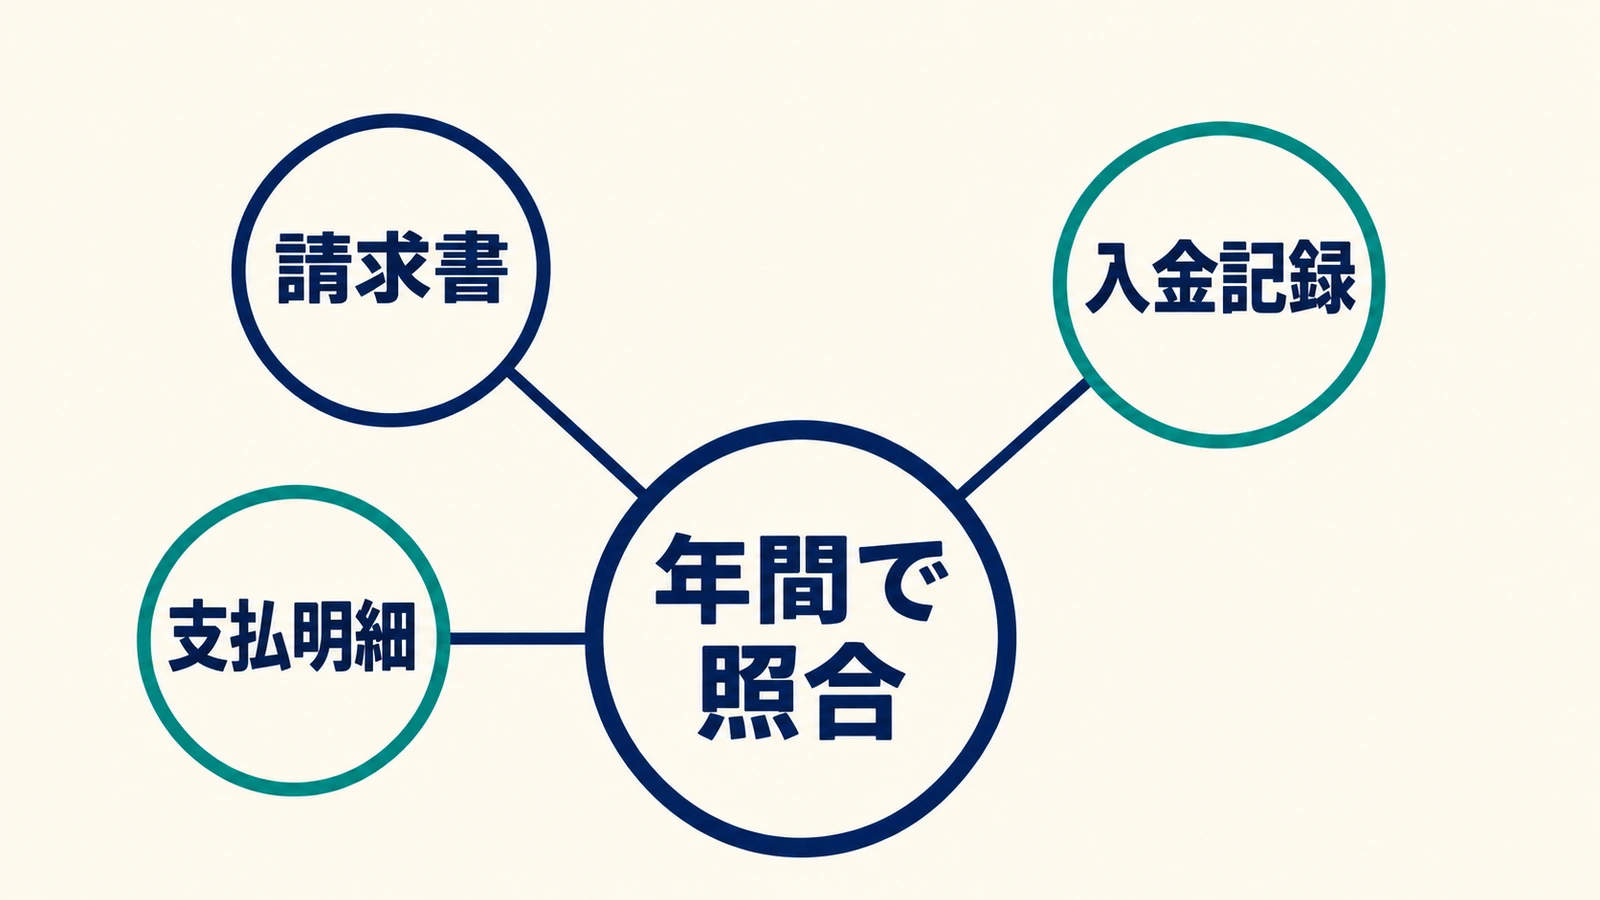
報酬から源泉徴収されても、売上を源泉徴収後の振込額だけで記録するわけではありません。源泉徴収税額を差し引く前の報酬額を確認し、税額を別に集計します。消費税を売上に含めるかどうかは、自分の消費税の経理方式に合わせて整理します。
例の10万円の報酬では、振込額99,790円をそのまま報酬額にすると、消費税と源泉税の両方が混ざります。「報酬100,000円」「消費税等10,000円」「源泉徴収10,210円」「振込99,790円」を対応させて残すと、申告に使う金額を照合できます。源泉徴収税額を売上の値引きや事業の必要経費として二重に差し引かないようにします。
- 取引先ごとに、報酬の内容・請求額・消費税等の区分・源泉徴収税額・入金日と金額を対応させる。
- 年末の未入金や、年をまたいで支払われる報酬は、その年分の収入と源泉税額の扱いを確認する。
収入は、原則として受け取る権利が確定した年に計上します。入金日だけで年を分けず、国税庁の収入金額の案内と帳簿を照合してください。未払報酬に係る源泉税額には申告上の別の記載が必要な場合があるため、入金済みの例をそのまま使わず、年分別の記載要領や税務署で確認します。
支払調書は受取人に必ず届く書類ではない
支払調書は、支払者が報酬や源泉徴収税額等を記載し、所定の条件で税務署へ提出する書類です。「報酬、料金、契約金及び賞金の支払調書」について、支払者に受取人本人へ交付する法律上の義務はありません。給与の源泉徴収票と同じように、全取引先から届く前提で待たないようにします。根拠は国税庁FAQ・Q3-1です。
写しが届けば請求書・帳簿と照合する資料にできますが、届かない場合も請求書、支払明細、入金記録を基に金額を整理します。税務署へ支払調書を出す金額基準と、源泉徴収するかどうかは別の判定です。「少額で支払調書が届かないから源泉税も0」と推測しないでください。提出範囲は国税庁 No.7431「報酬等の支払調書の提出範囲」に示されています。
申告書には、収入の内訳と源泉徴収税額を対応させて入力する
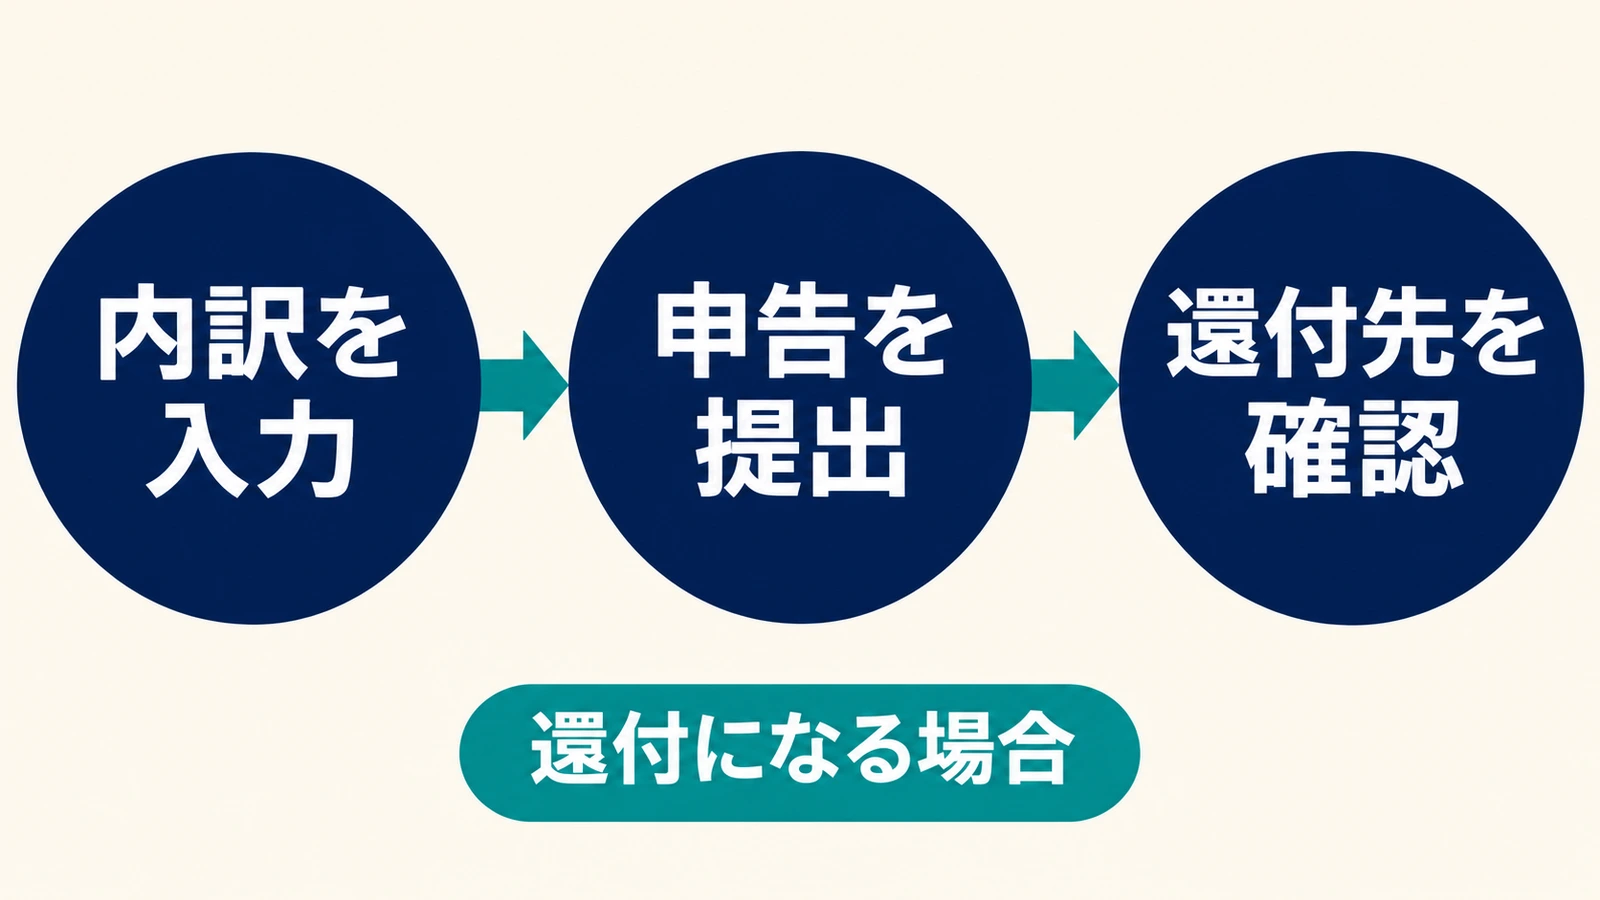
国税庁の確定申告書等作成コーナーを使う場合は、所得の区分に合う場所へ年間の収入・経費等を入力し、源泉徴収された収入の内訳に進みます。事業所得なら、当日公開中の令和7年分の案内では「事業所得の入力」の下にある「源泉徴収された収入の内訳」から入力します。国税庁の入力方法を参照してください。
2026年分は申告書の様式が変わり、複写式の控え用紙も廃止されます。国税庁の令和7年分手引きの冒頭にある案内に従い、2026年分には変更後の様式を使い、必要な控えを自分で作成・保管してください。次の表は現行案内の欄の対応関係であり、年分に合う手引きで表示や欄番号を確認します。
| 確認する場所 | 入力・記載する内容 |
|---|---|
| 所得の区分と収入 | 事業所得等の該当する区分へ、源泉徴収前の報酬を含む年間の数字を入力する。源泉徴収されたかだけで所得区分を選ばない |
| 収入の内訳/第二表の「所得の内訳」 | 所得の種類・報酬の種目、支払者の氏名や名称・所在地、収入金額、源泉徴収税額などを資料と照合する |
| 第一表の「源泉徴収税額」 | 第二表等の内訳に対応する合計を確認する。給与もあれば、その源泉徴収税額との漏れ・重複も点検する |
| 還付金の受取先 | 還付になる場合は本人名義の口座等の受取方法を確認し、申告書の提出と控えの保存まで行う |
紙の欄の対応は国税庁の令和7年分の確定申告の手引きで確認できます。申告して還付になる場合は、本人名義の口座などの受取先を指定します。口座への振込みは、e-Taxの受取先の案内に沿い、氏名・金融機関・支店・口座番号等を確かめてください。
提出後は受信結果や控えを保存します。e-Tax(国税の申告などをオンラインで行う仕組み)の利用者識別番号を持つ人は、WEB版の「マイページ」→「還付・納税関係」から還付金の処理状況を確認できます。通常はe-Taxで申告して約2週間後、書面なら約1か月後から確認可能となる目安であり、その日に入金されるという意味ではありません。詳細はe-Tax「還付金処理状況確認について」を参照してください。
還付申告の5年間と、申告が必要な人の期限を取り違えない
| 今の状況 | 期限と手続きの考え方 |
|---|---|
| 通常の確定申告が必要な人 | 原則、翌年2月16日〜3月15日の申告期間に提出。2026年分の通常の期限は2027年3月15日 |
| 申告義務はないが、納め過ぎの還付を受けたい人 | 還付申告は翌年1月1日から5年間。2026年分なら2027年1月1日〜2031年12月31日 |
| すでに申告した後で、源泉徴収税額の記入漏れ等に気づいた人 | 期限前後と誤りの内容に応じて訂正。期限後に税額を多く申告した等の場合は、更正の請求を検討する。原則は法定申告期限から5年以内 |
更正の請求は、多く申告した税額などを正すよう税務署へ求める手続きです。申告義務のない人の初めての還付申告と、提出済み申告の訂正では起点が異なります。還付申告をした人の更正の請求は、その提出日から5年以内となるなどの扱いもあるため、申告を間違えたときの公式案内で自分の手続きを確認します。「還付は5年あるから」と通常の申告を遅らせないでください。
記録の集計・申告の入力・判断の相談で、使う道具を分ける
- 記録の集計から始める人:取引先ごとの一覧で報酬・源泉税・入金を照合する。会計ソフトを使う場合も、消費税の処理と源泉税の集計を分けて確認する。
- 申告の入力を進める人:国税庁の作成コーナーで、対象年分と所得区分に対応する源泉徴収税額の入力案内を確認する。
- 対象報酬や年またぎ、複数業務の内訳で迷う人:契約書・請求書・支払明細をそろえて税務署や税理士へ確認する。
一般的な制度の質問は国税庁の相談窓口から確認できます。個別の税額計算や申告の依頼は税理士へ相談してください。
よくある質問
請求書に源泉徴収税額を書かなければ、差し引かれない?
源泉徴収の要否は請求書に税額を記載したかどうかだけでは決まりません。対象報酬を源泉徴収義務者が支払う場合は、その支払時に徴収する仕組みです。記載漏れがある場合も、対象額と実際の差引額を支払者と照合してください。
源泉徴収されなかった報酬は、確定申告に書かなくてもよい?
源泉徴収は支払時の徴収方法であり、年間の課税対象となる所得の範囲を決めるものではありません。対象外や義務のない相手からの報酬も、所得区分と自分の申告条件に従って集計します。
支払明細の差引額が計算と違うとき、どちらを申告する?
請求書の税額をそのまま写したり、入金差額を全額源泉税とみなしたりせず、支払者へ内訳を確認します。消費税の区分、振込手数料、未払、訂正の有無などを資料で確かめ、解消しない場合は税務署へ確認して申告します。
まず1件の支払を照合し、年間の報酬と源泉徴収税額をそろえる
最初に、直近1件の請求書・支払明細・入金記録を並べ、報酬額、消費税等、源泉徴収税額、振込額がつながるかを確認しましょう。その形で取引先ごとの年間一覧を作り、申告に含める所得と源泉徴収税額をそろえます。対象や計算の違いは支払者と確認し、個別の税務判断は税務署や税理士へ相談してください。
出典と確認日
以下の国税庁・e-Taxの案内を2026年11月5日に確認しました。金額・氏名等の例は架空です。2027年以後の合計税率が変わらないことを改正Q&Aで確認し、申告書・請求書・e-Tax画面を生成画像で再現していません。
- 国税庁 No.2110「事業主がしなければならない源泉徴収」
- 国税庁 No.2792「源泉徴収が必要な報酬・料金等とは」
- 国税庁 No.2793「報酬・料金等の源泉徴収義務者」
- 国税庁 No.2795「原稿料や講演料等を支払ったとき」
- 国税庁 No.2507「復興特別所得税の源泉徴収」
- 国税庁「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」(PDF)
- 国税庁「令和8年版 源泉徴収のあらまし・報酬料金等」(PDF)
- 国税庁 No.6929「消費税等と源泉所得税等」
- 国税庁 No.2030「還付申告」
- 国税庁 No.2020「確定申告」
- 国税庁「法定調書に関するFAQ」Q3-1
- 国税庁 No.7431「報酬等の支払調書の提出範囲」
- 国税庁 作成コーナー「事業所得の源泉徴収税額の入力方法」(令和7年分)
- 国税庁 No.2200「収入金額とその計算」
- 国税庁 No.2026「確定申告を間違えたとき」
- e-Tax「還付金処理状況確認について」
- 国税庁「令和7年分 所得税及び復興特別所得税の確定申告の手引き」(PDF)
- e-Tax「還付金の受取先の指定方法」
- 国税庁「税についての相談窓口」