この記事の結論
- インボイス登録は一律に必要とはいえません。取引先が必要とするか、登録後の消費税をいくら見込むかを、売上規模・事務負担と一緒に比べます。免税事業者(消費税の納税義務が免除される事業者)でも登録すれば、原則として消費税の申告が必要になります。
- 個人事業主の2割特例は、通常の年単位の課税期間なら2026年分まで。令和8年度改正で、要件を満たす個人事業主には2027・2028年分の3割特例が設けられました。登録後ずっと2割で済むわけではありません。
- 申請はe-Tax(国税の手続きをオンラインで行う仕組み)か郵送で進めます。まず自分の免税・課税の区分と取引先の要望を確かめ、登録希望日・申請日・登録後の申告方法を決めましょう。
これから登録するか迷っている国内の個人事業主・フリーランス向けに、判断材料、納税額の比較、申請、登録後と取消しまでを説明します。インボイスの記載項目そのものは、領収書をインボイスにするときの書き方と見本で確認できます。
確認日:2026年11月5日。以下の金額例は編集部が条件を置いた架空の例です。個別の登録の要否や税額を判定するものではありません。
インボイス登録とは、適格請求書を発行できる事業者になること
インボイス(適格請求書)は、取引の税率や消費税額などを相手に伝える書類・データです。税務署の登録を受けた適格請求書発行事業者が交付できます。登録するかどうかは事業者の判断ですが、登録しない人はインボイスを発行できません。制度の根拠は国税庁 No.6498「インボイス制度」です。
買い手が消費税を原則の方法で計算するときは、売上に係る消費税から、仕入れ・経費に係る消費税を差し引きます。この差引きを仕入税額控除といい、原則として帳簿とインボイス等の保存が必要です。取引先が登録番号を求める理由は、主にこの計算にあります。
免税事業者は消費税の納税義務が免除される事業者、課税事業者は免除されない事業者です。原則の免税判定は、個人なら2年前の課税売上高が1,000万円以下かどうか。ただし前年1〜6月の売上等による判定、課税を選ぶ届出、高額な資産の取得などの例外があり、今年の売上だけでは決まりません。課税売上高は、消費税の課税対象となる売上の金額です。国税庁の免税判定の案内で区分を先に確認します。
登録の判断は、取引先・売上・納税額の材料を並べて行う
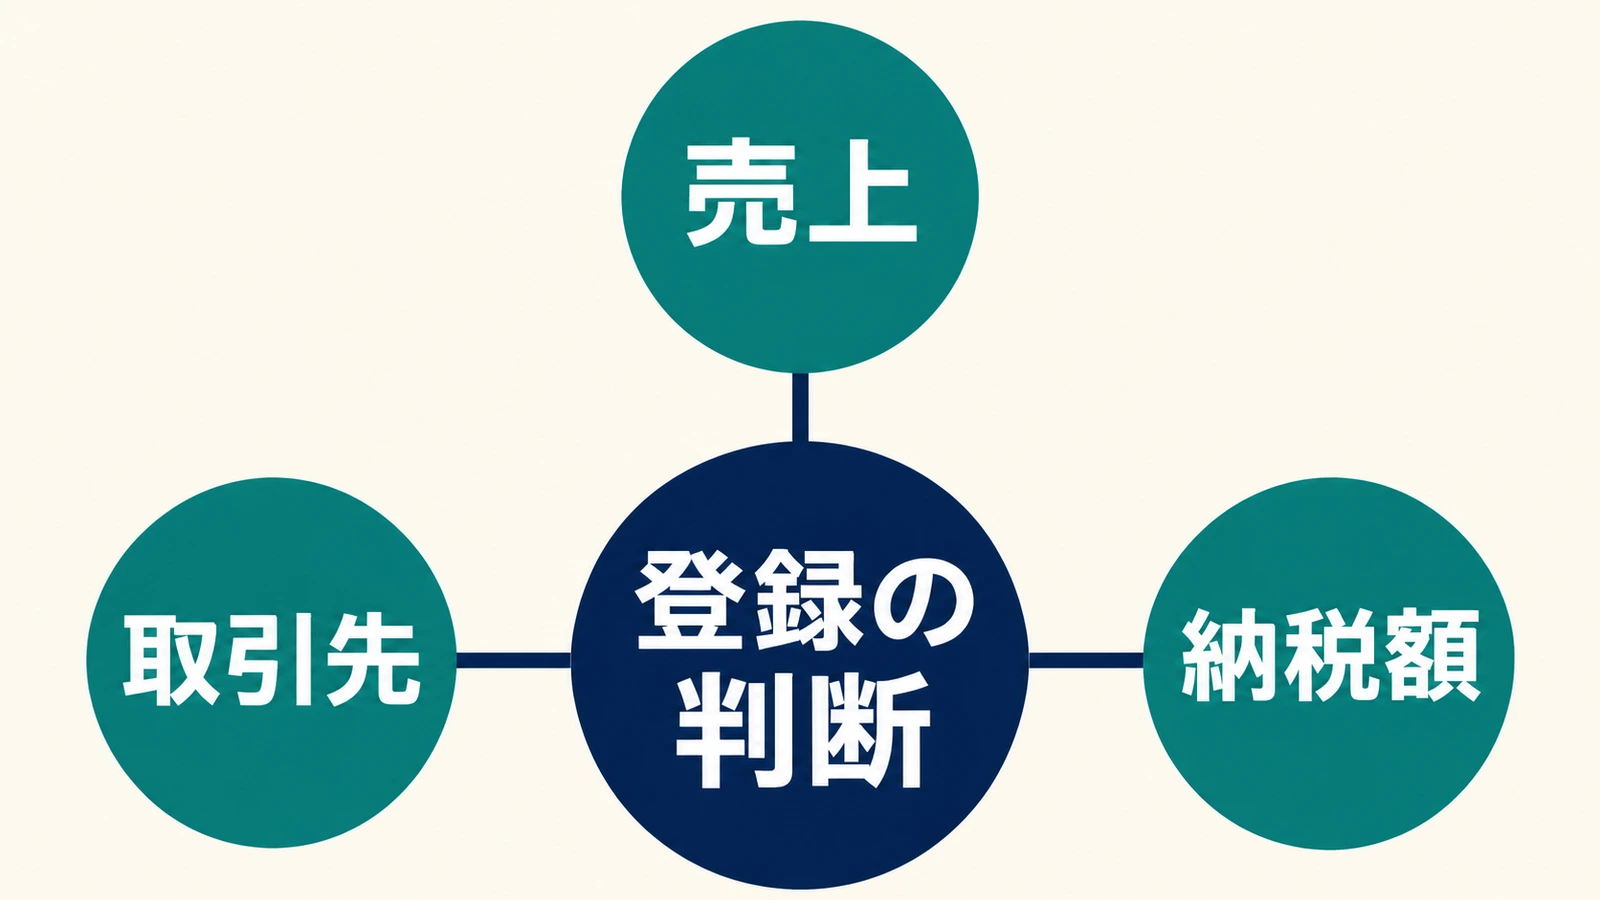
図の「取引先」「売上」「納税額」は、登録の判断に一緒に使う材料です。会社が相手か、消費者が相手かだけで結論を出さず、取引先の消費税の計算方法や、実際の契約条件まで確かめます。次の表は一般的な検討の順序で、個別の税務判断ではありません。
| 判断材料 | 確かめる内容 | 判断に使う見方 |
|---|---|---|
| 主な取引先 | 会社・個人事業者が多いか、一般消費者が多いか | 原則の計算で仕入税額控除を行う取引先なら、インボイスを求める理由がある。消費者中心なら、その必要性は比較的小さい |
| 取引先からの求め | 登録が契約条件か、いつから必要か、登録しない場合の価格・継続条件 | 「会社相手だから登録」と決めず、既存の取引先と新規の取引先の要望を確認する |
| 売上の規模と課税区分 | 2年前の課税売上高、前年1〜6月の売上等、過去の届出 | すでに課税事業者なら、登録の有無とは別に消費税の申告が必要。免税なら登録により新たな負担が生じる |
| 納める消費税の見込み | 使える特例・計算方法、仕入れや設備投資の予定 | 今年だけでなく、3割特例の対象となる年や、その後の計算方法も確認する |
| 実務と公表への対応 | 請求書の変更、帳簿・保存、申告の時間、公表される氏名等 | 納税額のほか、作業時間や相談費用など自分に生じる負担も整理する |
会社との取引が多い人は、相手が必要とする理由と開始日を聞く
たとえば企業から制作を受託する人は、「登録番号が必須か」「いつの取引から必要か」「現在の税込報酬はどうなるか」を確認します。一方、相手が簡易課税など実際の仕入税額によらない方法で計算している場合は、インボイスがないことによる納税額への影響が異なります。相手の社内ルールも含め、登録の依頼の中身を分けて聞くと比較できます。
一般消費者が中心の人は、事業者向けの取引が混ざるかも確認する
個人客向けの教室などでは、消費者自身が仕入税額控除をするわけではありません。ただし、企業の研修や事業用の購入などが混ざれば求められる場面もあります。売上全体のうち、登録を求められる取引がどの程度かを見積もり、登録後の負担と並べてください。
登録しなくても事業は続けられるが、買い手の控除と取引条件を確認する
登録を受けないこと自体で事業ができなくなるわけではなく、通常の請求書や領収書は発行できます。ただし、インボイスとして交付することはできません。未登録でも、売上等の条件で課税事業者になれば消費税の申告は別に必要です。
原則の方法で計算する買い手には、免税事業者など未登録の相手からの仕入れについて、一定割合を控除できる経過措置があります。2026年10月から控除が一切できなくなるわけではありません。令和8年度改正後の割合は次のとおりです。財務省の改正解説と国税庁の改正資料8ページで確認しました。
| 仕入れを行う期間 | 控除できる割合 |
|---|---|
| 2023年10月1日〜2026年9月30日 | 仕入税額相当額の80% |
| 2026年10月1日〜2028年9月30日 | 同70% |
| 2028年10月1日〜2030年9月30日 | 同50% |
| 2030年10月1日〜2031年9月30日 | 同30% |
| 2031年10月1日以後 | この経過措置による控除なし |
この経過措置には、所定の請求書等と、適用を受ける旨を記載した帳簿の保存が必要です。一の未登録事業者からの税込課税仕入れ合計のうち適用できる上限は、2026年10月1日以後に開始する課税期間から1億円となり、超える部分には適用できません。単に相手が未登録というだけで、全取引について同じ控除額が自動的に決まるわけではありません。
登録を求められたときは、報酬や取引の継続条件を具体的に話し合い、登録する場合・しない場合の税込価格を書面などで確認しましょう。制度全体の相談先は国税庁のインボイス制度特設サイトから確認できます。
2割特例は2026年分まで、対象の個人は2027・2028年分に3割特例を使える
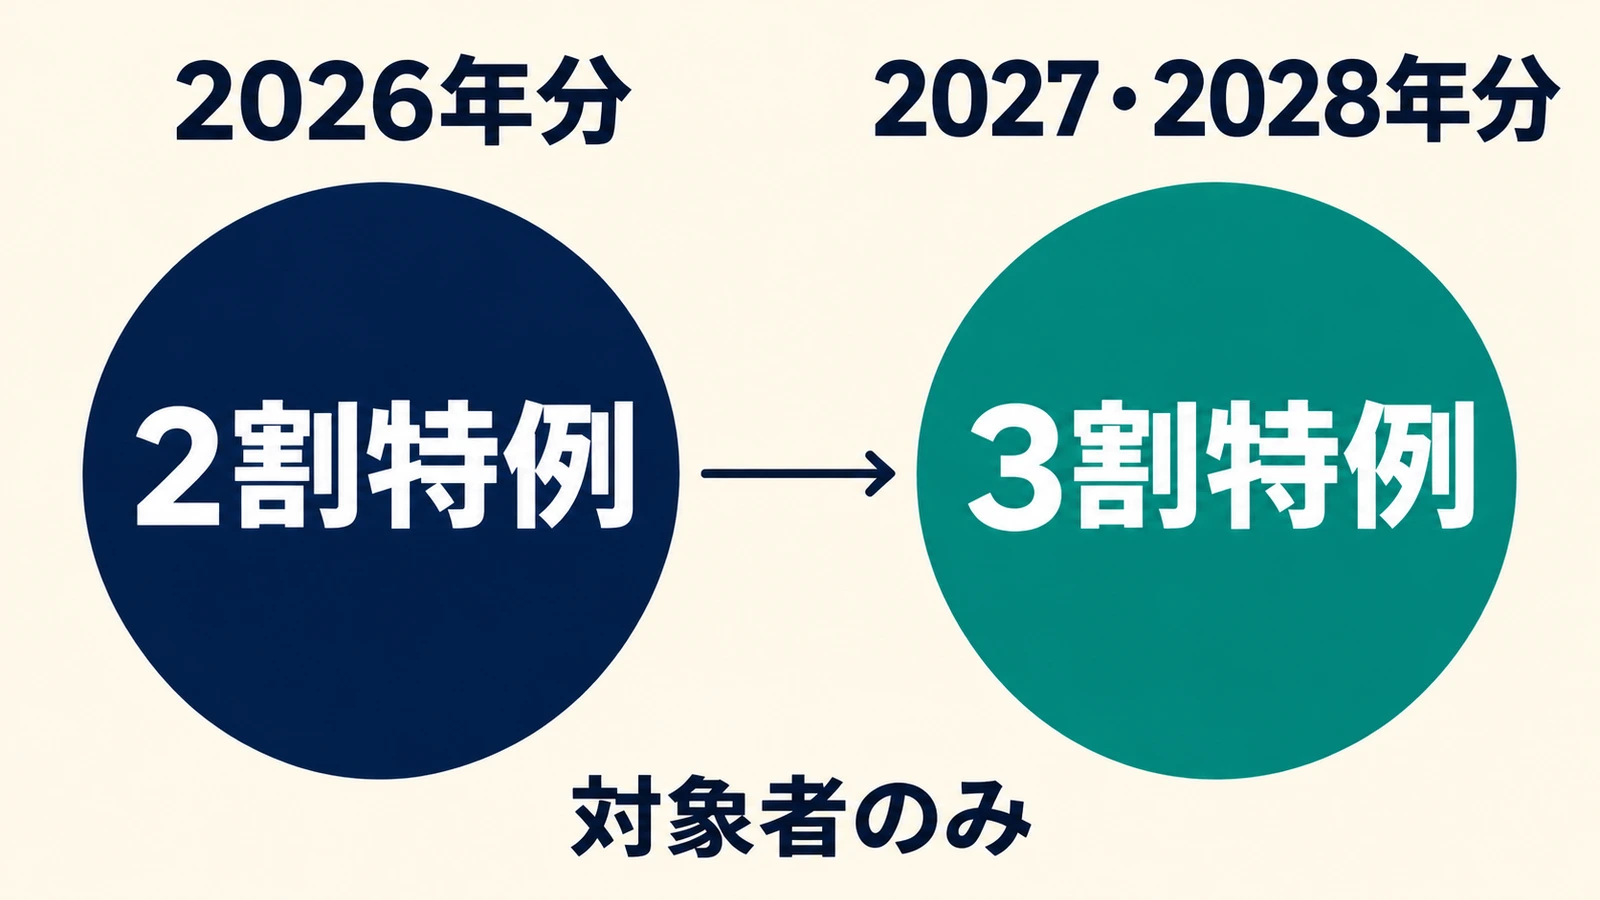
通常の個人事業主の課税期間(消費税を計算する期間)は1月1日〜12月31日です。2割特例は、制度を機に免税から登録した人などを対象に、2023年10月1日〜2026年9月30日までの日の属する課税期間に適用でき、通常の個人は2026年分が最後です。2026年9月30日までの売上だけに適用する、という意味ではありません。国税庁の適用年分の案内を参照してください。
令和8年度改正による3割特例は、対象となる個人事業主の2027年分・2028年分の納付税額を売上に係る消費税額の3割とする措置です。法人は対象ではありません。図は、この適用年の移り変わりを示しており、すべての登録者に自動で適用されるという意味ではありません。
対象判定では、登録を受けている個人であることに加え、2年前の課税売上高が1,000万円以下か、前年1〜6月の売上等の条件を満たすかを確認します。2027年分なら2025年、2028年分なら2026年の売上が基準期間の判定に使われます。課税期間の短縮、相続、高額な資産の取得による課税などには対象外の場合があるため、国税庁の適用可否フローチャート(2〜3ページ)に沿って確かめます。
2割・3割は、売上金額に掛ける割合ではない
売上に含まれる消費税額を基にした納税額の割合です。事前の特例適用の届出ではなく、申告書で適用する旨を記載します。簡易課税や原則の計算の方が納付額が少なくなる場合もあるので、適用できることと有利であることは分けて確認します。
同じ架空の売上でも、計算方法で納める消費税が変わる
架空の国内サービス業の個人が、2024・2025年の課税売上高は1,000万円以下で、特定期間等の条件も満たし、高額資産の取得などの除外要件はないとします。2026年を通じて登録済みで、税抜売上600万円・税込660万円、すべて税率10%だったとします。事業は簡易課税の第5種事業に該当し、税抜経費200万円・税込220万円について、原則の計算で20万円全額を控除できる帳簿・インボイスを保存しているものとします。私用、非課税の経費、返品、中間納付などはない設定です。
ここでは消費税と地方消費税の合計で仕組みを比べます。売上に係る税額は660万円×10÷110=60万円。各制度の適用条件と、必要な届出期限を満たした場合の選択肢を並べたもので、同じ年に複数の方法を併用する例ではありません。
| 計算方法 | この設定での計算 | 納付額の目安 |
|---|---|---|
| 2割特例(2026年分・対象者) | 60万円×20% | 12万円 |
| 簡易課税(第5種・みなし仕入率50%) | 60万円−60万円×50% | 30万円 |
| 原則の計算(一般課税) | 60万円−控除できる仕入税額20万円 | 40万円 |
| 参考:3割特例(2027・2028年分・対象者) | 同じ売上等の条件なら60万円×30% | 18万円 |
簡易課税は、実際の経費の税額に代えて、売上の税額に事業区分ごとのみなし仕入率(仕入れに係る税額として差し引くための割合)を掛ける方法です。基準期間の課税売上高が5,000万円以下などの条件と届出があり、業種が変われば率も変わります。根拠は国税庁 No.6505「簡易課税制度」です。
この例では特例の納付額が小さくなりますが、設備投資などで実際の仕入税額が多い年には、原則の計算で納付額が小さくなったり、還付(納め過ぎ等の税金が戻ること)が生じたりする場合があります。登録の判断では、契約上の税込売上がどう変わるかも含めて比較し、この表の差額だけを「登録による損得」とは考えないようにします。原則の計算は国税庁 No.6351「納付税額の計算のしかた」に沿って確認してください。
簡易課税の届出は原則前年末、特例から移る場合には期限の例外がある
登録申請と、簡易課税を選ぶ届出は別の手続きです。通常の個人が翌年から簡易課税を使う場合は、その課税期間の初日の前日、つまり前年12月31日までに「消費税簡易課税制度選択届出書」を提出します。年末が休日でも、原則の期限を翌営業日に延ばせると考えないでください。提出時期は国税庁の簡易課税の届出手続で確認できます。
| 使い始める場面 | 届出の期限の考え方 |
|---|---|
| 通常の個人が2027年分から使う | 原則2026年12月31日まで |
| 免税事業者が登録の経過措置で年の途中から登録し、その年から使う | その課税期間中。通常の個人なら登録した年の12月31日まで |
| 前年に2割特例・3割特例を使い、その翌年から移る | その翌年分の消費税の申告期限まで。2026年分に2割特例を使い2027年分から簡易課税へ移るなら、2028年3月31日まで |
令和8年度改正で、2割・3割特例を使った翌課税期間への移行は、原則としてその翌課税期間の申告期限までに延長されています。ただし、その翌課税期間が2026年9月30日以前に終了する場合は、その課税期間の末日までという旧期限の扱いです。通常の個人の今後の移行と、過去の期限を混同しないようにします。国税庁の移行措置の説明を確認してください。
簡易課税を選ぶ前に、設備投資の予定も確認する
簡易課税は選ぶと原則2年間は継続して適用します。特例の適用条件や高額な資産の取得による制限もあるため、申告時に毎回自由に原則の計算へ切り替えられるとは考えず、届出前に税理士等へ確認してください。
登録申請は、希望日を決めてe-Taxか郵送で進める
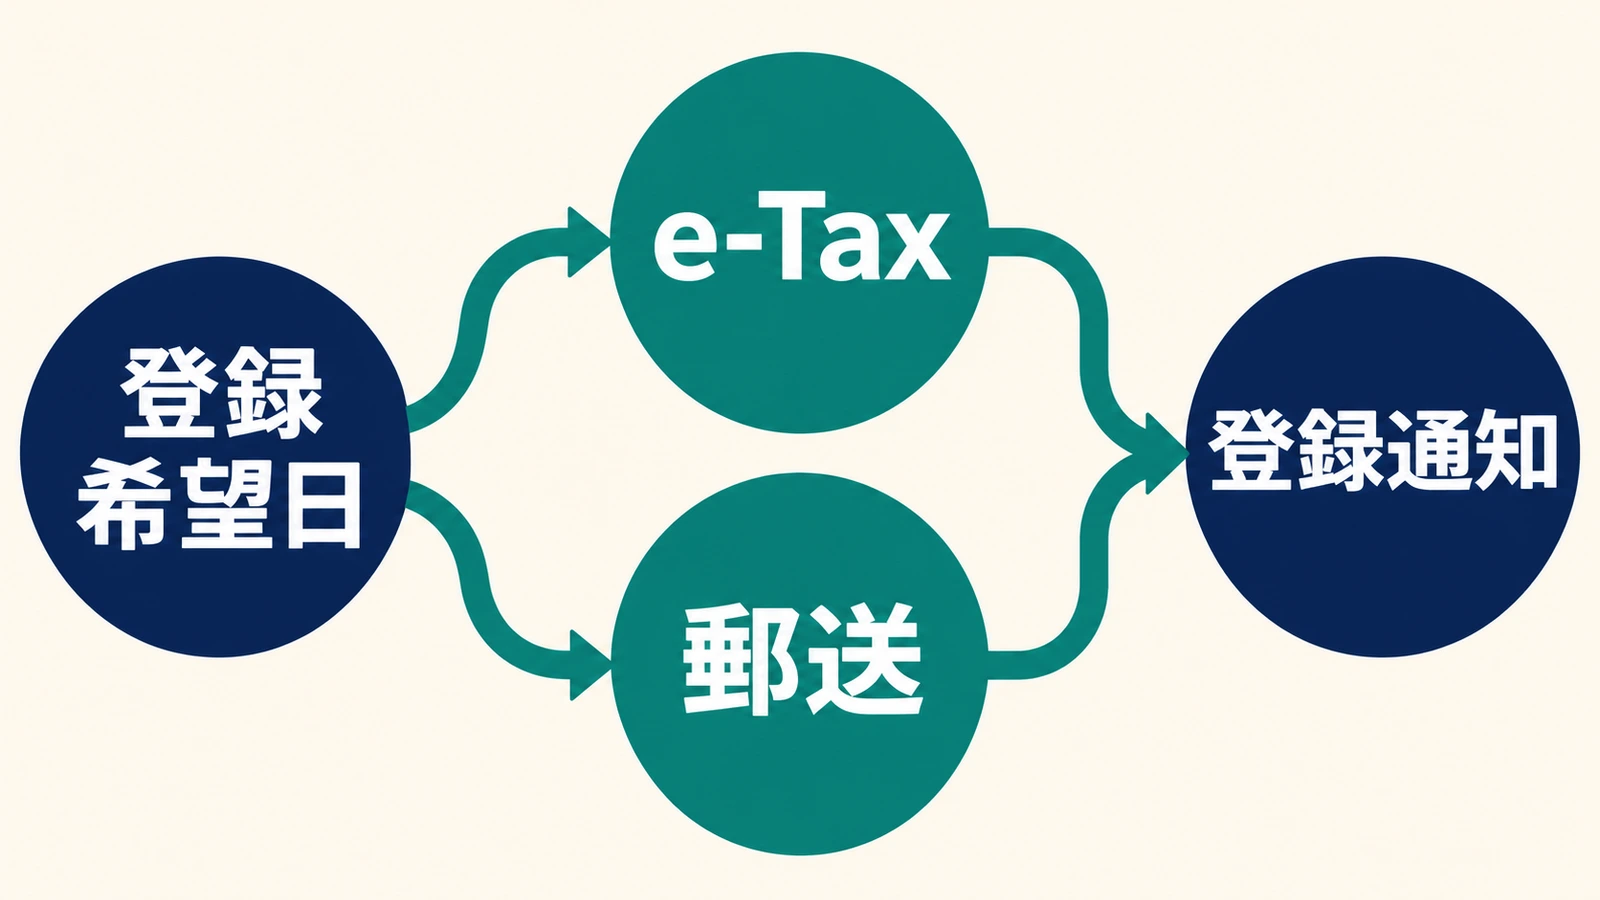
免税事業者が登録の経過措置を使う場合、登録希望日は申請書の提出日から15日以降の日を記載します。たとえば2027年1月1日から登録したいなら、2026年12月17日までに提出する関係です。登録希望日と、番号の通知が届く日は同じではないため、取引先への連絡に余裕を持って進めます。根拠は国税庁 D1-64「登録申請手続(国内事業者用)」です。
この途中登録の経過措置は、2029年9月30日の属する課税期間中までの登録が対象です。免税事業者が売上等によって次の課税期間から課税事業者となり、その初日から登録する場合にも、原則として初日から起算して15日前までの申請が必要です。すでに課税事業者の人や新規開業などでは条件が異なるため、申請書の該当ケースを確認します。
先に氏名・課税区分・希望日と、本人確認の準備をそろえる
- 氏名・納税地・連絡先と、所轄税務署を確認する。納税地は税務上の手続きをする場所の基準となる住所等。
- 現在の免税・課税の区分、過去の課税を選ぶ届出、売上等の情報を整理する。
- 取引先が必要とする開始日から登録希望日と申請日を決める。
- e-Taxなら電子証明書(オンラインで本人を確認する仕組み。マイナンバーカード等)・読み取り環境・暗証番号と、利用者識別番号を用意する。
- 紙なら公式の様式・記載要領・番号確認等の添付書類を確認し、提出用とは別に控えを作る。
e-Taxでは登録申請を選び、確認・署名・送信後に受信結果を残す
個人は、国税庁の登録申請の入口からe-Taxソフト(WEB版)へ進めます。スマートフォン・タブレットは国内の個人事業者に対応しています。利用者識別番号はe-Taxで使う16桁の番号で、個人番号とは別です。初めて使う人はWEB版で取得できます。
ログイン後、インボイス制度の「適格請求書発行事業者の登録申請(国内事業者用)」を選び、問答形式の案内に沿って本人情報・事業者区分・登録希望日などを入力します。内容を確認し、電子署名を付けて送信したら、受信結果と申請データの控えを保存します。具体的な表示は国税庁の端末別操作マニュアルで確認してください。
電子の登録通知を希望する場合は、通知の受取方法も設定し、後日メッセージボックスの「通知書等」を確認します。メール通知を設定していても、メールだけで登録番号を確認したことにせず、実際の登録通知データを保存しましょう。
郵送では公式様式に記入し、最新の送付先と添付物を確認する
国税庁の国内事業者用の申請様式・記載要領を開き、該当するケースの様式を使います。2026年11月5日確認の手続案内では、送付先は納税地を管轄する業務センターです。以前の案内にあるインボイス登録センター宛てと決めつけず、各国税局の業務センターの案内で、納税地に対応する宛先を確認します。
| 確認する欄・事項 | 記入・確認する内容 |
|---|---|
| 提出先と本人情報 | 所轄税務署、氏名・納税地・電話番号などを実際の情報で記入する |
| 事業者の区分 | 個人事業者であること、現在の免税・課税の区分に合う設問へ進む |
| 登録希望日等 | 免税から経過措置で登録する場合など、該当する条件と日付を確認する |
| 税務上の確認事項 | 課税売上高等の設問を、帳簿や過去の届出と照合して記入する |
| 個人番号と本人確認 | 公式記載要領で番号の記載・確認書類等を確認する。本記事には番号の見本を掲載しない |
| 控えと発送 | 全ページ・添付書類を点検し、控えと発送の記録を残す |
公表する屋号・事務所所在地を追加したい場合は、登録申請とは別の公表申出の手続きも確認します。申請書に住所を書いたことと、その住所を公表することは同じではありません。公表内容は次の節で説明します。
登録後は、番号の確認・取引先への連絡・消費税の申告を進める
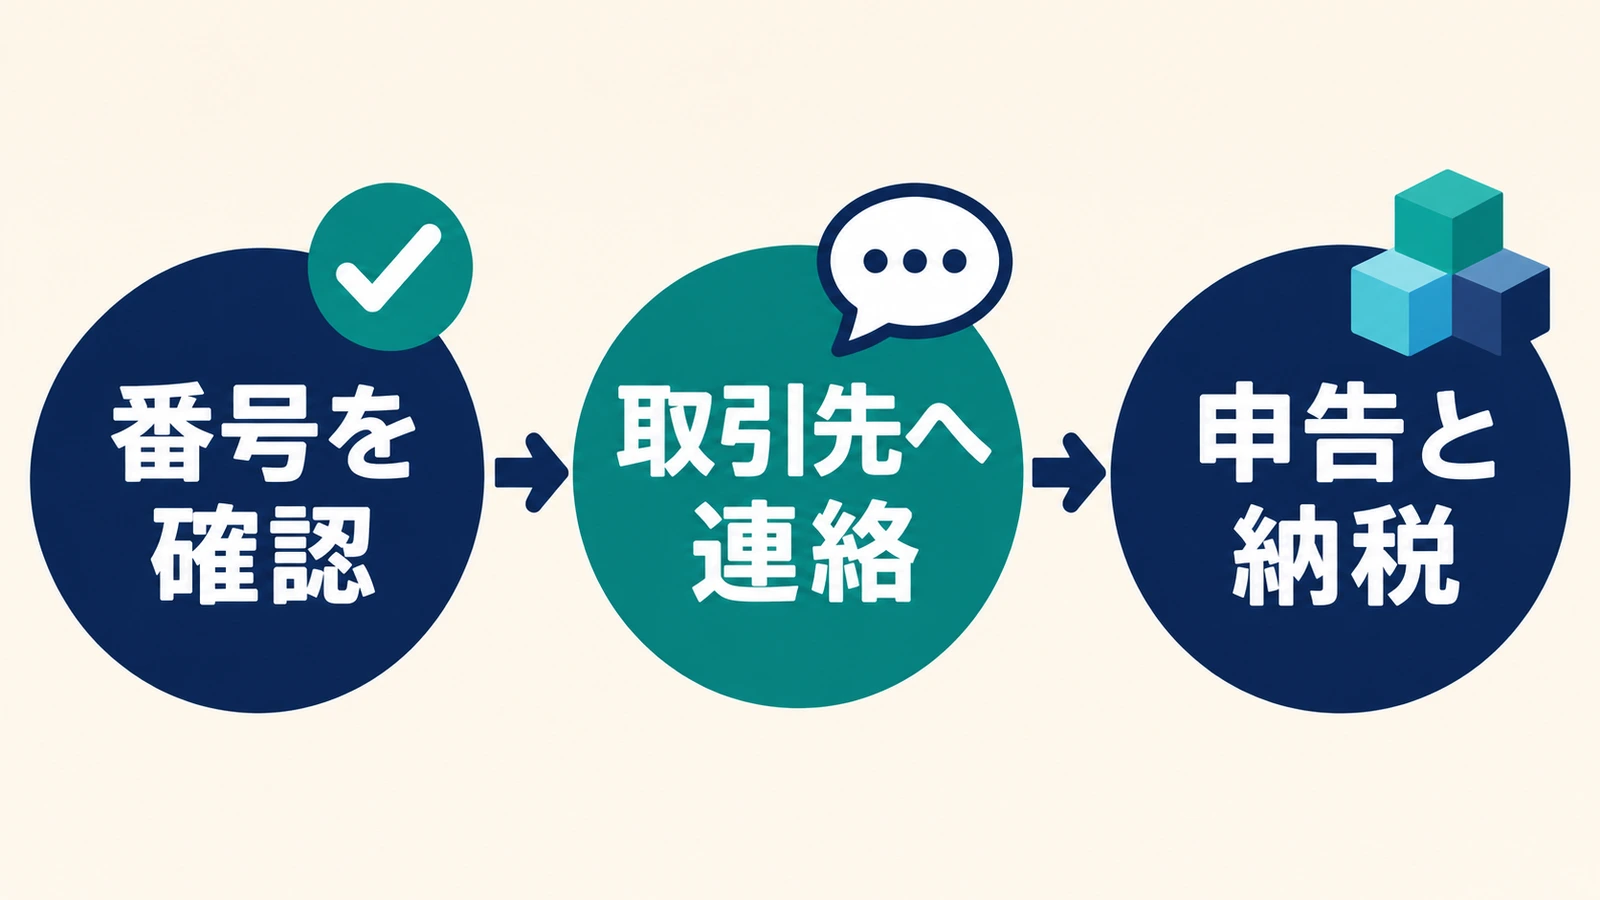
まず登録通知で登録番号と登録年月日を確認し、控えを保存します。その日以降の対象取引について、請求書等をインボイスに対応させ、必要な取引先へ番号と開始日を伝えます。記載項目・通常版と簡易版の違いは、冒頭で案内した領収書の記事の見本を使って点検できます。
次に、自分に適用できる計算方法、日々の記帳、交付したインボイスの写し等の保存、申告と納付の予定を整えます。簡易課税や2割・3割特例で仕入税額計算のためのインボイス保存が不要な場合でも、所得税などのための領収書・請求書の保存まで不要になるわけではありません。根拠は国税庁の売り手・買い手の留意点です。
免税から登録した人は、登録日以後の課税売上等について消費税の申告が必要になります。通常の個人の消費税・地方消費税の申告と納付は翌年3月31日までで、2026年分なら2027年3月31日です。所得税と別の申告・期限であることを、国税庁の課税期間の案内で確かめます。所得税の準備から提出・納税までの流れは、個人事業主の確定申告のやり方にまとめています。
一般消費者が相手であっても、登録によって課税事業者となれば、インボイスを求められた売上だけが申告対象になるわけではありません。登録後の対象取引をまとめて管理します。国内の課税取引等がなく納付税額もない場合などの申告義務の例外は、国税庁 No.6605「納付税額がないときの確定申告」を参照してください。
公表サイトには氏名が載り、屋号・事務所所在地は申出があると載る
個人事業者について公表されるのは、氏名、登録番号、登録年月日、取消し・失効の年月日です。主たる屋号と主たる事務所の所在地等は、自分から希望する申出をした場合に公表されます。個人の住所自体は公表事項ではありませんが、自宅を事務所所在地として公表する申出をすれば、その所在地は公表される点を確認してください。
屋号だけを載せて氏名をすべて非公表にできる制度とは考えないようにします。氏名の表記には通称・旧姓氏名に関する取扱いもあるため、該当する場合は公表サイトの個人事業者向けFAQから案内を確かめます。
登録をやめるには取消届が必要で、消費税の免税判定は別に行う
事業を続けながら登録をやめる場合は、「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出します。翌課税期間の初日からやめるには、その初日から起算して15日前までの提出が必要です。通常の個人が2027年1月1日からやめる場合は、2026年12月17日までとなります。期限後は翌々課税期間の初日から効力を失うため、届出後すぐに登録が消えるわけではありません。
作成・提出は、国税庁D1-70の最新の案内に従い、パソコンのe-Taxソフトまたは書面の送付で行えます。登録申請と取消届では利用するソフトの案内が異なるので、登録時と同じスマホ画面だけで完了できると決めつけないでください。廃業の場合は取消届ではなく事業廃止届出書など、別の手続きになります。
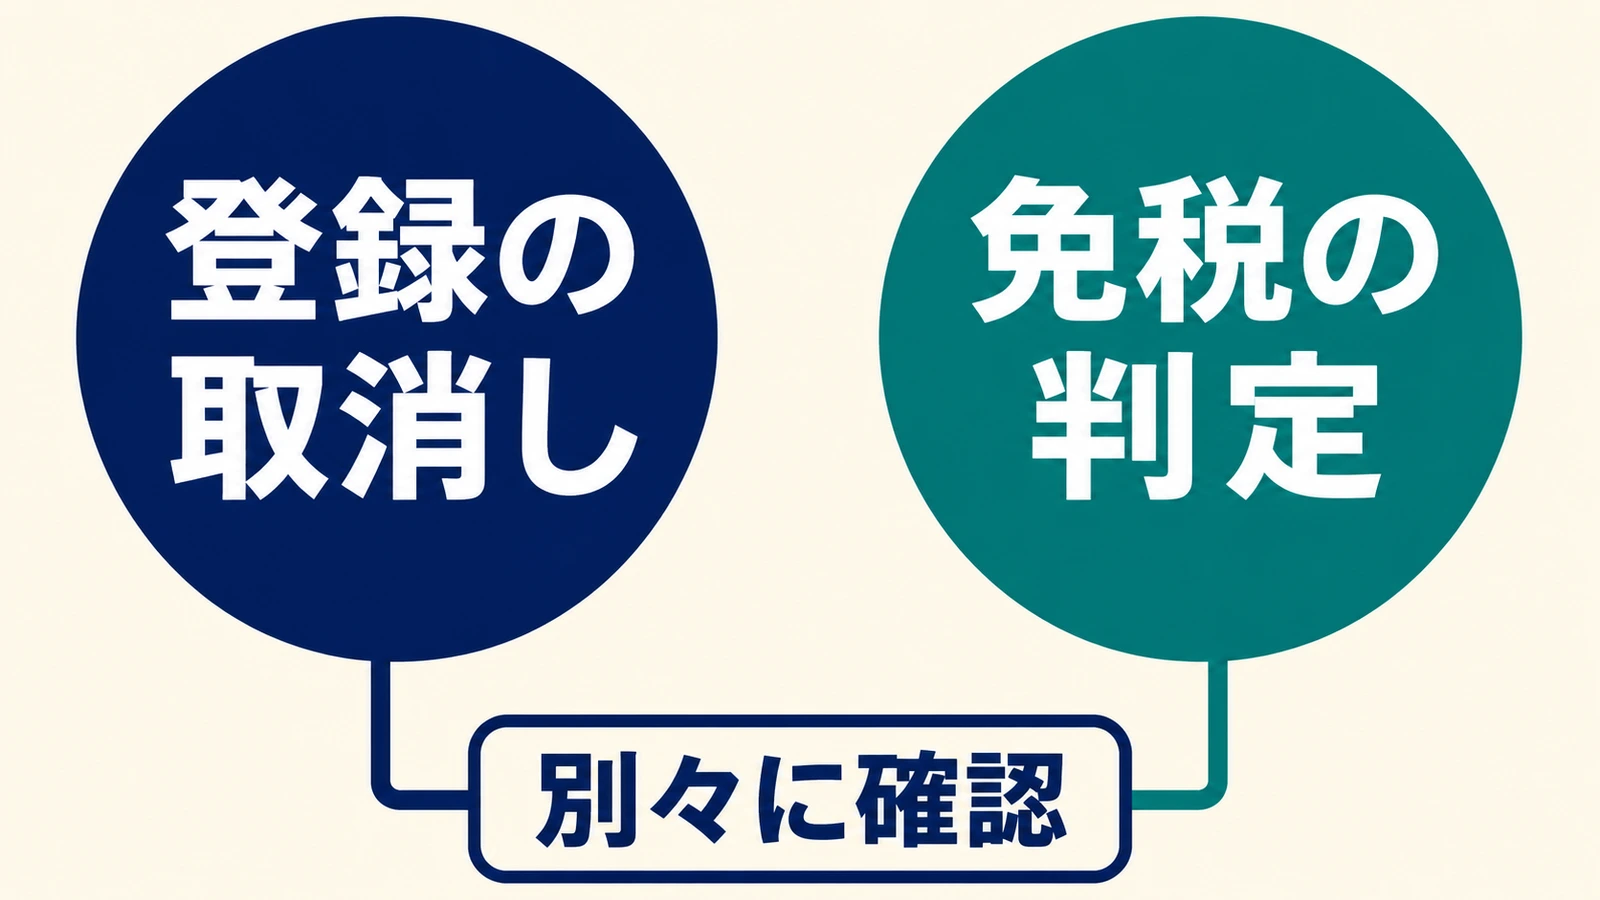
図の「登録の取消し」「免税の判定」は別々に確認します。免税事業者が経過措置で登録した場合、原則として登録日以後2年を経過する日の属する課税期間までは課税事業者となり、登録をやめても消費税の申告・納税が必要です。2023年10月1日を含む課税期間に登録した場合は、この制限の例外ですが、売上等による課税判定は別に残ります。国税庁の新規事業者向けFAQ・個人8を参照してください。
過去に課税事業者になることを選ぶ届出を出した人は、その選択をやめる届出の要否や継続適用の制限も確認します。取消し後の請求書・契約条件の変更とあわせ、課税が続く年を税務署や税理士に確認してから手続きを進めましょう。
手続きを進める道具は、申請・記帳・税務判断のどこで困るかで選ぶ
- 自分で申請する人:国税庁の公式入口からe-Taxソフト(WEB版)と端末別マニュアルへ進み、問答形式で入力する。
- 記帳や書類発行が負担な人:今使っている会計・請求書の道具が、登録番号、適用する税率、消費税の計算方法、控えの保存に対応するかを確認する。
- 税額や届出の選択で迷う人:売上の内訳、取引先の依頼、経費・設備投資の予定、過去の届出をそろえて税理士へ相談する。一般的な制度の質問は国税庁の相談窓口を利用する。
よくある質問
免税事業者のまま、消費税相当額を含む請求書を出せる?
免税事業者でも、仕入れで負担した消費税相当額を取引価格に上乗せして請求することは認められています。ただしインボイスとして発行することはできず、インボイスと誤認される表示などは避けます。根拠は国税庁のインボイスQ&A・問1です。税込価格の合意と、インボイスを発行できる資格を分けて扱います。
登録申請を送ったら、その日からインボイスを発行できる?
申請しただけでは発行事業者になりません。登録通知の登録年月日を確認します。希望日から実際に通知を受け取るまで取引がある場合は、後日登録番号を伝える等の対応について、国税庁の登録申請ページにある該当Q&Aで確認してください。
青色申告をしていれば、インボイスも登録済み?
別の制度です。青色申告は所得税などに関する申告制度で、インボイスの登録申請を兼ねません。消費税の登録通知や公表サイトで、登録の有無を別に確認します。
まず取引先の要望と売上・経費をそろえ、希望日から申請予定を決める
最初にすることは、主要な取引先へ登録の必要性と開始日を聞き、自分の課税区分・売上・経費・設備投資の予定を一枚のメモにすることです。その材料で適用可能な計算方法の納税額と作業負担を比べ、登録するなら希望日から申請日を決めます。判断が分かれる場合は、申請や取消届を出す前に、具体的な資料を持って税理士へ相談してください。
出典と確認日
以下の国税庁・e-Tax・財務省の案内を2026年11月5日に確認しました。計算例は架空の条件による概算です。令和8年度改正後の3割特例と仕入税額控除の経過措置を反映し、申請書・操作画面は生成画像で再現していません。
- 国税庁 No.6498「インボイス制度」
- 国税庁「インボイス制度について」
- 国税庁 No.6501「納税義務の免除」
- 国税庁「インボイス発行事業者登録申請手続」
- 国税庁 D1-64「登録申請手続(国内事業者用)」
- 国税庁「2割特例特設ページ」
- 国税庁「令和8年度税制改正特集」
- 国税庁「令和8年度税制改正特集・印刷用」(PDF)
- 財務省「令和8年度税制改正(国税)等について」
- 国税庁 No.6505「簡易課税制度」
- 国税庁 No.6351「納付税額の計算のしかた」
- 国税庁 公表サイトFAQ「個人事業者の氏名・屋号・所在地」
- 国税庁 D1-70「登録の取消しを求める旨の届出手続」
- 国税庁「新たに事業を開始した方向けFAQ」(PDF)
- e-Tax「インボイス制度の申請届出等を行う」
- 国税庁「e-Taxソフト(WEB版)の操作マニュアル」
- 国税庁「各国税局の業務センター」
- 国税庁 No.6605「納付税額がないときの確定申告」
- 国税庁 No.6137「課税期間」
- 国税庁「インボイス制度特設サイト」
- 国税庁 D1-22「消費税簡易課税制度選択届出手続」
- 国税庁「インボイス制度Q&A・問1」(PDF)