この記事の結論
- 開業届は、情報を準備し、届出書を作成し、税務署へ提出し、記録を保存する4段階で進めます。提出方法はe-Tax(国税のオンライン手続き)・郵送・窓口です。
- 2026年中に開業した場合、開業届は原則2027年3月15日まで。青色申告の承認申請には別の期限があります。
- まず開業日・事業内容・納税地を決め、公式の様式か無料作成サービスで書類を作ります。紙提出では本人確認書類も準備してください。
開業届は、個人で事業を始めたことなどを税務署へ届け出る書類です。正式名称は「個人事業の開業・廃業等届出書」。この記事では、ひとりで自宅から制作業を始める架空の例を使い、項目の書き方と提出後の確認まで説明します。情報と料金の確認日は2026年11月5日です。
開業届は、準備・作成・提出・記録保存の順で進める
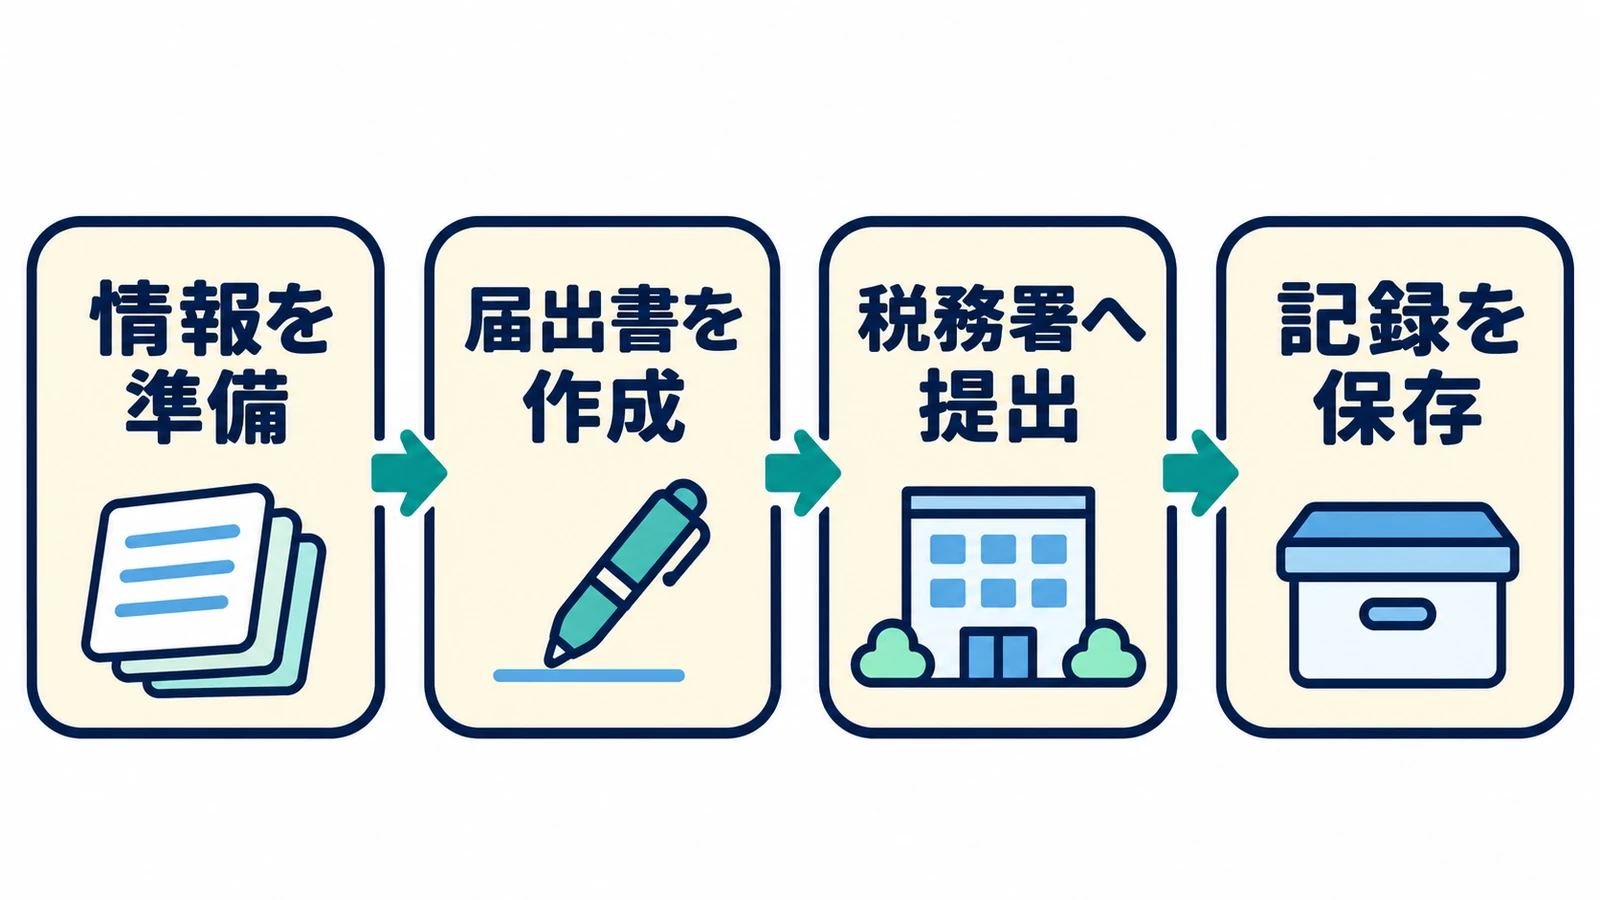
全体の流れは「情報を準備」「届出書を作成」「税務署へ提出」「記録を保存」です。書類を作っただけでは提出は完了していません。無料サービスを使う場合も、作成後に電子送信や紙の提出まで進め、提出した内容を残します。
対象は、新たに事業所得(事業を営む仕事の所得)、不動産所得(貸付けによる所得)、山林所得(一定の山林の伐採・譲渡による所得)を生ずべき事業を始めた人です。副業でも事業として行う場合は対象になり得ますが、副業という呼び方だけで判断しません。対象と基本手続きの根拠は国税庁「個人事業の開業届出・廃業届出等手続」です。
副業で確定申告が必要かを先に判断したい人は、副業の確定申告が必要になる条件と住民税の早見表を確認してください。開業の届出と、毎年の所得の申告要否は分けて考えます。
2026年中の開業届は原則2027年3月15日まで、青色の申請は別期限
国税庁の最新案内では、開業届の提出期限は事業を始めた日の属する年分の確定申告期限までです。2026年1〜12月に開業した場合は、通常2027年3月15日(月)までとなります。国税庁の令和8年分の申告期間の案内とも照合しています。災害等による期限延長がある場合は別途確認してください。
| 手続き | 期限の考え方 | 2026年11月5日開業の例 |
|---|---|---|
| 開業届 | 事業開始のあった年分の確定申告期限まで | 原則2027年3月15日まで |
| 青色申告承認申請書 | その年の1月16日以後の開業は、開業日から2か月以内。原則の期限は青色を使う年の3月15日 | 2026年分から青色にしたいなら、原則2027年1月5日まで |
上の例で開業届の期限だけを見て3月まで待つと、青色申告の承認申請の期限を過ぎます。開業日、開業届の期限、青色の申請期限を別々にメモしてください。承認申請の対象・控除条件は、青色申告の制度と白色との違い・年分ごとの控除条件で詳しく説明しています。
古い案内の「開業後1か月」を、そのまま当てはめない
開業届の期限は、現在の国税庁の手続きページで確認します。無料作成サービスの説明に以前の期限が残っていても、税務上の期限は国税庁の現行案内を優先してください。
準備するのは、本人情報・開業日・事業内容・提出先
- 氏名・生年月日・住所・連絡先と、本人のマイナンバー(個人番号)。番号は実際の提出書類に記載するために確認します。
- 事業を始めた日、職業、具体的な仕事の内容。屋号(店や事務所の名前)がある場合はその名称。
- 納税地(税務上の手続きの基準となる場所)と、その場所を担当する税務署。自宅以外に事業所があるならその所在地も確認。
- 青色申告承認申請書など、一緒に提出する書類の有無。従業員や家族へ給与を払うなら、その情報も整理。
- 紙で提出する人は本人確認書類。オンライン提出する人は、使うソフト・アプリが求める本人確認の手段と利用者識別番号(e-Taxで使う利用者用の番号)。
紙の申請書等に個人番号を書くときは、番号が正しいことと本人であることを確認する書類の提示・写しの添付が必要です。利用できる書類は国税庁「番号制度に係る申請書等の提出に当たってのお願い」で確認します。e-Taxによる提出では、本人確認書類の提示・写しの添付は不要と案内されています。
書き始める前に、納税地と提出先を確認する
納税地は一般には住所地、つまり生活の本拠です。事業所等を納税地にする特例もありますが、自宅とは違う事業所があるというだけで、すべて事業所所在地に書き換えるわけではありません。国税庁「確定申告書の提出先(納税地)」で自分の区分を確かめます。
納税地が決まったら、国税庁の税務署所在地の案内で所轄税務署(その地域を担当する税務署)を調べます。郵送する場合は、税務署によって業務センターが送付先になる場合もあるため、住所だけでなく書類の送付先案内まで確認してください。
公式様式を使い、上の本人情報から順に記入する
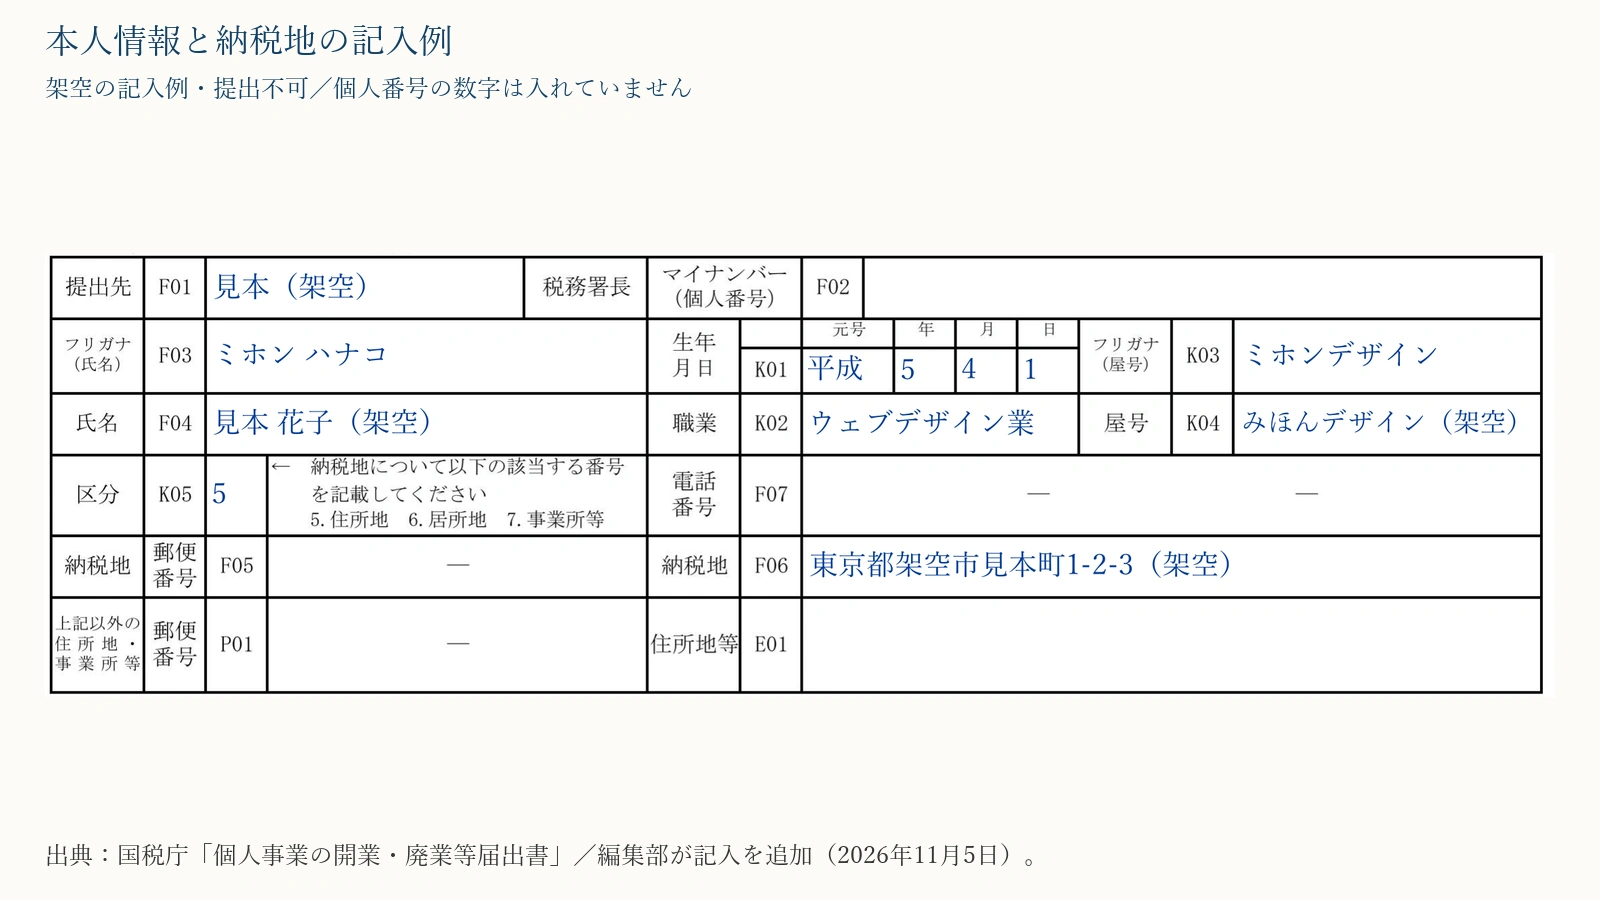
見本は国税庁の公式様式(PDF)に編集部が架空の値を重ねたものです。AIで書類を描いていません。「見本 花子」「東京都架空市見本町」は実在の申請者を示さず、提出できない説明用の例です。個人番号欄は数字を入れず空欄にし、郵便番号・電話番号も例では省略しています。実際に提出するときは自分の情報を記入してください。
以下は2026年11月5日に国税庁の手続きページから取得した様式の項目です。古い様式の見本と違い、この様式の「区分」欄は住所地・居所地・事業所等の番号で記入し、開業の欄も指定された方法で選びます。用紙に印刷されている指示を優先してください。
| 項目 | 何を書くか | 架空例・注意点 |
|---|---|---|
| 提出先・提出日 | 担当する税務署名と、実際に提出する日 | 税務署名は例を写さず自分で確認。提出日と開業日は別の欄 |
| 氏名・フリガナ・生年月日 | 本人の情報 | 見本 花子(ミホン ハナコ)、平成5年4月1日生という架空例 |
| 個人番号 | 提出用には本人のマイナンバーを記載 | 見本の欄は空欄。架空番号も入れない。自分で保管する控えは番号を隠す |
| 職業 | 仕事内容を表す名称 | ウェブデザイン業。事業の概要欄で、さらに具体的な仕事を説明 |
| 屋号・フリガナ | 店・事務所の名称がある場合に記入 | みほんデザイン(ミホンデザイン)。決まっていなければ無理に作らない |
| 納税地の区分・住所 | 納税地の種類と所在地、郵便番号・電話番号 | 自宅を納税地にする例は、用紙の「5.住所地」に対応する5を区分欄へ記入 |
| 上記以外の住所地・事業所等 | 納税地以外にも住所地・事業所等があるときの情報 | 自宅だけで始め、別の事業所がない例では空欄 |
納税地の区分にある「居所地」は、生活の本拠とまではいえないものの継続して住んでいる場所を指します。住所地がある一般的な自宅開業の例を、居所地や事業所等を使う人へそのまま転用しないでください。
開業区分・開業日・事業概要を、仕事の実態に合わせて書く
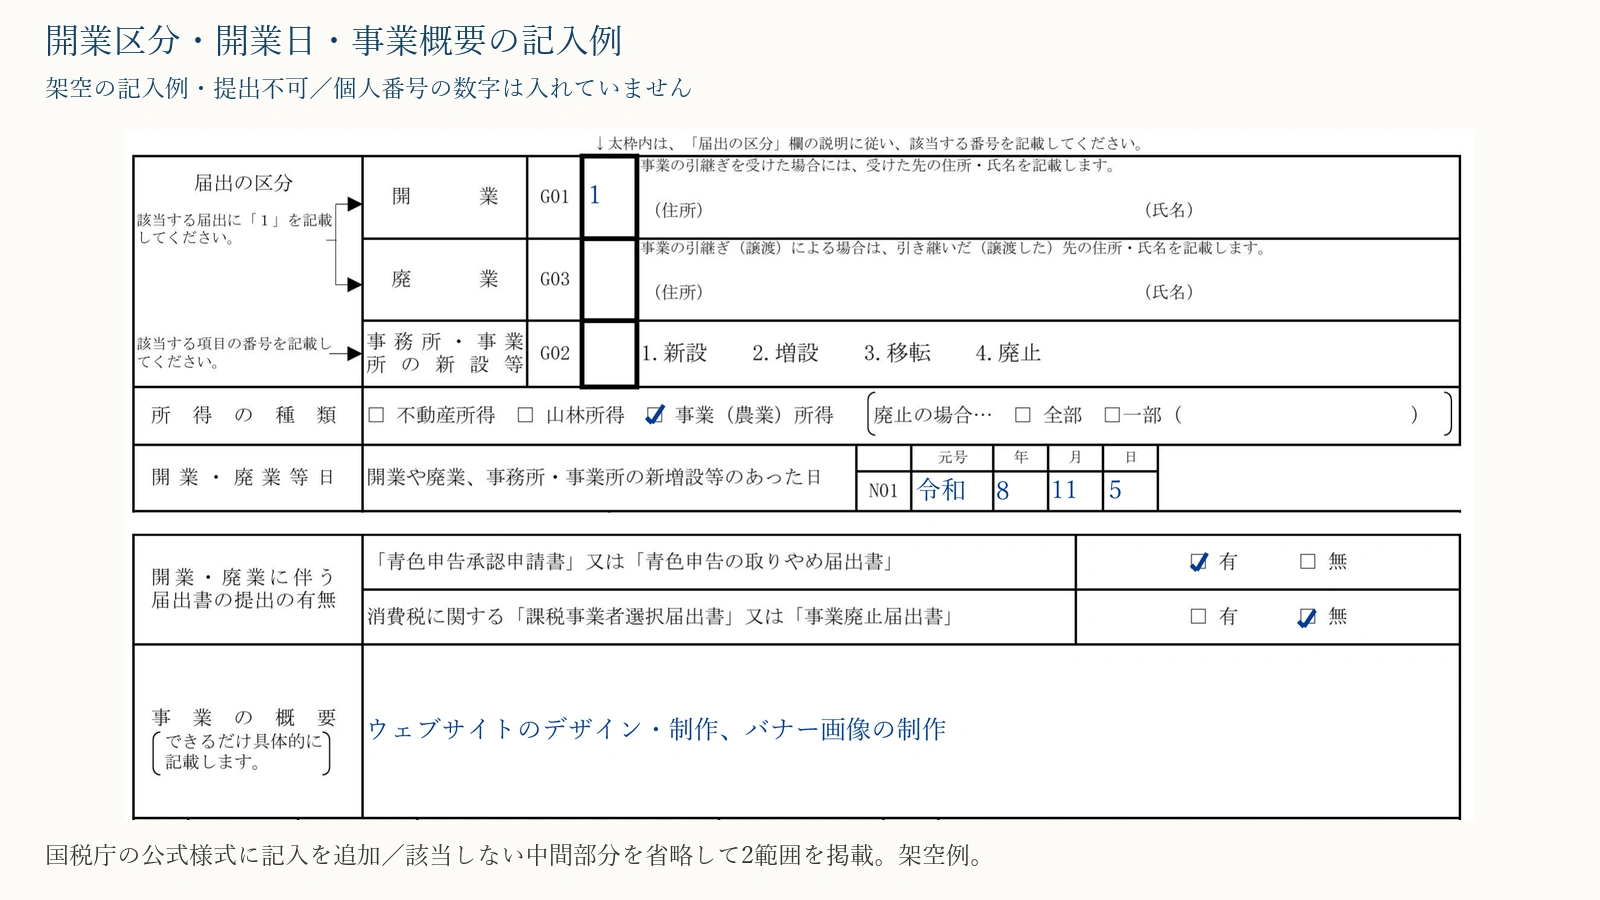
この見本は、自宅でウェブ制作を始め、従業員がおらず、青色申告承認申請書を別に提出する例です。画像は公式様式の二つの範囲を抜粋し、間の該当しない欄を省略して掲載しています。廃業・事業承継・事業所の新増設をする人の見本ではありません。
| 項目 | 何を書くか | 今回の架空例 |
|---|---|---|
| 届出の区分 | 自分の届出に該当する欄を選択 | 「開業」の太枠内へ、用紙の指示どおり1を記入。事業の引継ぎはなし |
| 所得の種類 | 新たな事業に係る所得の区分へチェック | 事業(農業)所得の欄へチェック。副業なら常にこの欄、という意味ではない |
| 開業・廃業等日 | 事業を開始した日 | 令和8年11月5日。提出日をそのまま写さず、実際の開始日を記入 |
| 事業所等の新増設・移転・廃止 | 該当する手続きをする場合の所在地等 | 今回の単純な自宅開業例では空欄 |
| 廃業の事由が法人設立の場合 | 廃業し法人化する場合の情報 | 今回の開業例では空欄 |
| 開業に伴う届出書の有無 | 青色申告承認申請書等を提出するかを記載 | 青色の申請書を別途提出するため「有」。消費税の課税選択の届出等は出さない設定で「無」 |
| 事業の概要 | 何を誰に提供する仕事なのかを具体的に記載 | ウェブサイトのデザイン・制作、バナー画像の制作 |
| 給与等の支払の状況 | 届出時点の支給人員・給与の定め方・税額の有無等 | 従業員なしの例は人員0。給与を払う人は実際の情報を記載 |
| 納期の特例の申請・給与開始日 | 給与から差し引く税金の納付回数を減らす特例の申請の有無や、給与支払開始日 | 給与を払わない今回の例では、開始日の記入はなし |
| 税理士署名・税務署整理欄 | 関与する税理士や税務署が使用する欄 | 本人だけで作る例で税理士署名欄は空欄。税務署整理欄に自分で記入しない |
表の「廃業の事由が法人設立の場合」に当たる法人化を検討する人は、合同会社の仕組み・株式会社との違いと設立の手順で、会社の形と設立・維持に必要な費用を確認できます。
「事業の概要」は「サービス業」だけよりも、「ウェブサイトのデザイン・制作」のように、作るものや提供する仕事が分かる書き方にします。職業欄と対応させ、見本の職業や概要を、自分の仕事と異なるまま写さないようにしてください。
「青色の申請書を出す」のチェックだけで、承認申請は終わらない
開業届に青色申告承認申請書の提出「有」と記載しても、申請書本体を提出したことにはなりません。別の書類を用意し、国税庁の青色申告承認申請手続きの期限までに提出します。消費税の課税選択とインボイス登録(一定の請求書を発行するための消費税の登録)も、それぞれ別手続きとして確認してください。
出し方はe-Tax・郵送・窓口から選ぶ
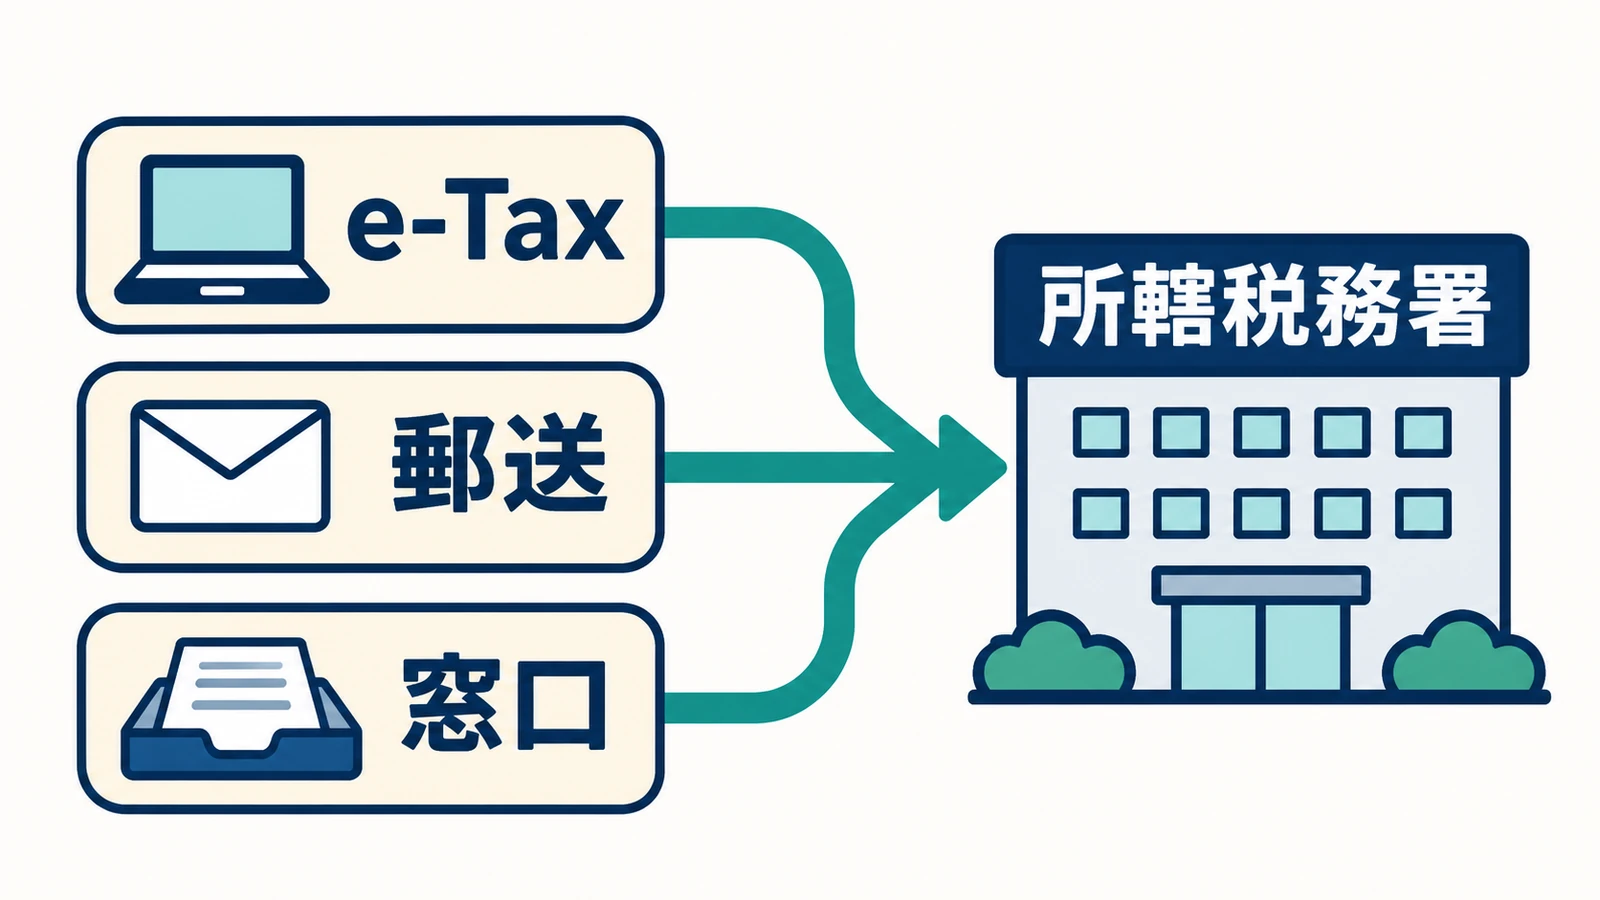
いずれの方法でも提出先は納税地の所轄税務署です。オンラインで作るか、紙の届出書を作るかで準備が変わります。次の表はサービスの順位ではなく、提出方法ごとの違いを整理したものです。
| 方法 | 準備と提出 | 提出した後に残すもの |
|---|---|---|
| e-Tax | 利用するソフト・アプリ、利用者識別番号、求められる本人認証の手段を準備して送信 | 実際に提出した内容と受信通知 |
| 郵送 | 記入した書類と本人確認書類の写しを用意し、公式案内の送付先へ郵便・信書便で送付 | 提出内容の控え、送付日と発送の記録 |
| 窓口 | 記入した書類と本人確認書類を用意し、所轄税務署へ持参 | 自分で用意した控えと提出日の記録。控えへの受付印はない |
e-Taxは、選んだ方法の準備から受信確認まで行う
国税庁の開業届の案内は、パソコンのe-Taxソフトで作成・送信する方法を示しています。初めて使う人は利用者識別番号を取得し、ソフトが求める電子証明書(オンラインで本人を確認するための仕組み)などの準備を確認します。番号を取得しただけで開業届を提出したことにはなりません。
無料サービスを利用する場合は、そのサービスの案内に沿って連携するアプリ等から提出します。マネーフォワードのスマホ提出では、対応スマートフォン、マイナンバーカード、指定のアプリが必要です。PDFを保存する操作と電子送信を分け、送信後にエラーがないかを確認してください。
郵送は、本人確認の写しと送付先を確かめて送る
紙の届出書と、必要な本人確認書類の写しをそろえます。提出前に自分用の控えを作り、個人番号が残らないようにしてください。送付先は税務署の公式案内を確認し、郵便・信書便(手紙など特定の相手への文書を送る制度)で送ります。到着確認をしたい場合は、追跡できる方法などで発送記録も残します。
受付印を押した開業届の控えを返してもらう前提で、書類一式を用意しないようにします。返信用封筒を同封した場合の現在の案内も、国税庁の控えの取扱いで確認してください。
窓口は、総合窓口の受付時間を確認して持参する
記入した書類と本人確認書類を持参します。国税庁は2026年10月1日から、税務署の総合窓口の受付時間を原則9時〜15時と案内しています。土日祝日・年末年始の休み、相談が必要な場合の予約などは、訪問前に所轄税務署で確認してください。
提出後は控えと受信通知を保存する
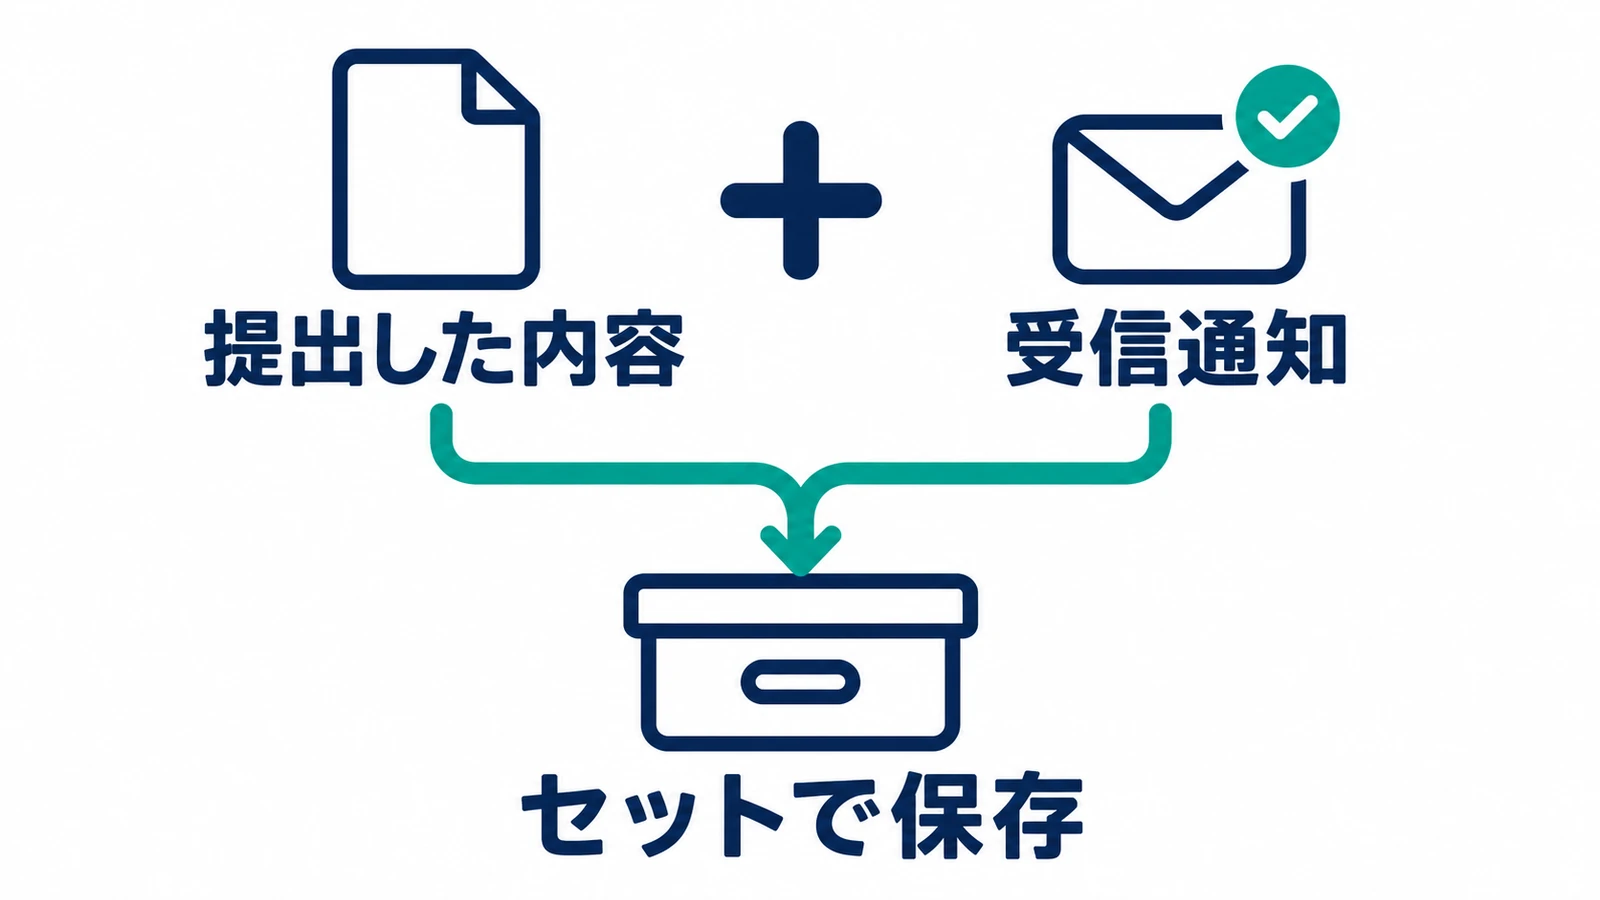
電子提出では「提出した内容」と「受信通知」をセットで保存します。受信通知で受付番号・受付日時等を確認し、開業届と青色申告承認申請書などを両方送った場合は、それぞれの送信結果を確かめます。入力途中に保存したデータを、提出済みの控えと取り違えないことが大切です。
2025年1月から、税務署は申請・届出等の控えに収受日付印(税務署が受け付けた日付の印)を押さない運用です。紙提出でも自分で控えを作成し、提出日を管理します。根拠は国税庁「申告書等の控えへの収受日付印」です。
金融機関や補助金の窓口へ提出実績を示す必要がある場合は、受付印の代わりに何を求めるかを、提出先へ確認します。国税庁の「申告書等情報取得サービス」は所得税の確定申告書・青色申告決算書・収支内訳書の案内なので、開業届も同じ方法ですぐ取得できると決めつけないでください。
間違いやすいのは、期限・届出の区分・給与の情報
- 開業日と提出日を同じ意味にする:開始した日と提出する日は別です。事業を始めた実態に沿って開業日を確認します。
- 古い用紙の丸囲みをまねる:現在の様式では、納税地の区分は番号、所得の種類はチェックなど、欄ごとに方法が違います。用紙の指示を読みます。
- 給与欄へ自分への生活費を書く:この欄は従業員等への給与の状況を書く欄です。事業主が生活費として引き出すお金と混ぜないようにします。
- 開業届だけで必要な届出がすべて済んだと考える:給与を払う場合の届出、青色の申請、消費税、自治体への届出などを、必要に応じて追加確認します。
特に給与を払う人は、国税庁「新たに事業を始めたときの届出など」で、給与支払事務所等の届出などの要否・期限を確認してください。開業届の期限が確定申告期限だからといって、給与関係の期限まで同じになるわけではありません。
無料の作成サービスは、電子提出まで使うか紙で出すかで選ぶ
料金、作れる書類、提出方法の3点を公式サイトで確認できた2サービスを比較します。ランキングや総合点は付けず、開業届の作成サービスとしての無料範囲だけを比べています。会計ソフトの有料契約や、申告代行の料金を無料に含めるものではありません。
| サービス | 公式情報で確認した無料範囲・作れる書類・提出方法 |
|---|---|
| 弥生のかんたん開業届 | 利用料0円。登録・開業届等の作成・PDF保存や印刷準備まで無料。青色申告承認申請書や給与関連の書類も作成可能。パソコン・スマホで作成し、公式案内の提出方法は郵送または窓口 |
| マネーフォワード クラウド開業届 | 利用料0円。登録・開業届、青色申告承認申請書、給与関連の書類作成が可能。PDFを使った紙提出に加え、マネーフォワード クラウド確定申告アプリとマイナンバーカードを使うスマホ電子申告に対応 |
紙で提出する予定で、質問に沿って書類をまとめたい人は、弥生の作成範囲と出力方法を確認します。スマホで電子提出まで進めたい人は、マネーフォワードの書類提出の公式ガイドで、対応する端末とアプリ、送信後の確認まで読んでから選んでください。アカウントを作らずに自分で用紙へ記入したい人は、国税庁のPDFを使う方法があります。
サービスを使って出力した後は、開業日・提出先・別書類の有無を見直します。複数の書類を作った場合は、同じ氏名・住所・開始日になっているかを照合してから提出してください。
よくある質問:屋号や個人番号、提出後の扱い
屋号が決まっていなくても提出できますか?
屋号がない場合は、屋号欄を無理に埋めずに進めます。 屋号を付けるか迷う場合は、屋号の決め方・使い方と商号との違いで確認できます。氏名・事業内容などは本人と仕事の実態に沿って記入してください。今回比較した弥生も、屋号欄は任意で、空欄のまま作成できると公式に案内しています。
記入例のように、提出用の個人番号欄も空欄でよいですか?
この記事の見本だけを空欄にしています。国税庁は、税務署へ提出する申請書等にはマイナンバーの記載が必要と案内しています。一方、自分で保管する控えは番号を記載せず、コピーなら番号部分を隠す扱いです。見本と実際の提出書類を分けてください。
開業届を出したら、確定申告も済んだことになりますか?
なりません。開業届は事業開始等の届出、確定申告は1年間の所得と税額を申告する手続きです。開業後も取引の帳簿と資料を整え、申告が必要なら、その年分の申告書を別に作成・提出します。
税務署に出せば、自治体への届出は不要ですか?
自治体や事業内容によって、別の届出が必要になる場合があります。たとえば東京都は、都内で個人の事業を開始した場合の事業開始等申告を、事業開始から15日以内と案内しています。この日数は全国共通ではありません。東京都主税局の事業開始の案内のように、所在地の自治体で別途確認してください。
次は、必要な別書類と日々の記帳を整える
- 開業届の提出内容と提出日を残し、電子提出なら受信通知も保存する。
- 青色申告を希望する人は、承認申請書の提出状況を確認する。
- 給与・消費税・自治体・許認可など、自分の事業で必要な別手続きを確認する。
- 売上や経費の資料を取引ごとに保存し、帳簿へ記録する。
代金を受け取って領収書を渡すときは、領収書の書き方とインボイスの記載事項で、宛名・但し書き・収入印紙の確認方法を説明しています。
開業後の年次申告は、個人事業主・フリーランスの確定申告の流れで、資料の準備から提出・納税まで確認できます。所得の区分、開業日、家族給与など個別の条件で迷うときは、仕事内容や取引資料をそろえ、国税庁の税の相談窓口や税理士に確認してください。
出典と確認日
以下は2026年11月5日に確認した公的資料とサービスの公式案内です。税務上の期限・必要書類は国税庁を優先し、無料サービスの料金・機能・提出方法は各社の案内で確認しました。記入例は公式PDFへの編集部の追記で、実在の申請者の書類ではありません。
- 国税庁 A1-5 個人事業の開業届出・廃業届出等手続
- 国税庁 個人事業の開業・廃業等届出書(現在の案内にある公式PDF)
- 国税庁 記載要領(PDF)
- 国税庁 青色申告承認申請手続
- 国税庁 控えへの収受日付印の取扱い
- 国税庁 e-Taxソフトについて
- 国税庁 税務署の所在地などを知りたい方
- 国税庁 番号制度に係る申請書等の提出に当たってのお願い
- 国税庁メールマガジン第248号(令和8年分の申告期間)
- 国税庁 税の相談
- 国税庁 No.2029 確定申告書の提出先(納税地)
- 国税庁 No.2090 新たに事業を始めたときの届出など
- 東京都主税局 事業を始めたとき・廃止したとき
- 弥生のかんたん開業届 公式サービス案内・FAQ
- マネーフォワード クラウド開業届 公式サービス案内
- マネーフォワード クラウド開業届 書類の提出ガイド