青色申告は、事業の取引を帳簿に記録し、税務署の承認を受けて申告することで、所得からの特別控除などを受けられる制度です。白色申告との違いは、帳簿の色ではなく、申請・記帳・使える特典にあります。
この記事の結論
- 個人の青色申告は、事業所得・不動産所得・山林所得が対象。給与所得や雑所得には使えません。
- 2026年分は最大65万・55万・10万円。2027年分からは最大75万・65万・10万円へ変わり、条件も変わります。
- まず対象となる所得か、承認申請が間に合うかを確認し、記帳と提出の方法を選びます。控除額は戻る税金の額ではありません。
以下は2026年11月5日に国税庁の案内を確認した、個人事業主・フリーランス向けの解説です。2026年分は2026年1〜12月の所得を通常2027年に申告するもの、2027年分は通常2028年に申告するものです。年分と提出する年を分けて読んでください。
青色申告とは、記帳と申請を前提に税務上の特典を受ける制度
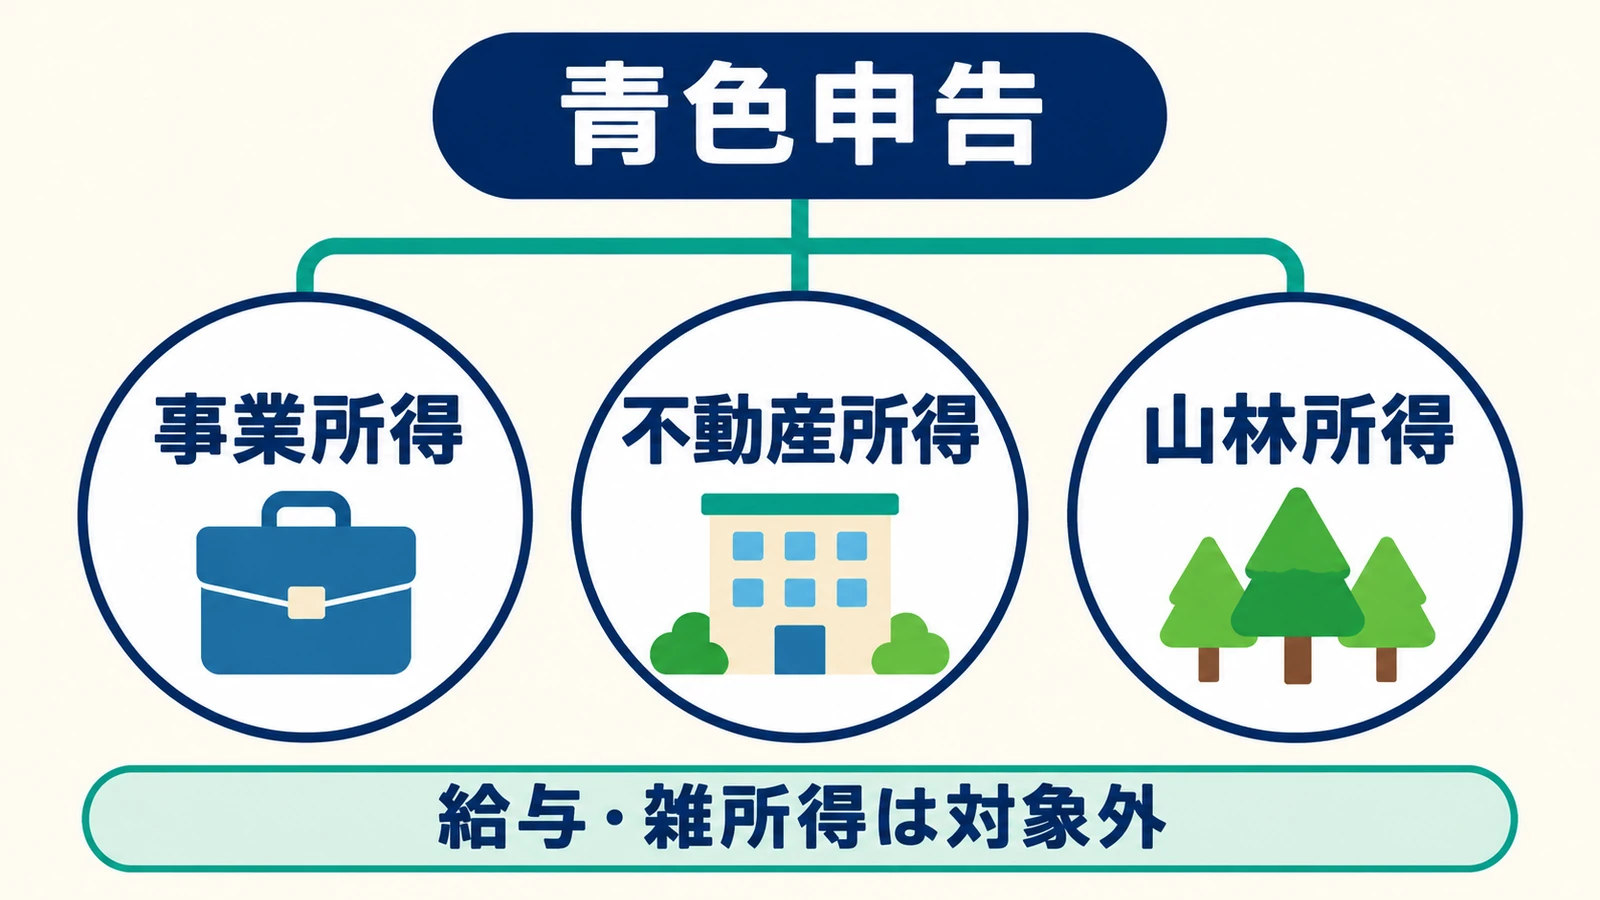
対象は、事業所得(事業として営む仕事の所得)、不動産所得(貸付けによる所得)、山林所得(一定の山林の伐採・譲渡による所得)がある人です。一定水準の帳簿を作り、それに基づいて正しく申告することが制度の前提です。国税庁「青色申告制度」が対象と基本的な特典を案内しています。
会社員でも、副業が事業所得などに該当すれば対象になり得ます。一方、給与所得や雑所得(ほかの所得区分に当てはまらない所得)を、青色申告にすることはできません。副業という呼び方や、開業届を出したという理由だけで事業所得になるわけではありません。区分に迷う場合は、仕事の実態と取引記録を税務署へ示して確認します。
副業でそもそも申告が必要かを知りたい場合は、副業の確定申告が必要になる金額と住民税の判定を先に確認してください。本記事では、申告する制度の選び方を扱います。
白色申告との違いは、事前申請と特別控除・記帳の負担
次の表は、個人の事業所得を中心に、事前手続き、帳簿、提出する書類、税務上の特典で比べたものです。複式簿記は、一つの取引を資産の動きや収益の発生など二つの面から記録する方法です。
| 比べる点 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の申請 | 青色申告承認申請書を期限までに提出 | 青色申告の承認申請は不要 |
| 特別控除 | 年分と条件に応じた青色申告特別控除あり | 青色申告特別控除はなし |
| 帳簿の付け方 | 原則は複式簿記。簡易な記帳で受ける控除もある | 簡易な記帳も可能 |
| 事業の収支を示す書類 | 青色申告決算書 | 収支内訳書 |
| 一般的な事業の赤字の繰越し | 相殺しても残る一定の赤字を原則3年間繰り越せる | 青色と同じ一般的な繰越特典はない。災害損失などには例外あり |
| 同じ生計の家族への対価 | 事業に専ら従事する家族への給与は、届出などの条件付きで経費にできる | 給与そのものは経費にできないが、要件付きの事業専従者控除(家族の労働に対する控除)がある |
| 記録と資料保存 | 必要。帳簿・決算書等は原則7年、書類により5年 | 必要。法定帳簿7年、その他の帳簿・書類は原則5年 |
白色なら記帳しなくてよい、ではありません
国税庁「白色申告者の記帳・帳簿等保存制度」も、収入や経費の記帳と資料の保存を求めています。申告が必要かどうかとは別に、事業の取引記録を残します。
2026年分の特別控除は、条件により65万円・55万円・10万円
以下は、青色申告の承認を受けた個人事業主についての基本条件です。金額は上限で、対象となる黒字の所得が上限より少なければ、その所得金額が限度になります。詳細は国税庁「青色申告特別控除」で確認できます。
| 上限 | 2026年分の主な条件 | 確認すること |
|---|---|---|
| 65万円 | 55万円の条件を満たし、期限までにe-Taxで申告書・決算書等のデータを送信する。または対象帳簿を優良な電子帳簿として保存し、必要な届出を行う | オンラインで送るだけでなく、複式簿記と決算書が必要 |
| 55万円 | 事業所得等の対象事業を営み、複式簿記で記帳。貸借対照表・損益計算書等を添付して期限内に申告 | 書面提出でも条件を満たせば対象 |
| 10万円 | 55万円・65万円の要件に該当しない青色申告者。簡易な記帳も可能 | 帳簿・決算書・承認は必要。白色申告には使えない |
貸借対照表は年末時点の資産・負債などを示す書類、損益計算書は年間の収入・経費・利益を示す書類です。e-Taxは国税の申告や納税をインターネットで行う仕組みです。65万円を電子申告で受ける場合、決算書等を画像として添付するだけでは要件を満たしません。 各欄の意味と期首・期末の具体例は、個人事業主の貸借対照表の見方と作り方で確認できます。
現金主義の特例(所定の届出をして、原則的な取引発生時ではなく現金の出入りで所得を計算する特例)を選んでいる人は、55万円・65万円控除を使えません。また、不動産貸付けや山林所得では適用範囲が異なるため、事業所得向けの表をそのまま当てはめないでください。
複式簿記は一つの取引を二つの面で記録する
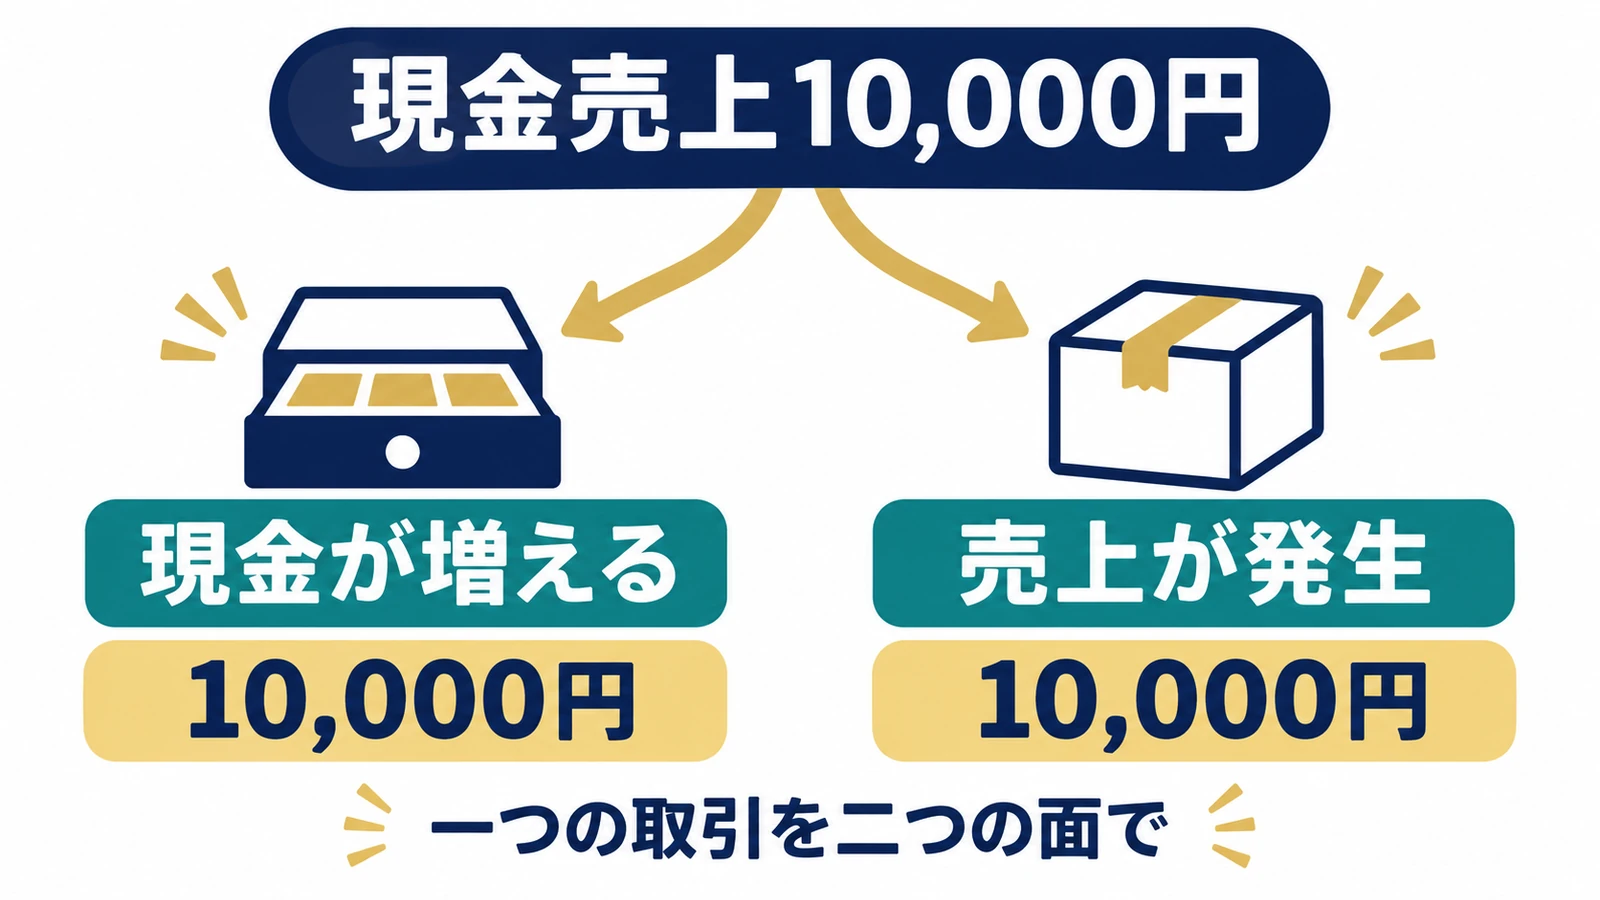
たとえば商品を現金で10,000円売ると、「現金が10,000円増える」と「売上が10,000円発生する」を対応させます。二つの売上を計上するという意味ではありません。
日々の取引順の記録である仕訳帳と、現金・売上などの項目ごとに整理する総勘定元帳をつなげ、決算書を作れる状態にします。会計ソフトを使う場合も、取引の重複や私用の支出が混ざっていないかを自分で確認する必要があります。
2027年分から最大75万円へ変わり、55万円控除はなくなる
令和8年度税制改正による見直しは、2027年(令和9年)分以後の所得税に適用されます。2026年分の申告を2027年に提出しても、75万円になるわけではありません。次の金額も、対象となる黒字の所得金額が限度です。国税庁の2027年分からの75万円控除の案内(2026年8月・PDF)で改正後の条件を確認しました。
| 上限 | 2027年分からの主な条件 | 2026年分との違い |
|---|---|---|
| 75万円 | 65万円の要件に加え、優良な電子帳簿の保存、またはデジタルシームレス保存の要件と必要な届出を満たす | 電子申告だけでは75万円にならない |
| 65万円 | 複式簿記で記帳し、貸借対照表を含む決算書等と確定申告書を期限までにe-Tax送信 | e-Taxが必須。紙で55万円という枠はなくなる |
| 10万円 | 65万円・75万円に該当しない場合の控除。ただし簡易な記帳には収入規模による対象外の条件が加わる | 紙提出の控除上限も10万円。簡易記帳は下の制限を確認 |
75万円は、65万円の要件に加えて電子保存と届出が必要
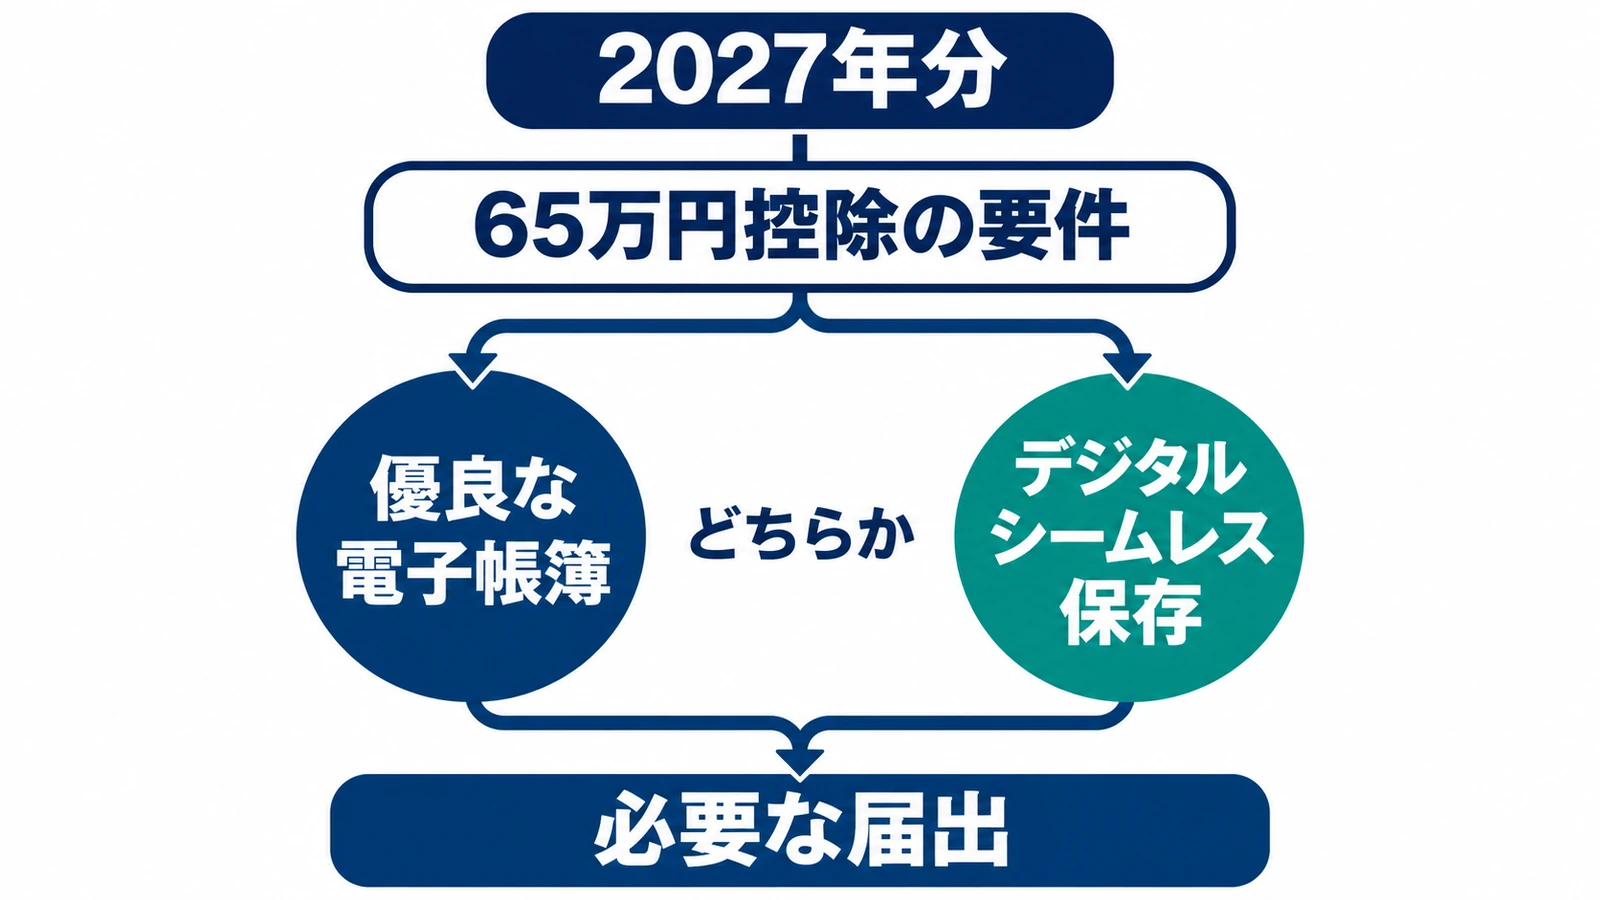
追加条件は、次の二つの保存方式のどちらかです。ここでいう65万円の要件には、複式簿記、決算書等、期限内のe-Tax送信が含まれます。
- 優良な電子帳簿の保存:仕訳帳・総勘定元帳を、年の初めから所定の要件を満たす電子データで作成・保存します。訂正・削除・追加の履歴、帳簿間の関連性、日付・金額・相手方による検索などの要件があります。
- デジタルシームレス保存:対象の電子取引データを、国税庁長官の基準に適合するシステムで送受信・保存し、取引データと帳簿の関係や改ざん防止などを確認できるようにする方式です。単に請求書をPDFで保存することとは異なります。
それぞれの方式に応じた届出は、その年分の確定申告期限までに行います。既に優良な電子帳簿による65万円控除の届出をしている場合は、改めて届出が不要な扱いもあります。国税庁は関連届出書の名称を2027年3月頃に変更予定と案内しているため、提出時の様式を確認してください。
市販ソフトを契約するだけで75万円になるとは限りません。利用する製品・契約プランが対象の保存方式に対応するか、年の初めからの設定や実際の運用が要件を満たすかを確認します。具体的な要件と対象システムへの案内は国税庁「電子帳簿保存法関係」から調べられます。
簡易な記帳では、前々年の収入1,000万円超に注意する
2027年分から、事業所得または事業として行う不動産所得があり、簡易な方法で記帳する人のうち、いずれかの所得に係る前々年分の収入金額が1,000万円を超える場合は、10万円控除を適用できなくなります。「所得」ではなく経費を引く前の「収入」、前年ではなく「前々年」で判定する点が重要です。
たとえば2027年分では2025年分の収入を見ます。事業収入1,200万円で簡易な記帳を続ける人は、この制限の対象です。1,000万円ちょうどは「超える」に含まれません。不動産貸付けが事業的規模でない場合は例外があり、詳細は国税庁「簡易簿記による10万円控除を適用している皆様へ」(PDF)で確認してください。
紙の申告や現金主義の人も、翌年の方法を見直す
2027年分以後は紙提出で55万円の控除を受ける方法がなくなり、現金主義の特例では65万円・75万円を使えません。控除上限だけで決めず、記帳を続けられるか、電子申告を準備できるかまで確認します。
青色申告のメリットは、特別控除と赤字・家族給与などの特典
特別控除は税額ではなく所得から差し引く
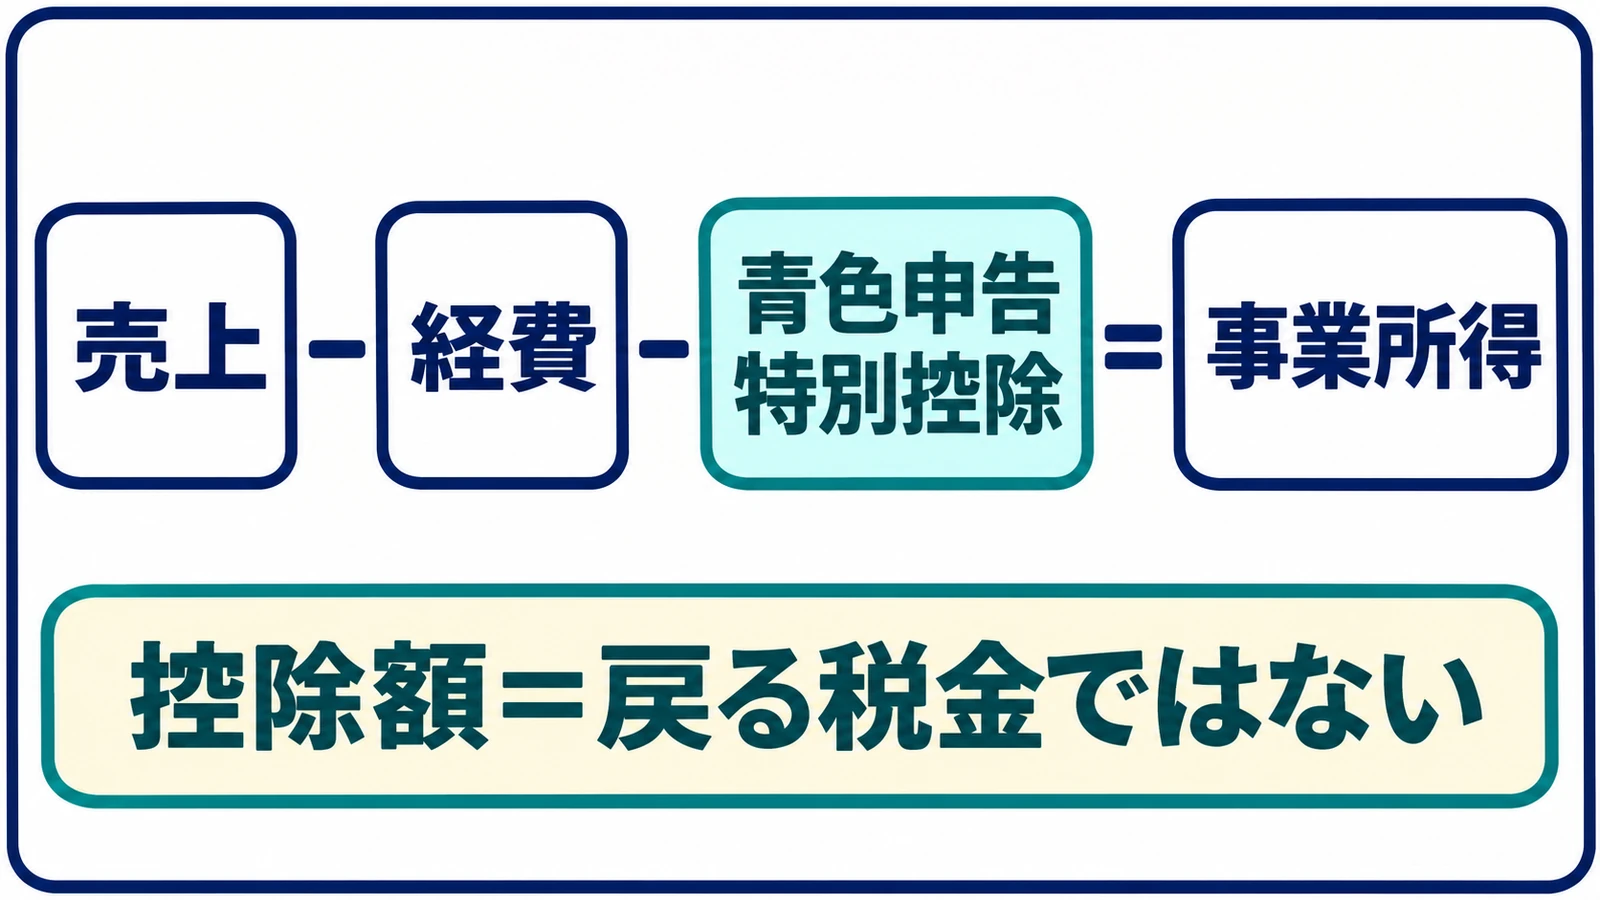
事業所得の基本は、売上などの総収入から必要経費を引いて計算します。青色申告では、さらに条件に応じた特別控除を差し引きます。65万円の控除を受けると65万円の税金が戻る、という意味ではありません。根拠は国税庁「事業所得の課税のしくみ」と青色申告特別控除の案内です。
| 2026年分の例 | 特別控除後の事業所得 | 読み方 |
|---|---|---|
| 売上300万円−経費100万円、65万円控除の条件を満たす | 200万円−65万円=135万円 | 税額はこの後、ほかの所得や所得控除等も含めて計算 |
| 売上80万円−経費50万円、65万円控除の条件を満たす | 30万円−30万円=0円 | 黒字が30万円なら控除も30万円まで。残り35万円は繰り越さない |
赤字は、条件を満たすと原則3年間繰り越せる
事業の赤字を一定のほかの所得と相殺する損益通算をしても残る損失を、純損失といいます。青色申告では、原則として翌年以後3年間の所得から差し引けます。特定非常災害については5年間となる特例もあります。
たとえば繰越しの対象になる純損失50万円があり、翌年に差し引ける所得が80万円なら、50万円を充てて30万円が残るという考え方です。損失が生じた年の青色申告書と、その後の連続した確定申告が必要です。国税庁「損失申告の手引き」(PDF)も確認してください。前年も青色申告をしていれば、一定の手続きで前年へ繰り戻して還付を受ける制度もあります。
家族給与や設備の経費処理にも、個別の要件がある
生計を一にする15歳以上の配偶者などが、原則として年の6か月を超えて専ら事業に従事する場合、届出した方法・金額の範囲内で、働きに見合う給与を経費にできる制度があります。これが青色事業専従者給与です。支払いを受ける家族は同一生計配偶者や扶養親族にはなれないため、世帯全体で確認します。期間の特例も含め、国税庁「青色事業専従者給与と事業専従者控除」が根拠です。
設備の購入では、一定の青色申告者が使える少額減価償却資産の特例もあります。減価償却は、設備の購入費を原則として使う期間に分けて経費にする仕組みです。特例の対象は2026年4月1日以降の取得分から10万円以上40万円未満(同年3月31日以前は30万円未満)へ変わり、一定の要件の下で年合計300万円まで、その年の経費にできます。取得期間は2029年3月31日まで。取得価額に消費税を含むかは税込経理・税抜経理で異なり、免税事業者は税込で判定します。国税庁「減価償却のあらまし」の注3〜5で対象条件を確かめてから処理してください。
また、回収できなくなる見込みの売掛金等について、一定額をあらかじめ経費にする貸倒引当金の特典もあります。これらは青色申告を選べば無条件で使える特典ではなく、それぞれ対象取引と届出・記載要件を確認します。
デメリットは、日々の記帳と保存、期限を守る負担
- 記帳と確認の時間:複式簿記では資産・負債も含めて記録を整えます。ソフトに入力した後も、通帳残高との照合や重複の点検が必要です。
- 保存の負担:帳簿・決算書などは原則7年間、請求書・見積書等は5年間のものがあります。電子取引データは電子保存の要件も確認します。
- 期限を逃す影響:承認申請が遅れると希望した年から青色申告を始められないことがあります。高額の特別控除は期限内申告などの要件もあるため、申請と毎年の申告を別々に管理します。
- 道具や外注の費用:会計ソフトや税理士を使う場合は費用がかかります。控除額の大きさだけでなく、使える税務上の効果と作業時間を合わせて選びます。
向いているのは、対象事業を続けて記録を整えられる人
継続する事業に黒字がある人、開業直後の損失を将来へ繰り越したい人、要件を満たす家族給与がある人は、青色申告の特典を検討する理由があります。取引の記録を月ごとに確認し、申請・申告の期限を管理できるかが選び方の軸です。
一方、給与・雑所得だけの人は、この制度の対象ではありません。対象所得があっても、承認申請の期限を過ぎた年や、記帳を整える時間を取れない状況では、まずその年の申告を正しく行い、次に始める年の準備をします。利益が小さい人は、使い切れる控除と道具代・外注費を比較してください。
始めるには承認申請が必要で、確定申告とは期限が違う
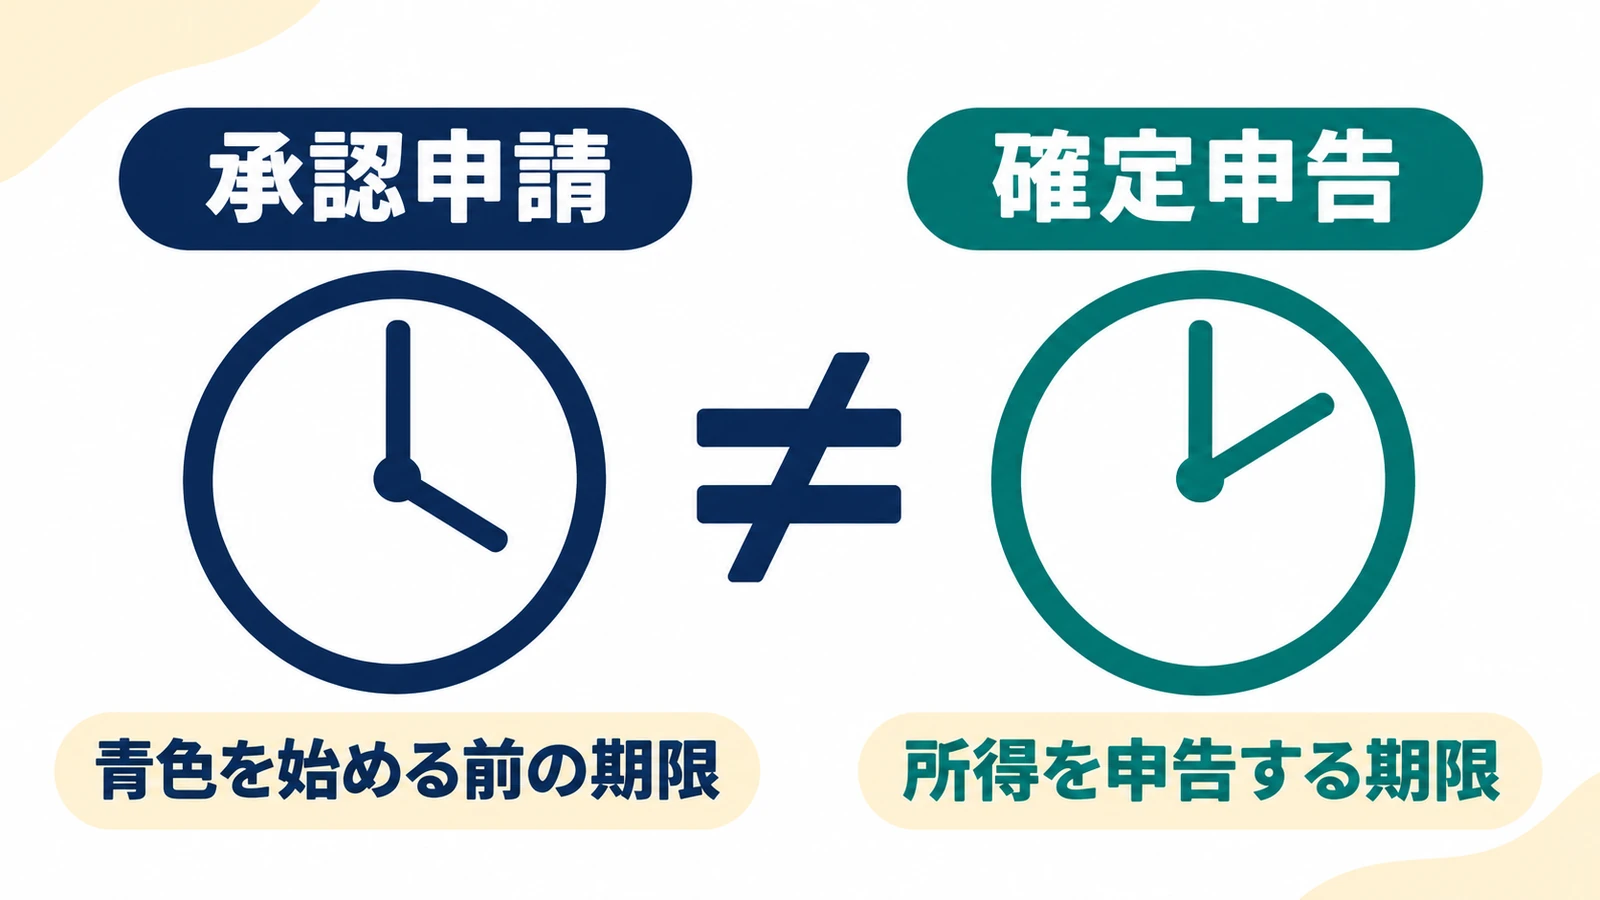
承認申請は青色申告を始めるための手続き、確定申告は1年間の所得を申告する手続きです。申請書を出すだけで毎年の申告まで終わるわけではなく、申告時に青色を選ぶだけで事前申請を済ませたことにもなりません。
開業時の届出書を作る場合は、開業届の書き方と提出方法で、記入例と提出先を確認できます。
| 状況 | 青色申告承認申請書の期限 | 具体例 |
|---|---|---|
| 以前から事業をしており、白色から変える | 青色を使いたい年の原則3月15日まで | 2027年分から始めたいなら、原則2027年3月15日まで |
| その年の1月16日以後に新しく開業 | 開業日から2か月以内 | 2026年11月5日開業なら、原則2027年1月5日まで |
| 相続によって事業を引き継いだ | 相続の時期などで別の期限 | 一律2か月とせず、公式案内で確認 |
提出方法はe-Taxのほか、書面の持参・送付もあります。国税庁「所得税の青色申告承認申請手続」から現在の様式と提出先を確認してください。既に承認を受けている人は、初めての申請かどうかを確かめ、同じ申請を毎年出す手続きと取り違えないようにします。
承認申請の後は、記帳、決算書と確定申告書の作成、提出、納税へ進みます。各段階の必要資料と照合の仕方は、個人事業主・フリーランスの確定申告のやり方で詳しく解説しています。
費用は、記帳・提出・相談に分けて見積もる
| 費用の項目 | 確認する内訳 | 抑えるときの考え方 |
|---|---|---|
| 帳簿を整える道具 | 会計ソフトの利用料、帳簿用の文具、保存先 | 今ある環境で必要な記録が作れるかを先に確認 |
| 提出の準備 | 通信環境、端末、書面なら印刷・郵送の実費 | 使う提出方法を先に決め、重複した準備を避ける |
| 専門家や記帳支援 | 相談・記帳代行・決算・申告の料金 | 自分で行う範囲を整理して、依頼内容を見積もる |
税理士への依頼は、帳簿の入力から任せるのか、自分で記帳して決算・申告だけを頼むのかで見積もりの範囲が変わります。取引件数や資料の整理状況を伝え、依頼する作業を決めてから比較します。
目的別には、国税庁の作成ツール・記帳支援・個別相談を使い分ける
- 帳簿は集計でき、申告書を作りたい人:国税庁「確定申告書等作成コーナー」で、対象年分の決算書と申告書を作成します。申告書作成の道具と、日々の帳簿を付ける道具を分けて考えます。
- 仕訳や帳簿から学びたい人:税務署の記帳説明会や、青色申告会・商工会などの記帳支援を確認します。会員向け・有料の支援もあるため、利用条件を問い合わせてください。案内は簡易簿記の改正資料にも載っています。
- 75万円に向けて保存方法を整えたい人:電子帳簿保存法関係の公式案内で、保存方式と対応システム、必要な届出を確認し、年初から運用できるよう準備します。
- 事業所得か、家族給与や損失をどう扱うかで迷う人:契約・取引内容が分かる資料をそろえ、国税庁「税の相談」から窓口を確認します。必要に応じて税理士へ相談してください。
よくある質問:承認申請と控除の使い方
開業届を出せば、自動で青色申告になりますか?
なりません。開業の届出と青色申告承認申請書は別の手続きです。青色申告を希望する年、開業日、承認申請書の提出記録を確認してください。
青色申告の承認を受けた後も、毎年申請しますか?
通常、承認申請書を毎年出す手続きではありません。承認の取消しや取りやめなどがなければ、その承認に基づいて帳簿と毎年の申告を続けます。税務署からの通知などで状況が不明なときは、提出履歴を持って確認します。
期限を過ぎて申告しても65万円を使えますか?
高額の特別控除には期限内申告が要件です。2026年分の55万円・65万円、2027年分の65万円・75万円について、期限後でもそのまま使えるとは考えないでください。10万円の適用は年分と要件を確認します。還付を受けるための申告でも、高額控除には期限内提出が必要です。
次にすることは、所得の区分・開始年・記帳方法を一枚にまとめる
- 自分の収入が事業所得など、青色申告の対象になるかを確認する。
- 青色を使う年と、承認申請の期限・提出記録をメモする。
- その年分の控除条件を読み、記帳・提出・電子保存の方法を決める。
- 月ごとに資料と帳簿を照合し、決算書を作れる状態を保つ。
この記事は公的資料に基づく一般的な説明です。所得の区分、不動産貸付けの規模、相続、家族給与など個別の事情がある場合は、税務署や税理士に確認してください。
出典と確認日
以下の公的な資料を2026年11月5日に確認しました。改正後の控除条件は2026年8月の案内を優先し、2026年分の案内と分けています。金額例は編集部が条件を置いて計算したもので、個別の税額試算ではありません。画像は説明のための生成画像です。
- 国税庁 No.2070 青色申告制度
- 国税庁 No.2072 青色申告特別控除
- 国税庁 75万円の青色申告特別控除(令和8年8月・PDF)
- 国税庁 簡易簿記による10万円控除を適用している皆様へ(PDF)
- 国税庁 No.2080 白色申告者の記帳・帳簿等保存制度
- 国税庁 No.2075 青色事業専従者給与と事業専従者控除
- 国税庁 令和7年分 損失申告の手引き(繰越しの基本要件を参照・PDF)
- 国税庁 No.1500 雑所得
- 国税庁 No.1350 事業所得の課税のしくみ
- 国税庁 No.2100 減価償却のあらまし
- 国税庁 所得税の青色申告承認申請手続
- 国税庁 電子帳簿保存法関係
- 国税庁 確定申告書等作成コーナー
- 国税庁 税の相談