この記事の結論
- 会社員で給与収入が年2,000万円以下などの条件を満たす場合、給与・退職所得以外の所得の合計が年20万円を超えると、原則として所得税の確定申告が必要です。
- 副業が業務委託なら「収入から必要経費を引いた所得」、アルバイトなどの給与なら「年末調整されなかった給与の収入金額」を使います。両方ある場合は合計して判定します。
- 所得税の申告を省略できても、住民税の申告が必要な場合があります。まず下の早見表で自分の区分を選び、税務署と市区町村への手続きを分けて確認してください。
「副業で20万円稼いだら申告する」と聞いても、売上なのか手元に残った額なのか、迷うことがあります。この記事では会社員の副業を中心に、給与がない人や年金を受け取る人との違い、申告先、準備するものを整理します。
制度の確認日は2026年11月5日。2026年(令和8年)分の所得を翌年に申告する場合を想定しています。所得税は国に納める税金、住民税は都道府県・市区町村に納める税金で、申告を省略できる条件が異なります。
20万円ルールは、給与を受け取る人の条件付きの制度
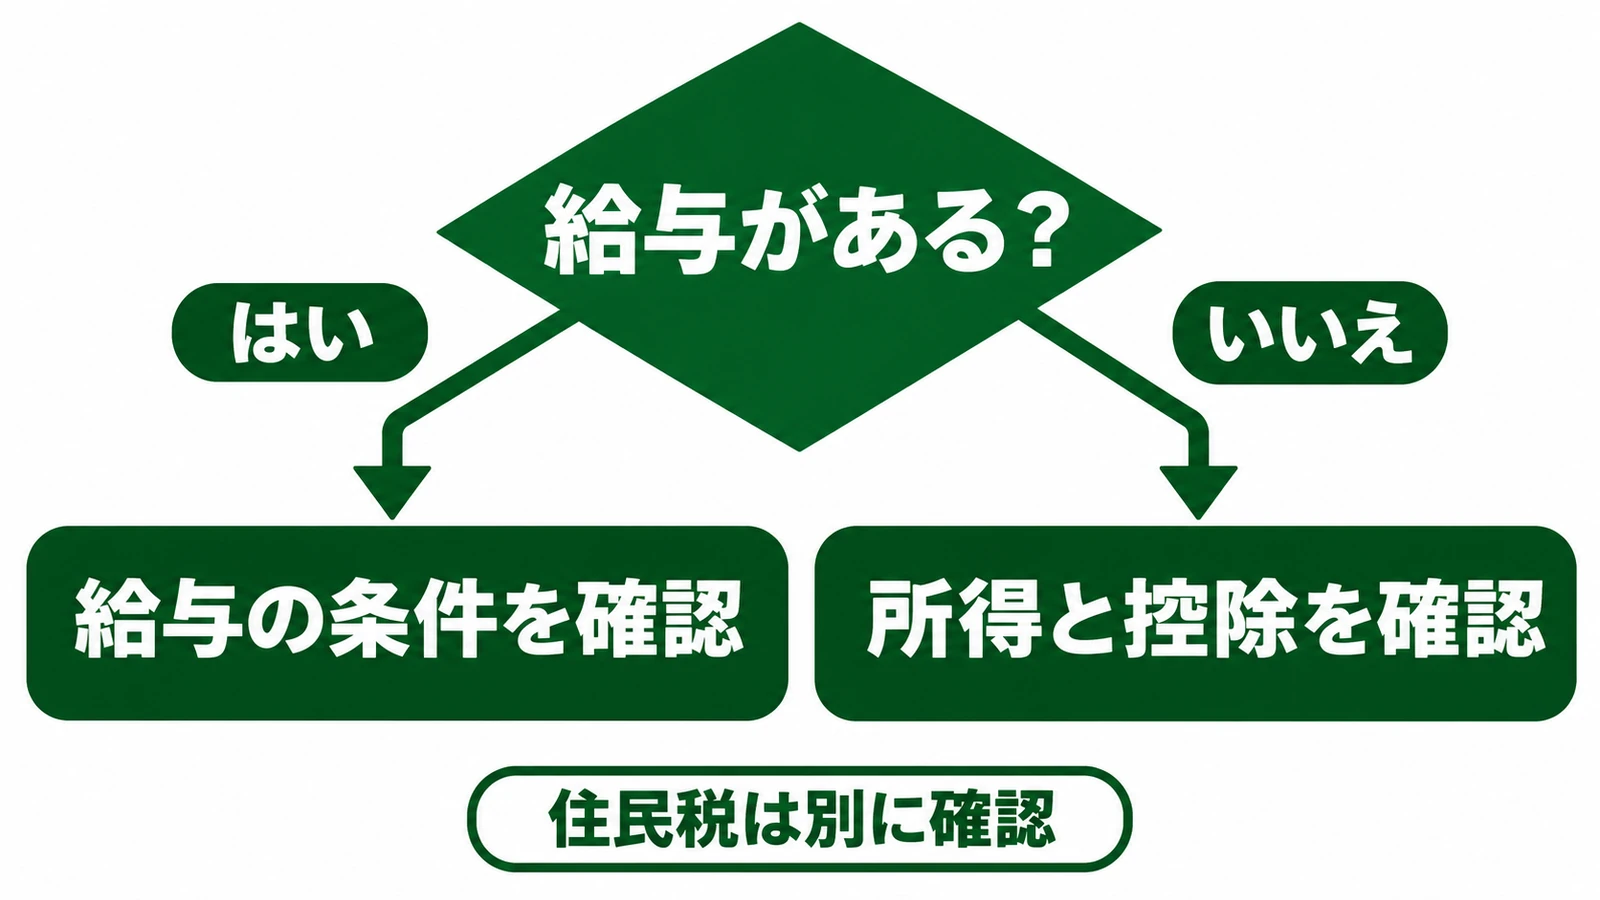
最初に、給与があるかを確認します。給与がある人はその受取先の数と源泉徴収(支払時に税金を差し引く仕組み)の対象かを、給与がない人は所得と控除(税金の計算で差し引ける金額)を確認します。どちらの場合も住民税は別に判断します。
以下の会社員向けの表は、給与収入が年間2,000万円以下で、給与がすべて源泉徴収の対象、本業は年末調整済みという一般的なケースです。年末調整は、勤務先が給与にかかる所得税の過不足を精算する手続きです。
表の「還付」は納め過ぎた税金が戻ること、「医療費控除」は条件を満たす医療費を所得から差し引く制度を指します。
| あなたの状況 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 給与は本業1か所。給与・退職所得以外の所得が年20万円以下 | ほかに申告する理由がなければ原則不要 | 業務委託などの所得があり、確定申告をしないなら原則必要 |
| 同じ条件で、給与・退職所得以外の所得が年20万円超 | 原則必要。税額を計算すると還付になる人を除く | 確定申告に含めれば原則として別途不要 |
| 給与は2か所以上。年末調整されなかった給与収入+給与・退職所得以外の所得が年20万円以下 | ほかに申告する理由がなければ原則不要 | 副業先の給与支払の報告状況などを市区町村に確認 |
| 同じ合計額が年20万円超 | 原則必要。ただし後述の低所得の場合の例外あり | 確定申告に含めれば原則として別途不要 |
| 副業所得は20万円以下だが、医療費控除などを受けるため確定申告する | 副業分も含めて申告する | 確定申告に含めれば原則として別途不要 |
| 給与がなく、業務委託などの収入だけがある | 20万円ルールでは判定しない。所得・控除・税額で判断 | 所得税の申告をしなくても市区町村に確認 |
2か所以上から給与を受ける人には、給与収入の合計から一定の所得控除を引いた額が150万円以下で、給与・退職所得以外の所得が20万円以下なら申告不要となる例外もあります。この計算では、雑損控除(災害・盗難などの損失に関する控除)、医療費控除、寄附金控除(一定の寄附に関する控除)、基礎控除(本人の合計所得に応じた控除)は引きません。該当しそうな場合は、源泉徴収票をそろえ、国税庁「給与所得者で確定申告が必要な人」の注記で確認してください。
表の対象外なら、金額だけで決めない
給与収入が年2,000万円を超える場合や、源泉徴収義務のない支払者から給与を受ける場合などには別の申告条件があります。また、申告すると税金が戻る人は、上表の「原則必要」と同じ扱いにはなりません。判断に迷う場合は税務署で確認してください。
業務委託の副業は「収入−必要経費」で所得を出す
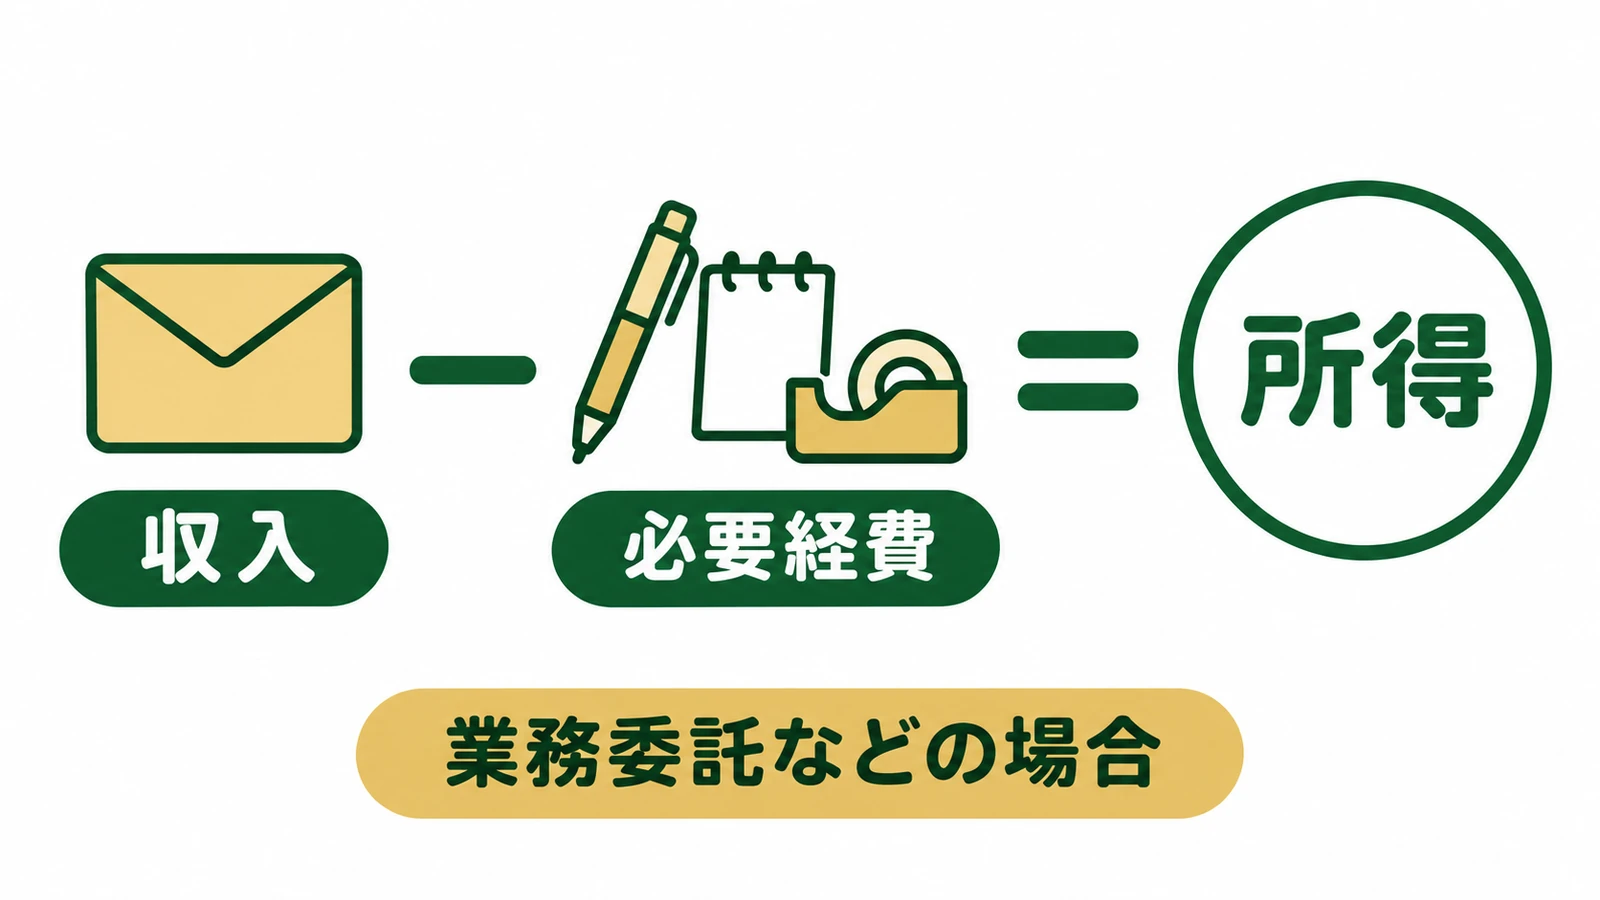
業務委託は、雇用されて給料を受け取る形ではなく、仕事を引き受けて報酬を得る形です。原稿作成などの副業が雑所得(ほかの所得区分に当てはまらない所得)に該当する場合、総収入金額から必要経費を引いた額を計算します。事業所得として扱う場合も、基本は収入から必要経費を引きます。
必要経費は、その収入を得るために直接かかった費用や業務上の費用です。私生活と共用の通信費などは全額を入れず、取引の記録などから仕事に直接必要な部分を明らかに分けられる金額に限ります。領収書とともに、何の仕事に使ったかを残しておくと計算を説明しやすくなります。根拠は国税庁「雑所得」と国税庁「必要経費の知識」です。
アルバイトの給与は、業務委託のように経費を引いて判定しない
副業先と雇用契約を結んで給与を受け取る場合は、年末調整されなかった給与の収入金額を使います。源泉徴収票(年間の給与額や差し引いた税額などを示す書類)の「支払金額」を確認し、手取り額や、自分で経費を引いた残りを使わないようにします。給与所得控除(給与収入から一定の計算で差し引く金額)を副業ごとに引いて20万円と比べる方法でもありません。
なお、会社員の副収入は一般に雑所得となる例がありますが、事業所得(事業として営む仕事からの所得)など、ほかの区分になる場合もあります。区分に迷う場合は仕事内容が分かる資料を用意して税務署に確認してください。雑所得の赤字を本業の給与所得から差し引くことはできません。
20万円ちょうどは原則不要、複数の副業は合計で判定する
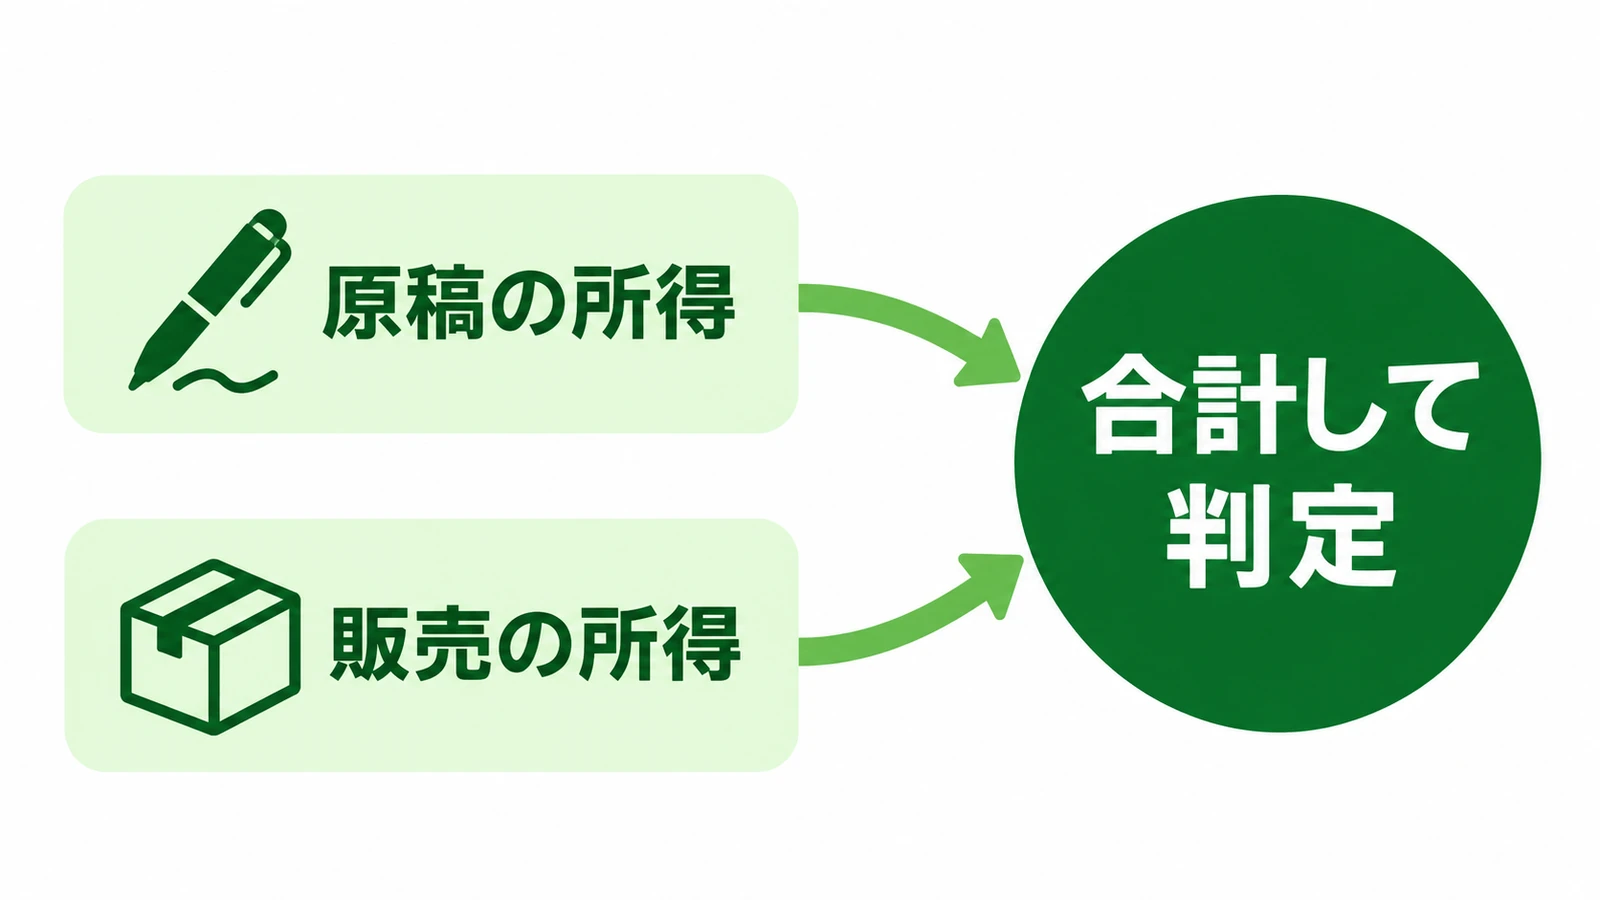
原稿作成と販売など、給与以外の副業が複数ある場合は、それぞれの所得を合計して判定します。以下は給与収入が年2,000万円以下、本業の給与が源泉徴収の対象で年末調整済み、ほかに所得・申告理由がない会社員の例です。いずれも所得税の計算で還付にならない前提とします。
| ケース | 判定に使う計算 | 所得税の申告の目安 |
|---|---|---|
| 業務委託の収入30万円、必要経費10万円 | 30万円−10万円=所得20万円 | 20万円以下なので原則不要。住民税は確認 |
| 業務委託の収入35万円、必要経費12万円 | 35万円−12万円=所得23万円 | 20万円超なので原則必要 |
| 原稿の所得12万円と、販売の所得11万円 | 12万円+11万円=所得23万円 | 1件ずつ20万円以下でも、合計で原則必要 |
| 年末調整されなかった副業給与18万円と業務委託の所得5万円 | 給与収入18万円+所得5万円=23万円 | 合計で20万円超。低所得の例外を除き原則必要 |
20万円ちょうどは「20万円以下」に含まれます。また、この金額は1か月ごとの上限ではなく、1月1日から12月31日までの1年間の合計で考えます。表の所得計算に使う収入・経費は、その年分に計上すべき金額を集計してください。
給与がない主婦・主夫や学生は、20万円ではなく所得と控除で判断する
給与がなく業務委託の所得だけがある人は、20万円ルールの対象として一律に判断できません。所得の合計から所得控除を差し引き、納める税額が残るかを確認します。「学生だから」「扶養されているから」という立場だけで決まるものでもありません。
たとえば日本の居住者で、2026年分の所得が業務委託の80万円だけなら、改正後の基礎控除104万円を下回ります。この例では所得税は生じません。基礎控除は本人の合計所得に応じて使える控除で、上記104万円は合計所得132万円以下の人についての金額です。住民税の非課税基準や、家族の扶養・社会保険の条件は別に確認します。
2026年分の控除は、古い記事の金額と区別する
国税庁「基礎控除」では、合計所得132万円以下の居住者の控除額を、2025年分95万円、2026・2027年分104万円と案内しています。2026年分の改正規定は2026年12月1日施行で、施行前の死亡・出国に伴う申告には別の扱いがあります。この記事の例は、通常の翌年の申告を前提としています。
年金と副業がある人には、年金の申告不要制度がある
公的年金等の年間収入が合計400万円以下で、すべて源泉徴収の対象、公的年金等以外の所得が20万円以下などの条件を満たす居住者には、所得税の確定申告が不要となる制度があります。たとえば対象となる公的年金等の収入300万円と、ほかに業務委託の所得15万円だけがある場合は、この条件を確認します。
源泉徴収の対象とならない外国の年金などがあると、同じ金額でも制度を利用できない場合があります。年金以外の所得が20万円を超えたら、すぐに一律「申告必要」とせず、所得と控除・税額で再確認してください。詳細は国税庁「公的年金等の課税関係」を参照し、住民税は市区町村にも確認します。
申告が必要なら、資料の整理から納付の確認まで進める
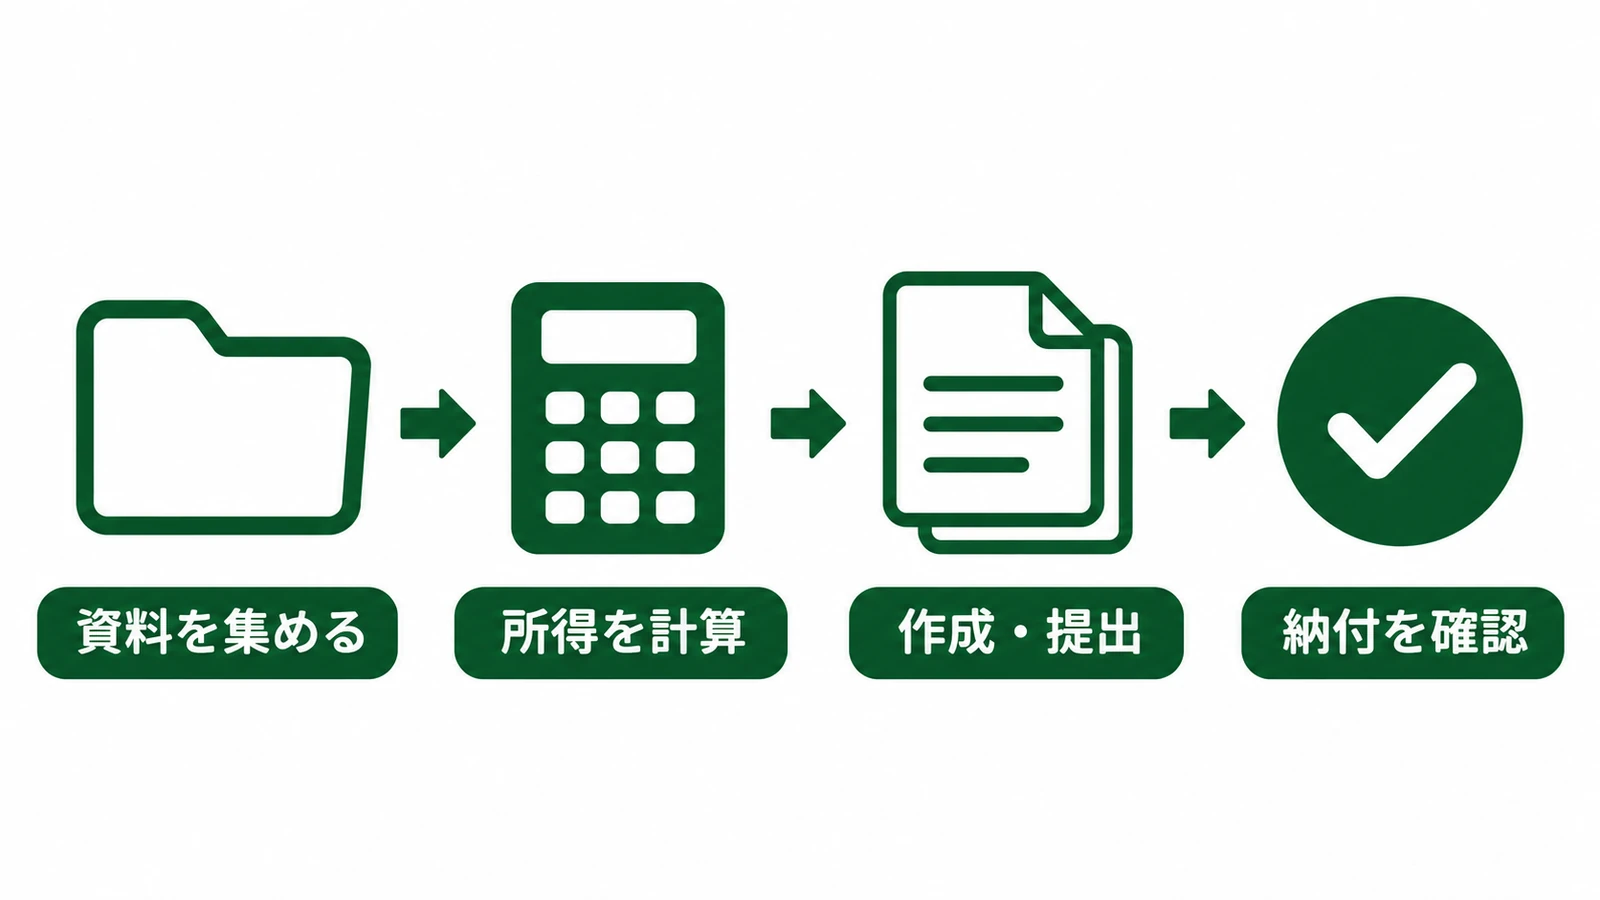
進め方は、資料を集める、所得を計算する、申告書を作成・提出する、納付を確認する、の順です。副業だけを別の申告書にせず、本業の給与なども含めて、その年の申告をまとめます。
帳簿の集計や書類への記入、提出方法ごとの確認は、個人事業主・フリーランスの確定申告のやり方で詳しく解説しています。
2026年分の通常の申告期間は、2027年2月16日から3月15日
2026年1月1日〜12月31日の所得について、通常の所得税の確定申告期間は2027年(令和9年)2月16日〜3月15日です。申告と納付の期限は原則として翌年3月15日で、2026年分は2027年3月15日(月)となります。国税庁「確定申告」の原則と、国税庁メールマガジン第248号の令和8年分申告期間の案内で確認しています。災害などによる期限延長は別途確認してください。
本業の源泉徴収票と、副業の収入・経費の記録を集める
- 本業と副業給与それぞれの源泉徴収票。
- 業務委託などの収入の一覧、請求書、取引明細、源泉徴収された税額の記録。
- 経費の一覧と領収書、私用と共用した費用の分け方が分かる記録。
- 受ける控除の証明書・明細など、自分の申告内容に応じた資料。
- オンライン提出に使う本人確認の手段など。e-Taxの案内で事前準備を確認。
振り込まれた金額が、報酬から所得税を差し引いた後の金額になっている場合があります。通帳の入金額だけで収入を決めず、請求・支払明細と源泉徴収税額を照らし合わせます。
作成・送信が終わったら、受信結果と納税方法も確かめる
e-Tax(国税をインターネットで申告・納付する仕組み)を使う場合、e-Tax「個人でご利用の方」から国税庁の確定申告書等作成コーナーに進めます。給与、副業の収入と経費、控除などを入力し、内容を確認して提出します。使える所得の種類・端末・本人確認の準備は公式案内に従ってください。
送信した後は正常に受け付けられたかを確認し、控えを保存します。納める税金があれば、申告書の提出とは別に納付方法と期限を確認してください。国税庁は、申告後に税務署から納付書や納税通知書による知らせはないと案内しています。
所得税を申告しないときは、市区町村の住民税を確認する
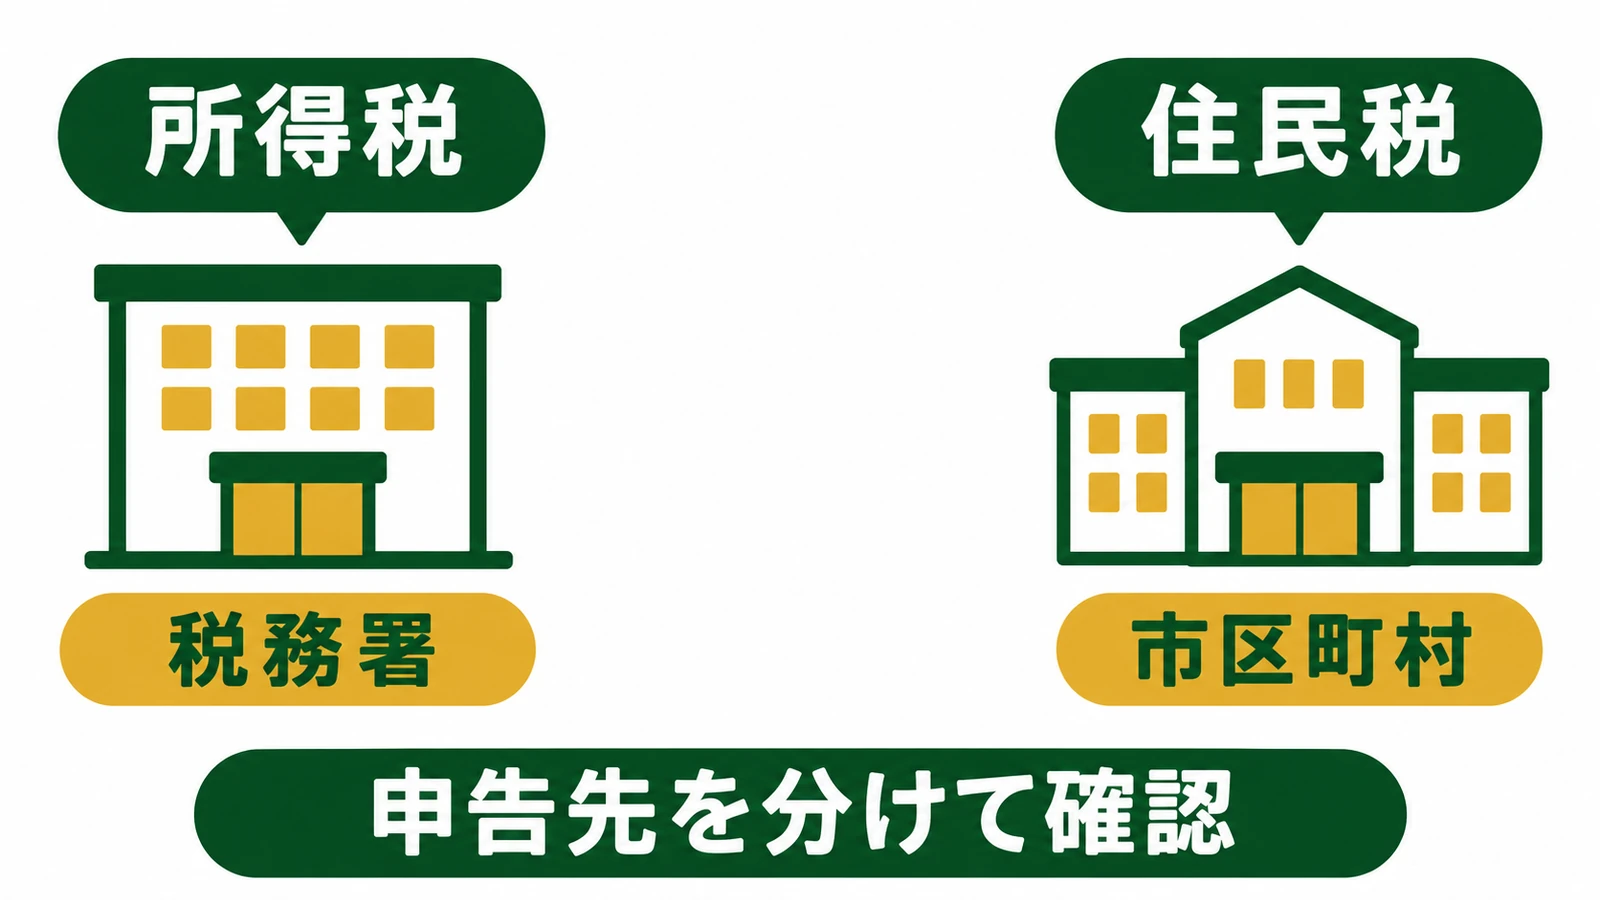
所得税の相談先は税務署、住民税の相談先は市区町村です。所得税の20万円ルールを理由に確定申告をしない場合でも、給与以外の副業の所得があれば、原則として住民税の申告を確認する必要があります。所得税の申告を省略できることと、住民税の手続きがないことは同じではありません。
一方、所得税の確定申告に副業分も含めた場合は、原則として住民税の申告を別にする必要はありません。また、副業が給与で、勤務先が自治体に給与の支払を報告している場合には、別途申告を要しないことがあります。さいたま市「副業の所得が20万円以下の場合でも申告は必要ですか?」は、この給与の例外も案内しています。実際の要否は住所地の市区町村で確認してください。
自治体のホームページで「個人住民税の申告」を探し、申告する年度、対象となる前年の所得、提出先、必要資料、受付期間を確認します。申告の要否が分からないときは、「本業は年末調整済み」「副業は給与か業務委託か」「副業の金額」「確定申告をするか」「給与の報告があるか」を伝えると、確認する条件が整理できます。
20万円以下でも、還付を受けるために申告するなら副業分を含める
医療費控除などを使って確定申告をする場合は、20万円以下の副業所得も申告に含めます。還付申告(納め過ぎた税金を返してもらうための申告)をするかどうかと、申告するときにどの所得を書くかを分けて考えてください。
国税庁の「スマホで確定申告(副業編)」(PDF)でも、医療費控除やふるさと納税などで申告する場合は、副業所得が20万円以下でも申告に含めると案内しています。この資料は2019年分のため、ここではその注意点の根拠として使い、当時の画面や控除額は転用していません。
副業の報酬からすでに税金が差し引かれている場合は、申告で戻ることもあります。ただし、必ず還付されるとは限りません。本業の給与、副業の所得、控除、差し引かれた税額をすべて入力し、計算結果で確認します。
目的に合わせて、国税庁の作成コーナー・収支の一覧・相談を使い分ける
- 申告書の作成・提出を進めたい人:e-Taxの個人向け案内から確定申告書等作成コーナーへ進みます。まず、自分の申告内容で利用できるかを確認してください。
- 副業の取引が少なく、集計から始めたい人:日付、取引内容、収入、経費、源泉徴収税額を一覧にし、証拠となる資料と対応させます。取引が増えたら、入力や集計を補助する会計ソフトの利用も検討します。
- 所得区分や必要経費の扱いで迷う人:収入の明細と仕事の実態が分かる資料を持ち、国税庁「税の相談」から相談先を確認します。住民税の要否は市区町村へ問い合わせます。
道具を選ぶ前に、集計で困っているのか、申告書の作成で困っているのか、制度の判断で迷っているのかを切り分けます。この記事では会計ソフトの料金・機能比較や順位付けは行っていません。
よくある質問:少額の副業や勤務先への通知はどう考える?
単発アルバイトが年20万円以下なら、何もしなくてよい?
本業の条件と副業の給与収入などの合計を確認したうえで、所得税の申告を省略できる場合があります。ただし住民税は、勤務先からの給与の報告状況などによって申告の要否が変わります。単発か継続かではなく、雇用契約による給与なのか、業務委託の報酬なのかを明細で確認してください。
医療費控除だけ申告し、副業の15万円は省略できる?
省略できません。医療費控除のために確定申告をするなら、給与以外の課税対象となる副業所得15万円も含めて計算します。「副業が少額なら申告しない選択ができる場合がある」という制度を、申告書から副業だけを除く制度と取り違えないようにしてください。
住民税を自分で納めれば、副業は勤務先に知られない?
勤務先に知られないことは保証できません。給与・公的年金等以外の所得については住民税を「自分で納付」とする欄がありますが、副業が給与の場合は別です。たとえば練馬区の副業収入に関する案内では、2026年分所得に対応する2027年度以降の住民税について、副業給与分も本業給与と合算して給与から差し引くと説明しています。自治体の扱いと勤務先の就業規則を、それぞれ確認してください。
次にすることは、年内の金額と申告先を一枚のメモにまとめる
まず源泉徴収票や取引明細を集め、「年末調整されなかった給与の収入」と「給与以外の収入・必要経費」を分けて書き出します。早見表で該当する行を選び、所得税の申告をするか、住民税だけを市区町村に確認するかをメモに残してください。
この記事は公的資料をもとにした一般的な説明です。所得の区分、複数の控除、海外の所得など個別の条件がある場合は、自己判断で結論を当てはめず、税務署や税理士、住所地の市区町村に確認してください。
出典と確認日
以下は2026年11月5日に原文とリンクを確認した公的な資料です。所得税の金額例は、その制度をもとに編集部が条件を置いて計算しました。画像は内容を説明するための生成画像で、公式の書式・サービス画面の再現ではありません。
- 国税庁 No.1900「給与所得者で確定申告が必要な人」
- 国税庁 No.1906「給与所得者がネットオークション等により副収入を得た場合」
- 国税庁 No.1500「雑所得」
- 国税庁 No.2210「必要経費の知識」
- 国税庁 No.2020「確定申告」
- 国税庁 No.1199「基礎控除」
- 国税庁 No.1600「公的年金等の課税関係」
- さいたま市「副業の所得が20万円以下の場合でも申告は必要ですか?」
- 練馬区FAQ「本業のほかに副業収入がある場合の住民税の納付方法」
- 国税庁「スマホで確定申告(副業編)」(2019年分・PDF)
- 国税庁メールマガジン第248号(2026年2月2日)
- e-Tax「個人でご利用の方」
- 国税庁「税の相談」